MQL4とMQL5のプログラム記事

取引戦略をプログラミングするためのMQL5言語を、ほとんどがコミュニティメンバーによって書かれた数多くの公開記事で学びます。記事は統合、テスター、取引戦略等のカテゴリに分けられていて、プログラミングに関連する疑問への解答を素早く見つけることができます。
新着記事をフォローして、フォーラムでディスカッションしてください。
新しい記事を追加

取引の機会を逃しています。
- 無料取引アプリ
- 8千を超えるシグナルをコピー
- 金融ニュースで金融マーケットを探索

知っておくべきMQL5ウィザードのテクニック(第65回):FrAMAとForce Indexのパターンを活用する
フラクタル適応移動平均(FrAMA)とForce Indexオシレーターは、MQL5エキスパートアドバイザー(EA)内で組み合わせて使用できるもう1つのインジケーターのペアです。FrAMAはトレンドフォロー型インジケーターですが、Force Indexはボリュームベースのオシレーターであるため、これら2つのインジケーターは互いに少し補完し合います。いつものように、MQL5ウィザードを使用して、これら2つの可能性を迅速に調査します。


MQL5で自己最適化エキスパートアドバイザーを構築する(第8回):複数戦略分析(3) - 加重投票方策
本記事では、アンサンブル内で最適な戦略数を決定することがどれほど複雑な課題であるか、その解決がMetaTrader 5の遺伝的アルゴリズム最適化ツールを用いることで容易になるかを検討します。さらに、バックテストおよび最適化の高速化を目的として、MQL5クラウドも主要なリソースとして活用します。これらの議論を通じて、初期のアンサンブル結果に基づき、取引戦略を評価し、改善するための統計モデルを開発するための基盤を整えることを目的としています。


初心者からエキスパートへ:NFP発表後の市場取引におけるフィボナッチ戦略の実装
金融市場において、リトレースメントの法則は最も否定しがたい力の一つです。価格は必ずリトレースするというのが経験則であり、大きな値動きにおいても、最小のティックパターンにおいても、ジグザグの形で現れることが多くあります。しかし、リトレースメントのパターン自体は固定されておらず、不確実で予測が難しいのが現状です。この不確実性があるため、トレーダーは複数のフィボナッチレベルを参照し、それぞれの影響力を確率的に考慮します。本記事では、主要経済指標発表後の短期売買における課題に対処するため、フィボナッチ手法を応用した精緻な戦略を紹介します。リトレースメントの原則とイベントドリブンの市場動向を組み合わせることで、より信頼性の高いエントリーおよびエグジットの機会を見出すことを目指します。ディスカッションに参加し、フィボナッチをイベント後取引にどのように適応できるかをご覧ください。


初心者からエキスパートへ:サプライ&デマンドゾーンの統計的検証
サプライ&デマンド取引戦略の背後にある、見落とされがちな統計的基盤を明らかにします。MQL5とPythonをJupyter Notebookワークフローで連携させることで、マーケットに対する視覚的な仮定を定量的な洞察へと変換する体系的なデータ駆動型リサーチをおこないます。本記事では、データ収集からPythonによる統計分析、アルゴリズム設計、テスト、最終的な結論に至るまで、一連の研究プロセスを解説します。手法と結果の詳細については、本文をご参照ください。


ニューラルネットワークの実践:直線関数
この記事では、データベース内のデータを表現できる関数を取得するためのいくつかの方法について簡単に説明します。統計や確率の研究を用いて結果を解釈する方法については詳細に触れません。この問題の数学的側面について深く知りたい方にお任せします。これらの問いを検討することは、ニューラルネットワークの研究において非常に重要です。ここでは、このテーマを冷静に掘り下げていきます。


取引におけるニューラルネットワーク:ハイブリッドグラフシーケンスモデル(GSM++)
グラフシーケンスモデル(GSM++)は、異なるアーキテクチャの利点を統合することで、高精度なデータ分析と最適化された計算コストを両立するモデルです。これらのモデルは、動的な市場データに効果的に適応し、金融情報の表現および処理能力を向上させます。

データサイエンスとML(第46回):PythonでN-BEATSを使った株式市場予測
N-BEATSは、時系列予測のために設計された革新的なディープラーニングモデルです。このモデルは、ARIMAやPROPHET、VARなどの従来の時系列予測モデルを超えることを目指して公開されました。本記事では、このモデルについて説明し、株式市場の予測にどのように活用できるかを紹介します。

MQL5での取引戦略の自動化(第21回):適応学習率によるニューラルネットワーク取引の強化
本記事では、MQL5におけるニューラルネットワーク取引戦略を、適応型学習率を用いて精度を向上させる形で強化します。このメカニズムを設計・実装した後、そのパフォーマンスを検証します。記事の最後には、アルゴリズム取引における最適化の知見もまとめます。


MQL5 Algo Forgeへの移行(第4回):バージョンとリリースの操作
SimpleCandlesプロジェクトおよびAdwizardプロジェクトの開発を継続しつつ、MQL5 Algo Forgeのバージョン管理システムおよびリポジトリのより詳細な活用方法についても説明していきます。

知っておくべきMQL5ウィザードのテクニック(第81回): β-VAE推論学習で一目均衡表とADX-Wilderのパターンを利用する
本記事は第80回の続編です。前回は、強化学習フレームワーク下で一目均衡表とADXの組み合わせを検証しました。今回は焦点を推論学習に移します。一目均衡表とADXは前回も述べた通り補完的な指標ですが、今回は前回の記事で触れたパイプライン使用に関する結論を再検討します。推論学習には、変分オートエンコーダのβアルゴリズムを用います。また、MQL5ウィザードとの統合を目的として設計されたカスタムシグナルクラスの実装も継続します。


母集団アルゴリズムのハイブリダイゼーション:逐次構造と並列構造
ここでは、最適化アルゴリズムのハイブリダイゼーションの世界に飛び込み、3つの主要なタイプ、すなわち戦略混合、逐次ハイブリダイゼーション、並列ハイブリダイゼーションについて見ていきます。関連する最適化アルゴリズムを組み合わせ、テストする一連の実験をおこないます。

ニューラルネットワークが簡単に(第80回):Graph Transformer Generative Adversarial Model (GTGAN)
この記事では、2024年1月に導入された、グラフ制約のある建築レイアウト生成の複雑な問題を解くためのGTGAN (Graph Transformer Generative Adversarial Model)アルゴリズムについて知ろうと思います。


取引におけるニューラルネットワーク:パターンTransformerを用いた市場分析
モデルを使用して市場の状況を分析する場合、主にローソク足に注目します。しかし、ローソク足パターンが将来の価格変動を予測するのに役立つことは長い間知られていました。この記事では、これら両方のアプローチを統合できる方法について説明します。


初心者からエキスパートへ:ローソク足のヒゲを読み解く
この議論では、ローソク足のヒゲに隠された価格変動の裏側を解明する一歩を踏み出します。Market Periods Synchronizerにヒゲ可視化機能を統合することで、ツールの分析深度とインタラクティビティを向上させます。このアップグレードされたシステムにより、トレーダーは下位時間足チャート上で上位時間足の価格拒否を直接可視化でき、これまでヒゲの陰に隠されていた詳細な構造を明らかにできます。


データサイエンスとML(第47回):DeepARモデルによるPythonでの市場予測
DeepARと呼ばれる時系列予測のための優れたモデルを用いて、市場の予測を試みます。DeepARは、ARIMA(自己回帰和分移動平均)やVAR(ベクトル自己回帰)のようなモデルに見られる自己回帰的な性質とディープニューラルネットワークを組み合わせたモデルです。


多通貨エキスパートアドバイザーの開発(第14回):リスクマネージャーにおける適応型ボリューム変更
以前開発されたリスクマネージャーには基本的な機能のみが含まれていました。取引戦略のロジックに干渉することなく取引結果を向上させるために、どのような開発の可能性があるかを検討してみましょう。

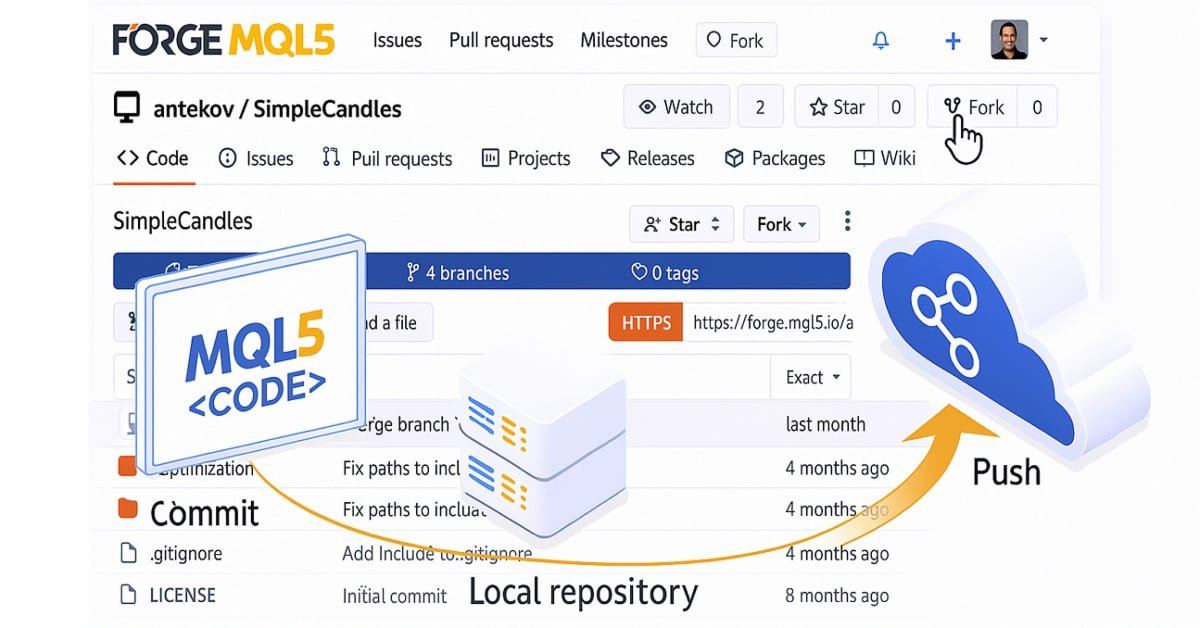
MQL5 Algo Forgeへの移行(第2回):複数のリポジトリの操作
本稿では、プロジェクトのソースコードを公開リポジトリに保存する際の1つのアプローチについて検討します。コードを複数のブランチに分散させることで、プロジェクト開発における明確で便利なルールを確立していきます。

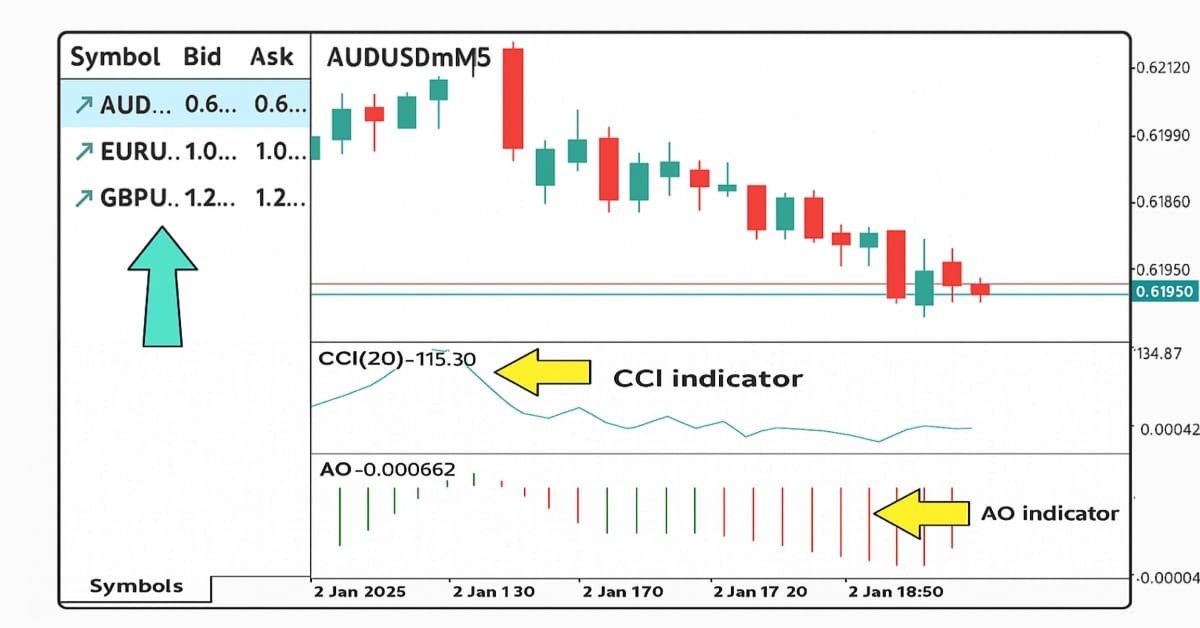
MQL5での取引戦略の自動化(第20回):CCIとAOを使用した多銘柄戦略
この記事では、CCI (Commodity Channel Index)とAO (Awesome Oscillator)を用いてトレンド反転を検出する多銘柄取引戦略を作成します。戦略の設計、MQL5での実装、バックテストのプロセスについて解説します。記事の最後には、パフォーマンス改善のためのヒントも紹介します。

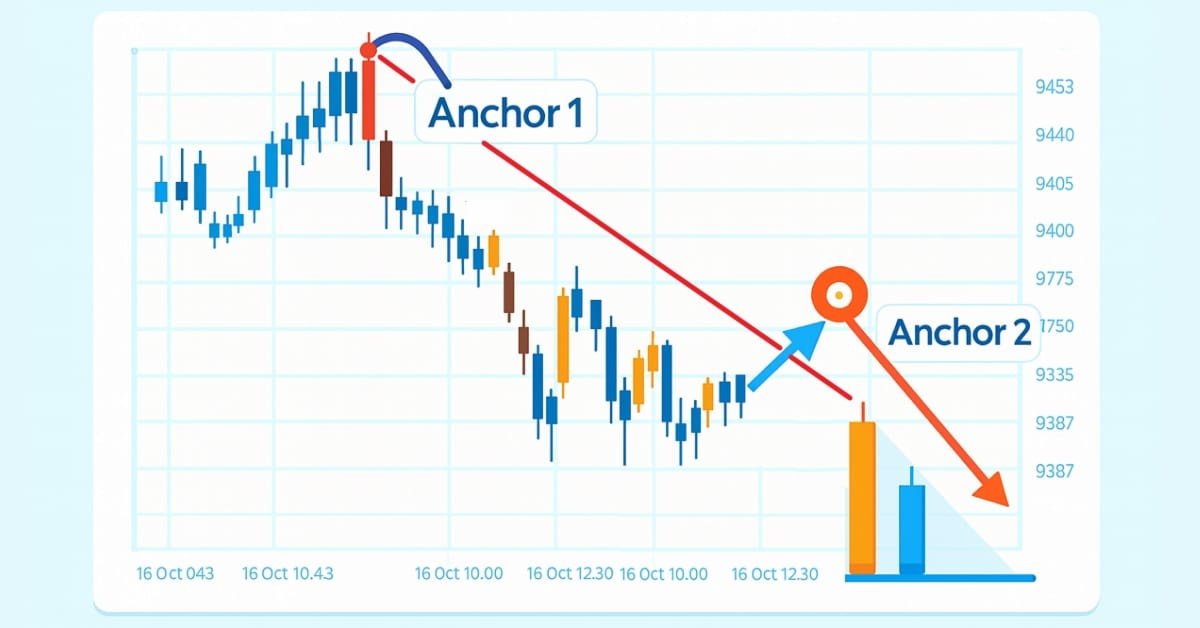
MQL5入門(第25回):チャートオブジェクトで取引するEAの構築(II)
本記事では、チャートオブジェクト、特にトレンドラインと連携するエキスパートアドバイザー(EA)を構築し、ブレイクアウトおよび反転の取引機会を検出し、実行する方法を解説します。EAが有効なシグナルをどのように判定するのか、取引頻度をどのように制御するのか、そしてユーザーが選択した取引戦略との一貫性をどのように維持するのかを学ぶことができます。


MQL5でかぎ足をマスターする(第2回):かぎ足ベース自動売買の実装
MQL5を用いたかぎ足ベースの取引エキスパートアドバイザー(EA)の構築方法を学びます。シグナル構築から注文執行、視覚的なマーカーの表示、さらに3段階トレーリングストップに至るまでを扱い、完全なコード、テスト結果、およびダウンロード可能なセットファイルを含みます。


取引におけるニューラルネットワーク:双曲潜在拡散モデル(HypDiff)
この記事では、異方性拡散プロセスを用いた双曲潜在空間における初期データのエンコーディング手法について検討します。これにより、現在の市場状況におけるトポロジー的特徴をより正確に保持でき、分析の質が向上します。


機械学習を用いたトレンド取引戦略の開発
この研究では、トレンドフォロー型取引戦略を開発するための新しい手法を提案します。このセクションでは、学習データのアノテーション方法と、それを用いて分類器を学習させるプロセスについて説明します。このプロセスにより、MetaTrader 5上で稼働可能な、完全に実用的な取引システムが構築されます。

取引チャート上で双三次補間を用いたリソース駆動型画像スケーリングによる動的MQL5グラフィカルインターフェイスの作成
本記事では、取引チャート上で高品質な画像スケーリングを実現するために、双三次補間(バイキュービック補間)を使用した動的なMQL5グラフィカルインターフェイスについて解説します。カスタムオフセットによる動的な中央配置やコーナーアンカーなど、柔軟なポジショニングオプションも紹介します。


平均足を使ったプロフェッショナルな取引システムの構築(第2回):EAの開発
本記事では、MQL5を用いてプロフェッショナルな平均足ベースのエキスパートアドバイザー(EA)を開発する方法について解説します。入力パラメータ、列挙型、インジケーター、グローバル変数の設定方法から、コアとなる売買ロジックの実装までを順を追って説明します。また、開発したEAを金(ゴールド)でバックテストして、正しく動作するかどうかを検証する方法も学べます。


取引におけるニューラルネットワーク:時系列予測のための軽量モデル
軽量な時系列予測モデルは、最小限のパラメータ数で高いパフォーマンスを実現します。これにより、コンピューティングリソースの消費を抑えつつ、意思決定の迅速化が可能となります。こうしたモデルは軽量でありながら、より複雑なモデルと同等の予測精度を達成できます。

MQL5で取引管理者パネルを作成する(第2回):応答性と迅速なメッセージングの強化
この記事では、以前作成した管理パネルの応答性を強化します。さらに、取引シグナルの文脈におけるクイックメッセージングの重要性についても検討します。

古典的な戦略を再構築する(第5回):USDZARの多銘柄分析
この連載では、古典的な戦略を再検討し、AIを使って戦略を改善できるかどうかを検証します。今日の記事では、複数の相関する証券をまとめて分析するという一般的な戦略について検討し、エキゾチックな通貨ペアであるUSDZAR(米ドル/南アフリカランド)に焦点を当てます。


1世紀前の機能で取引戦略をアップデートする
本記事では、ラーデマッヘル関数およびウォルシュ関数を取り上げます。これらの関数を金融時系列解析にどのように適用できるかを検討し、さらに取引におけるさまざまな応用例についても考察します。

リプレイシステムの開発(第39回):道を切り開く(III)
開発の第2段階に進む前に、いくつかのアイデアを修正する必要があります。MQL5に必要なことをさせる方法をご存知ですか。ドキュメントに書かれている以上のことをしようとしたことはありますか。そうでないなら、準備をしましょう。ここでは、ほとんどの人が普段やらないことをやるからです。

取引におけるニューラルネットワーク:シーン認識オブジェクト検出(HyperDet3D)
ハイパーネットワークを活用した新しいオブジェクト検出アプローチをご紹介します。ハイパーネットワークはメインモデルの重みを生成し、現在の市場状況の特性を考慮に入れることができます。この手法により、モデルはさまざまな取引条件に適応し、予測精度の向上が可能になります。

外国為替データ分析における連関規則の使用
スーパーマーケットの小売分析で使われる予測ルールを、実際のFX市場に応用する方法は?クッキー、牛乳、パンの購買傾向と株式市場の取引が関係する方法は?この記事では、連関規則を活用した革新的なアルゴリズム取引手法について解説します。

知っておくべきMQL5ウィザードのテクニック(第68回): コサインカーネルネットワークでTRIXとWPRのパターンを使用する
前回の記事では、TRIXとWilliams Percent Range (WPR)の指標ペアを紹介しましたが、今回はこの指標ペアを機械学習で拡張する方法について検討します。TRIXとWPRは、トレンド指標とサポート/レジスタンス補完ペアとして組み合わせられます。本機械学習アプローチでは、畳み込みニューラルネットワーク(CNN)を使用し、予測精度を微調整する際にコサインカーネルをアーキテクチャに組み込んでいます。これは常に、MQL5ウィザードと連携してエキスパートアドバイザー(EA)を組み立てるカスタムシグナルクラスファイル内で行われます。。

データサイエンスとML(第44回):ベクトル自己回帰(VAR)を用いた外国為替OHLC時系列予測
本記事では、ベクトル自己回帰(VAR: Vector Autoregression)モデルを用いて、複数の通貨ペアのOHLC(始値、高値、安値、終値)時系列データを予測する方法を解説します。VARモデルの実装、学習、MetaTrader5上でのリアルタイム予測までをカバーし、通貨間の相互依存関係を分析して取引戦略の改善に役立てることができます。


プライスアクション分析ツールキットの開発(第56回):CPIを用いたセッションの受容と拒否の解読
時間で区切られた市場セッションとCandle Pressure Index (CPI)を組み合わせ、確定足データと明確に定義されたルールに基づき、セッション境界での受容と拒否の挙動を分類するセッションに基づいた分析手法を提示します。

MQL5で取引管理者パネルを作成する(第8回):分析パネル
今日は、管理パネルEAに統合された専用ウィンドウ内に、便利な取引メトリクスを組み込む方法について掘り下げていきます。本稿では、MQL5を活用して分析パネル(Analytics Panel)を開発する方法に焦点を当て、そのパネルが取引管理者にもたらすデータの価値について解説します。この開発プロセスは教育的意義が大きく、初心者・経験者を問わず開発者にとって有益な学びを提供します。この機能は、高度なソフトウェアツールを通じて取引マネージャーを支援する本連載の可能性を示す好例です。さらに、取引管理パネル(Trading Administrator Panel)の機能拡張の一環として、PieChartクラスとChartCanvasクラスの実装についても取り上げます。


知っておくべきMQL5ウィザードのテクニック(第58回):移動平均と確率的オシレーターパターンを用いた強化学習(DDPG)
移動平均とストキャスティクスはよく使われるインジケーターで、前回の記事ではこの2つの組み合わせパターンを教師あり学習ネットワークで分析して、どのパターンが使えそうかを確認しました。今回はそこから一歩進めて、訓練済みネットワークに強化学習を組み合わせたらパフォーマンスにどんな影響があるかを見ていきます。テスト期間はかなり短いので、その点は踏まえておいてください。とはいえ、今回もMQL5ウィザードのおかげで、コード量はかなり少なくて済んでいます。


データサイエンスとML(第38回):外国為替市場におけるAI転移学習
AIの画期的な進歩、たとえばChatGPTや自動運転車などは、単独のモデルから生まれたわけではなく、複数のモデルや共通の分野から得られた累積的な知識を活用することで実現しています。この「一度学習した知識を他に応用する」というアプローチは、アルゴリズム取引におけるAIモデルの変革にも応用可能です。本記事では、異なる金融商品の情報を活用し、他の銘柄における予測精度向上に役立てる方法として、転移学習の活用方法について解説します。

データサイエンスとML(第40回):機械学習データにおけるフィボナッチリトレースメントの利用
フィボナッチリトレースメントはテクニカル分析で人気のツールであり、トレーダーが潜在的な反転ゾーンを特定するのに役立ちます。本記事では、これらのリトレースメントレベルを機械学習モデルの目的変数に変換し、この強力なツールを使用して市場をより深く理解できるようにする方法について説明します。


取引システムの構築(第4回):ランダム決済が取引の期待値に与える影響
多くのトレーダーは、エントリーの基準には忠実であっても、取引管理で苦労する状況を経験しています。正しいセットアップであっても、取引がテイクプロフィット(利確)やストップロス(損切り)の水準に達する前にパニックで決済してしまうといった感情的な判断は、資産曲線を下向きにする原因となります。では、トレーダーはこの問題をどう克服し、結果を改善できるのでしょうか。本記事では、ランダムな勝率を用いてこの問題を検証し、モンテカルロシミュレーションを通じて、トレーダーがオリジナルの目標に到達する前に合理的な水準で利益を確定することで戦略を洗練させる方法を示します。