MQL4とMQL5のプログラム記事

取引戦略をプログラミングするためのMQL5言語を、ほとんどがコミュニティメンバーによって書かれた数多くの公開記事で学びます。記事は統合、テスター、取引戦略等のカテゴリに分けられていて、プログラミングに関連する疑問への解答を素早く見つけることができます。
新着記事をフォローして、フォーラムでディスカッションしてください。
新しい記事を追加

取引の機会を逃しています。
- 無料取引アプリ
- 8千を超えるシグナルをコピー
- 金融ニュースで金融マーケットを探索


テクニカル指標や取引シグナルの利益表のビジュアル最適化
この記事は、前の記事「テクニカル指標とアラートの利益のビジュアルテスト」の関連記事です。パラメータ変更プロセスに双方向性を加え、検査の目的を変えることにより、シグナルを用いて取引結果予想を表示するだけでなく、メインチャートのシグナルパラメータ値を制御する役割として仮想スライドを動かすことで、取引レイアウトやバランスチャート、取引結果を即座に取得できるツールを作成します。


MQL5の統合:Python
Pythonは、特に金融、データサイエンス、人工知能、機械学習の分野で多くの特徴を持つ、よく知られた人気のプログラミング言語です。また、Pythonは取引にも有効な強力なツールです。MQL5では、この強力な言語を統合して使用することで、目的を効果的に達成することができます。本記事では、Pythonの基本的な情報を学んだ後、MQL5でPythonを統合して使用する方法を紹介します。

MQL5 クックブック:ディールヒストリーのファイルへの書き込みと シンボルごとの残高チャートの Excel形式での作成
さまざまなフォーラムのコミュニケーションの際、Microsoft Excel チャート形式のスクリーンショットとして表示される検証結果の例を多く使いました。そしてそのようなチャートの作成方法を教えてほしいと頻繁に質問を受けました。ついに本稿でそれを説明する時間を得ました。

グラフィカルインタフェースX: Timeコントロール、チェックボックスコントロールのリストとテーブルのソート(ビルド6)
グラフィカルインタフェースを作成するためのライブラリの開発が続きます。今回は、チェックボックスコントロールのリストとTimeが対象となります。さらに、CTableクラスではデータを昇順または降順に並べ替えることができるようになりました。

人気のトレーディングシステムを基にした Expert Advisors と売買ロボット最適化の錬金術(パート2)
本稿では、もっともシンプルなトレーディングシステム実装アルゴリズムの分析を続け、最適化結果を用いていくつか関連する詳細を説明します。本稿は初心者トレーダーや EA プログラマーを対象としています。


自動で動くEAを作る(第11回):自動化(III)
自動化されたシステムは、適切なセキュリティなしでは成功しません。ただし、いくつかのことをよく理解していなければ、セキュリティは保証されません。この記事では、自動化されたシステムで最大のセキュリティを達成することがなぜそれほど難しいのかを探ります。

ニューラルネットワークが簡単に(第3回): コンボリューションネットワーク
ニューラルネットワークの話題の続きとして、畳み込み型ニューラルネットワークの考察を提案します。 この種のニューラルネットワークは、通常、視覚的なイメージの分析に適用されます。 本稿では、これらのネットワークの金融市場への応用について考察します。

継続的なウォークフォワード最適化(その8)。プログラムの改善と修正
本連載では、ユーザーや読者の皆様からのご意見・ご要望をもとに、プログラムを修正しています。 この記事では、オートオプティマイザーの新バージョンを掲載しています。 このバージョンでは、要求された機能を実装し、他の改善点を提供しています。


データサイエンスと機械学習(第04回):現在の株式市場の暴落を予測する
今回は、米国経済のファンダメンタルズに基づいて、私たちのロジスティックモデルを使って株式市場の暴落の予測を試みます。NETFLIXとAPPLEが私たちが注目する銘柄です、2019年と2020年の過去の市場の暴落を使って、モデルが現在の破滅と暗雲でどのように機能するか見てみましょう。

インディケータの経済的計算原理
自動化されたトレーディングシステムのプログラムコードではユーザーとテクニカルインディケータの呼び出しはほとんどスペースを取りません。たいてい数行のコード行ですむ簡単なものです。ただこの数行のコードがExpert Advisorの検証に必要な時間の多くを費やす、ということはよくあることです。インディケータ内でデータ計算に関連することはすべて、一見したよりもずっと綿密に配慮される必要があります。本稿ではこの件に関して詳しく述べていきます。

MQL5.com フリーランス:開発者の収入源(インフォグラフィック)
「MQL5 フリーランスサービス」の4周年を記念して、これまでのサービス結果を示すインフォグラフィックを作成しました。数字は自らを語ります:現在まで合計約 $600,000 に相当する 10,000 を越える注文が実行されるかたわら、 3,000 人の顧客と 300 人の開発者がすでにこのサービスを利用しました。

MQL5 クックブック:カスタムチャートイベント処理
本稿では出人の側面とMQL5 環境におけるカスタムチャートイベントシステムの作成について考察します。イベント分類方法例およびイベントクラスとカスタムイベントハンドラのプログラムコードもここで確認することができます。

MQL5でのAutoItの使用
簡単に説明すると、この記事では、MQL5をAutoItと統合することによってMetraTrader5ターミナルのスクリプトを作成します。その中で、ターミナルのユーザーインターフェイスを操作することによってさまざまなタスクを自動化する方法を説明し、AutoItXライブラリを使用するクラスも紹介します。

ソーシャルテクノロジースタートアップの構築 パート2: MQL5 REST クライアントのプログラミング
本稿パート1でご紹介した PHP ベースの Twitter の考え方を形にしましょう。の異なるパーツを SDSS 組み立てるのです。システムアーキテクチャのクライアント側において、HTTP を介してトレードシグナルを送信するために新しいMQL5 WebRequest() 関数に頼ります。

メリルパターンに基づくストラテジービルダー
前回の記事では、通貨シンボルチャートの価格値や標準MetaTrader5インジケータの値(ATR、WPR、CCI、RSIなど)など、さまざまなデータにメリルパターンを適用することを考察しました。 今回はメリルパターンに基づいて戦略構築セットを作成してみましょう。


母集団最適化アルゴリズム:ホタルアルゴリズム(FA)
今回は、ホタルアルゴリズム(FA)という最適化手法について考えてみます。修正により、このアルゴリズムは部外者から真の評価表リーダーへと変貌を遂げました。


MQL5を使ったシンプルな多通貨エキスパートアドバイザーの作り方(第6回):互いのラインを交差する2つのRSI指標
この記事の多通貨EAは、クロスラインを持つ2つのRSI指標、低速RSIと交差する高速RSIを使用するEA(自動売買ロボット)です。

貨幣価格変動に対するマクロ経済データの影響の回帰分析
本稿ではマクロ経済統計に対する重回帰分析のアプリケーションについか考察します。また通貨ペア EURUSD の例に基づく為替レートにおけるその統計の影響評価の洞察も提供します。その評価により初心者トレーダーにも利用可能となるファンダメンタル分析の自動化ができます。

知っておくべきMQL5ウィザードのテクニック(第44回):ATR (Average True Range)テクニカル指標
ATRオシレーターは、特に外国為替市場において、ボラティリティの代理として機能する非常に人気のあるインジケーターです。これは、特にボリュームデータが不足している市場で広く活用されています。以前のインジケーターと同様に、パターンに基づいて分析をおこない、MQL5ウィザードライブラリのクラスとアセンブリを活用して、戦略およびテストレポートを共有します。

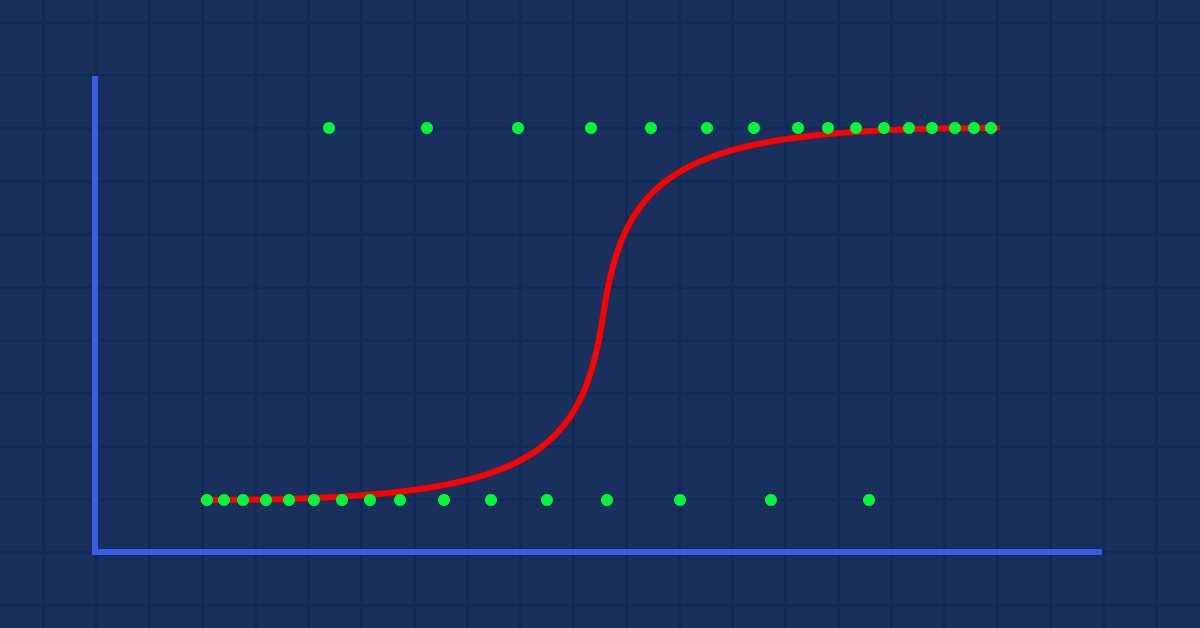
データサイエンスと機械学習(第02回):ロジスティック回帰
データ分類は、アルゴトレーダーとプログラマーにとって非常に重要なものです。この記事では、「はい」と「いいえ」、上と下、買いと売りを識別するのに役立つ可能性のある分類ロジスティックアルゴリズムの1つに焦点を当てます。

トレードにおけるOLAPの適用(パート3):トレード戦略の開発の相場分析
この記事では、トレードに適用される OLAP テクノロジを引き続き取り扱います。 最初の 2 つの記事で紹介した機能を拡張します。 今回は、クオートの運用分析について検討します。シェイプセレクタ 集計されたヒストリーデータに基づいて、トレード戦略に関する仮説を打ち出し、テストします。 この記事では、バーパターンとアダプティブトレードを研究するためのEAを紹介します。


クラスター分析(第I部):インジケーターラインの傾きをマスターする
クラスター分析は、人工知能の最も重要な要素の1つです。この記事では、指標の傾きのクラスター分析を適用して、市場が横ばいであるかトレンドに従っているのかを判断するためのしきい値の取得を試みます。

『市場での勘』を養う手段としてのベットのモデル化
本稿では、『市場での勘』の概念とそれを発展させる方法について詳しく説明します。ここに述べられる方法はシンプルなゲーム形式でのファイナンシャル ベッティングに基づいています。

自己キャッシング指標の速度比較
本稿では、MQL5指標への古典的なアクセスと、代替のMQL4形式のアクセス法を比較します。指標へのMQL4形式のアクセスについては何種類かが考慮されます。MQL5コア内の指標ハンドルも考慮して分析されます。


MQLアプリケーションでのCCanvasクラスの使用
この記事では、MQLアプリケーションでのCCanvasクラスの使用について検討します。理論には、CCanvasの基本を完全に理解するための詳細な説明と例が付属しています。


古典的戦略の再構築:原油
この記事では、教師あり機械学習アルゴリズムを活用することで、古典的な原油取引戦略を強化することを目的として、原油取引戦略を再検討します。ブレント原油価格とWTI原油価格のスプレッドに基づいて、将来のブレント原油価格を予測する最小二乗モデルを構築します。目標は、将来のブレント価格変動の先行指標を特定することです。

パターンと例(第I部): マルチトップ
これは、アルゴリズム取引の枠組みにおける反転パターンに関連する連載の最初の記事です。まず、最も興味深いパターンファミリーから始めます。これは、ダブルトップパターンとダブルボトムパターンに由来するものです。


MQL5の圏論(第14回):線形順序を持つ関手
この記事は、MQL5における圏論の実装に関する広範な連載の一部であり、関手について掘り下げます。関手のおかげで線形順序が集合にどのように写像できるかを検証します。一般的には何のつながりもないと見なされてしまうような2つのデータ集合について考えます。

MQL5でパラボリックSARと単純移動平均(SMA)を使用した高速取引戦略アルゴリズムを実装する
この記事では、パラボリックSARと単純移動平均(SMA)インジケーターを活用し、応答性の高い取引戦略を構築する高速取引型エキスパートアドバイザー(EA)をMQL5で開発します。インジケーターの使用方法、シグナルの生成、テストおよび最適化プロセスなど、戦略の実装について詳しく解説します。

MQL におけるオブジェクト・アプローチ
本稿はまず MQL 環境で作業を行う初心者プログラマ、プロのプログラマー両方にとって興味深いものとなります。また、本稿が環境開発者や観念論者に読まれると、役に立つと思われます。というのも、ここで分析される疑問は将来 MetaTrader や MQL を実装する上でのプロジェクトとなりうるからです。

PrintFormat()を調べてすぐ使える例を適用する
この記事は、初心者にも経験豊富な開発者にも役立つでしょう。PrintFormat()関数について調べ、文字列フォーマットの例を分析し、ターミナルのログに様々な情報を表示するためのテンプレートを書きます。


PythonとMQL5を使用した取引戦略の自動パラメータ最適化
取引戦略とパラメータを自己最適化するアルゴリズムには、いくつかの種類があります。これらのアルゴリズムは、過去と現在の市場データに基づいて取引戦略を自動的に改善するために使用されます。この記事では、そのうちの1つをpythonとMQL5の例で見ていきます。

自動制御システム(ACS)のコンテキストでのテクニカル分析の考え方、また『逆説』
本稿は、テクニカル分析の代替の考え方を実証します。それは最新の自動制御理論やテクニカル分析自体の原理に基づくものです。本稿は、実用的なアプリケーションをいくつか使って理論を表現する導入記事です。


一からの取引エキスパートアドバイザーの開発(第31部):未来に向かって(IV)
引き続きEAから分離した部分を取り除きます。本連載は今回で最終回です。そして、最後に取り除くのがサウンドシステムです。この連載をご覧になっていない方には、少し分かりにくいかもしれません。

MQL5でインタラクティブなグラフィカルユーザーインターフェイスを作成する(第2回):コントロールと応答性の追加
ダイナミックな機能でMQL5のGUIパネルを強化することで、ユーザーの取引体験を大幅に向上させることができます。インタラクティブな要素、ホバー効果、リアルタイムのデータ更新を取り入れることで、パネルは現代のトレーダーにとって強力なツールとなるでしょう。

DoEasyライブラリの時系列(第43部): 指標バッファオブジェクトクラス
この記事では、DoEasyライブラリに基づくカスタム指標プログラムを作成しながら、抽象バッファオブジェクトの子孫としての指標バッファオブジェクトクラスの開発を考察し、宣言を簡略化して指標バッファを操作します。

アプリケーションを使用してMQL5の関数を理解する
関数はどのプログラミング言語においても重要なものです。関数は、開発者が同じことを繰り返さないことを意味するDRY (Do not Repeat Yourself)の概念を適用するのに役立つなどの多くのメリットを提供します。この記事では、関数に関する詳細情報と、物事を複雑にすることなく取引システムを強化するために、あらゆるシステムで使用または呼び出しできる簡単なアプリケーションを作成して、MQL5で独自の関数を作成する方法について説明します。


価格変動モデルとその主な規定(第1回)。最もシンプルなモデルバージョンとその応用
この記事は、数学的に厳密な値動きと市場機能の理論の基礎を提供するものです。現在に至るまで、数学的に厳密な値動き理論は存在しません。その代わりに、「あるパターンの後に、ある方向に価格が動く」という経験則に基づいた仮定で対処する必要がありました。もちろん、これらの仮定は統計にも理論にも裏付けられていません。