MQL4とMQL5のプログラム記事

取引戦略をプログラミングするためのMQL5言語を、ほとんどがコミュニティメンバーによって書かれた数多くの公開記事で学びます。記事は統合、テスター、取引戦略等のカテゴリに分けられていて、プログラミングに関連する疑問への解答を素早く見つけることができます。
新着記事をフォローして、フォーラムでディスカッションしてください。
新しい記事を追加

取引の機会を逃しています。
- 無料取引アプリ
- 8千を超えるシグナルをコピー
- 金融ニュースで金融マーケットを探索


手動のチャート作成および取引ツールキット(第III部)最適化と新しいツール
この記事では、キーボードショートカットを使用してチャート上にグラフィカルオブジェクトを描画するというアイデアをさらに発展させます。ライブラリに新しいツールが追加されました。これには、任意の頂点を通る直線や、反転時間とレベルの評価を可能にする一連の長方形が含まれます。また、この記事では、パフォーマンス向上のためにコードを最適化する可能性を示しています。実装例が書き直され、他の取引プログラムと一緒にShortcutsを使用できるようになりました。初心者より少し上回るコード知識レベルが必要とされます。

単一チャート上の複数インジケータ(第02部): 実験1
前回の「単一チャート上の複数インジケータ」稿では、単一のチャートで複数のインジケータを使用する方法の概念と基本を説明しました。この記事では、ソースコードを提供して詳しく説明します。

ニューラルネットワークが簡単に(第94回):入力シーケンスの最適化
時系列を扱うときは、常にソースデータを履歴シーケンスで使用します。しかし、これが最善の選択肢なのでしょうか。入力データの順序を変更すると、訓練されたモデルの効率が向上するという意見があります。この記事では、入力シーケンスを最適化する方法の1つを紹介します。


ニューラルネットワークが簡単に(第14部):データクラスタリング
前回の記事を公開してから1年以上が経過しました。アイデアを修正して新しいアプローチを開発するには、これはかなりの時間です。この新しい記事では、以前に使用された教師あり学習法から逸れようと思います。今回は、教師なし学習アルゴリズムについて説明します。特に、クラスタリングアルゴリズムの1つであるk-meansについて検討していきます。


データサイエンスと機械学習(第25回):回帰型ニューラルネットワーク(RNN)を用いたFX時系列予測
回帰型ニューラルネットワーク(Recurrent Neural Network: RNN)は、過去の情報を活用して将来の出来事を予測することに優れています。その驚くべき予測能力は、さまざまな領域で応用され、大きな成功を収めています。この記事では、外為市場のトレンドを予測するためにRNNモデルを導入し、外為取引における予測精度を高める可能性を示します。

OBVによる取引システムの設計方法を学ぶ
今回は、初心者向けのシリーズとして、人気のあるいくつかの指標をもとに取引システムを設計する方法について、新しい記事をお届けします。今回は、新しい指標であるOBV (On Balance Volume)を学び、その使い方とそれに基づいた取引システムの設計を学びます。

リプレイシステムの開発 - 市場シミュレーション(第20回):FOREX (I)
この記事の最初の目的は、外国為替取引のすべての可能性をカバーすることではなく、少なくとも1つのマーケットリプレイを実行できるようにシステムを適応させることです。シミュレーションはまた別の機会にしますが、ティックがなくバーだけでも、少しの努力で外国為替市場で起こりうる取引をシミュレートすることができます。シミュレーターをどのように適応させるかを検討するまでは、この状態が続くでしょう。システム内部でFXのデータに手を加えずに作業しようとすると、さまざまなエラーが発生します。

Rebuyのアルゴリズム:効率を上げるための数学モデル
この記事では、取引システムの効率をより深く理解するためにRebuyアルゴリズムを使用し、数学と論理を使用して取引効率を向上させる一般的な原則に着手し、どのような取引システムでも制約なく使用するという観点から、最も非標準的な、効率を高める方法を適用します。


アルーン(Aroon)取引システムの構築とテスト
この記事では、指標の基本を学んだ後、どのようにアルーンの取引システムを構築できるかを学び、アルーンの指標に基づいた取引システムを構築するために必要なステップを紹介します。この取引システムを構築した後、利益が出るのかさらに最適化が必要なのかをテストします。


グラフィカルインターフェイスXI:ライブラリコードのリファクタリング(ビルド14.1)
ライブラリが大きくなるにつれて、コードをサイズを減らすために最適化が再び必要がです。本稿で説明するライブラリのバージョンはさらにオブジェクト指向になっており、コードの学習もさらに容易になります。読者は、最新の変更の詳細な記述によって、独自のニーズに基づいて独自にライブラリを開発できるでしょう。

初心者からエキスパートへ:ローソク足のプログラミング
この記事では、MQL5プログラミングの第一歩を、完全な初心者でも理解できるように解説します。よく知られているローソク足パターンを、実際に機能するカスタムインジケーターへと変換する方法を紹介します。ローソク足パターンは、実際の価格変動を反映し、市場の転換を示唆するため、非常に有用です。チャートを目視で確認してパターンを探す手法ではミスや非効率が生じやすいため、この記事では、パターンを自動的に識別・ラベル付けしてくれるインジケーターを作成する方法を説明します。その過程で、インデックス(索引)、時系列、ATR(市場の変動性に応じた精度向上のため)などの重要な概念についても解説し、今後のプロジェクトで再利用可能なカスタムローソク足パターンライブラリの開発にも触れていきます。

ニューラルネットワークが簡単に(第22部):回帰モデルの教師なし学習
モデルと教師なし学習アルゴリズムの研究を続けます。今回は、回帰モデルの学習に適用した場合のオートエンコーダの特徴について提案します。


MQL5入門(第3部):MQL5のコア要素をマスターする
この初心者向けの記事では、MQL5プログラミングの基本を解説します。配列、カスタム関数、プリプロセッサ、イベント処理など、すべてのコードをわかりやすく説明し、すべての行にアクセスできるようにします。すべてのステップで理解を深める独自のアプローチで、MQL5のパワーを引き出しましょう。この記事はMQL5をマスターするための基礎となるもので、各コード行の説明に重点を置き、明確で充実した学習体験を提供します。

データサイエンスとML(第42回):PythonでARIMAを用いた外国為替時系列予測、知っておくべきことすべて
ARIMAは自己回帰和分移動平均(Auto Regressive Integrated Moving Average)の略称で、強力な従来の時系列予測モデルです。このモデルは、時系列データ内の急上昇や変動を検出する機能により、次の値を正確に予測できます。この記事では、ARIMAが何であるか、どのように機能するか、市場での次の価格を高い精度で予測する際に何ができるかなどについて説明します。

プロフィット引き出しモデル構築のためのTesterWithdrawal() 関数の使用
本稿は処理中に資産の特定部分の引き出しをするトレードシステムにおけるリスク見積をするためのTesterWithDrawal()関数使用について述べていきます。また、ストラテジーテスタにおける資産の引き出し計算のアルゴリズムへのこの関数の影響についても述べます。この関数はExpert Advisorsのパラメータ最適化に有用です。

自己適応アルゴリズム(第IV部):その他の機能とテスト
引き続き、必要最小限の機能でアルゴリズムを実装して結果をテストします。収益性は非常に低いですが、連載では、完全に自動化された、根本的に異なる市場で取引される完全に異なる商品で収益性の高い取引モデルを示しています。

MQL5における座標降下法を用いたエラスティックネット回帰
この記事では、過学習を最小化すると同時に、有用な予測因子と予後予測力の低い予測因子を自動的に分離するエラスティックネット回帰の実用的な実装を探求します。


MQL5の圏論(第10回):モノイド群
MQL5における圏論の実装についての連載を続けます。ここでは、モノイド集合を正規化して、より幅広いモノイド集合とデータ型にわたって比較しやすくする手段としてモノイド群を見ていきます。

より優れたプログラマー(第06部): 効果的なコーディングにつながる9つの習慣
効果的なコーディングにつながるのはコードを書くことだけではありません。経験を通して見つけた、効果的なコーディングにつながる特定の習慣があります。この記事では、そのいくつかについて詳しく説明します。これは、複雑なアルゴリズムをより手間をかけずに作成する能力を向上させたいすべてのプログラマーにとって必読の記事です。

MQL5で動的な多銘柄多期間の相対力指標(RSI)指標ダッシュボードを作成する
この記事では、MQL5を使用して、動的に複数の銘柄と時間枠にわたるRSI指標のダッシュボードを開発し、トレーダーにリアルタイムでRSI値を提供する方法を解説します。このダッシュボードには、インタラクティブなボタン、リアルタイム更新、色分けされた指標が搭載されており、トレーダーがより的確な意思決定をおこなうためのサポートをします。

Bulls Powerによる取引システムの設計方法を学ぶ
最も人気のあるテクニカル指標によって取引システムを設計する方法を学ぶ連載の新しい記事へようこそ。この新しい記事では、Bulls Power(ブルパワー )テクニカル指標によって取引システムを設計する方法を学びます。


ニューラルネットワークの実験(第6回):価格予測のための自給自足ツールとしてのパーセプトロン
この記事では、パーセプトロンを自給自足の価格予測ツールとして使用する例として、一般的な概念と最もシンプルな既製のエキスパートアドバイザー(EA)を紹介し、その最適化の結果について説明します。


多通貨エキスパートアドバイザーの開発(第3回):アーキテクチャの改訂
複数の戦略が並行して動作する多通貨EAの開発はすでにある程度進んでいます。蓄積された経験を考慮し、先に進みすぎる前に、ソリューションのアーキテクチャを見直し、改善を試みましょう。

非トレード EA 検証インディケータ
インディケータはすべて2グループに分けることができます。静的インディケータ。それの表示は一度示されると常に履歴で同じままで、新規の着信クオートで変化することはありません。動的インディケータ。現在の変動に対する状態のみ表示し、新価格が来ると完全に再描画されます。静的インディケータの効率は直接チャートで見ることができます。動的インディケータが正常に動作しているかどうか確認するには?本稿が取り組むのはこの疑問です。


データサイエンスと機械学習(第27回):MetaTrader 5取引ボットにおける畳み込みニューラルネットワーク(CNN)に価値はあるか?
畳み込みニューラルネットワーク(CNN)は、画像や映像のパターンを検出する能力に優れていることで有名で、さまざまな分野に応用されています。この記事では、金融市場の価値あるパターンを識別し、MetaTrader 5取引ボットのための効果的な取引シグナルを生成するCNNの可能性を探ります。このディープマシンラーニングの手法を、よりスマートな取引判断のためにどのように活用できるかを見てみましょう。

MQL5入門(第11回):MQL5の組み込みインジケーターの操作に関する初心者向けガイド(II)
RSI、MA、ストキャスティクスなどの複数のインジケーターを使用してMQL5でエキスパートアドバイザー(EA)を開発し、隠れた強気および弱気のダイバージェンスを検出する方法を学びます。教育目的で、詳細な例および完全にコメントされたソースコードを用いて、効果的なリスク管理を実装し、取引を自動化する方法をご紹介します。


独自のLLMをEAに統合する(第4部):GPUを使った独自のLLMの訓練
今日の人工知能の急速な発展に伴い、言語モデル(LLM)は人工知能の重要な部分となっています。私たちは、強力なLLMをアルゴリズム取引に統合する方法を考える必要があります。ほとんどの人にとって、これらの強力なモデルをニーズに応じて微調整し、ローカルに展開して、アルゴリズム取引に適用することは困難です。本連載では、この目標を達成するために段階的なアプローチをとっていきます。

ニューラルネットワークが簡単に(第26部):強化学習
機械学習の手法の研究を続けます。今回からは、もう1つの大きなテーマである「強化学習」を始めます。この方法では、モデルは問題を解決するためのある種の戦略を設定することができます。この強化学習の特性は、取引戦略を構築する上で新たな地平を切り開くものと期待されます。

ニューラルネットワークが簡単に(第43回):報酬関数なしでスキルを習得する
強化学習の問題は、報酬関数を定義する必要性にあります。それは複雑であったり、形式化するのが難しかったりします。この問題に対処するため、明確な報酬関数を持たずにスキルを学習する、活動ベースや環境ベースのアプローチが研究されています。

チャート上のインタラクティブなコントロールを備えたインジケーター
この記事は、インジケーターインターフェイスに関する新しい視点を提供します。利便性を重視していきます。何年にもわたって数十の異なる取引戦略を試し、数百の異なるインジケーターをテストしてきた結果、この記事で共有したいいくつかの結論に達しました。

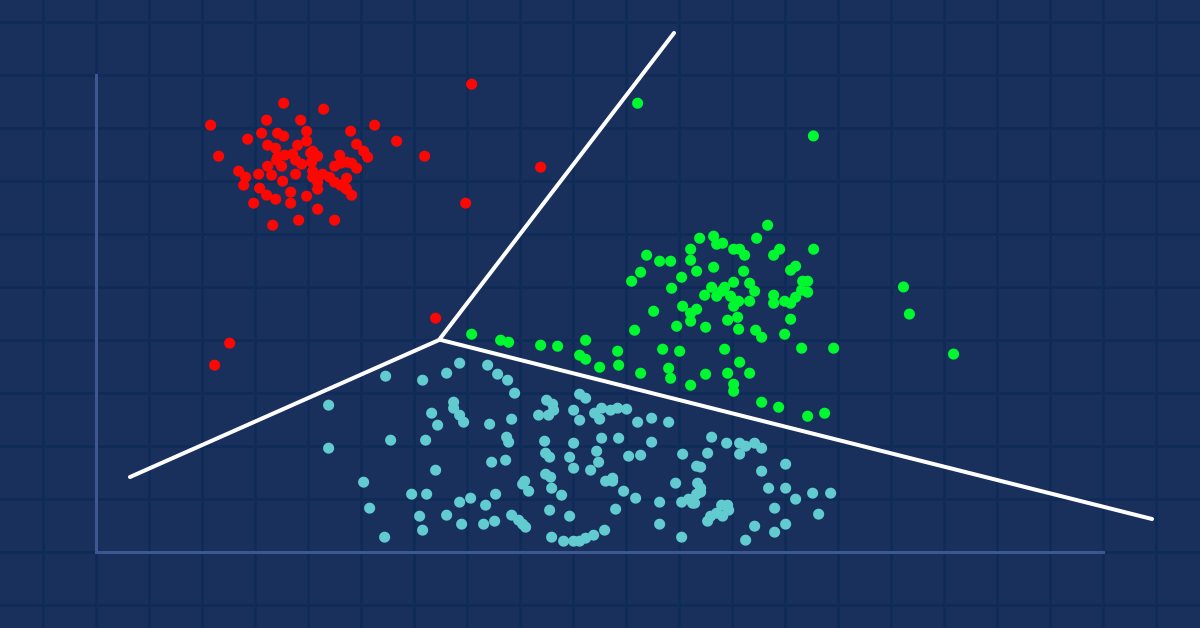
データサイエンスと機械学習(第08回)::簡単なMQL5でのK平均法
データサイエンティストやトレーダーにとってデータマイニングは非常に重要です。多くの場合、データは私たちが思っているほど単純ではありません。人間の目は、データセット内のささいな基本パターンと関係を理解できません。k平均法アルゴリズムがその助けになるかもしれません。調べてみましょう...


MQL5取引ツールキット(第1回):ポジション管理EX5ライブラリ
MQL5で様々なポジション操作を管理するための開発者用ツールキットの作成方法をご紹介します。この記事では、MQL5でポジション管理タスクを処理する際に発生するさまざまなエラーの自動処理とレポートも含め、簡単なものから高度なものまでポジション管理操作を実行する関数ライブラリ(ex5)の作成方法を紹介します。

ウィリアム・ギャンの手法(第1回):ギャンアングルインジケーターの作成
ギャン理論の本質は何でしょうか。ギャンアングルはどのように構築されるのでしょうか。本記事では、MetaTrader5向けのギャンアングルインジケーターを作成します。


機械学習や取引におけるメタモデル:取引注文のオリジナルタイミング
機械学習におけるメタモデル:人間がほとんど介在しない取引システムの自動作成 - いつ、どのように取引をおこなうかはモデルが自ら決定します。

DoEasyライブラリでのその他のクラス(第69部): チャットオブジェクトコレクションクラス
本稿からチャートオブジェクトコレクションクラスの開発を開始します。このクラスでは、サブウィンドウと指標とともにチャートオブジェクトのコレクションリストを保存し、選択したチャートとそのサブウィンドウ、または複数のチャートのリストを一度に操作する機能を提供します。


デイトレードLarry Connors RSI2平均回帰戦略
Larry Connorsは著名なトレーダー兼著者であり、特に2期間RSI (RSI2)などのクオンツトレーディングや戦略で知られています。RSI2は短期的な買われすぎ・売られすぎの市場状況を識別するのに役立ちます。本記事では、まず私たちの研究の動機を説明し、その後Connorsの代表的な3つの戦略をMQL5で再現し、S&P 500指数CFDのデイトレードに適用していきます。

MQL5 Market 一周年
MQL5 Marketがサービスを開始して、1年が経過しました。新しいサービスをMetaTrader5プラットフォームにおけるテクニカルインジケーターやトレーディングシステムの巨大ストアに変える困難な一年でした。