Artikel über das Programmieren und Anwenden von Handelsrobotern in MQL5

Expert Advisors erfüllen unterschiedliche Funktionen auf der Plattform MetaTrader. Handelroboter können Finanzinstrumente rund um die Uhr verfolgen, Trades kopieren, Berichte erstellen und abschicken, sogar dem Händler eine speizielle auf seine Bestellung entwickelte grafische Benutzeroberfläche bieten.
In den Artikeln sind Programmierverfahren, mathematische Ideen für Datenverarbeitung, Ratschläge für Erstellung und Bestellung von Handelsrobotern.
Neuer Artikel

Sie verpassen Handelsmöglichkeiten:
- Freie Handelsapplikationen
- Über 8.000 Signale zum Kopieren
- Wirtschaftsnachrichten für die Lage an den Finanzmärkte
Registrierung
Einloggen
Sie stimmen der Website-Richtlinie und den Nutzungsbedingungen zu.
Wenn Sie kein Benutzerkonto haben, registrieren Sie sich

MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 27): Gleitende Durchschnitte und der Anstellwinkel (Angle of Attack)
Der Anstellwinkel oder engl. „Angle of Attack“ ist eine oft zitierte Kennzahl, deren Steilheit stark mit der Stärke eines vorherrschenden Trends korreliert. Wir sehen uns an, wie es allgemein verwendet und verstanden wird, und untersuchen, ob es Änderungen gibt, die in der Art und Weise, wie es gemessen wird, zum Nutzen eines Handelssystems, das es verwendet, eingeführt werden könnten.

Entwicklung eines Qualitätsfaktors für Expert Advisors
In diesem Artikel sehen wir uns an, wie Sie eine Qualitätsbewertung entwickeln, die Ihr Expert Advisor im Strategietester anzeigen kann. Wir werden uns zwei bekannte Berechnungsmethoden ansehen – Van Tharp und Sunny Harris.


Quantitative Analyse in MQL5: Implementierung eines vielversprechenden Algorithmus
Wir werden der Frage nachgehen, was eine quantitative Analyse ist und wie sie von den wichtigsten Akteuren eingesetzt wird. Wir werden einen der Algorithmen für die quantitative Analyse in der Sprache MQL5 erstellen.


Ihrer eigenes LLM in einen EA integrieren (Teil 5): Handelsstrategie mit LLMs(I) entwickeln und testen – Feinabstimmung
Angesichts der rasanten Entwicklung der künstlichen Intelligenz sind Sprachmodelle (language models, LLMs) heute ein wichtiger Bestandteil der künstlichen Intelligenz, sodass wir darüber nachdenken sollten, wie wir leistungsstarke LLMs in unseren algorithmischen Handel integrieren können. Für die meisten Menschen ist es schwierig, diese leistungsstarken Modelle auf ihre Bedürfnisse abzustimmen, sie lokal einzusetzen und sie dann auf den algorithmischen Handel anzuwenden. In dieser Artikelserie werden wir Schritt für Schritt vorgehen, um dieses Ziel zu erreichen.

Automatisieren von Handelsstrategien in MQL5 (Teil 14): Stapelstrategie für den Handel mit statistischen MACD-RSI-Methoden
In diesem Artikel stellen wir die Stapelstrategie des Handels (Trading-Layering) vor, die MACD- und RSI-Indikatoren mit statistischen Methoden kombiniert, um den dynamischen Handel in MQL5 zu automatisieren. Wir untersuchen die Architektur dieses kaskadierenden Ansatzes, erläutern seine Implementierung anhand wichtiger Codesegmente und geben dem Leser eine Anleitung für die Backtests, um die Leistung zu optimieren. Abschließend wird das Potenzial der Strategie hervorgehoben und die Voraussetzungen für weitere Verbesserungen im automatisierten Handel geschaffen.


Neuronale Netze leicht gemacht (Teil 66): Explorationsprobleme beim Offline-Lernen
Modelle werden offline mit Daten aus einem vorbereiteten Trainingsdatensatz trainiert. Dies bietet zwar gewisse Vorteile, hat aber den Nachteil, dass die Informationen über die Umgebung stark auf die Größe des Trainingsdatensatzes komprimiert werden. Das wiederum schränkt die Möglichkeiten der Erkundung ein. In diesem Artikel wird eine Methode vorgestellt, die es ermöglicht, einen Trainingsdatensatz mit möglichst unterschiedlichen Daten zu füllen.

Praktische Entwicklung von Handelsstrategien
In diesem Artikel werden wir versuchen, unsere eigene Handelsstrategie zu entwickeln. Jede Handelsstrategie muss auf einer Art statistischem Vorteil beruhen. Außerdem sollte dieser Vorteil noch lange Zeit bestehen.


Vom Neuling zum Experten: Implementierung von Fibonacci-Strategien im Post-NFP-Handel
Auf den Finanzmärkten bleiben Retracements eine grundlegende Kraft: Kurse neigen dazu, nach Bewegungen jeder Größenordnung zurückzulaufen. Da Form und Tiefe eines Retracements ungewiss sind, stützen sich Händler auf mehrere Fibonacci-Niveaus mit unterschiedlicher Einflusswahrscheinlichkeit. Dieser Beitrag stellt eine verfeinerte Fibonacci-Strategie vor, die ereignisgetriebenes Marktverhalten einbezieht, um nach wichtigen Wirtschaftsnachrichten verlässlichere Ein- und Ausstiege zu finden.

MQL5-Assistenz-Techniken, die Sie kennen sollten (Teil 71): Verwendung der Muster des MACD und des OBV
Die Oszillatoren Moving-Average-Convergence-Divergence (MACD) und On-Balance-Volume (OBV) sind ein weiteres Paar von Indikatoren, die in Verbindung mit einem MQL5 Expert Advisor verwendet werden können. Wie in dieser Artikelserie üblich, ist diese Paarung komplementär, wobei der MACD die Trends bestätigt, während der OBV das Volumen überprüft. Wie üblich verwenden wir den MQL5-Assistenten, um das Potenzial dieser beiden zu erstellen und zu testen.

Neuronale Netze leicht gemacht (Teil 18): Assoziationsregeln
Als Fortsetzung dieser Artikelserie betrachten wir eine andere Art von Problemen innerhalb der Methoden des unüberwachten Lernens: die Ermittlung von Assoziationsregeln. Dieser Problemtyp wurde zuerst im Einzelhandel, insbesondere in Supermärkten, zur Analyse von Warenkörben eingesetzt. In diesem Artikel werden wir über die Anwendbarkeit solcher Algorithmen im Handel sprechen.

Neuronale Netze leicht gemacht (Teil 24): Verbesserung des Instruments für Transfer Learning
Im vorigen Artikel haben wir ein Tool zum Erstellen und Bearbeiten der Architektur neuronaler Netze entwickelt. Heute werden wir die Arbeit an diesem Instrument fortsetzen. Wir werden versuchen, sie nutzerfreundlicher zu gestalten. Dies mag ein Schritt weg von unserem Thema sein. Aber ist es nicht so, dass ein gut organisierter Arbeitsplatz eine wichtige Rolle bei der Erreichung dieses Ziels spielt?

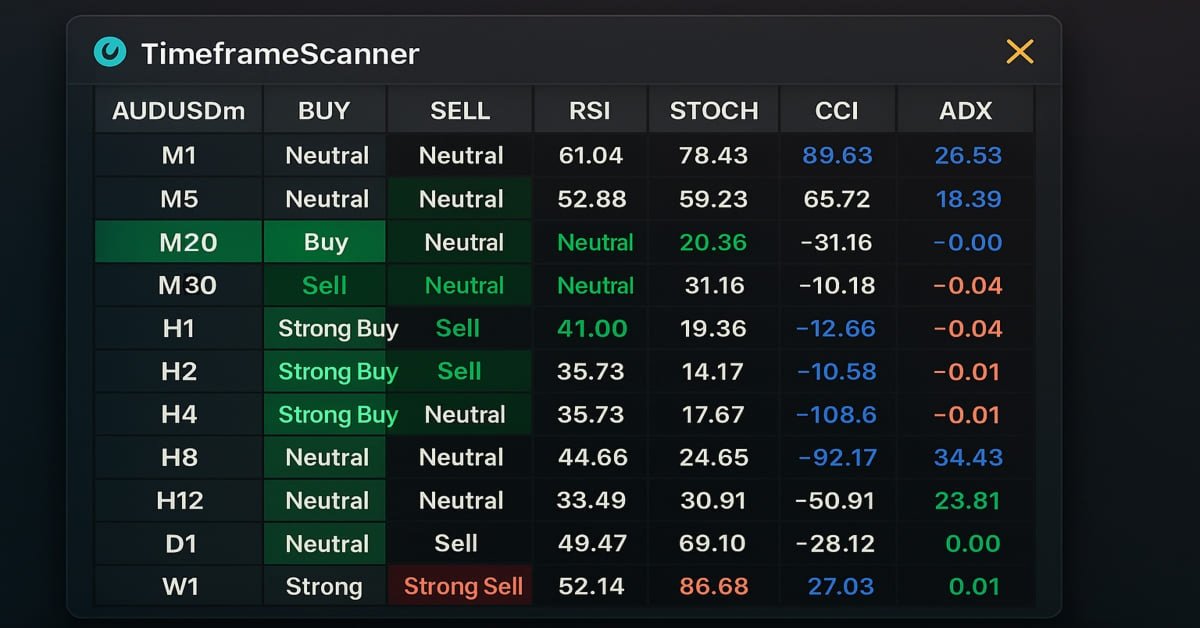
MQL5-Handelswerkzeuge (Teil 3): Aufbau eines Multi-Timeframe Scanner Dashboards für den strategischen Handel
In diesem Artikel bauen wir ein Multi-Timeframe-Scanner-Dashboard in MQL5, um Handelssignale in Echtzeit anzuzeigen. Wir planen eine interaktive Gitterschnittstelle, implementieren Signalberechnungen mit mehreren Indikatoren und fügen eine Schaltfläche zum Schließen hinzu. Der Artikel schließt mit Backtests und strategischen Handelsvorteilen


Neuronale Netze sind einfach (Teil 59): Dichotomy of Control (DoC)
Im vorigen Artikel haben wir uns mit dem Decision Transformer vertraut gemacht. Das komplexe stochastische Umfeld des Devisenmarktes erlaubte es uns jedoch nicht, das Potenzial der vorgestellten Methode voll auszuschöpfen. In diesem Artikel werde ich einen Algorithmus vorstellen, der die Leistung von Algorithmen in stochastischen Umgebungen verbessern soll.

Neuronale Netze leicht gemacht (Teil 63): Unüberwachtes Pretraining für Decision Transformer (PDT)
Wir setzen die Diskussion über die Familie der Entscheidungstransformationsmethoden fort. In einem früheren Artikel haben wir bereits festgestellt, dass das Training des Transformators, der der Architektur dieser Methoden zugrunde liegt, eine ziemlich komplexe Aufgabe ist und einen großen gekennzeichneten Datensatz für das Training erfordert. In diesem Artikel wird ein Algorithmus zur Verwendung von ungekennzeichneten Trajektorien für das vorläufige Modelltraining vorgestellt.

Einführung in MQL5 (Teil 4): Strukturen, Klassen und Zeitfunktionen beherrschen
Enthüllen wir die Geheimnisse der MQL5-Programmierung in unserem neuesten Artikel! Vertiefen wir uns in die Grundlagen von Strukturen, Klassen und Zeitfunktionen und machen uns mit der Programmierung vertraut. Egal, ob Sie Anfänger oder erfahrener Entwickler sind, unser Leitfaden vereinfacht komplexe Konzepte und bietet wertvolle Einblicke für die Beherrschung von MQL5. Verbessern Sie Ihre Programmierkenntnisse und bleiben Sie in der Welt des algorithmischen Handels an der Spitze!

Automatisieren von Handelsstrategien in MQL5 (Teil 4): Aufbau eines mehrstufigen Zone Recovery Systems
In diesem Artikel entwickeln wir ein mehrstufiges Zone Recovery System in MQL5, das den RSI zur Erzeugung von Handelssignalen nutzt. Jede Signalinstanz wird dynamisch zu einer Array-Struktur hinzugefügt, sodass das System mehrere Signale gleichzeitig innerhalb der Zonenwiederherstellungslogik verwalten kann. Mit diesem Ansatz zeigen wir, wie man komplexe Handelsverwaltungsszenarien effektiv handhabt und gleichzeitig einen skalierbaren und robusten Codeentwurf beibehält.

Neuronale Netze leicht gemacht (Teil 56): Nuklearnorm als Antrieb für die Erkundung nutzen
Die Untersuchung der Umgebung beim Verstärkungslernen ist ein dringendes Problem. Wir haben uns bereits mit einigen Ansätzen beschäftigt. In diesem Artikel werden wir uns eine weitere Methode ansehen, die auf der Maximierung der Nuklearnorm beruht. Es ermöglicht den Agenten, Umgebungszustände mit einem hohen Maß an Neuartigkeit und Vielfalt zu erkennen.


Automatisieren von Handelsstrategien in MQL5 (Teil 41): Candle Range Theory (CRT) – Akkumulation, Manipulation, Distribution (AMD)
In diesem Artikel entwickeln wir das Handelssystem der Candle Range Theory (CRT, Theorie des Kerzenbereichs) in MQL5, das Akkumulationsbereiche auf einem bestimmten Zeitrahmen identifiziert, Durchbrüche mit Manipulationstiefenfilterung erkennt und Umkehrungen für Einstiegsgeschäfte in der Distributionsphase bestätigt. Das System unterstützt dynamische oder statische Stop-Loss- und Take-Profit-Berechnungen auf der Grundlage von Risiko-Ertrags-Verhältnissen, optionale Trailing-Stops und Positionslimits pro Richtung für ein kontrolliertes Risikomanagement.

Neuronale Netze leicht gemacht (Teil 47): Kontinuierlicher Aktionsraum
In diesem Artikel erweitern wir das Aufgabenspektrum unseres Agenten. Der Ausbildungsprozess wird einige Aspekte des Geld- und Risikomanagements umfassen, die ein wesentlicher Bestandteil jeder Handelsstrategie sind.

Datenkennzeichnung für die Zeitreihenanalyse (Teil 3):Beispiel für die Verwendung von Datenkennzeichnungen
In dieser Artikelserie werden verschiedene Methoden zur Kennzeichnung (labeling) von Zeitreihen vorgestellt, mit denen Daten erstellt werden können, die den meisten Modellen der künstlichen Intelligenz entsprechen. Eine gezielte und bedarfsgerechte Kennzeichnung von Daten kann dazu führen, dass das trainierte Modell der künstlichen Intelligenz besser mit dem erwarteten Design übereinstimmt, die Genauigkeit unseres Modells verbessert wird und das Modell sogar einen qualitativen Sprung machen kann!

Aufbau eines Modells von Kerzen, Trend und Nebenbedingungen (Teil 1): Für EAs und technische Indikatoren
Dieser Artikel richtet sich an Anfänger und Profi-MQL5-Entwickler. Es stellt einen Code zur Verfügung, um signalgenerierende Indikatoren zu definieren und auf Trends in höheren Zeitrahmen zu beschränken. Auf diese Weise können Händler ihre Strategien verbessern, indem sie eine breitere Marktperspektive einbeziehen, was zu potenziell robusteren und zuverlässigeren Handelssignalen führt.


Neuronale Netze leicht gemacht (Teil 46): Goal-conditioned reinforcement learning (GCRL, zielgerichtetes Verstärkungslernen)
In diesem Artikel werfen wir einen Blick auf einen weiteren Ansatz des Reinforcement Learning. Es wird als Goal-conditioned reinforcement learning (GCRL, zielgerichtetes Verstärkungslernen) bezeichnet. Bei diesem Ansatz wird ein Agent darauf trainiert, verschiedene Ziele in bestimmten Szenarien zu erreichen.

Erfahren Sie, wie Sie ein Handelssystem anhand des Relative Vigor Index entwickeln können
Ein neuer Artikel in unserer Serie darüber, wie man ein Handelssystem anhand eines beliebten technischen Indikators entwickelt. In diesem Artikel werden wir lernen, wie man das mit Hilfe des Relativen Vigot-Index-Indikators tun kann.


Neuronale Netze leicht gemacht (Teil 54): Einsatz von Random Encoder für eine effiziente Forschung (RE3)
Wann immer wir Methoden des Verstärkungslernens in Betracht ziehen, stehen wir vor dem Problem der effizienten Erkundung der Umgebung. Die Lösung dieses Problems führt häufig dazu, dass der Algorithmus komplizierter wird und zusätzliche Modelle trainiert werden müssen. In diesem Artikel werden wir einen alternativen Ansatz zur Lösung dieses Problems betrachten.

Lernen Sie, wie man ein Handelssystem mit dem OBV entwickelt
Dies ist ein neuer Artikel, der unsere Serie für Anfänger fortsetzt, in der es darum geht, wie man ein Handelssystem basierend auf einigen der beliebten Indikatoren entwirft. Wir werden einen neuen Indikator kennenlernen, nämlich das On Balance Volume (OBV), und wir werden lernen, wie wir ihn verwenden und ein darauf basierendes Handelssystem entwerfen können.


Aufbau des Kerzenmodells Trend-Constraint (Teil 5): Nachrichtensystem (Teil II)
Heute besprechen wir eine funktionierende Telegram-Integration für MetaTrader 5 Indikator-Benachrichtigungen, die die Leistungsfähigkeit von MQL5 in Zusammenarbeit mit Python und der Telegram Bot API nutzt. Wir werden alles im Detail erklären, damit niemand etwas verpasst. Am Ende dieses Projekts werden Sie wertvolle Erkenntnisse gewonnen haben, die Sie in Ihren Projekten anwenden können.


Vom Neuling zum Experten: Animierte Nachrichtenschlagzeile mit MQL5 (VII) – Post-Impact-Strategie für den Nachrichtenhandel
In den ersten Minuten nach der Veröffentlichung einer wichtigen Wirtschaftsnachricht ist das Risiko eines „Whipsaw“ extrem hoch. In diesem kurzen Zeitfenster können Kursbewegungen unberechenbar und volatil sein und oft beide Seiten von schwebenden Aufträgen auslösen. Kurz nach der Veröffentlichung – in der Regel innerhalb einer Minute – stabilisiert sich der Markt in der Regel und nimmt den vorherrschenden Trend wieder auf oder korrigiert ihn mit der üblichen Volatilität. In diesem Abschnitt werden wir einen alternativen Ansatz für den Nachrichtenhandel untersuchen, um seine Wirksamkeit als wertvolle Ergänzung zum Instrumentarium eines Händlers zu bewerten. Lesen Sie weiter, um weitere Einblicke und Details zu dieser Diskussion zu erhalten.


Kombinatorisch symmetrische Kreuzvalidierung in MQL5
In diesem Artikel stellen wir die Implementierung der kombinatorisch symmetrischen Kreuzvalidierung in reinem MQL5 vor, um den Grad der Überanpassung nach der Optimierung einer Strategie unter Verwendung des langsamen vollständigen Algorithmus des Strategietesters zu messen.

Entwurfsmuster in der Softwareentwicklung und MQL5 (Teil 3): Verhaltensmuster 1
Ein neuer Artikel aus der Reihe der Artikel über Entwurfmuster. Wir werden einen Blick auf einen seiner Typen werfen, nämlich den Verhaltensmuster, um zu verstehen, wie wir Kommunikationsmethoden zwischen erstellten Objekten effektiv aufbauen können. Durch die Vervollständigung dieser Verhaltensmuster werden wir in der Lage sein zu verstehen, wie wir eine wiederverwendbare, erweiterbare und getestete Software erstellen und aufbauen können.


Neuronale Netze leicht gemacht (Teil 60): Online Decision Transformer (ODT)
Die letzten beiden Artikel waren der Decision-Transformer-Methode gewidmet, die Handlungssequenzen im Rahmen eines autoregressiven Modells der gewünschten Belohnungen modelliert. In diesem Artikel werden wir uns einen weiteren Optimierungsalgorithmus für diese Methode ansehen.

Neuronale Netze leicht gemacht (Teil 36): Relationales Verstärkungslernen
In den Verstärkungslernmodellen, die wir im vorherigen Artikel besprochen haben, haben wir verschiedene Varianten von Faltungsnetzwerken verwendet, die in der Lage sind, verschiedene Objekte in den Originaldaten zu identifizieren. Der Hauptvorteil von Faltungsnetzen ist die Fähigkeit, Objekte unabhängig von ihrer Position zu erkennen. Gleichzeitig sind Faltungsnetzwerke nicht immer leistungsfähig, wenn es zu verschiedenen Verformungen von Objekten und Rauschen kommt. Dies sind die Probleme, die das relationale Modell lösen kann.


Integrieren Sie Ihr eigenes LLM in einen EA (Teil 5): Handelsstrategie mit LLMs(IV) entwickeln und testen - Test der Handelsstrategie
Angesichts der rasanten Entwicklung der künstlichen Intelligenz sind Sprachmodelle (language models, LLMs) heute ein wichtiger Bestandteil der künstlichen Intelligenz, sodass wir darüber nachdenken sollten, wie wir leistungsstarke LLMs in unseren algorithmischen Handel integrieren können. Für die meisten Menschen ist es schwierig, diese leistungsstarken Modelle auf ihre Bedürfnisse abzustimmen, sie lokal einzusetzen und sie dann auf den algorithmischen Handel anzuwenden. In dieser Artikelserie werden wir Schritt für Schritt vorgehen, um dieses Ziel zu erreichen.


Verschaffen Sie sich einen Vorteil auf jedem Markt (Teil II): Vorhersage technischer Indikatoren
Wussten Sie, dass die Vorhersage bestimmter technischer Indikatoren genauer ist als die Vorhersage des zugrunde liegenden Preises eines gehandelten Symbols? Lernen Sie mit uns, wie Sie diese Erkenntnisse für bessere Handelsstrategien nutzen können.


Entwurfsmuster in der Softwareentwicklung und MQL5 (Teil 2): Strukturelle Muster
In diesem Artikel werden wir unsere Artikel über Entwurfsmuster fortsetzen, nachdem wir gelernt haben, wie wichtig dieses Thema für uns als Entwickler ist, um erweiterbare, zuverlässige Anwendungen nicht nur mit der Programmiersprache MQL5, sondern auch mit anderen zu entwickeln. Wir werden eine andere Art von Entwurfsmustern kennenlernen, nämlich die strukturellen, um zu lernen, wie man Systeme entwirft, indem man das, was wir als Klassen haben, zur Bildung größerer Strukturen verwendet.


Entwicklung eines Expertenberaters für mehrere Währungen (Teil 3): Überarbeitung der Architektur
Wir haben bereits einige Fortschritte bei der Entwicklung eines Mehrwährungs-EAs mit mehreren parallel arbeitenden Strategien gemacht. In Anbetracht der gesammelten Erfahrungen sollten wir die Architektur unserer Lösung überprüfen und versuchen, sie zu verbessern, bevor wir zu weit vorpreschen.

Lernen Sie, wie man ein Handelssystem mit Bill Williams' MFI entwickelt
Dies ist ein neuer Artikel in der Serie, in der wir lernen, wie man ein Handelssystem auf der Grundlage beliebter technischer Indikatoren entwickelt. Dieses Mal werden wir den Market Facilitation Index von Bill Williams (BW MFI) besprechen.

Automatisieren von Handelsstrategien in MQL5 (Teil 5): Die Entwicklung der Strategie „Adaptive Crossover RSI Trading Suite“
In diesem Artikel entwickeln wir ein System für die Strategie „Adaptive Crossover RSI Trading Suite“, das das Kreuzen der gleitende Durchschnitte mit Periodenlängen von 14 und 50 als Signale verwendet, die durch einen 14-periodischen RSI-Filter bestätigt werden. Das System umfasst einen Filter für den Handelstag, Signalpfeile mit Kommentaren und ein Echtzeit-Dashboard zur Überwachung. Dieser Ansatz gewährleistet Präzision und Anpassungsfähigkeit beim automatisierten Handel.


Wie man einen einfachen Multi-Currency Expert Advisor mit MQL5 erstellt (Teil 7): Signale von ZigZag und dem Awesome Oszillator
Der Multi-Currency Expert Advisor in diesem Artikel ist ein Expert Advisor für den automatisierten Handel, der den ZigZag-Indikator und den Awesome Oscillator als Signale verwendet.

Entwicklung eines Expertenberaters für mehrere Währungen (Teil 1): Zusammenarbeit von mehreren Handelsstrategien
Es gibt eine ganze Reihe von verschiedenen Handelsstrategien. Daher kann es sinnvoll sein, mehrere Strategien parallel anzuwenden, um Risiken zu diversifizieren und die Stabilität der Handelsergebnisse zu erhöhen. Wenn jedoch jede Strategie als separater Expert Advisor (EA) implementiert wird, wird die Verwaltung ihrer Arbeit auf einem Handelskonto sehr viel schwieriger. Um dieses Problem zu lösen, wäre es sinnvoll, den Betrieb verschiedener Handelsstrategien innerhalb eines einzigen EA zu implementieren.

Klassische Strategien neu interpretieren (Teil II): Bollinger-Bänder Ausbrüche
Dieser Artikel untersucht eine Handelsstrategie, die die lineare Diskriminanzanalyse (LDA) mit Bollinger-Bändern integriert und kategorische Zonenvorhersagen für strategische Markteinstiegssignale nutzt.