Artikel über die Integration des MetaTrader 5 mithilfe von MQL5

Händler werden mit interessanten Aufgaben konfrontiert, die häufig innovative Ansätze verlangen. Hier können Sie Artikel finden, in denen unkonventionelle Lösungen für die Evaluirung, Analyse und Bearbeitung von Preisdaten und Handelsergebnissen vorgestellt sind. Darüber hinaus können Sie Artikel über die Anbindung von Datenbanken und ICQ, Verwendung von OpenCL und sozialen Netzwerken, Delphi und C# - finden.
Lesen Sie die Artikel und erfahren Sie, wie man spezielle mathematische und neuronale Pakete nutzt und vieles mehr. Werden Sie Autor und teilen Sie Ihr Wissen mit der MQL5.community.
Neuer Artikel

Sie verpassen Handelsmöglichkeiten:
- Freie Handelsapplikationen
- Über 8.000 Signale zum Kopieren
- Wirtschaftsnachrichten für die Lage an den Finanzmärkte
Registrierung
Einloggen
Sie stimmen der Website-Richtlinie und den Nutzungsbedingungen zu.
Wenn Sie kein Benutzerkonto haben, registrieren Sie sich


Entwicklung des Price Action Analysis Toolkit (Teil 34): Umwandlung von Marktrohdaten in Prognosemodellen mithilfe einer fortschrittlichen Pipeline der Datenerfassung
Haben Sie schon einmal einen plötzlichen Marktanstieg verpasst oder wurden Sie von einem solchen überrascht? Der beste Weg, aktuelle Ereignisse zu antizipieren, besteht darin, aus historischen Mustern zu lernen. Mit dem Ziel, ein ML-Modell zu trainieren, zeigt Ihnen dieser Artikel zunächst, wie Sie ein Skript in MetaTrader 5 erstellen, das historische Daten aufnimmt und sie zur Speicherung an Python sendet. Lesen Sie weiter, um die einzelnen Schritte in Aktion zu sehen.


Entwicklung eines Expertenberaters für mehrere Währungen (Teil 13): Automatisierung der zweiten Phase — Aufteilung in Gruppen
Die erste Stufe der automatischen Optimierung haben wir bereits umgesetzt. Wir führen die Optimierung für verschiedene Symbole und Zeiträume nach mehreren Kriterien durch und speichern Informationen über die Ergebnisse jedes Durchgangs in der Datenbank. Nun werden wir die besten Gruppen von Parametersätzen aus den in der ersten Stufe gefundenen auswählen.


Vom Neuling zum Experten: Forex Markt Perioden
Jede Marktperiode hat einen Anfang und ein Ende und schließt jeweils mit einem Preis, der die Stimmung definiert – ähnlich wie bei Kerzen. Anhand dieser Bezugspunkte können wir die vorherrschende Marktstimmung einschätzen und erkennen, ob Auf- oder Abwärtskräfte die Kontrolle haben. In dieser Diskussion machen wir einen wichtigen Schritt nach vorn, indem wir eine neue Funktion innerhalb des Market Periods Synchronizer entwickeln – eine Funktion, die Forex-Marktsitzungen visualisiert, um fundiertere Handelsentscheidungen zu unterstützen. Dieses Tool kann besonders hilfreich sein, um in Echtzeit festzustellen, welche Seite – Bullen oder Bären – die Sitzung dominiert. Erforschen wir dieses Konzept und entdecken wir die Erkenntnisse, die es bietet.


Algorithmen zur Optimierung mit Populationen: Künstliche multisoziale Suchobjekte (MSO)
Dies ist eine Fortsetzung des vorangegangenen Artikels, der sich mit dem Konzept der sozialen Gruppen befasst. In dem Artikel wird die Entwicklung sozialer Gruppen anhand von Bewegungs- und Gedächtnisalgorithmen untersucht. Die Ergebnisse werden dazu beitragen, die Entwicklung sozialer Systeme zu verstehen und sie bei der Optimierung und Suche nach Lösungen anzuwenden.

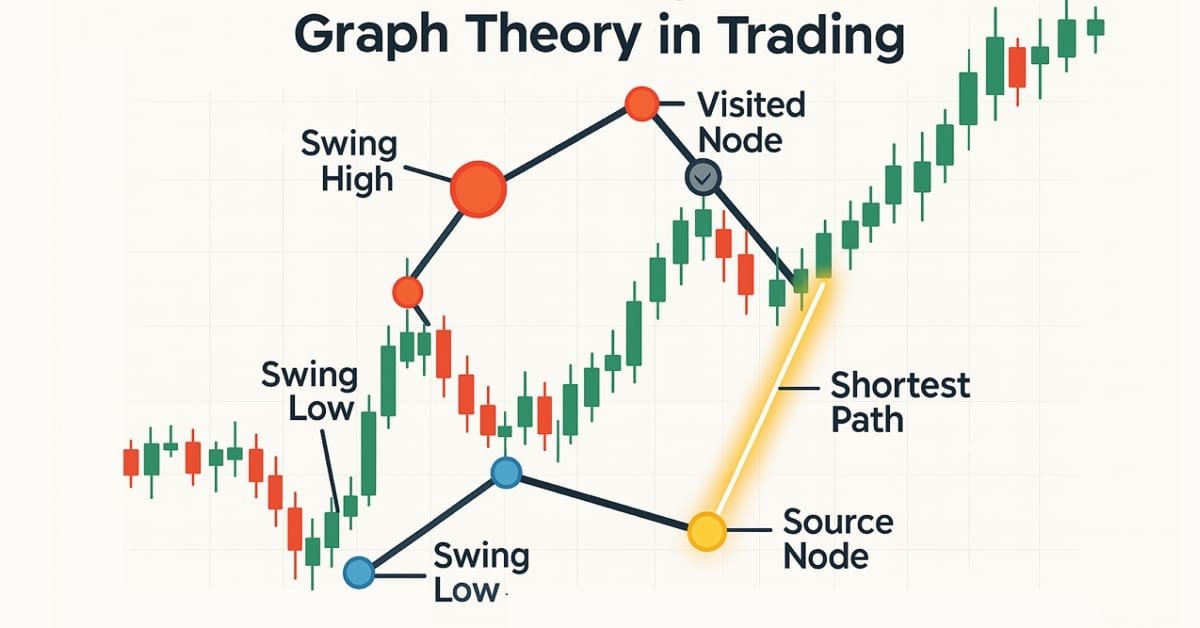
Graphentheorie: Dijkstras Algorithmus angewandt im Handel
Dijkstras Algorithmus, eine klassische Lösung für den kürzesten Weg in der Graphentheorie, kann Handelsstrategien durch die Modellierung von Marktnetzwerken optimieren. Händler können damit die effizientesten Routen in den Kerzen-Chartdaten finden.


Vom Neuling zum Experten: Prädiktive Preispfade
Fibonacci-Levels bieten einen praktischen Rahmen, der von den Märkten oft beachtet wird und Preiszonen aufzeigt, in denen Reaktionen wahrscheinlicher sind. In diesem Artikel erstellen wir einen Expert Advisor, der die Logik des Fibonacci-Retracements anwendet, um wahrscheinliche künftige Bewegungen zu antizipieren und Rücksetzer mit schwebenden Aufträgen zu handeln. Erkunden Sie den gesamten Arbeitsablauf – von der Umkehr-Erkennung über die Pegelaufzeichnung und Risikokontrolle bis hin zur Ausführung.

Erstellen von einem Trading Administrator Panel in MQL5 (Teil VI): Schnittstelle für mehrere Funktionen (I)
Die Rolle des Handelsadministrators geht über die reine Telegram-Kommunikation hinaus; er kann auch verschiedene Kontrolltätigkeiten ausüben, einschließlich Auftragsmanagement, Positionsverfolgung und Schnittstellenanpassung. In diesem Artikel geben wir praktische Einblicke in die Erweiterung unseres Programms zur Unterstützung mehrerer Funktionalitäten in MQL5. Dieses Update zielt darauf ab, die Beschränkung des aktuellen Admin Panels zu überwinden, das sich in erster Linie auf die Kommunikation konzentriert, und ermöglicht es, ein breiteres Spektrum von Aufgaben zu bewältigen.

Nichtlineare Regressionsmodelle an der Börse
Nichtlineare Regressionsmodelle an der Börse: Ist es möglich, die Finanzmärkte vorherzusagen? Betrachten wir die Erstellung eines Modells für die Vorhersage der Preise für EURUSD, und machen zwei Roboter auf der Grundlage - in Python und MQL5.


Umstellung auf MQL5 Algo Forge (Teil 3): Verwendung externer Repositories für die eigenen Projekte
Lassen Sie uns untersuchen, wie Sie externen Code aus einem beliebigen Repository im MQL5 Algo Forge Speicher in Ihr eigenes Projekt integrieren können. In diesem Artikel wenden wir uns endlich dieser vielversprechenden, aber auch komplexeren Aufgabe zu: wie man Bibliotheken aus Drittanbieter-Repositories innerhalb von MQL5 Algo Forge praktisch verbindet und verwendet.

MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 68): Verwendung von TRIX-Mustern und des Williams Percent Range mit einem Cosinus-Kernel-Netzwerk
Wir knüpfen an unseren letzten Artikel an, in dem wir das Indikatorpaar TRIX und Williams Percent Range vorstellten, und überlegen, wie dieses Indikatorpaar durch maschinelles Lernen erweitert werden kann. TRIX und Williams Percent sind ein Trend- und Unterstützungs-/Widerstandspaar, das sich gegenseitig ergänzt. Unser Ansatz des maschinellen Lernens verwendet ein neuronales Faltungsnetzwerk, das bei der Feinabstimmung der Prognosen dieses Indikatorpaares den Kosinus-Kernel in seine Architektur einbezieht. Wie immer wird dies in einer nutzerdefinierten Signalklassendatei durchgeführt, die mit dem MQL5-Assistenten arbeitet, um einen Expert Advisor zusammenzustellen.


Risikomodell für ein Portfolio unter Verwendung des Kelly-Kriteriums und der Monte-Carlo-Simulation
Seit Jahrzehnten verwenden Händler die Formel des Kelly-Kriteriums, um den optimalen Anteil des Kapitals für eine Investition oder eine Wette zu bestimmen, um das langfristige Wachstum zu maximieren und gleichzeitig das Risiko des Ruins zu minimieren. Das blinde Befolgen des Kelly-Kriteriums auf der Grundlage der Ergebnisse eines einzigen Backtests ist jedoch für einzelne Händler oft gefährlich, da beim Live-Handel der Handelsvorsprung im Laufe der Zeit abnimmt und die vergangene Leistung keine Vorhersage für das zukünftige Ergebnis ist. In diesem Artikel werde ich einen realistischen Ansatz für die Anwendung des Kelly-Kriteriums für die Risikoallokation eines oder mehrerer EAs in MetaTrader 5 vorstellen und dabei die Ergebnisse der Monte-Carlo-Simulation von Python einbeziehen.

Vom Neuling zum Experten: Animierte Nachrichtenüberschrift mit MQL5 (XI) – Korrelation im Nachrichtenhandel
In diesem Beitrag werden wir untersuchen, wie das Konzept der Finanzkorrelation angewendet werden kann, um die Entscheidungseffizienz beim Handel mit mehreren Symbolen während der Ankündigung wichtiger wirtschaftlicher Ereignisse zu verbessern. Der Schwerpunkt liegt dabei auf der Bewältigung des erhöhten Risikos, das durch die erhöhte Volatilität bei der Veröffentlichung von Nachrichten entsteht.

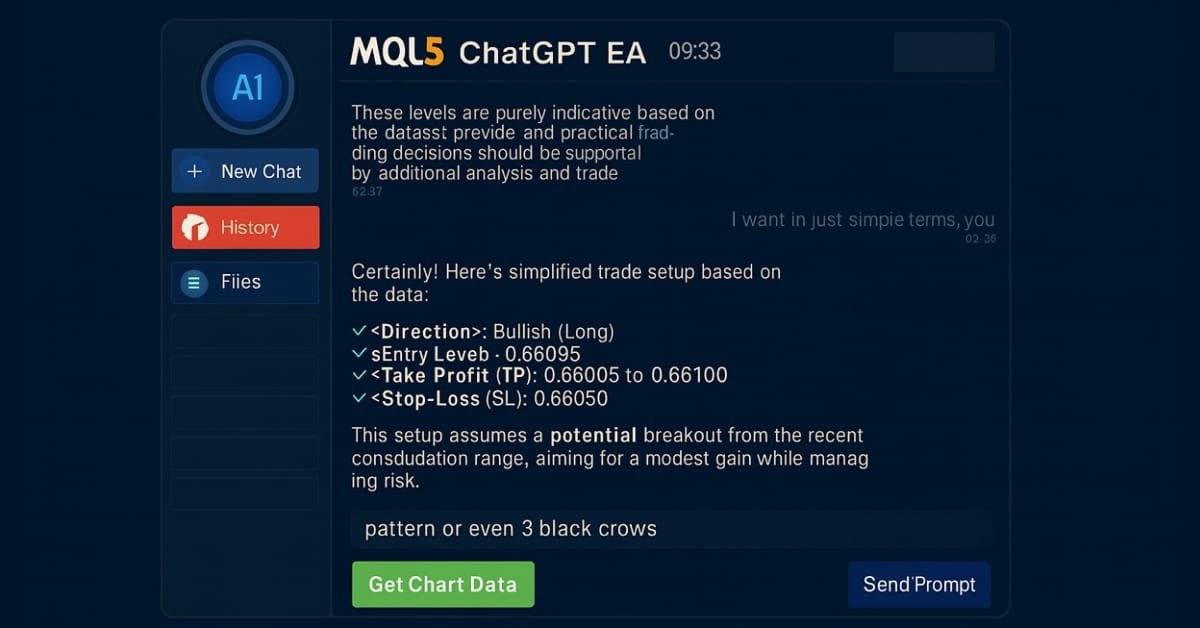
Aufbau von KI-gestützten Handelssystemen in MQL5 (Teil 4): Überwindung mehrzeiliger Eingaben, Sicherstellung der Chat-Persistenz und Generierung von Signalen
In diesem Artikel erweitern wir das in ChatGPT integrierte Programm in MQL5, indem wir die Beschränkungen bei mehrzeiligen Eingaben durch eine verbesserte Textdarstellung überwinden, eine Seitenleiste für die Navigation im persistenten Chatspeicher mit AES256-Verschlüsselung und ZIP-Komprimierung einführen und erste Handelssignale durch die Integration von Chart-Daten erzeugen.


MetaTrader trifft auf Google Sheets mit Pythonanywhere: Ein Leitfaden für einen sicheren Datenfluss
Dieser Artikel zeigt einen sicheren Weg, um MetaTrader-Daten in Google Sheets zu exportieren. Google Sheet ist die wertvollste Lösung, da es cloudbasiert ist und die dort gespeicherten Daten jederzeit und von überall abgerufen werden können. So können Händler jederzeit und von jedem Ort aus auf die in Google Sheet exportierten Handels- und zugehörigen Daten zugreifen und weitere Analysen für den zukünftigen Handel durchführen.


Vereinfachen von Datenbanken in MQL5 (Teil 2): Verwendung von Metaprogrammierung zur Erstellung von Entitäten
Wir haben die fortgeschrittene Verwendung von #define für die Metaprogrammierung in MQL5 erforscht, indem wir Entitäten erstellt haben, die Tabellen und Spaltenmetadaten (Typ, Primärschlüssel, Autoinkrement, Nullbarkeit usw.) darstellen. Wir haben diese Definitionen in TickORM.mqh zentralisiert, wodurch die Generierung von Metadatenklassen automatisiert und der Weg für eine effiziente Datenmanipulation durch den ORM geebnet wird, ohne dass SQL manuell geschrieben werden muss.

Erstellen eines Handelsadministrator-Panels in MQL5 (Teil II): Verbesserte Reaktionsfähigkeit und schnelle Nachrichtenübermittlung
In diesem Artikel werden wir die Reaktionsfähigkeit des Admin Panels verbessern, das wir zuvor erstellt haben. Darüber hinaus werden wir die Bedeutung der schnellen Nachrichtenübermittlung im Zusammenhang mit Handelssignalen untersuchen.

Integration von Discord mit MetaTrader 5: Aufbau eines Handels-Bots mit Echtzeit-Benachrichtigungen
In diesem Artikel wird gezeigt, wie MetaTrader 5 und ein Discord-Server integriert werden können, um Handelsbenachrichtigungen in Echtzeit von jedem Ort aus zu erhalten. Wir werden sehen, wie man die Plattform und Discord konfiguriert, um die Übermittlung von Benachrichtigungen an Discord zu ermöglichen. Wir werden auch Sicherheitsfragen behandeln, die im Zusammenhang mit der Verwendung von WebRequests und Webhooks für solche Alarmierungslösungen auftreten.


MQL5 Handels-Toolkit (Teil 4): Entwicklung einer EX5-Bibliothek zur Verwaltung der Handelsgeschichte
Lernen Sie, wie Sie geschlossene Positionen, Aufträge und Deals mit MQL5 abrufen, verarbeiten, klassifizieren, sortieren, analysieren und verwalten können, indem Sie in einer detaillierten Schritt-für-Schritt-Anleitung eine umfangreiche History Management EX5 Library erstellen.

Die Rolle der Qualität von Zufallszahlengeneratoren für die Effizienz von Optimierungsalgorithmen
In diesem Artikel werden wir uns den Mersenne-Twister-Zufallszahlengenerator ansehen und ihn mit dem Standardgenerator in MQL5 vergleichen. Wir werden auch herausfinden, welchen Einfluss die Qualität des Zufallszahlengenerators auf die Ergebnisse der Optimierungsalgorithmen hat.


Integration von MQL5 mit Datenverarbeitungspaketen (Teil 3): Verbesserte Datenvisualisierung
In diesem Artikel werden wir eine erweiterte Datenvisualisierung durchführen, indem wir über einfache Charts hinausgehen und Funktionen wie Interaktivität, geschichtete Daten und dynamische Elemente einbeziehen, die es Händlern ermöglichen, Trends, Muster und Korrelationen effektiver zu untersuchen.

Erstellen eines Handelsadministrator-Panels in MQL5 (Teil VII): Vertrauenswürdiger Nutzer, Wiederherstellung und Kryptografie
Sicherheitsabfragen, wie die, die jedes Mal ausgelöst werden, wenn Sie den Chart aktualisieren, ein neues Paar zum Chat mit dem Admin Panel EA hinzufügen oder das Terminal neu starten, können lästig werden. In dieser Diskussion werden wir eine Funktion untersuchen und implementieren, die die Anzahl der Anmeldeversuche verfolgt, um einen vertrauenswürdigen Nutzer zu identifizieren. Nach einer bestimmten Anzahl von Fehlversuchen geht die Anwendung zu einem erweiterten Anmeldeverfahren über, das auch die Wiederherstellung des Passcodes für Nutzer erleichtert, die ihn vergessen haben. Außerdem werden wir uns damit beschäftigen, wie Kryptographie effektiv in das Admin Panel integriert werden kann, um die Sicherheit zu erhöhen.

Erstellen eines Handelsadministrator-Panels in MQL5 (Teil XI): Modernes Merkmal Kommunikationsschnittstelle (I)
Heute konzentrieren wir uns auf die Verbesserung der Messaging-Schnittstelle des Kommunikationspanels, um sie an die Standards moderner, leistungsstarker Kommunikationsanwendungen anzupassen. Diese Verbesserung wird durch eine Aktualisierung der Klasse CommunicationsDialog erreicht. Begleiten Sie uns in diesem Artikel und in der Diskussion, wenn wir die wichtigsten Erkenntnisse erkunden und die nächsten Schritte bei der Weiterentwicklung der Schnittstellenprogrammierung mit MQL5 skizzieren.


Vom Neuling zum Experten: Backend Operations Monitor mit MQL5
Die Verwendung einer vorgefertigten Lösung im Handel, ohne sich mit der internen Funktionsweise des Systems zu befassen, mag zwar beruhigend klingen, doch ist dies für Entwickler nicht immer der Fall. Irgendwann tritt ein Upgrade, eine Leistungsstörung oder ein unerwarteter Fehler auf, und es ist wichtig, genau zu wissen, woher das Problem kommt, um es schnell zu diagnostizieren und zu beheben. Die heutige Diskussion konzentriert sich auf die Aufdeckung dessen, was normalerweise hinter den Kulissen eines Expert Advisors passiert, und auf die Entwicklung einer nutzerdefinierten Klasse für die Anzeige und Protokollierung von Backend-Prozessen mit MQL5. Dies gibt sowohl Entwicklern als auch Händlern die Möglichkeit, Fehler schnell zu lokalisieren, das Verhalten zu überwachen und auf spezifische Diagnoseinformationen für jeden EA zuzugreifen.

MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 62): Nutzung der Muster von ADX und CCI mit Reinforcement-Learning TRPO
Der ADX-Oszillator und der CCI-Oszillator sind Trendfolge- und Momentum-Indikatoren, die bei der Entwicklung eines Expert Advisors miteinander kombiniert werden können. Wir machen dort weiter, wo wir im letzten Artikel aufgehört haben, indem wir untersuchen, wie das Training in der Praxis und die Aktualisierung unseres entwickelten Modells dank des Verstärkungslernens erfolgen kann. Wir verwenden einen Algorithmus, den wir in dieser Serie noch behandeln werden, die sogenannte Trusted Region Policy Optimization (Optimierung vertrauenswürdiger Regionen). Und wie immer erlaubt uns die Zusammenstellung von Expert Advisors durch den MQL5-Assistenten, unser(e) Modell(e) zum Testen viel schneller und auch so einzurichten, dass es mit verschiedenen Signaltypen verteilt und getestet werden kann.


Population ADAM (Adaptive Moment Estimation)
Der Artikel stellt die Umwandlung des bekannten und beliebten ADAM-Gradientenoptimierungsverfahrens in einen Populationsalgorithmus und dessen Modifikation durch die Einführung hybrider Individuen vor. Der neue Ansatz ermöglicht die Schaffung von Agenten, die Elemente erfolgreicher Entscheidungen mit Hilfe von Wahrscheinlichkeitsverteilungen kombinieren. Die wichtigste Innovation ist die Bildung hybrider Populationen, die adaptiv Informationen aus den vielversprechendsten Lösungen sammeln und so die Effizienz der Suche in komplexen mehrdimensionalen Räumen erhöhen.


Vom Neuling zum Experten: Detaillierte Handelsberichte mit Reporting EA beherrschen
In diesem Artikel befassen wir uns mit der Verbesserung der Details von Handelsberichten und der Übermittlung des endgültigen Dokuments per E-Mail im PDF-Format. Dies stellt eine Weiterentwicklung unserer bisherigen Arbeit dar, da wir weiterhin erforschen, wie wir die Leistungsfähigkeit von MQL5 und Python nutzen können, um Handelsberichte in den bequemsten und professionellsten Formaten zu erstellen und zu planen. Nehmen Sie an dieser Diskussion teil und erfahren Sie mehr über die Optimierung der Erstellung von Handelsberichten innerhalb des MQL5-Ökosystems.


Portfolio-Optimierung am Devisenmarkt: Synthese von VaR und die Markowitz-Theorie
Wie funktioniert der Portfoliohandel im Forexmarkt? Wie lassen sich die Portfoliotheorie von Markowitz zur Optimierung des Portfolioanteils und das VaR-Modell zur Optimierung des Portfoliorisikos zusammenführen? Wir erstellen einen auf der Portfoliotheorie basierenden Code, der einerseits ein geringes Risiko und andererseits eine akzeptable langfristige Rentabilität gewährleistet.

Erstellen eines Handelsadministrator-Panels in MQL5 (Teil IX): Code Organisation (V): Die Klasse AnalyticsPanel
In dieser Diskussion wird untersucht, wie man Echtzeit-Marktdaten und Handelskontoinformationen abruft, verschiedene Berechnungen durchführt und die Ergebnisse in einem nutzerdefinierten Panel anzeigt. Um dies zu erreichen, werden wir die Entwicklung der Klasse AnalyticsPanel vertiefen, die all diese Funktionen, einschließlich der Panel-Erstellung, kapselt. Dieser Aufwand ist Teil unserer kontinuierlichen Erweiterung des New Admin Panel EA, mit der wir fortschrittliche Funktionalitäten unter Verwendung modularer Designprinzipien und Best Practices für die Codeorganisation einführen.

MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 51): Verstärkungslernen mit SAC
Soft Actor Critic ist ein Reinforcement Learning Algorithmus, der 3 neuronale Netze verwendet. Ein Netzwerk für den Actor und 2 Critic-Netze. Diese maschinellen Lernmodelle werden in einer Master-Slave-Partnerschaft gepaart, in der die Kritiker modelliert werden, um die Prognosegenauigkeit des Akteursnetzwerks zu verbessern. Während wir in dieser Serie auch ONNX vorstellen, untersuchen wir, wie diese Ideen als nutzerdefiniertes Signal eines von einem Assistenten zusammengestellten Expert Advisors getestet werden können.


Evolutionärer Handelsalgorithmus mit Verstärkungslernen und Auslöschung von schwachen Individuen (ETARE)
In diesem Artikel stelle ich einen innovativen Handelsalgorithmus vor, der evolutionäre Algorithmen mit Deep Reinforcement Learning für den Devisenhandel kombiniert. Der Algorithmus nutzt den Mechanismus der Auslöschung ineffizienter Individuen zur Optimierung der Handelsstrategie.


MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 64): Verwendung von Mustern von DeMarker und Envelope-Kanälen mit dem Kernel des weißen Rauschens
Der DeMarker-Oszillator und der Envelopes-Indikator sind Momentum- und Unterstützungs-/Widerstands-Tools, die bei der Entwicklung eines Expert Advisors kombiniert werden können. Wir knüpfen an unseren letzten Artikel an, in dem diese beiden Indikatoren vorgestellt wurden, indem wir das maschinelle Lernen in den Mix aufnehmen. Wir verwenden ein rekurrentes neuronales Netz, das den Kernel des weißen Rauschens nutzt, um die vektorisierten Signale dieser beiden Indikatoren zu verarbeiten. Dies geschieht in einer nutzerdefinierten Signalklassendatei, die mit dem MQL5-Assistenten arbeitet, um einen Expert Advisor zusammenzustellen.

Vom Neuling zum Experten: Animierte Nachrichtenüberschrift mit MQL5 (I)
Die Zugänglichkeit von Nachrichten ist ein entscheidender Faktor beim Handel mit dem MetaTrader 5-Terminal. Obwohl zahlreiche Nachrichten-APIs verfügbar sind, stehen viele Händler vor der Herausforderung, auf diese zuzugreifen und sie effektiv in ihre Handelsumgebung zu integrieren. In dieser Diskussion wollen wir eine schlanke Lösung entwickeln, die Nachrichten direkt auf die Chart bringt – dort, wo sie am meisten gebraucht werden. Zu diesem Zweck wird ein Expert Advisor für News Headline erstellt, der Echtzeit-Nachrichten-Updates aus API-Quellen überwacht und anzeigt.

Optimierungsmethoden der ALGLIB-Bibliothek (Teil II)
In diesem Artikel werden wir die verbleibenden Optimierungsmethoden aus der ALGLIB-Bibliothek weiter untersuchen, mit besonderem Augenmerk auf deren Prüfung auf komplexe mehrdimensionale Funktionen. So können wir nicht nur die Effizienz der einzelnen Algorithmen bewerten, sondern auch ihre Stärken und Schwächen unter verschiedenen Bedingungen ermitteln.


Umstellung auf MQL5 Algo Forge (Teil 4): Arbeiten mit Versionen und Releases
Wir werden die Entwicklung der Projekte Simple Candles und Adwizard fortsetzen und dabei auch die feineren Aspekte der Verwendung des Versionskontrollsystems und des Repositorys von MQL5 Algo Forge beschreiben.


Langfristige Handelsgeschäfte optimieren: Engulfing-Kerzenmuster und Liquiditätsstrategien
Dies ist ein EA, der auf einem hohen Zeitrahmen basiert und langfristige Analysen, Handelsentscheidungen und Ausführungen auf der Grundlage von Analysen auf einem höheren Zeitrahmen von W1, D1 und MN vornimmt. Dieser Artikel befasst sich ausführlich mit einem EA, der speziell für langfristige Händler entwickelt wurde, die geduldig genug sind, um ihre Positionen während turbulenter Kursbewegungen im unteren Zeitrahmen zu halten, ohne ihre Ausrichtung häufig zu ändern, bis die Take-Profit-Ziele erreicht sind.

MQL5-Assistent-Techniken, die Sie kennen sollten (Teil 57): Überwachtes Lernen mit gleitendem Durchschnitt und dem stochastischen Oszillator
Der gleitende Durchschnitt und der Stochastik-Oszillator sind sehr gängige Indikatoren, die von manchen Händlern aufgrund ihres verzögerten Charakters nicht oft verwendet werden. In einer dreiteiligen Miniserie, die sich mit den drei wichtigsten Formen des maschinellen Lernens befasst, gehen wir der Frage nach, ob die Voreingenommenheit gegenüber diesen Indikatoren gerechtfertigt ist, oder ob sie vielleicht einen Vorteil haben. Wir führen unsere Untersuchung mit Hilfe eines Assistenten durch, der Expert Advisors zusammenstellt.

MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 60): Inferenzlernen (Wasserstein-VAE) mit gleitendem Durchschnitt und stochastischen Oszillatormustern
Wir schließen unsere Betrachtung der komplementären Paarung von MA und stochastischem Oszillator ab, indem wir untersuchen, welche Rolle das Inferenzlernen in einer Situation nach überwachtem Lernen und Verstärkungslernen spielen kann. Es gibt natürlich eine Vielzahl von Möglichkeiten, wie man in diesem Fall das Inferenzlernen angehen kann, unser Ansatz ist jedoch die Verwendung von Variationsautokodierern. Wir untersuchen dies in Python, bevor wir unser trainiertes Modell mit ONNX exportieren, um es in einem von einem Assistenten zusammengestellten Expert Advisor in MetaTrader zu verwenden.


MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 82): Verwendung von TRIX- und WPR-Mustern mit DQN-Verstärkungslernen
Im letzten Artikel haben wir die Paarung von Ichimoku und ADX im Rahmen des Inferenzlernens untersucht. In diesem Beitrag greifen wir das Verstärkungslernen in Verbindung mit einem Indikatorpaar auf, das wir zuletzt in „Teil 68“ betrachtet haben. Der TRIX und Williams Percent Range. Unser Algorithmus für diese Überprüfung wird die Quantilregression DQN sein. Wie üblich stellen wir dies als nutzerdefinierte Signalklasse vor, die für die Implementierung mit dem MQL5-Assistenten entwickelt wurde.


Risikomanagement (Teil 3): Aufbau der Hauptklasse für das Risikomanagement
In diesem Artikel beginnen wir mit der Erstellung einer zentralen Risikomanagementklasse, die für die Kontrolle der Risiken im System entscheidend sein wird. Wir werden uns darauf konzentrieren, die Grundlagen zu schaffen und die grundlegenden Strukturen, Variablen und Funktionen zu definieren. Darüber hinaus werden wir die notwendigen Methoden zur Festlegung von Gewinn- und Verlustobergrenzen einführen und damit die Grundlage für das Risikomanagement schaffen.

Erforschung der Kryptographie in MQL5: Ein Schritt-für-Schritt-Ansatz
Dieser Artikel befasst sich mit der Integration von Kryptographie in MQL5, wodurch die Sicherheit und Funktionalität von Handelsalgorithmen verbessert wird. Wir werden die wichtigsten kryptographischen Methoden und ihre praktische Umsetzung im automatisierten Handel behandeln.