

Конструирование признаков для машинного обучения (Часть 11): Фрактальные признаки на Python
 81
 0

Содержание
- Введение
- Почему фракталы отражают структуру рынка
- Архитектура конвейера построения признаков
- Базовые и расширенные фракталы
- Уровни поддержки и сопротивления и сигналы пробоя
- Признаки тренда и сигналы с фильтрацией ложных разворотов
- Утечка будущей информации: почему при center=True нужен сдвиг
- В исходном модуле обнаружены три ошибки
- Исходные и каузальные значения: два допустимых способа использования одного и того же столбца
- Результаты: количественная оценка утечки
- Заключение
- Список литературы
Введение
В предыдущих статьях серии «Конструирование признаков для машинного обучения» признаки строились на основе геометрии цен (часть 1), торгового календаря (часть 3), спреда между ценами спроса и предложения и ценового воздействия (части 5–6), информационного содержания последовательности направлений сделок (часть 7), а совсем недавно — на основе времени самих смен режимов (часть 10). В этой одиннадцатой части мы вновь обращаемся к геометрии цен, но уже на более крупном структурном уровне: к локальным максимумам и минимумам, которые определяют поддержку, сопротивление и тренд.
Рассматриваемый модуль fractals реализует паттерн фрактала Вильямса из книги «Trading Chaos» — структуру из пяти баров, в которой по обе стороны от максимума (или минимума) находятся по два более низких максимума (или более высоких минимума), — и на его основе выстраивает полный конвейер построения признаков: измерение силы фрактала, статистическую проверку допустимости, динамические уровни поддержки и сопротивления, обнаружение пробоев, признаки тренда и сигналы входа с фильтрацией ложных разворотов.
В отличие от модуля энтропии, здесь проблема не в изменении производительности со временем. Это ошибка, нарушающая корректность работы, и притом более опасная: утечка будущей информации. В нескольких функциях самого модуля исправление уже есть, но применяется оно непоследовательно, поэтому ошибку легко не заметить при беглом чтении кода и легко повторить при написании аналогичного детектора с нуля. В данной статье описаны утечка, две сопутствующие ей вторичные ошибки, а также исправленный модуль.
Почему фракталы отражают структуру рынка
Фрактал Вильямса задает минимальное определение точки разворота: максимум является медвежьим фракталом, если он выше каждого из двух максимумов с каждой стороны от него; минимум является бычьим фракталом, если он ниже каждого из двух минимумов с каждой стороны от него (Вильямс, 1998). Для него не требуется никаких параметров, кроме количества подтверждающих баров n с каждой стороны — классическое значение n = 2, что дает окно из пяти баров. Поскольку условие носит чисто структурный характер (проверка на локальный экстремум), оно ничего не говорит о величине или продолжительности движения; фрактал на минутном графике и фрактал на месячном графике — это один и тот же паттерн в разных масштабах.
Именно эта масштабная инвариантность является связующим звеном с аргументом Мандельброта о том, что рынки являются самоподобными на разных временных интервалах и что ценовые ряды обладают «долгой памятью», которую модель случайного блуждания не учитывает (Мандельброт, 2004). Именно поэтому детектор фракталов привлекателен для построения признаков для машинного обучения: при одинаковом значении n он формирует сопоставимый сигнал независимо от того, работает ли он с тиковыми, минутными или дневными барами. Такая согласованность важна, когда признаки, полученные на основе разных типов баров, поступают в одну и ту же модель, и естественным образом сочетается с альтернативными способами построения баров, рассмотренными в предыдущих статьях серии «MQL5 Machine Learning Blueprint».
Практическая ценность подтвержденного фрактала — в том, что он задает опорный ценовой уровень: рынок уже однажды показал, что цена не смогла закрепиться за этим уровнем, поэтому при возвращении к нему естественно ожидать либо повторного отбоя (от уровня поддержки или сопротивления), либо пробоя структуры. Модуль fractals превращает эту единственную структурную проверку в восемь групп производных признаков: силу фрактала, проверку допустимости, расстояние до уровней поддержки и сопротивления, флаги пробоя, силу тренда, направление тренда и отфильтрованный сигнал на покупку или продажу с численной оценкой его величины.
Архитектура конвейера
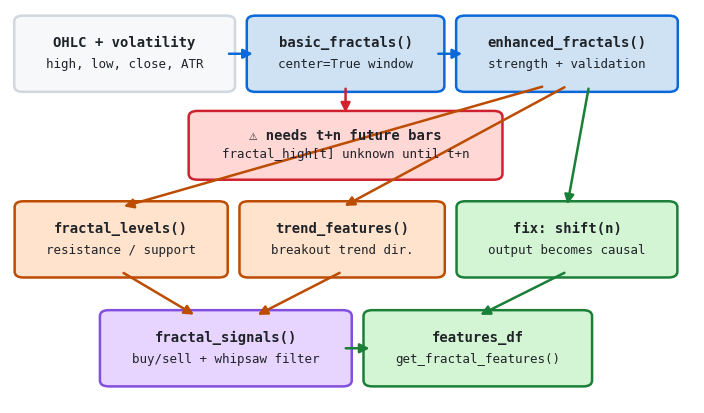
Рисунок 1. Архитектура конвейера построения признаков на основе фракталов
- OHLC + волатильность (серый цвет): единственные обязательные входные данные — цены максимума, минимума и закрытия, а также внешний ряд волатильности (обычно средний истинный диапазон (ATR)), который далее используется для масштабирования сигнала.
- calculate_basic_fractals() (синий): проверка пятибарной структуры, реализованная как сравнение с максимумом и минимумом в центрированном скользящем окне. Именно в этом узле возникает утечка будущей информации — он отмечен красным.
- calculate_enhanced_fractals() (синий): добавляет измерение силы фрактала, флаг валидности на основе фиксированного порога и обнаружение пробоя относительно цены n баров назад.
- calculate_fractal_levels() / calculate_fractal_trend_features() (оранжевый): динамические уровни поддержки и сопротивления и направление тренда, определяемое по пробоям; обе функции используют выходные данные calculate_enhanced_fractals().
- generate_fractal_signals() (фиолетовый): объединяет флаги пробоя с направлением тренда и силой фрактала для формирования сигналов на покупку и продажу с фильтрацией ложных разворотов.
- исправление: shift(n) (зелёный): исправление, добавляемое в этой статье, — применяется однократно на границе матрицы признаков, а не в отдельных функциях конвейера.
from fractals import get_fractal_features

features_df = get_fractal_features(df, volatility=atr, n=2,
                                   lookback_period=20, ma_period=20)
# df must have .high, .low, .close columns on a DatetimeIndex
# atr: pd.Series of volatility, same index as df
Базовые и расширенные фракталы
Проверка структуры реализуется одной строкой кода и целиком основана на центрированном скользящем окне:
def calculate_basic_fractals(high, low, n=2):
    fractal_high = (high == high.rolling(2 * n + 1, center=True).max()).astype(int)
    fractal_low  = (low  == low.rolling(2 * n + 1, center=True).min()).astype(int)
    return {"fractal_high": fractal_high, "fractal_low": fractal_low}
Параметр center=True указывает pandas размещать окно симметрично относительно строки t, а не завершать его на строке t, что в точности соответствует определению фрактала Вильямса: максимум бара t сравнивается с максимумами n баров с обеих сторон. Цена этой симметрии подробно рассматривается в разделе 7; пока же достаточно отметить, что fractal_high[t] является функцией от high[t-n:t+n+1], а не от high[:t+1].
Функция calculate_enhanced_fractals() дополняет базовую проверку измерением силы фрактала, проверкой допустимости и обнаружением пробоя:
fractal_high_strength = np.where(
    basic_fractals["fractal_high"] == 1,
    high / high.rolling(2 * n + 1, center=True).mean() - 1,
    0,
)
valid_fractal_high = (basic_fractals["fractal_high"] == 1) & (
    fractal_high_strength > volatility_threshold
)
fractal_breakout_up = (
    (close > high.shift(n)) & (basic_fractals["fractal_low"].shift(n) == 1)
).astype(int)
Сила фрактала — это превышение максимума фрактала над локальной средней ценой, выраженное в процентах: фрактал Вильямса, расположенный на 3 % выше собственного среднего значения за 5 баров, представляет собой более острый пик, чем фрактал, расположенный на 0.1 % выше этого значения. valid_fractal_high отфильтровывает более острые пики с помощью параметра volatility_threshold — обычного числа с плавающей запятой со значением по умолчанию 0.001 (0.1 %). В этом пороге нет ничего, что адаптировалось бы к волатильности: это постоянная величина, которая применяется одинаково независимо от того, составляет ли недавний диапазон несколько пунктов или несколько десятков. Ряд volatility, который конвейер построения признаков получает тремя функциями позже для масштабирования сигналов, вообще не используется на этапе проверки допустимости. В разделе 8 описано решение проблемы.
При вычислении fractal_breakout_up модуль впервые применяет сдвиг и делает это правильно: сравнивает текущую цену закрытия с максимумом, зафиксированным n баров назад, при условии, что тот бар был минимумом подтвержденного бычьего фрактала. Оба операнда сдвигаются на n баров, поэтому значение флага можно определить, используя только информацию, доступную к текущему бару включительно. Именно это правильное применение сдвига, описанное двумя абзацами ниже варианта с утечкой будущей информации, позволяет легко упустить утечку из виду: исправление есть в файле, но применено не везде, где нужно.
Уровни поддержки и сопротивления и сигналы пробоя
Функция calculate_fractal_levels() преобразует фракталы, прошедшие проверку допустимости, в обновляемую линию поддержки или сопротивления:
recent_high_fractals = high[valid_fractal_high == 1]
resistance_level = recent_high_fractals.rolling(lookback_period, min_periods=1).max()
resistance_level = resistance_level.reindex(high.index, method="ffill")

distance_to_resistance = (resistance_level - current_close) / current_close
Помимо утечки будущей информации, унаследованной от valid_fractal_high, в этом фрагменте кода стоит отметить две вещи. Во-первых, recent_high_fractals представляет собой разреженный ряд — он содержит значения только на тех барах, где фрактал прошел проверку допустимости. При применении к разреженному ряду rolling(lookback_period) с окном, заданным числом наблюдений, отсчитывает фрактальные события, а не бары: lookback_period=20 означает «последние 20 фрактальных максимумов, прошедших проверку допустимости», что для неликвидного инструмента с небольшим числом фракталов может охватывать несколько месяцев, а для инструмента с высоким уровнем шума — одну торговую сессию. Это не ошибка, но фактическое поведение отличается от того, что подразумевает название параметра, и в любом форке этого кода стоит добавить поясняющий комментарий. Во-вторых, опорная цена для расчета расстояний называется current_close, но на самом деле представляет собой среднее арифметическое максимума и минимума — сегодня такое название ничем не мешает, но создаст проблемы следующему разработчику, который будет искать в кодовой базе «close», ожидая найти фактическую цену сделки.
Функции пробоя на основе этих уровней — fractal_breakout_up и fractal_breakout_down, показанные в разделе 4, — единственная часть конвейера построения признаков, которая по самому принципу работы обходится без утечки будущей информации, поскольку обе функции используют исходные флаги фракталов после сдвига .shift(n). Однако эта корректность не распространяется назад на сами переменные resistance_level и support_level, которые возвращаются без сдвига.
Признаки тренда и сигналы с фильтрацией ложных разворотов
Функция calculate_fractal_trend_features() целиком построена на уже каузальных флагах пробоя, поэтому новой утечки будущей информации не возникает: сила тренда — это плотность пробоев в скользящем окне, а направление тренда — знак баланса пробоев:
fractal_density   = (fractal_breakout_up + fractal_breakout_down).rolling(ma_period).sum()
trend_strength    = fractal_density / ma_period
breakout_balance  = (fractal_breakout_up - fractal_breakout_down).rolling(ma_period).sum()
trend_direction   = np.sign(breakout_balance)
Функция generate_fractal_signals() объединяет направление тренда с силой фрактала, нормированной по волатильности, для формирования итогового сигнала на покупку или продажу:
buy_signals  = (fractal_breakout_up == 1) & (trend_direction >= 0)
sell_signals = (fractal_breakout_down == 1) & (trend_direction <= 0)

signal_strength = np.zeros(len(close))
signal_strength[buy_signals] = fractal_low_strength.shift(2)[buy_signals] / (
    volatility[buy_signals] + 1e-8
)
signal_strength[sell_signals] = fractal_high_strength.shift(2)[sell_signals] / (
    volatility[sell_signals] + 1e-8
)
Здесь .shift(2) выполняет ту же задачу, что и .shift(n) в функции fractal_breakout_up: переносит значение силы фрактала, содержащее утечку будущей информации, на бар, на котором его действительно можно было вычислить. Это корректно для заданного в модуле по умолчанию n=2, но при любом другом значении дает ошибочный результат без каких-либо предупреждений, поскольку функция не получает n в качестве аргумента. Задайте n=3 где-нибудь на предыдущих этапах вычислений — эта строка по-прежнему будет компилироваться и возвращать числа в допустимом диапазоне, но с ошибкой сдвига на один бар.
Утечка будущей информации: почему center=True требует сдвига
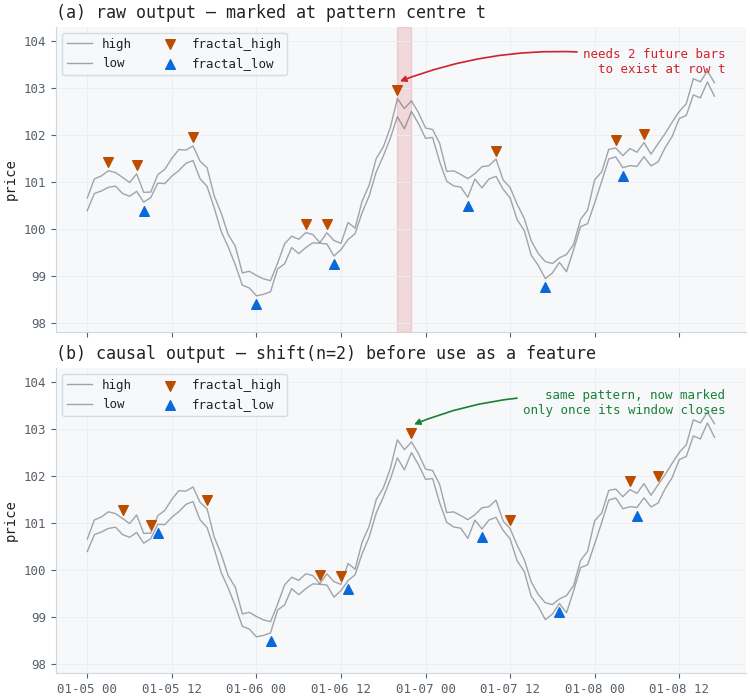
Рисунок 2. Сравнение исходных и каузальных маркеров фракталов на синтетическом ценовом ряду на двух панелях
- Панель (a): исходный результат: fractal_high[t] отображается на баре, к которому привязан по индексу, — в центре окна из пяти баров. Заштрихованная область обозначает n баров будущих ценовых данных, от которых фактически зависит флаг; на момент закрытия рассматриваемого бара это значение еще невозможно вычислить.
- Панель (b): каузальный результат: тот же флаг, сдвинутый на n баров. Теперь он появляется на первом баре, на котором его действительно можно определить: окно уже закрылось, и данные о будущих ценах не используются.
В книге AFML посвящена целая глава удалению пересекающихся наблюдений (purging) и эмбарго при перекрёстной проверке (López de Prado, 2018, глава 7). Признак, кодирующий информацию, ещё недоступную на момент его временной метки, завышает наблюдаемые показатели качества внутри обучающей выборки и при тестировании с последовательным продвижением временного окна, поскольку наивные тесты вне обучающей выборки по-прежнему позволяют модели видеть результаты, которые она должна предсказывать. Детектор фракталов на основе rolling(..., center=True) — хрестоматийный пример: это не пограничный случай утечки будущей информации, а утечка по определению, поскольку «центрированное» буквально означает «использующее будущие значения».
Исправление сводится к одной строке, применяемой однократно, а не к набору разрозненных вызовов .shift(n) и .shift(2), добавляемых по месту во все последующие функции:
_LEAKY_COLUMNS = [
    "fractal_high", "fractal_low",
    "fractal_high_strength", "fractal_low_strength",
    "valid_fractal_high", "valid_fractal_low",
    "resistance_level", "support_level",
    "distance_to_resistance", "distance_to_support",
]

def get_fractal_features(df, volatility, n=2, lookback_period=20, ma_period=20,
                         leak_safe=True):
    features_df = comprehensive_fractal_analysis(...)
    if leak_safe:
        cols = [c for c in _LEAKY_COLUMNS if c in features_df.columns]
        features_df[cols] = features_df[cols].shift(n)
    return features_df
Столбцы пробоя, тренда и сигнала исключены из _LEAKY_COLUMNS, поскольку они уже каузальны по способу построения (разделы 4–6); повторный сдвиг лишь нарушил бы временное выравнивание корректного признака. По умолчанию используется leak_safe=True; возможность отключения предусмотрена только для разметки, о которой пойдет речь далее.
В исходном модуле обнаружены три ошибки
Три проблемы, выявленные в модуле fractals, и внесённые исправления:
| Ошибка | Местоположение | Последствия | Исправление |
|---|---|---|---|
| 1 | calculate_basic_fractals / calculate_enhanced_fractals / calculate_fractal_levels — rolling(..., center=True) | Значения в столбцах fractal_high, fractal_low, обоих столбцах силы фрактала, обоих флагах допустимости и обоих столбцах уровней становятся известны лишь через n баров после временной метки соответствующей строки. При непосредственном использовании в качестве признаков строки t эти значения приводят к утечке в модель информации о будущих ценах на глубину до n баров, завышая показатели качества внутри обучающей выборки и даже при тестировании с последовательным продвижением временного окна. | Сдвиньте все десять затронутых столбцов на n баров на этапе формирования матрицы признаков (get_fractal_features(..., leak_safe=True)), оставив без изменений уже каузальные столбцы пробоя, тренда и сигнала. |
| 2 | generate_fractal_signals — жёстко заданный вызов .shift(2) | Корректно только при n=2 (значение по умолчанию в модуле). При любом другом значении n signal_strength вычисляется на основе значения силы фрактала, привязанного к неверному бару, что ухудшает качество сигнала, не вызывая ошибки и не меняя форму или диапазон выходных данных. | Передайте n в функцию generate_fractal_signals(..., n=2) и замените литерал 2 на n в обоих вызовах .shift(). |
| 3 | calculate_enhanced_fractals — фиксированный порог volatility_threshold | На этапе проверки допустимости ряд volatility полностью игнорируется, хотя название параметра volatility_threshold предполагает обратное. Один и тот же порог в 0.1 % применяется независимо от того, составляет ли средний истинный диапазон (ATR) несколько пунктов или несколько десятков, из-за чего в условиях высокой волатильности допустимыми признаются слишком многие фракталы, а в спокойных условиях — слишком немногие. | Добавьте необязательный аргумент volatility и масштабируйте порог по отношению текущей волатильности к ее локальному среднему значению: threshold = volatility_threshold * (volatility / volatility.rolling(2n+1).mean()). |
Исправленный этап проверки допустимости из раздела об ошибке № 3:
def calculate_enhanced_fractals(high, low, close, n=2, volatility=None,
                                volatility_threshold=0.001):
    ...
    if volatility is not None:
        vol_ref = volatility.rolling(2 * n + 1, min_periods=1).mean()
        threshold = volatility_threshold * (volatility / vol_ref.replace(0, np.nan))
    else:
        threshold = volatility_threshold  # backward-compatible static behavior

    valid_fractal_high = (basic_fractals["fractal_high"] == 1) & (fractal_high_strength > threshold)
    valid_fractal_low  = (basic_fractals["fractal_low"]  == 1) & (fractal_low_strength  > threshold)
Исходные и каузальные значения: два допустимых способа использования одного и того же столбца
Сдвиг, обеспечивающий отсутствие утечки будущей информации, не означает, что столбцы без сдвига всегда некорректны: правило определяет, где их допустимо использовать. В исследовательском конвейере флаг фрактала может выполнять две разные роли, и только одна из них требует каузальности:
- В качестве признака X (входной информации, на основе которой модель делает прогноз в момент t): он ни в коем случае не должен зависеть от информации, доступной лишь после момента t. Именно здесь следует задать leak_safe=True, и именно здесь ошибка № 1 наносит реальный ущерб, если ее не исправить.
- В качестве входных данных для разметки (для построения целевой переменной y, например определения событий касания барьеров в методе тройного барьера или обозначения того, где «на самом деле» произошел структурный разворот цены, для тестирования на исторических данных): фрактал без сдвига, полностью подтвержденный, часто оказывается правильным выбором, поскольку при разметке допустимо использовать последующие события — на этом и основано обучение с учителем. Установка параметра leak_safe=False открывает доступ к столбцам в исходном виде именно для этого конкретного случая использования.
Если функция get_fractal_features() вызывается один раз, а полученный DataFrame используется для построения как X, так и y без сдвига, то в конвейере возникает утечка будущей информации. Кроме того, возникает риск того, что метку будет тривиально предсказать по признаку с утечкой будущей информации, поскольку оба вычисляются по одному и тому же окну будущих данных. Это аналог смешения min_ret и execution-PT*, описанного в статье о транзакционных издержках, но применительно к детектору фракталов: две разные роли одной и той же исходной величины незаметно объединяются под одним именем переменной.
Результаты: количественная оценка утечки будущей информации
Чтобы показать масштаб утечки будущей информации на конкретном примере, а не в теории, на рисунке ниже проверяется намеренно наивная гипотеза: максимум подтвержденного фрактала предсказывает снижение цены на следующем баре. Для проверки используются 4 000 баров синтетических ценовых данных, сгенерированных по модели случайного блуждания (без реальной структуры и подлинного торгового преимущества в прогнозировании разворотов), при шести значениях n.
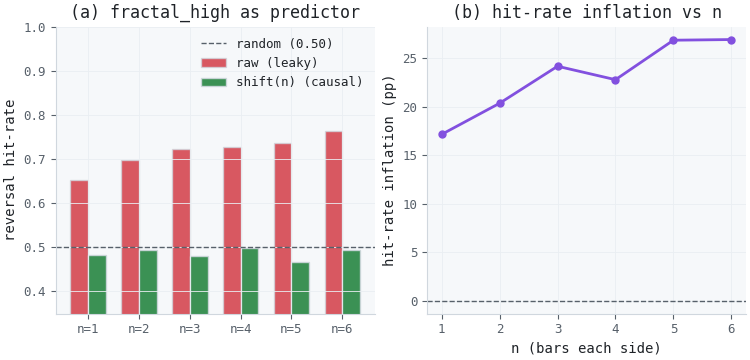
Рисунок 3. Двухпанельная иллюстрация завышения доли верных прогнозов разворота из-за утечки будущей информации при center=True
- Панель (a): исходный признак fractal_high с утечкой будущей информации показывает долю верных прогнозов разворота значительно выше 0.50 при любом n, причем эта доля растет с увеличением n — поскольку более широкое центрированное скользящее окно делает fractal_high[t] все более сильным утверждением о форме ценового движения после момента t. У сдвинутой (каузальной) версии эта доля практически равна 0.50 при всех n — именно такой результат и должен давать на данных случайного блуждания флаг структурного события, не обладающий прогностической способностью.
- Панель (b): разница между двумя линиями в процентных пунктах. На чистом шуме, когда в процессе генерации данных нет никакой реальной предсказательной закономерности, одна лишь утечка будущей информации создает видимость значимого торгового преимущества при тестировании на исторических данных — оно растет примерно пропорционально n, поскольку более широкое окно использует больше будущей информации на каждый отмеченный бар.
В этом и заключается практическая опасность ошибки № 1: она не просто смещает метрику на величину погрешности округления, а способна создать видимость прибыльной стратегии на данных, в которых вообще нет структуры, пригодной для использования в торговле, — исключительно как артефакт выбора окна детектора.
Заключение
В этой статье реализован и исправлен набор фрактальных признаков в модуле fractals, охватывающий пятибарный структурный паттерн фрактала Вильямса (Williams, 1998) и построенные на его основе слои вычисления силы фрактала, проверки допустимости, уровней, пробоев, тренда и сигналов. Самоподобие фрактального паттерна на разных таймфреймах восходит к гипотезе фрактального рынка Мандельброта (Mandelbrot, 2004), а его практическая ценность как инструмента определения уровней поддержки и сопротивления и подтверждения тренда хорошо описана в литературе по техническому анализу (Murphy, 1999).
Были выявлены и устранены одна структурная и две второстепенные ошибки. Структурная ошибка заключается в том, что rolling(..., center=True) формирует исходные столбцы фракталов, силы фрактала, допустимости и уровней, для вычисления которых требуется до n будущих баров: это настоящая утечка будущей информации в смысле главы 7 книги AFML (López de Prado, 2018). Показано, что даже на одном лишь синтетическом шуме эта утечка искусственно повышает долю верных прогнозов разворота на несколько процентных пунктов относительно случайного уровня. Обе второстепенные ошибки не проявляются явно: жестко заданный вызов .shift(2), величина сдвига в котором лишь случайно совпадает со значением n по умолчанию в модуле, и порог, заявленный как динамический, но вообще не использующий ряд волатильности. Ни одна из этих ошибок не вызывает исключения, не меняет размерность выходных данных и не приводит к явно неверному числу — именно поэтому их и стоит документировать.
Исправленный модуль предоставляет единый флаг leak_safe в интерфейсе get_fractal_features(), вместо того чтобы распределять сдвиги по отдельным функциям, и сохраняет доступ к исходным столбцам без сдвига при leak_safe=False для единственного случая, когда использование будущих данных допустимо: для разметки, а не построения признаков. Как и в случае с модулем энтропии из части 7, этот вывод применим не только к данному файлу: любой признак, построенный на основе центрированного окна, центрированной скользящей статистики или любого детектора «подтвержденных паттернов», несет тот же риск и требует такой же проверки.
В следующей статье этой серии будет рассмотрен перенос фрактального индикатора на MQL5, включая изменения в выравнивании буферов, необходимые для воспроизведения сдвинутых столбцов без утечки будущей информации внутри цикла OnCalculate советника.
Список литературы
- López de Prado, M. (2018). Advances in Financial Machine Learning. Wiley. Глава 7.
- Вильямс, Б. (1998). Торговый хаос: как максимизировать прибыль с помощью проверенных методов технического анализа. Wiley.
- Мандельброт, Б. (2004). (Не)нормальное поведение рынков: фрактальный взгляд на финансовую турбулентность. Basic Books.
- Бейли, Д. Х., Борвейн, Дж., Лопес де Прадо, М., и Чжу, Ц. Дж. (2014). Псевдоматематика и финансовое шарлатанство: влияние переобучения при тестировании на исторических данных на результаты вне обучающей выборки. Notices of the AMS, 61(5), 458–471.
- Мерфи, Дж. Дж. (1999). Технический анализ финансовых рынков. Нью-Йоркский институт финансов.
- Маккини, У. (2010). Структуры данных для статистических вычислений на языке Python. Материалы 9-й конференции «Python in Science», 56–61.
Перевод с английского произведен MetaQuotes Ltd.
Оригинальная статья: https://www.mql5.com/en/articles/23565
Предупреждение: все права на данные материалы принадлежат MetaQuotes Ltd. Полная или частичная перепечатка запрещена.
Данная статья написана пользователем сайта и отражает его личную точку зрения. Компания MetaQuotes Ltd не несет ответственности за достоверность представленной информации, а также за возможные последствия использования описанных решений, стратегий или рекомендаций.


