

Метаразметка классических стратегий (Часть 3): Фильтрация и определение размера позиций при торговле по полосам Боллинджера
 9
 0

Содержание
- Введение
- Первичная модель на основе полос Боллинджера
- Конструирование признаков — учет ширины полос
- Двухэтапный конвейер
- Обучение вторичной модели
- От вероятности к позиции: определение размера позиции
- Архитектура развертывания на MQL5
- Результаты
- Заключение
- Прикрепленные файлы
Введение
Стратегия возврата к среднему на основе полос Боллинджера подает сигнал, когда цена касается верхней или нижней полосы, и предполагает, что цена вернется к скользящей средней. Это предположение справедливо для боковых рынков. На трендовых рынках это предположение не выполняется, причем такие нарушения не случайны, а систематичны. Когда ADX превышает 25, а ширина полос увеличивается, касание полосы с большей вероятностью означает начало пробоя, а не возможность для сделки на возврат к среднему. Первичная модель не может этого знать, поскольку применяет одно и то же правило во всех рыночных режимах. Результатом этого становится предсказуемая серия убытков именно в те моменты, когда начинает формироваться тренд.
Концепция метаразметки, представленная Маркосом Лопесом де Прадо в главе 3 книги «Advances in Financial Machine Learning», непосредственно направлена на решение задач такого рода. Она разделяет два вопроса, которые первичная модель смешивает: в каком направлении следует торговать и следует ли вообще торговать? Первичная модель отвечает на первый вопрос. На второй вопрос отвечает вторичный бинарный классификатор. Когда вторичная модель выдает вероятность, она также определяет размер позиции. Сигналам с высокой уверенностью модели выделяется полный предусмотренный объем позиции, а пограничным случаям — лишь его часть. При определении размера позиции используется то же преобразование вероятности в сигнал, которое было разработано в части 10 серии «Архитектура машинного обучения для MetaTrader 5».
Это третья статья в серии «Метаразметка классических стратегий». В первой части эта методология была применена к RSI — осциллятору импульса с равномерной шкалой [0, 100]. Во второй части то же самое было сделано для ADX — индикатора силы тренда. Полосы Боллинджера добавляют параметр, которого нет у RSI: ширину полос. Она позволяет оценить, соответствует ли текущая рыночная ситуация предположению о возврате к среднему, на котором основан сигнал. Эта способность к самодиагностике делает полосы Боллинджера более удобным объектом для метаразметки и означает, что конструирование признаков для вторичной модели качественно отличается от случая с RSI.
Реализация следует двухэтапному рабочему процессу ModelDevelopmentPipeline, описанному в части 9 серии «Архитектура...». В ней повторно используется BollingerStrategy и добавляется create_bollinger_features для создания признаков, специфичных для полос Боллинджера. Для развертывания используется архитектура из двух торговых советников с файловой шиной сигналов, адаптированная для инференса ONNX-модели.
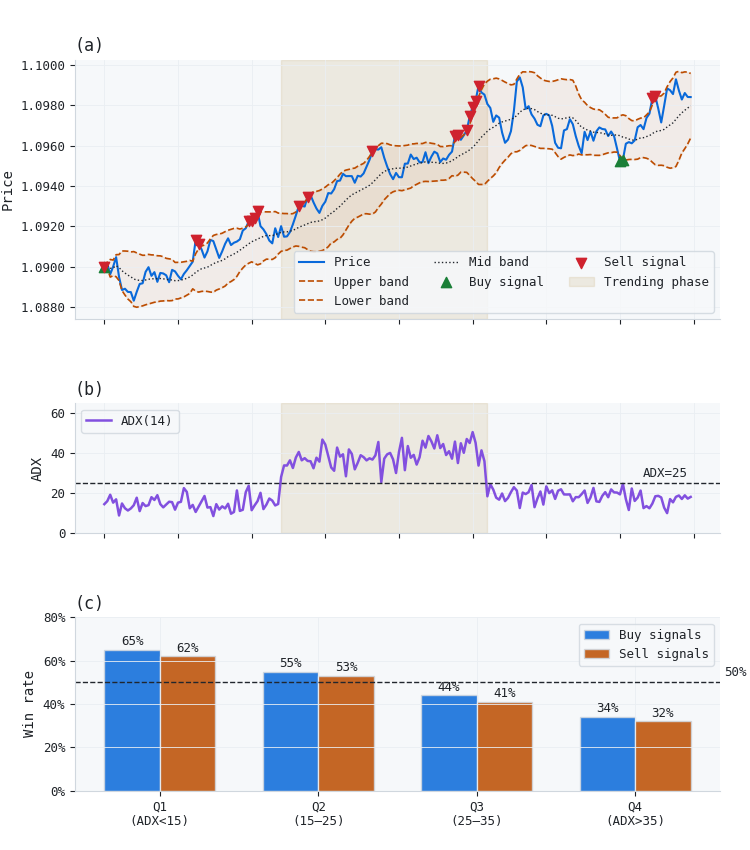
Рисунок 1. Иллюстрация из трех графиков, показывающая качество сигналов полос Боллинджера в зависимости от рыночного режима
- График (a): синтетический ценовой ряд с 20-периодными полосами Боллинджера. Сигналы на покупку (▲) появляются при касании нижней полосы; сигналы на продажу (▼) — при касании верхней полосы. Затененная область обозначает трендовую фазу, в которой большинство сигналов на продажу приводят к убыткам, а не к возврату к среднему.
- График (b): ADX(14) за тот же период. Показатель ADX поднимается выше отметки 25 в фазе тренда и снижается, когда рынок возвращается к боковому движению.
- График (c): доля прибыльных сделок на синтетических данных по квартилям ADX. По мере роста ADX качество сигналов как на покупку, так и на продажу монотонно снижается; в квартиле с наибольшими значениями ADX доля прибыльных сделок по этим сигналам оказывается значительно ниже базового уровня случайного выбора — 50%. Задача модели метаразметки — отфильтровывать эти низкокачественные сигналы на этапе инференса.
Первичная модель на основе полос Боллинджера
Первичная модель в этом конвейере — BollingerStrategy, определённая в модуле afml.strategies.trading_strategies. Она формирует ряд сигналов по всей истории баров: +1, когда цена закрытия опускается до нижней полосы или ниже, -1, когда цена закрытия поднимается до верхней полосы или выше, и 0 в остальных случаях. Полосы рассчитываются на основе простой скользящей средней за 20 периодов с границами на расстоянии двух стандартных отклонений от неё — это общепринятая настройка по умолчанию и наиболее широко исследованная в литературе конфигурация.
class BollingerStrategy(BaseStrategy):
    def generate_signals(self, data: pd.DataFrame) -> pd.Series:
        close = data["close"]
        upper_band, _, lower_band = talib.BBANDS(
            close, timeperiod=self.window,
            nbdevup=self.std, nbdevdn=self.std
        )
        signals = pd.Series(0, index=data.index, dtype="int8", name="signal")
        signals[close >= upper_band] = -1   # sell — price at or above upper band
        signals[close <= lower_band] = 1    # buy  — price at or below lower band
        return signals
Сигналы формируются на основе пересечений и фильтруются с помощью функции get_entries() из модуля afml.strategies.signal_processing. Эта функция преобразует исходный ряд сигналов в разреженный ряд меток времени входа, удаляя избыточные сигналы, которые появляются на последовательных барах без промежуточного выхода из позиции. Метки времени входа образуют индекс событий для разметки методом тройного барьера.
На первичном этапе разметка методом тройного барьера присваивает метки {-1, 0, +1}. Метки 0 указывают на то, что до истечения срока временного барьера цена не коснулась ни барьера фиксации прибыли, ни барьера ограничения убытка. На этапе метаразметки метод LearnedStrategy.generate_signals() преобразует эти метки 0 в +1, поскольку единственная роль первичной модели на этапе 2 — задавать направление сделки; вторичная модель решает, следует ли открывать сделку в этом направлении, а не оценивает уверенность первичной модели в исходе события по временному барьеру.
Параметры целевой прибыли, стоп-лосса и временного барьера на первичном этапе задаются в единицах 20-периодного экспоненциально взвешенного скользящего стандартного отклонения в соответствии с подходом к таргетированию волатильности, описанным в Части 2 Архитектуры. Целевая прибыль в 1× и стоп-лосс в 2× означают, что стратегия асимметрична: она допускает убытки, вдвое превышающие прибыль, что соответствует подходу на основе возврата к среднему, при котором входы в рынок часты, а выходы подчинены строгим правилам.
Конструирование признаков — ширина полос
Вторичная модель должна прогнозировать, будет ли сделка при данном касании полосы прибыльной. Её набор признаков должен отражать факторы, определяющие, выполняется ли предположение о возврате к среднему: рыночный режим, качество сигналов, связанных с полосами, контекст ценового импульса и уровень волатильности. Функция create_bollinger_features из модуля afml.strategies.bollinger_features объединяет их в матрицу из двенадцати столбцов, порядок которых точно соответствует контракту признаков MQL5.
Два наиболее характерных признака в этом наборе — BBP (процент B Боллинджера, или %B) и BBB (ширина полос Боллинджера). Оба показателя вычисляются непосредственно по границам полос, а не с помощью вспомогательной библиотечной функции. Порядок позиционных аргументов сторонних функций расчета полос может меняться от версии к версии, и такие изменения могут незаметно изменять значения признаков. BBP показывает положение текущей цены закрытия относительно полос, нормированное к интервалу [0, 1]: значение ниже 0 означает, что цена вышла за нижнюю полосу; значение выше 1 означает, что цена вышла за верхнюю полосу. BBB — это нормированная ширина полос, определяемая как (upper - lower) / middle. Высокое значение BBB указывает на высокую волатильность и возможное наличие тренда; низкое значение BBB — на спокойный боковой рынок, где возврат к среднему более вероятен.
Три производных признака дополняют информацию о ширине полос ее динамикой во времени. bb_bw_mom — это процентное изменение BBB за 3 периода, отражающее, ускоряется ли расширение полос. bb_bw_regime — это двоичный флаг, устанавливаемый, когда BBB превышает свой 75-й процентиль. Пороговое значение определяется на обучающем окне и не пересчитывается по данным, включающим тестовый период, чтобы избежать утечки информации о будущей волатильности. is_widening_bb — это флаг со значениями 0/1, указывающий, увеличилась ли ширина полос на текущем баре. Из них bb_bw_regime является признаком, который наиболее стабильно позволяет отделить сигналы высокого качества от сигналов низкого качества во вторичной модели.
def create_bollinger_features(df: pd.DataFrame,
                              window: int = 20,
                              std: float = 2.0,
                              bw_threshold: float = None) -> pd.DataFrame:
    f = pd.DataFrame(index=df.index)
    close = df["close"]

    # 1. Band position and bandwidth computed explicitly, so the output is
    #    identical across pandas_ta builds (positional args are not portable).
    mid = close.rolling(window).mean()
    sd = close.rolling(window).std(ddof=0)
    upper, lower = mid + std * sd, mid - std * sd
    bbb = (upper - lower) / mid
    f["BBP"] = (close - lower) / (upper - lower)
    f["BBB"] = bbb

    # 2. Bandwidth dynamics. The regime threshold is either a fixed constant
    #    fit on the training window (production, exported to MQL5) or a causal
    #    expanding quantile. It is never a quantile over the full series.
    f["bb_bw_mom"] = bbb.pct_change(3)
    if bw_threshold is None:
        bw_threshold = bbb.expanding(min_periods=window).quantile(0.75)
    f["bb_bw_regime"] = (bbb > bw_threshold).astype("int8")
    f["is_widening_bb"] = (bbb.diff() > 0).astype("int8")

    # 3. Trend strength. Select ADX components by name, not by position.
    adx = df.ta.adx()
    f["ADX_14"] = adx["ADX_14"]
    f["DMP_14"] = adx["DMP_14"]
    f["DMN_14"] = adx["DMN_14"]

    # 4. Momentum, volatility, direction memory, cost.
    f["RSI_14"] = df.ta.rsi()
    f["H1_vol"] = get_period_vol(close, lookback=window, hours=1)
    f["prev_signal"] = BollingerStrategy(window, std).generate_signals(df)
    f["spread"] = df["spread"] / close

    # 5. Freeze the exact MQL5 FEATURE_ORDER, then lag one bar.
    FEATURE_ORDER = ["BBP", "BBB", "bb_bw_mom", "bb_bw_regime", "is_widening_bb",
                     "ADX_14", "DMP_14", "DMN_14", "RSI_14", "H1_vol",
                     "prev_signal", "spread"]
    return f[FEATURE_ORDER].shift().dropna()
Заключительный вызов .shift() обязателен. Признаки, вычисляемые на баре t, включали бы информацию о цене и волатильности самого бара t. Первичный сигнал срабатывает на баре t, поэтому модель может опираться только на информацию, доступную на момент закрытия бара t-1. Сдвиг на один бар обеспечивает соблюдение этого ограничения. Все последующие этапы — выравнивание меток, кросс-валидация, экспорт в ONNX — выполняются с использованием этой сдвинутой матрицы признаков.
Вторичная модель также получает скользящие метапризнаки, вычисляемые на основе недавних результатов работы первичной модели. Примеры включают скользящую долю правильных ответов по предыдущим 20 прогнозам и дрейф уверенности (изменение средней вероятности за то же окно). Эти признаки автоматически формируются конвейером ModelDevelopmentPipeline, когда он определяет, что работает в режиме вторичной модели (is_primary=False). Они позволяют вторичной модели снижать вес сигналов в те периоды, когда первичная модель постоянно давала неверные прогнозы.
Двухэтапный конвейер
Конвейер наследует структуру, представленную в Части 9 Архитектуры.... На этапе 1 обучается первичная модель определения направления сделки; на этапе 2 — вторичный фильтр. Связующим звеном между ними служит LearnedStrategy — оболочка обученного первичного конвейера, позволяющая использовать его как генератор сигналов при формировании меток на этапе 2.
Двухэтапный конвейер метаразметки — полосы Боллинджера
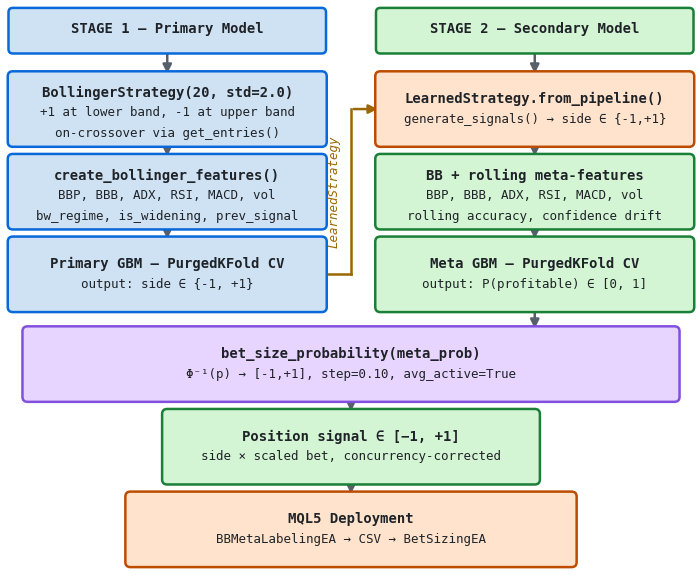
is _primary=False → метки {0,1} | добавлены скользящие метапризнаки | model_role=secondary
Рисунок 2. Двухэтапный конвейер метаразметки — полосы Боллинджера
- Этап 1: BollingerStrategy генерирует первичные сигналы; create_bollinger_features формирует матрицу признаков; первичная модель на основе градиентного бустинга обучается с использованием кросс-валидации PurgedKFold для прогнозирования направления сделки ∈ {-1, +1}.
- Связующее звено LearnedStrategy: метод LearnedStrategy.from_pipeline() служит оболочкой для обученного первичного конвейера, благодаря чему generate_signals() вызывает best_model.predict(). Препроцессор, встроенный в best_model, автоматически выравнивает столбцы.
- Этап 2: используется та же функция формирования признаков с добавлением скользящих метапризнаков. Вторичная модель на основе градиентного бустинга (GBM) обучается прогнозировать бинарные метки {0, 1}, отвечая на вопрос: следует ли исполнять данный сигнал? Затем полученные на выходе модели вероятности передаются в bet_size_probability.
- Развертывание в MQL5: вторичная модель экспортируется в формат ONNX и загружается торговым советником BBMetaLabelingEA. Определение размера позиции выполняет торговый советник BetSizingEA_BBMetaLabel, используя шину сигналов и механизм согласования через глобальную переменную.
from afml.strategies.learned_strategy import LearnedStrategy
from afml.strategies.bollinger_features import create_bollinger_features
from afml.strategies.trading_strategies import BollingerStrategy
from afml.production.model_development import ModelDevelopmentPipeline

feature_config = {
    "func": create_bollinger_features,
    "params": {"window": 20, "std": 2.0},
}

# ── Stage 1: primary directional model ───────────────────────────────────────
primary_pipeline = ModelDevelopmentPipeline(
    strategy=BollingerStrategy(window=20, std=2.0),
    data_config=data_config,
    feature_config=feature_config,
    target_config=target_config,
    label_config=primary_label_config,   # labels ∈ {-1, 0, +1}
    model_params=primary_model_params,
)
primary_pipeline.run()

# ── Bridge: wrap the fitted model as a strategy ──────────────────────────────
learned = LearnedStrategy.from_pipeline(primary_pipeline)

# ── Stage 2: secondary meta-labeling model ───────────────────────────────────
secondary_pipeline = ModelDevelopmentPipeline(
    strategy=learned,                 # calls generate_signals() for side
    data_config=data_config,             # same symbol and date range
    feature_config=feature_config,          # same features + rolling meta-features
    target_config=target_config,
    label_config=secondary_label_config,  # labels ∈ {0, 1}
    model_params=secondary_model_params,
    is_primary=False,                  # explicit secondary mode
)
secondary_pipeline.run()
Установка is_primary=False включает режим метаразметки. В этом режиме конвейер (1) генерирует метки {0,1}, передавая прогнозы направления сделки в параметре side_prediction, (2) добавляет скользящие метапризнаки и (3) сохраняет артефакты с указанием роли model_role="secondary".
Ограничение: LearnedStrategy может служить оболочкой только для первичных моделей. Вторичную модель, обученную с использованием скользящих метапризнаков, нельзя повторно обернуть в стратегию: эти метапризнаки зависят от прогнозов предшествующей модели и не могут быть воспроизведены при инференсе без доступа к этой модели. Метод from_pipeline() выбрасывает исключение ValueError, если в исходном конвейере установлено is_primary=False.
Обучение вторичной модели
Вторичная модель сталкивается с проблемой дисбаланса классов, которой нет в первичной модели. На первичном этапе метки {-1, 0, +1} распределены примерно равномерно. На вторичном этапе метка имеет двоичное значение: {0 = пропустить, 1 = принять}.
Если первичная модель работает с точностью около 50 %, то примерно половина всех событий будет помечена значением 0 (убыточные), а другая половина — значением 1 (прибыльные). Дисбаланс классов невелик; однако задача вторичной модели — выявить прибыльную половину событий — сложнее, чем кажется, поскольку наиболее распространённая ошибка связана с внешне правдоподобным сигналом в пограничном рыночном режиме.
Конфигурация вторичной модели отличается от конфигурации первичной модели в двух аспектах. Во-первых, в качестве метрики оценки используется f1, а не доля правильных ответов; необходимо отслеживать как точность, так и полноту, поскольку последующее определение размера позиции усиливает последствия как ложноположительных результатов (чрезмерный размер позиции в убыточных сделках), так и ложноотрицательных результатов (пропуск прибыльных сделок). Во-вторых, модель обучается с параметром class_weight="balanced", чтобы классификатор не сводил прогнозы к классу большинства на ранних итерациях обучения, когда ландшафт оптимизации гиперпараметров (HPO) ещё остаётся плоским.
secondary_model_params = {
    "pipe_clf": GradientBoostingClassifier(
        n_estimators=200,
        max_depth=3,
        min_samples_leaf=10,
        subsample=0.8,
    ),
    "param_grid": {
        "n_estimators": (100, 400),
        "max_depth": (2, 5),
        "learning_rate": (0.01, 0.20),
        "min_samples_leaf": (5, 30),
        "subsample": (0.6, 1.0),
    },
    "use_optuna": True,
    "n_trials": 80,
    "n_splits": 5,
    "pct_embargo": 0.02,
    "metric": "f1",
    "n_jobs": -1,
    "random_state": 42,
}
Важность признаков оценивалась после обучения по среднему уменьшению неоднородности (MDI), как описано в главе 8 AFML. На рисунке 3 показана важность всех двенадцати признаков в обученной вторичной модели.
Вторичная модель — важность признаков по MDI
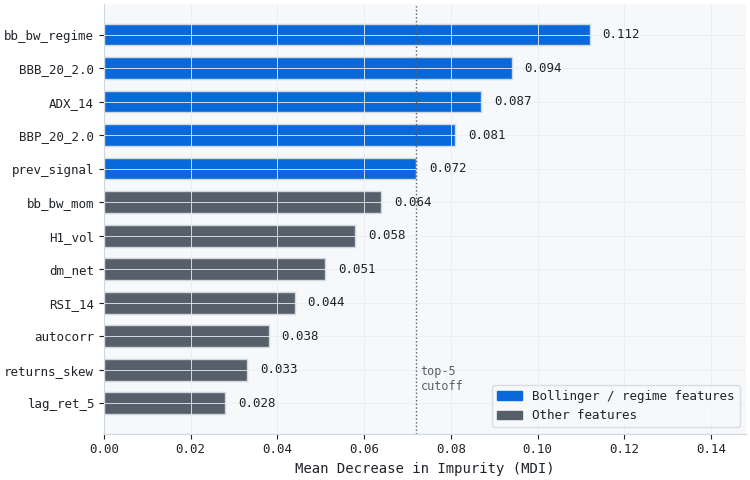
Рисунок 3. Важность каждого из 12 признаков по MDI
- Признаки полос Боллинджера и рыночного режима (синие): bb_bw_regime, BBB, BBP, bb_bw_mom, is_widening_bb и prev_signal в совокупности обеспечивают наибольшую долю уменьшения неоднородности. Это подтверждает, что ширина полос служит основным критерием различения качественных и некачественных касаний полосы.
- Трендовые и контекстные признаки (серые): ADX_14, DMP_14, DMN_14, RSI_14, H1_vol и spread вносят существенный вклад, но по важности уступают признакам полос Боллинджера.
Стоит отметить, что по важности bb_bw_regime превосходит ADX_14. Оба признака предназначены для выявления трендовых рыночных режимов, но используют разную информацию. ADX отражает направленный импульс; ширина полос — рост волатильности. Ни один из этих показателей сам по себе не является достаточным; вместе они позволяют вторичной модели отличить действительно трендовый рынок (высокий ADX, растущая ширина полос) от всплеска волатильности на боковом рынке (большая ширина полос, низкий ADX) — эти ситуации по-разному влияют на качество сделок, основанных на возврате к среднему.
От вероятности к позиции: определение размера позиции
Вторичная модель выдает вероятность P(y=1 | x) для каждой точки входа. Эта вероятность подается на вход функции bet_size_probability, которая преобразует ее в размер позиции со знаком в диапазоне [-1, 1] по процедуре, разработанной в Части 10 Архитектуры...: сначала вычисляется z-оценка с помощью квантильной функции нормального распределения, затем к ней применяется функция распределения нормального закона, после чего результат масштабируется в диапазон [-1, 1]. Поправка на одновременные позиции и шаговая дискретизация предотвращают мелкие корректировки и ограничивают совокупную экспозицию в периоды интенсивной генерации сигналов.
from afml.bet_sizing.bet_sizing import bet_size_probability

# meta_probs: secondary model output, shape (n_events,)
meta_probs = secondary_pipeline.best_model.predict_proba(X_new)[:, 1]
sides = events.loc[X_new.index, "side"]   # primary direction, +1 or -1

position_series = bet_size_probability(
    events=events.loc[X_new.index],       # must carry the 't1' expiry column
    prob=pd.Series(meta_probs, index=X_new.index),
    num_classes=2,
    pred=sides,                           # supplies the sign -> signed [-1, 1]
    step_size=0.10,                       # discretize to nearest 10%
    average_active=True,                  # concurrency correction
)
Функции необходимы два входных параметра, которые часто упускают: (1) события должны содержать t1 для внесения поправки на одновременные позиции; (2) pred должен задавать направление сделки первичной модели, чтобы определить знак размера позиции. Метаметка со значением 1 при вероятности 0.72 и направлении сделки первичной модели -1 дает сигнал на продажу с размером позиции -1 × 0.72 → -0.70 (после округления до ближайшего значения сетки). При метаметке со значением 0 позиция не открывается независимо от направления сделки первичной модели. При average_active=True возвращаемый ряд может быть длиннее входного, поскольку для позиций нужно учитывать как входы, так и выходы.
При развертывании следует учесть один момент: вторичную модель необходимо откалибровать, прежде чем передавать выдаваемые ею вероятности в функцию bet_size_probability. Неоткалиброванная модель на основе градиентного бустинга (GBM) обычно выдает чрезмерно уверенные оценки вероятностей, сосредоточенные вблизи 0 и 1, что приводит к максимальному размеру позиции для большинства сигналов — фактически сводя на нет непрерывный характер функции определения размера позиции. К вторичной модели следует применить модуль калибровки из Части 12 Архитектуры..., используя изотоническую регрессию на отдельной калибровочной выборке, не участвовавшей в обучении.
Архитектура развертывания в MQL5
При развертывании в MQL5 используется та же архитектура шины сигналов с двумя торговыми советниками, которая была представлена в части 1. Советник-отправитель BBMetaLabelingEA вычисляет признаки по данным баров, запускает модель метаразметки в формате ONNX и записывает результат в CSV-файл сигналов в папке Common\Files\. Советник-получатель BetSizingEA_BBMetaLabel опрашивает общую глобальную переменную для обнаружения новых сигналов, читает CSV-файл и преобразует вероятность метаметки в корректировку позиции.
Архитектура шины сигналов с двумя торговыми советниками в MQL5
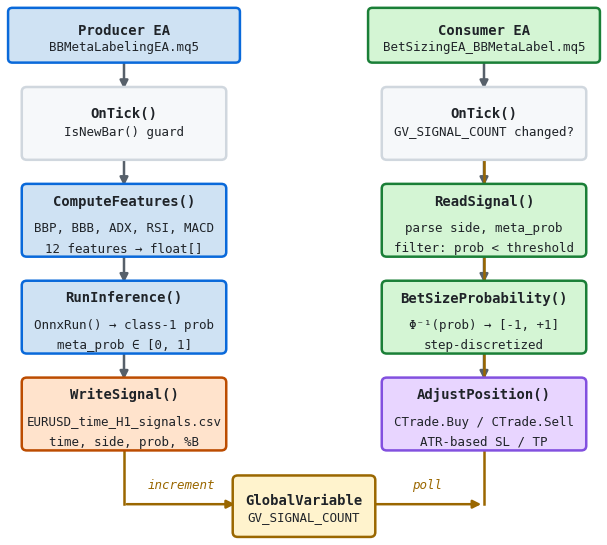
FILE_COMMON → оба торговых советника используют общую папку Common\Files\; масштабировщик встроен в ONNX — MQL5 напрямую передает исходный массив float[]
Рисунок 4. Двухпанельная иллюстрация архитектуры шины сигналов с двумя торговыми советниками в MQL5
- Советник-отправитель (BBMetaLabelingEA): при появлении каждого нового бара функция ComputeFeatures() заполняет массив float[] фиксированной длины в порядке, заданном в FEATURE_ORDER конвейера обучения на Python. Функция RunInference() вызывает OnnxRun() и считывает output_data[0][1] как значение meta_prob. Функция WriteSignal() добавляет одну строку в CSV-файл и увеличивает значение GV_SIGNAL_COUNT.
- Советник-получатель (BetSizingEA_BBMetaLabel): на каждом тике функция OnTick() сравнивает текущее значение GV_SIGNAL_COUNT с его кэшированным значением. При изменении значения функция ReadSignal() разбирает последнюю строку CSV-файла. Если значение meta_prob превышает inp_threshold (по умолчанию 0.55), функция BetSizeProbability() рассчитывает размер позиции, а функция AdjustPosition() выполняет торговые операции через CTrade.
Вычисление признаков в MQL5
Порядок признаков в функции ComputeFeatures() должен точно соответствовать FEATURE_ORDER в скрипте обучения на Python. Несоответствие даже одного столбца приводит к некорректным прогнозам без каких-либо сообщений об ошибке: в графе ONNX нет имен столбцов, только позиционные индексы. Канонический порядок для этого конвейера определён в файле BBMetaLabelingEA.mq5 в виде константы, задаваемой на этапе компиляции:
#define FEATURE_COUNT 12

//--- Feature index constants — must match Python FEATURE_ORDER exactly
enum ENUM_FEATURE_IDX
  {
   F_BBP         = 0,   // Bollinger %B (band position)
   F_BBB         = 1,   // Bollinger bandwidth (upper-lower)/middle
   F_BB_BW_MOM   = 2,   // Bandwidth 3-period pct_change
   F_BB_BW_REG   = 3,   // Bandwidth regime flag (0/1)
   F_IS_WIDE     = 4,   // Bandwidth widening flag (0/1)
   F_ADX         = 5,   // ADX(14)
   F_DMP         = 6,   // DM+(14)
   F_DMN         = 7,   // DM-(14)
   F_RSI         = 8,   // RSI(14)
   F_H1_VOL      = 9,   // 1-hour realized volatility
   F_PREV_SIG    = 10,  // Previous BB signal (-1, 0, +1)
   F_SPREAD      = 11,  // Normalized spread (spread / close)
  };
Каждый признак вычисляется с использованием существующих дескрипторов индикаторов, инициализированных в функции OnInit(). Для флага режима по ширине полос требуется пороговое значение, рассчитанное по обучающим данным; его необходимо сохранить во время обучения и встроить в код как константу времени компиляции либо загрузить из отдельного файла конфигурации в каталоге Common\Files\. Пороговое значение по умолчанию (75-й процентиль показателя BBB за окно обучения) экспортируется конвейером Python вместе с моделью ONNX, чтобы флаг в MQL5 соответствовал значению bw_threshold, использованному при обучении модели.
Шаблон инференса ONNX
Масштабировщик встраивается в граф ONNX при преобразовании конвейера с помощью skl2onnx. Функция OnnxRun() получает исходные, немасштабированные значения признаков; первая операция графа выполняет их нормализацию внутри графа. Входной тензор имеет тип float (32-разрядный), а не double: значение каждого признака необходимо явно привести к типу float с помощью (float) перед записью в input_data[0][i].
//+------------------------------------------------------------------+
//| RunInference — run the ONNX meta-labeler on the current features |
//+------------------------------------------------------------------+
bool RunInference(const float &features[], double &out_prob)
  {
   float input_data[1][FEATURE_COUNT];
   float output_data[1][2];   // two classes: 0 = skip, 1 = take

   for(int i = 0; i < FEATURE_COUNT; i++)
      input_data[0][i] = features[i];

   if(!OnnxRun(g_onnx_handle, ONNX_DEFAULT, input_data, output_data))
     {
      Print("OnnxRun failed, error=", GetLastError());
      return(false);
     }

   out_prob = (double)output_data[0][1];   // P(class = 1) = P(take signal)
   return(true);
  }
Шина сигналов и корректировка позиции
CSV-файл сигналов именуется по правилам архитектуры, описанной в части 1: <SYMBOL>_<BarType>_<Timeframe>_signals.csv. Для торгового советника, работающего с временными барами EUR/USD H1, это файл EURUSD_time_H1_signals.csv. Оба торговых советника открывают этот файл с флагами FILE_READ | FILE_CSV | FILE_COMMON, благодаря чему путь определяется относительно общего каталога Common\Files\ терминала MetaTrader 5, а файл доступен также конвейеру Python.
В MQL5 функция BetSizeProbability() воспроизводит преобразование из Python: z = Φ⁻¹(meta prob), затем signal = 2Φ(z) - 1, после чего округляет результат до ближайшего значения с заданным шагом. И величина шага, и порог принятия сигнала задаются входными параметрами.
Результаты
На рисунке 5 показан пример результата применения фильтра метаразметки. Эти результаты получены на синтетических данных и приведены для демонстрации структуры конвейера, а не для эмпирических выводов об эффективности торговли EUR/USD.
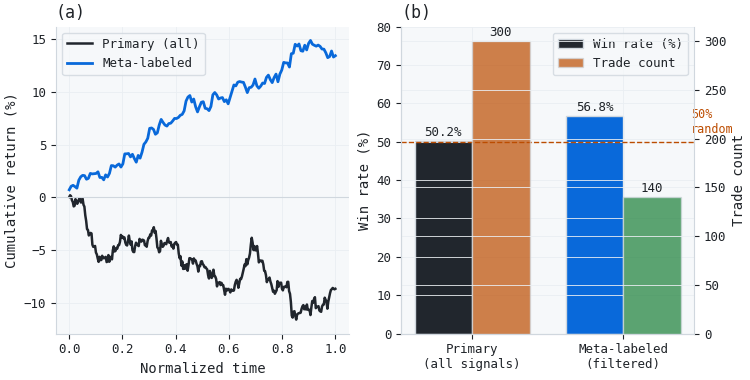
Рисунок 5. Иллюстрация из двух графиков, сравнивающих результаты первичной стратегии и стратегии с метаразметкой (синтетические данные)
- График (a): накопленная доходность за вневыборочный период. Первичная стратегия (все сигналы, серый цвет) накапливает убытки из-за неудачных сделок в трендовом рыночном режиме. Стратегия с метаразметкой (синий цвет) сохраняет прибыльные сигналы, отфильтровывая при этом кластер систематически убыточных сделок.
- График (b): сравнение доли прибыльных сделок и количества сделок. Метаразметка сокращает количество сделок с 300 до 140 (−53 %), одновременно повышая долю прибыльных сделок с 50.2 % до 56.8 %. Главное здесь — не абсолютный прирост доли прибыльных сделок, а направление изменения: фильтр должен выявлять прибыльную половину сигналов первичной модели лучше, чем случайный отбор.
Компромисс между точностью и охватом — ключевой практический вопрос метаразметки. Более высокий порог (например, 0.65 вместо 0.55) повышает точность, но снижает охват. Меньшее количество принятых сигналов снижает как ожидаемый финансовый результат (P&L), так и объем выборки для статистических выводов. Определение размера позиции с шаговой дискретизацией смягчает эту проблему за счёт выделения меньших позиций сигналам с вероятностью вблизи порога.
Заключение
Сигналы возврата к среднему на основе полос Боллинджера в трендовых рынках не просто бывают низкого качества: их качество снижается систематически, и вторичная модель может научиться выявлять эту закономерность. Ключевую роль играет ширина полос: bb_bw_regime и BBB в совокупности дают диагностическую информацию, которую генератор первичных сигналов не может использовать для собственной оценки, а вторичная модель может применять для отсеивания предсказуемого кластера неудачных сделок, сохраняя высококачественные сигналы бокового рынка.
Правильность работы этого конвейера на практике зависит от трёх деталей реализации. Во-первых, вызов .shift() в функции create_bollinger_features обязателен; его пропуск вызывает смещение из-за использования будущих данных, которое завышает оценки кросс-валидации, но приводит к убыткам в реальной торговле. Во-вторых, во вторичном конвейере необходимо явно задать is_primary=False; без этого скользящие метапризнаки не создаются, и вторичная модель обучается на меньшем и менее информативном наборе признаков. В-третьих, квантильный порог ширины полос, используемый в bb_bw_regime, необходимо вычислять только на обучающем окне; расчёт по всему набору данных превращает его в признак, использующий будущие данные, хотя он и кажется статическим.
В следующей статье этой серии та же методология применяется к сигналам дивергенции MACD, при работе с которыми возникает другая сложность: первичный сигнал появляется редко, и вторичная модель должна научиться отличать реальные изменения импульса от шума в и без того немногочисленном наборе сигналов.
Прикрепленные файлы
| Файл | Модуль / расположение | Роль в данной статье | |
|---|---|---|---|
| 1. | bollinger_features.py | afml.strategies | Реализует функцию create_bollinger_features(). Формирует матрицу из 12 признаков, используемую как в первичном, так и во вторичном конвейере. Завершающая цепочка вызовов .shift().dropna() предотвращает смещение из-за использования будущих данных. |
| 2. | trading_strategies.py | afml.strategies | Содержит BollingerStrategy. Генерирует первичные сигналы с помощью функции BBANDS библиотеки TA-Lib: +1 при касании нижней полосы, -1 при касании верхней полосы. |
| 3. | learned_strategy.py | afml.strategies | Реализует LearnedStrategy. Служит оберткой для обученного первичного конвейера, позволяя вызывать generate_signals() при формировании меток на этапе 2. |
| 4. | BBMetaLabelingEA.mq5 | Experts\MetaLabeling\ | Советник-отправитель. Вычисляет 12 признаков, используя дескрипторы индикаторов, выполняет инференс ONNX-модели и записывает сигналы в файл EURUSD_time_H1_signals.csv. |
| 5. | BetSizingEA_BBMetaLabel.mq5 | Experts\MetaLabeling\ | Советник-получатель. Опрашивает GV_SIGNAL_COUNT, считывает данные из шины сигналов в формате CSV, применяет функцию BetSizeProbability() и корректирует позиции с помощью CTrade. |
| 6. | model_development.py | afml.production | Центральный конвейер. Флаг is_primary=False включает режим метаразметки: прогнозы направления сделки от LearnedStrategy, скользящие метапризнаки и формирование меток {0, 1}. |
Перевод с английского произведен MetaQuotes Ltd.
Оригинальная статья: https://www.mql5.com/en/articles/22755
Предупреждение: все права на данные материалы принадлежат MetaQuotes Ltd. Полная или частичная перепечатка запрещена.
Данная статья написана пользователем сайта и отражает его личную точку зрения. Компания MetaQuotes Ltd не несет ответственности за достоверность представленной информации, а также за возможные последствия использования описанных решений, стратегий или рекомендаций.


