Artículos sobre análisis de datos y estadísticas en MQL5

Los artículos sobre los modelos matemáticos y leyes de probabilidades serán interesantes para muchos operadores. Es que las matemáticas han sido puestas como base de los indicadores, y el conocimiento de las estadísticas es necesario para el análisis de los resultados del trading y el desarrollo de las estrategias.
Lea sobre la lógica difusa, filtros digitales, perfil del mercado, mapas de Kohonen, gas neuronal y muchas otras herramientas que pueden ser utilizadas para el trading.
Nuevo artículo

Está perdiendo oportunidades comerciales:
- Aplicaciones de trading gratuitas
- 8 000+ señales para copiar
- Noticias económicas para analizar los mercados financieros
Registro
Entrada
Usted acepta la política del sitio web y las condiciones de uso
Si no tiene cuenta de usuario, regístrese


Simulación de mercado: Position View (II)
En este artículo, mostraré, de la forma más simple y práctica posible, cómo podrás usar un indicador como forma de observar posiciones abiertas en el servidor de trading. Lo hago así, y poco a poco, precisamente para mostrar que no necesitas incorporar necesariamente todo esto en un Asesor Experto. Muchos de ustedes ya deben de estar bastante acostumbrados a hacer esto, por un motivo u otro. La verdad es que eso es una tontería, ya que, a medida que avancemos en esta implementación, quedará claro que podrás crear o implementar diversos tipos de indicadores para este propósito.


Optimización basada en biogeografía — Biogeography-Based Optimization (BBO)
La optimización basada en biogeografía (BBO) supone un elegante método de optimización global inspirado en los procesos naturales de migración de especies entre islas de archipiélagos. El algoritmo se basa en una idea simple pero poderosa: las soluciones de alta calidad comparten activamente sus características, mientras que las soluciones de baja calidad adoptan activamente nuevas características, creando un flujo natural de información desde las mejores soluciones hacia las peores. El BBO, un operador de mutación adaptativa único que ofrece un excelente equilibrio entre exploración y explotación, demuestra una alta eficiencia en una variedad de tareas.


Red neuronal cuántica en MQL5 (Parte II): Entrenamos una red neuronal con retropropagación del error utilizando matrices de Márkov de ALGLIB
En este artículo se presenta una arquitectura innovadora de red neuronal cuántica para el trading algorítmico, que combina los principios de la mecánica cuántica con los métodos actuales de aprendizaje automático. El sistema incorpora efectos cuánticos (resonancia, interferencia, decoherencia), memoria multinivel de distintas escalas temporales, cadenas de Márkov con la biblioteca ALGLIB y control adaptativo de parámetros. La implementación completa está realizada en MQL5 utilizando los tipos integrados matrix/vector, lo que elimina las barreras de adopción en MetaTrader 5.


Gestor de riesgos para robots de trading (Parte I): archivo include para el control de riesgos en asesores expertos
El trading exige una estricta disciplina sn la gestión de riesgos. El presente trabajo presenta un análisis de las principales causas de los fracasos de los tráders y propone una solución técnica en forma de la clase CEnhancedRiskManager para la plataforma MQL5. Incluye pruebas prácticas con un asesor experto de cuadrícula agresivo.

Desarrollo de un kit de herramientas para el análisis de la acción del precio (Parte 29): Boom and Crash Interceptor EA
Descubre cómo el EA «Boom & Crash Interceptor» transforma tus gráficos en un sistema de alertas proactivo, capaz de detectar movimientos explosivos mediante análisis ultrarrápidos, detección de picos de volatilidad, confirmación de tendencias y filtros de zonas de pivote. Con las flechas verdes «Boom» y rojas «Crash», que te guían en cada decisión, esta herramienta elimina el ruido y te permite sacar partido de los picos del mercado como nunca antes. Descúbrelo y comprueba cómo funciona y por qué puede convertirse en tu próxima ventaja imprescindible.


Desarrollo de un sistema de repetición (Parte 64): Presionando play en el servicio (V)
En este artículo, mostraré cómo corregir dos errores presentes en el código. Sin embargo, he intentado explicarlas de manera que tú, aspirante a programador, entiendas que las cosas no siempre ocurrirán como habías previsto. Pero esto no debe ser motivo de desesperación, sino una oportunidad para aprender. El contenido expuesto aquí tiene como único propósito ser didáctico. En ningún caso debe interpretarse como una aplicación cuya finalidad sea distinta al aprendizaje y estudio de los conceptos presentados.

Acceso a la información de ticks de MetaTrader desde los servicios de MQL5 a una aplicación de Python mediante sockets
A veces no todo se puede programar en el lenguaje MQL5. E incluso si fuera posible convertir las bibliotecas avanzadas existentes en MQL5, llevaría mucho tiempo. Este artículo pretende demostrar que es posible sortear la dependencia de Windows transmitiendo información de ticks —como el precio bid, precio ask y hora— a través de los servicios de MetaTrader a una aplicación de Python mediante sockets.


Simulación de mercado: Position View (VIII)
En el artículo anterior, vimos cómo podíamos implementar el indicador de posición para cerrar una posición abierta directamente desde el gráfico, interactuando con un objeto disponible en él. Una vez concluido y funcionando el primer mecanismo, comenzamos a hacer algunas modificaciones para que también fuera posible eliminar las líneas de take profit y stop loss de una posición abierta. Sin embargo, como los cambios necesarios requerían una explicación adecuada, en ese mismo artículo solo mostré los cambios que debían realizarse en el Asesor Experto y aún era necesario mostrar los cambios que debían realizarse en el Indicador de posición.


Aprendizaje automático y Data Science (Parte 36): Cómo lidiar con mercados financieros sesgados
Los mercados financieros no están perfectamente equilibrados. Algunos mercados son alcistas, otros bajistas y otros presentan comportamientos laterales que indican incertidumbre en cualquier dirección. Esta información desequilibrada, cuando se utiliza para entrenar modelos de aprendizaje automático, puede resultar engañosa, ya que los mercados cambian con frecuencia. En este artículo vamos a analizar varias maneras de abordar este problema.


De novato a experto: Sincronizador de períodos de mercado
En este análisis, presentamos una herramienta de sincronización de marcos temporales superiores a inferiores, diseñada para resolver el problema del análisis de patrones de mercado que abarcan períodos de tiempo superiores. Los marcadores de período integrados en MetaTrader 5 suelen ser limitados, rígidos y no se pueden personalizar fácilmente para marcos temporales no estándar. Nuestra solución aprovecha el lenguaje MQL5 para desarrollar un indicador que proporciona una forma dinámica y visual de alinear estructuras de marcos temporales superiores dentro de gráficos de marcos temporales inferiores. Esta herramienta puede resultar muy valiosa para realizar análisis de mercado detallados. Para conocer mejor sus características e implementación, le invito a seguir la discusión.


Robot de trading multiflujo con aprendizaje automático: del concepto a la implementación
El artículo presenta el desarrollo paso a paso de un robot de trading multiflujo con aprendizaje automático en Python y MetaTrader 5. Se analiza la arquitectura del sistema, desde la recopilación de datos y la creación de indicadores técnicos hasta el entrenamiento de modelos XGBoost con gestión de riesgos de cartera. Asimismo, se describe detalladamente la implementación del aumento de datos, la clusterización de características mediante Gaussian Mixture Models y la coordinación de flujos para el trading paralelo de varios pares de divisas.


Robot de trading basado en un modelo GPT
El artículo presenta la implementación completa de TimeGPT, una arquitectura especializada basada en el Transformer para la predicción de series temporales financieras en la plataforma MetaTrader 5. Se analiza la adaptación del mecanismo de atención a los datos financieros, la tokenización selectiva de las variaciones de precios, las optimizaciones adaptadas al hardware y las técnicas avanzadas de entrenamiento. Se incluyen los resultados de las pruebas prácticas, que mostraron una precisión de las predicciones del 87 % con un horizonte de 24 barras y un tiempo de entrenamiento de 15 minutos en la CPU. Le presentamos un asesor experto listo para usar con reentrenamiento automático.


Simulación de mercado (Parte 24): Iniciando SQL (VII)
En el artículo anterior terminamos de hacer las debidas presentaciones sobre SQL. Así, lo que me había propuesto mostrar y explicar sobre SQL, a mi juicio, quedó debidamente explicado. Esto, para que todos los que vengan a ver el sistema de repetición/simulador en construcción consigan, como mínimo, tener alguna noción de lo que puede estar ocurriendo allí. Esto se debe a que no tiene sentido programar diversas cosas que SQL puede cubrir perfectamente.


Algoritmo de Aprendizaje Competitivo — Competitive Learning Algorithm (CLA)
El artículo presenta el Algoritmo de Aprendizaje Competitivo (CLA), un nuevo método de optimización metaheurística basado en la modelización del proceso educativo. El algoritmo organiza la población de soluciones en clases con estudiantes y profesores, donde los agentes aprenden a través de tres mecanismos: siguiendo a los mejores de la clase, usando la experiencia personal y compartiendo conocimientos entre clases.


Simulación de mercado: Position View (V)
A pesar de lo visto en el artículo anterior, esto parece algo simple. Allí tenemos diversos problemas y muchas cosas por resolver y hacer. Tú, estimado lector, puedes imaginar que todo es fácil y simple. De manera inocente, vas aceptando simplemente lo que se te presenta. Esto es un error del que tú, estimado lector, deberás intentar librarte. Peor que aceptar es simplemente no entender e intentar usar algo sin comprender realmente qué se está usando. No es raro, entre principiantes, pasar por la fase de copiar y pegar. Si no quieres quedarte siempre en esa fase, conviene aprender a usar ciertas herramientas. Una de las herramientas más utilizadas por los programadores es la documentación. La segunda herramienta está formada por las pruebas y los archivos de log. Aquí veremos cómo hacerlo.


Simulación de mercado: Iniciando SQL en MQL5 (IV)
Muchos suelen infrautilizar SQL, o incluso no utilizarlo, porque no comprenden bien cómo funciona en realidad. Al consultar una base de datos SQL, no siempre buscamos una respuesta genérica; en algunos casos queremos una respuesta muy concreta y práctica. Si tú creas una base de datos con cierta estructuración y modelado, podrás introducir prácticamente cualquier tipo de información en ella.


De novato a experto: Noticias animadas utilizando MQL5 (V) Sistema de recordatorio de eventos
En esta discusión, exploraremos nuevas mejoras a medida que integramos una lógica mejorada de alertas de eventos para los acontecimientos del calendario económico que muestra el EA «News Headline». Esta mejora es fundamental, ya que garantiza que los usuarios reciban notificaciones oportunas poco antes de que tengan lugar eventos importantes. Acompáñanos en este análisis para descubrir más.

Aprendizaje automático y Data Science (Parte 46): Pronóstico de los mercados bursátiles con N-BEATS en Python
N-BEATS es un modelo revolucionario de aprendizaje profundo diseñado para la previsión de series temporales. Fue lanzado para superar los modelos clásicos de pronóstico de series temporales como ARIMA, PROPHET, VAR, etc. En este artículo vamos a analizar este modelo y a utilizarlo para predecir el mercado bursátil.


Integración de MQL5 con paquetes de procesamiento de datos (Parte 5): Aprendizaje adaptativo y flexibilidad
Esta parte se centra en la creación de un modelo de negociación flexible y adaptativo, entrenado con datos históricos del XAUUSD, preparándolo para su exportación a ONNX y su posible integración en sistemas de negociación en tiempo real.


Simulación de mercado: Position View (XIX)
Una de las cuestiones que más me ha incomodado es que la clase C_ElementsTrade contenga código que permite acceder a las posiciones. No lo interpretes como un fallo, porque en realidad no lo es. Sin embargo, hace que algunas de las tareas que deberemos realizar más adelante sean algo más propensas a errores. Todo el trabajo destinado a implementar el indicador de posición se ha desarrollado pensando en utilizarlo dentro del sistema de repetición/simulador. Sin embargo, cuando se ejecute en ese entorno, no tendremos acceso alguno a una posición real. Por tanto, cualquier llamada a la biblioteca de MQL5 destinada a consultar datos de una posición no tendrá ningún efecto en el código.


Algoritmo de optimización basado en los sueños — Dream Optimization Algorithm (DOA)
Un algoritmo de optimización poblacional inspirado en un fenómeno controvertido y poco estudiado: el fenómeno de los sueños humanos. Grupos de agentes con distintas «memorias», modulación cosenoidal del movimiento y una distribución de fases inusual de 99/1: descubra cómo estas características influyen en la eficacia de la optimización de sus estrategias de trading.


Optimización por Comunidad de Científicos: Teoría
Secretos para la optimización efectiva de estrategias de trading en enfoques metaheurísticos. El algoritmo de Optimización de Comunidad de Científicos (CoSO) es un nuevo algoritmo basado en la población, inspirado en los mecanismos de la comunidad científica. A diferencia de las metáforas naturales tradicionales, el CoSO modela aspectos únicos de la actividad científica humana: la publicación de resultados en revistas, la competencia por subvenciones y la formación de equipos de investigación.


Simulación de mercado: La unión hace la fuerza (II)
Hasta ahora, la aplicación desarrollada a lo largo de esta serie de artículos se centraba exclusivamente en simular la parte gráfica. Sin embargo, para disponer de un sistema más completo, en el que podamos probar un Asesor Experto dentro del servicio de repetición/simulador, también debemos simular el servidor de trading. Observarás que esta simulación incluirá únicamente los elementos imprescindibles. No obstante, tú, estimado lector, podrás completar las partes que falten. Como esos componentes adicionales no influyen en lo que pretendo mostrar, ya contamos con más que suficiente para desarrollar lo que hemos planificado.

Implementación de módulos prácticos de otros lenguajes en MQL5 (Parte 03): Módulo schedule de Python, una versión mejorada del evento OnTimer
El módulo schedule de Python ofrece una forma sencilla de programar tareas repetitivas. Aunque MQL5 carece de una funcionalidad equivalente integrada, en este artículo implementaremos una biblioteca similar para facilitar la configuración de eventos temporizados en MetaTrader 5.


Simulación de mercado: Position View (VI)
En este artículo, haremos diversas mejoras para que el indicador de posición refleje lo que realmente ocurre en el servidor de trading, en términos de posiciones y del estado actual de estas. Debo recordar que estas aplicaciones, que se mostrarán aquí, no pretenden en ningún caso sustituir ningún elemento disponible en MetaTrader 5. Tampoco deben usarse sin los debidos cuidados y criterios, ya que su objetivo es presentar un código didáctico, es decir, con fines de aprendizaje sobre cómo funciona el sistema. El motivo por el que digo que el código es didáctico es que el uso de mensajes, en algunos casos, no es la mejor forma de implementar ciertas funcionalidades.


Red neuronal cuántica en MQL5 (Parte III): Procesador cuántico virtual con qubits
Creamos un sistema de trading con un auténtico simulador cuántico en lugar de análogos matemáticos. El sistema utiliza tres qubits virtuales, puertas cuánticas y el principio de superposición para analizar los mercados. Se ha implementado como un asesor experto para MetaTrader 5 en MQL5. El principal logro es la transición de la simulación a principios cuánticos reales de procesamiento de la información financiera.


Desarrollo de asesores expertos autooptimizables en MQL5 (Parte 7): Trading con múltiples períodos simultáneamente
En esta serie de artículos, hemos analizado diversas formas de determinar cuál es el mejor período para utilizar nuestros indicadores técnicos. Hoy, demostraremos al lector cómo puede aplicar la lógica opuesta; es decir, en lugar de elegir un único período óptimo, le mostraremos cómo emplear todos los períodos disponibles de forma eficaz. Este enfoque reduce la cantidad de datos descartados y ofrece casos de uso alternativos para los algoritmos de aprendizaje automático, más allá de la predicción habitual de precios.


Simulación de mercado: La unión hace la fuerza (I)
Estamos llegando a la recta final. El desarrollo del sistema de repetición/simulador está casi terminado. Es cierto que aún tendremos que completar algunas cosas, pero, en comparación con todo lo que ya hemos hecho, implementar lo que falta será sencillo. Sin embargo, todo lo que se mostrará en este artículo deberá asimilarse y comprenderse adecuadamente. Quiero que tú, estimado lector y entusiasta...


Algoritmo del átomo artificial — Artificial Atom Algorithm (A3)
Implementación del algoritmo A3 en MQL5: un método metaheurístico de optimización inspirado en los procesos químicos. Con solo dos parámetros configurables, la compacidad y una población reducida proporcionan una alta velocidad de funcionamiento con una calidad suficiente de las soluciones.


Simulación de mercado: Position View (XI)
En este artículo, te mostraré, querido y estimado lector, cómo puedes modificar el indicador de posición para que sea capaz de hacer muchas más cosas de las que podía hacer originalmente. Veremos cómo incorporar la capacidad de mover los precios y crear líneas de precio directamente en el gráfico. Algo que muchos considerarían extremadamente complicado y difícil de resolver. Sin embargo, verás que lo haremos con mucha facilidad y con un mínimo de esfuerzo. Solo hará falta detenerse y pensar un poco.

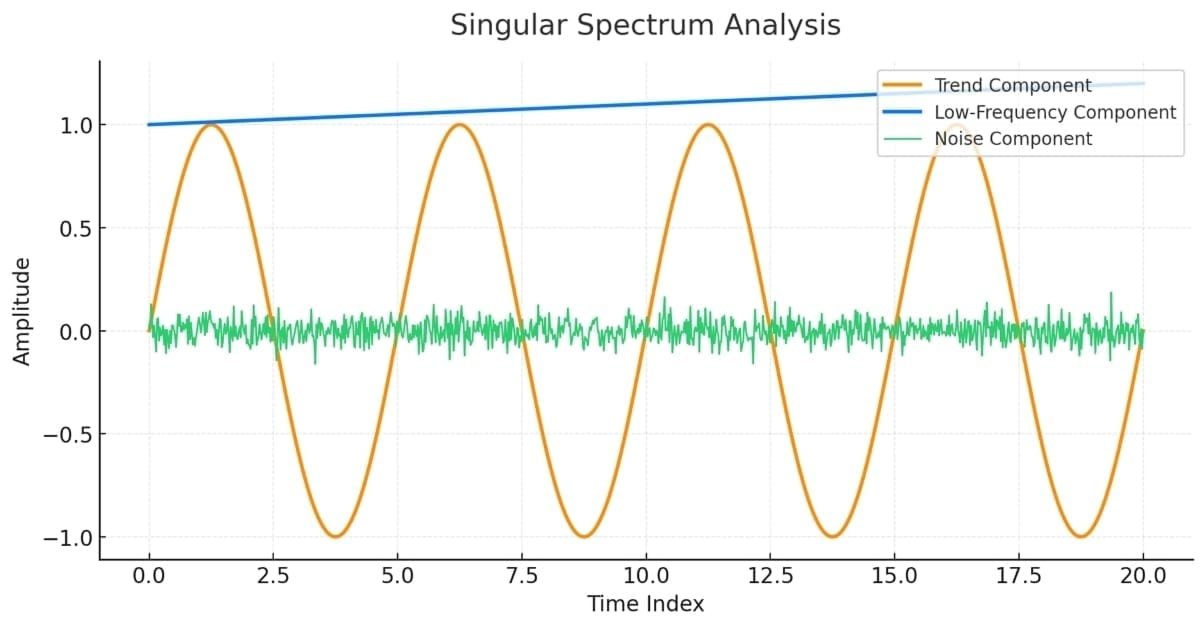
Análisis de espectro singular (SSA) en MQL5
Este artículo pretende servir de guía para aquellas personas que no estén familiarizadas con el concepto de análisis de espectro singular (SSA) y que deseen adquirir los conocimientos necesarios para poder aplicar las herramientas integradas disponibles en MQL5.

Aprendizaje automático y Data Science (Parte 44): Pronóstico de series temporales OHLC de Forex mediante autorregresión vectorial (VAR)
Descubra cómo los modelos de autorregresión vectorial (VAR) pueden pronosticar datos de series temporales OHLC (apertura, máximo, mínimo y cierre) del mercado Forex. Este artículo trata sobre la implementación de VAR, el entrenamiento de modelos y la previsión en tiempo real en MetaTrader 5, lo que ayuda a los traders a analizar los movimientos interdependientes de las divisas y a mejorar sus estrategias de trading.


Simulación de mercado: Position View (IV)
Aquí comenzaremos a unir diversos componentes o aplicaciones que antes estaban completamente aisladas entre sí. Aunque Chart Trade, el Indicador de Mouse y el Asesor Experto ya mantenían cierta relación, todavía no había una forma de observar directamente en el gráfico las posiciones abiertas en el servidor de trading, muchas veces usando un sistema de órdenes cruzadas. A partir de este momento, esto empieza a ser posible, abriendo diversas puertas a nuevas ideas e implementaciones futuras. Aunque apenas estamos comenzando a poner estos componentes en funcionamiento, ya tendremos un rumbo que seguir.


Optimización por comunidad de científicos — Community of Scientist Optimization (CoSO): Práctica
Continuación del tema de la optimización mediante una comunidad de científicos. CoSO no debe considerarse una solución lista para usar, sino una plataforma de investigación prometedora. Con los ajustes adecuados, CoSO podría encontrar su nicho en problemas en los que la adaptabilidad y la robustez ante los cambios son importantes, y en los que el tiempo de cálculo no es un factor crítico.

Desarrollo de un kit de herramientas para el análisis de la acción del precio (Parte 24): Herramienta de cuantificación de la acción del precio
Los patrones de velas japonesas ofrecen información valiosa sobre los posibles movimientos del mercado. Algunas velas individuales señalan la continuación de la tendencia actual, mientras que otras presagian cambios de tendencia, dependiendo de su posición dentro de la acción del precio. Este artículo presenta un Asesor Experto (EA) que identifica automáticamente cuatro formaciones clave de velas japonesas. Explore las siguientes secciones para descubrir cómo esta herramienta puede mejorar su análisis de la evolución de los precios.


Simulación de mercado: Position View (IX)
En este artículo, que será un punto de inflexión, comenzaremos a explorar de manera un poco más profunda la interacción entre las aplicaciones que desarrollamos para dar soporte total al sistema de repetición/simulación. Aquí vamos a analizar un problema que, por un lado, resulta bastante molesto, pero, por otro, es muy interesante de explicar y resolver. El problema es: cómo añadir las líneas de take profit y stop loss después de que fueron eliminadas, y hacerlo sin usar el terminal, sino realizando la operación directamente en el gráfico. Bien, esto, a primera vista, parece algo simple. Sin embargo, hay algunos obstáculos que superar.


Repetición y simulación de mercado: Gran final
Sé que muchos podrían haber imaginado que publicaría más artículos para explicar otros aspectos del sistema. Los elementos que faltan son sencillos de implementar. Aun así, su desarrollo te permitirá comprobar hasta qué punto estás realmente preparado.


Arbitraje estadístico mediante acciones cointegradas (Parte 1): Pruebas de cointegración de Engle-Granger y Johansen
El objetivo de este artículo es ofrecer una introducción sencilla y accesible para los operadores a las pruebas de cointegración más habituales, junto con una guía básica para comprender sus resultados. Las pruebas de cointegración de Engle-Granger y Johansen pueden revelar pares o grupos de activos estadísticamente significativos que comparten una dinámica a largo plazo. La prueba de Johansen resulta especialmente útil para carteras con tres o más activos, ya que calcula la fuerza de los vectores cointegrados de una sola vez.


Descomposición en modos dinámicos aplicada a series temporales univariadas en MQL5
La descomposición en modos dinámicos (DMD, por sus siglas en inglés) es una técnica que se suele aplicar a conjuntos de datos de alta dimensionalidad. En este artículo, demostramos la aplicación de DMD a series temporales univariadas, mostrando su capacidad para caracterizar una serie y realizar pronósticos. Para ello, investigaremos la implementación integrada de la descomposición en modos dinámicos en MQL5, prestando especial atención al nuevo método matricial, DynamicModeDecomposition().


Asesor experto de trading neuronal basado en PatchTST
El artículo presenta la revolucionaria arquitectura PatchTST: un modelo de Transformer especialmente adaptado para el análisis de series temporales financieras que divide los datos de mercado en parches de 16 barras para un procesamiento eficiente. También se analiza con detalle la implementación completa de un robot de trading en MQL5, desde los fundamentos matemáticos y las estructuras de datos hasta un asesor experto listo para usar con sistemas de gestión de riesgos y de aprendizaje continuo.