Artículos de programación MQL4 y MQL5

Aprenda el lenguaje de programación de estrategias comerciales MQL5 leyendo numerosos artículos la mayor parte de los cuales han sido escritos por Ustedes - miembros de MQL5.community. Con el fin de buscar rápidamente la respuesta sobre una u otra cuestión de programación, todos los artículos están divididos en categorías: "Integración", "Probador", "Estrategias comerciales", etc.
Siga las nuevas publicaciones y participe en sus discusiones en el foro de MQL5.community!
Nuevo artículo

Está perdiendo oportunidades comerciales:
- Aplicaciones de trading gratuitas
- 8 000+ señales para copiar
- Noticias económicas para analizar los mercados financieros
Registro
Entrada
Usted acepta la política del sitio web y las condiciones de uso
Si no tiene cuenta de usuario, regístrese


Algoritmo del átomo artificial — Artificial Atom Algorithm (A3)
Implementación del algoritmo A3 en MQL5: un método metaheurístico de optimización inspirado en los procesos químicos. Con solo dos parámetros configurables, la compacidad y una población reducida proporcionan una alta velocidad de funcionamiento con una calidad suficiente de las soluciones.

Características del Wizard MQL5 que debe conocer (Parte 74): Uso de patrones de Ichimoku y del ADX-Wilder con aprendizaje supervisado
Retomamos el tema de nuestro último artículo, donde presentamos el par de indicadores Ichimoku y ADX, analizando cómo se podría mejorar este dúo con el aprendizaje supervisado. Ichimoku y ADX forman una combinación complementaria de soporte/resistencia y tendencia. Nuestro enfoque de aprendizaje supervisado utiliza una red neuronal que emplea el núcleo de mezcla espectral profunda para ajustar con precisión las predicciones de este par de indicadores. Como de costumbre, esto se realiza en un archivo de clase de señal personalizado que funciona con el asistente MQL5 para ensamblar un Asesor Experto.

Características del Wizard MQL5 que debe conocer (Parte 73): Uso de patrones de Ichimoku y del ADX-Wilder
El indicador Ichimoku Kinko Hyo y el oscilador ADX-Wilder son una combinación que podría utilizarse de forma complementaria en un asesor experto de MQL5. El Ichimoku tiene múltiples facetas; sin embargo, en este artículo nos centraremos principalmente en su capacidad para definir los niveles de soporte y resistencia. Por otra parte, también utilizamos el ADX para definir nuestra tendencia. Como de costumbre, utilizamos el asistente de MQL5 para desarrollar y probar todo el potencial que estos dos puedan tener.


Redes neuronales en el trading: Desentrañando las componentes estructuradas (Final)
En este artículo se describe detalladamente la arquitectura SCNN y una de las formas de implementarla usando MQL5. Mostraremos cómo la descomposición de series temporales se combina con los métodos de redes neuronales y la atención.


Red neuronal cuántica en MQL5 (Parte III): Procesador cuántico virtual con qubits
Creamos un sistema de trading con un auténtico simulador cuántico en lugar de análogos matemáticos. El sistema utiliza tres qubits virtuales, puertas cuánticas y el principio de superposición para analizar los mercados. Se ha implementado como un asesor experto para MetaTrader 5 en MQL5. El principal logro es la transición de la simulación a principios cuánticos reales de procesamiento de la información financiera.


Redes neuronales en el trading: Desentrañando las componentes estructuradas (Codificador)
Les proponemos familiarizarse con la continuación de la implementación del framework SCNN, que combina flexibilidad e interpretabilidad y permite identificar con precisión las componentes estructurales de una serie temporal. El artículo expone en detalle los mecanismos de normalización adaptativa y atención, lo que proporciona robustez al modelo ante las condiciones cambiantes del mercado.


Optimización por comunidad de científicos — Community of Scientist Optimization (CoSO): Práctica
Continuación del tema de la optimización mediante una comunidad de científicos. CoSO no debe considerarse una solución lista para usar, sino una plataforma de investigación prometedora. Con los ajustes adecuados, CoSO podría encontrar su nicho en problemas en los que la adaptabilidad y la robustez ante los cambios son importantes, y en los que el tiempo de cálculo no es un factor crítico.


Redes neuronales en el trading: Desentrañando las componentes estructuradas (SCNN)
Le invitamos a conocer el innovador framework SCNN, que lleva el análisis de series temporales a un nuevo nivel gracias a una separación clara de los datos en componentes de largo plazo, estacionales, de corto plazo y residuales. Este enfoque mejora considerablemente la precisión de la predicción y permite que el modelo se adapte a la compleja y cambiante dinámica del mercado.

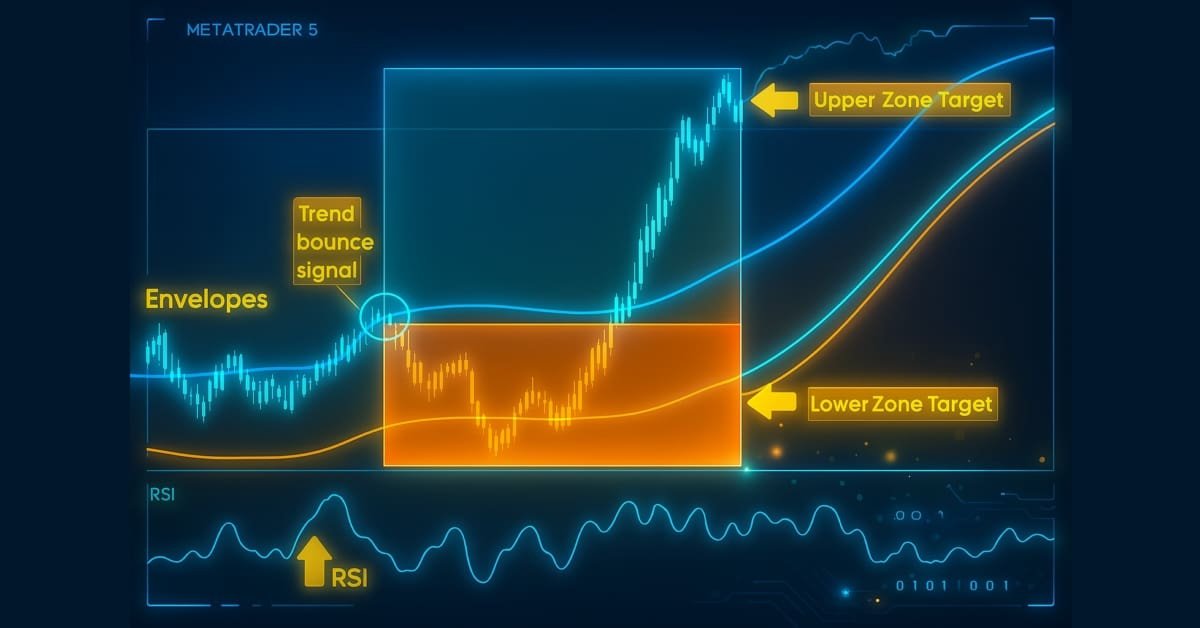
Automatización de estrategias de trading en MQL5 (Parte 22): Desarrollo de un sistema de recuperación por zonas para trading de tendencia con Envelopes
En este artículo, desarrollamos un sistema de recuperación por zonas integrado con una estrategia de trading de tendencias basada en envolventes en MQL5. Describimos la arquitectura para utilizar los indicadores RSI y Envelopes para activar operaciones y gestionar zonas de recuperación con el fin de mitigar las pérdidas. Mediante la implementación y las pruebas retrospectivas, mostramos cómo construir un sistema de negociación automatizado eficaz para mercados dinámicos.


Red neuronal cuántica en MQL5 (Parte II): Entrenamos una red neuronal con retropropagación del error utilizando matrices de Márkov de ALGLIB
En este artículo se presenta una arquitectura innovadora de red neuronal cuántica para el trading algorítmico, que combina los principios de la mecánica cuántica con los métodos actuales de aprendizaje automático. El sistema incorpora efectos cuánticos (resonancia, interferencia, decoherencia), memoria multinivel de distintas escalas temporales, cadenas de Márkov con la biblioteca ALGLIB y control adaptativo de parámetros. La implementación completa está realizada en MQL5 utilizando los tipos integrados matrix/vector, lo que elimina las barreras de adopción en MetaTrader 5.


Arbitraje estadístico mediante acciones cointegradas (Parte 1): Pruebas de cointegración de Engle-Granger y Johansen
El objetivo de este artículo es ofrecer una introducción sencilla y accesible para los operadores a las pruebas de cointegración más habituales, junto con una guía básica para comprender sus resultados. Las pruebas de cointegración de Engle-Granger y Johansen pueden revelar pares o grupos de activos estadísticamente significativos que comparten una dinámica a largo plazo. La prueba de Johansen resulta especialmente útil para carteras con tres o más activos, ya que calcula la fuerza de los vectores cointegrados de una sola vez.


Negociamos con opciones sin opciones (Parte 2): Aplicación en el trading real
En este artículo se analizan estrategias de opciones sencillas y su implementación en MQL5. Vamos a escribir un asesor experto básico que iremos modernizando y haciendo más complejo.


Cómo creamos la plataforma de trading más potente con aprendizaje automático: crónica del desarrollo de MQL y MetaTrader según los archivos, foros y lanzamientos
Crónica técnica del desarrollo de MQL: desde el MQL/MQL II, con sus limitaciones, pasando por el MQL4 procedimental, hasta el MQL5 orientado a objetos, con compilación nativa, API muy completas y un entorno de ingeniería integral. Se presentan las capacidades clave del lenguaje y las integraciones con Python, OpenCL, ONNX, OpenBLAS, bases de datos, DirectX, el AI Assistant basado en agentes y el Model Context Protocol (MCP), que conecta la IA con el terminal de trading, MetaEditor, los datos de mercado, el trading y las herramientas de desarrollo. Se analizan fuentes de archivo sobre los orígenes y la evolución de MetaQuotes/MetaTrader, el lanzamiento de MQL4.COM y MQL5.COM, los campeonatos, Algo Forge y su impacto en el ecosistema.

Desarrollo de un kit de herramientas para el análisis de la acción del precio (Parte 30): Commodity Channel Index (CCI), Zero Line EA
La automatización del análisis de la evolución de los precios es el camino a seguir. En este artículo, utilizamos el indicador CCI dual, la estrategia de cruce de la línea cero, la media móvil exponencial (EMA) y la acción del precio para desarrollar una herramienta que genere señales de trading y establezca los niveles de stop-loss (SL) y take-profit (TP) utilizando el ATR. Lea este artículo para conocer cómo abordamos el desarrollo del EA CCI Zero-Line.

Implementación de módulos prácticos de otros lenguajes en MQL5 (Parte 01): Desarrollo de una biblioteca SQLite3 inspirada en Python
El módulo sqlite3 de Python ofrece una forma sencilla de trabajar con bases de datos SQLite; es rápido y práctico. En este artículo, vamos a crear un módulo similar a partir de las funciones integradas de MQL5 para trabajar con bases de datos, con el fin de facilitar el trabajo con bases de datos SQLite3 en MQL5, al igual que en Python.

Características del Wizard MQL5 que debe conocer (Parte 72): Uso de los patrones del MACD y del OBV con aprendizaje supervisado
Damos continuidad a nuestro último artículo, en el que presentamos el par de indicadores formado por el MACD y el OBV, analizando cómo se podría mejorar esta combinación mediante el aprendizaje automático. MACD y OBV forman un emparejamiento complementario en cuanto a tendencia y volumen. Nuestro enfoque de aprendizaje automático utiliza una red neuronal convolucional que emplea un kernel para dimensionar sus núcleos y canales, al tiempo que ajusta las previsiones de este par de indicadores. Como siempre, esto se realiza en un archivo de clase de señal personalizado que funciona con el asistente MQL5 para ensamblar un Asesor Experto.

Automatización de estrategias de trading en MQL5 (Parte 21): Mejora del trading basado en redes neuronales mediante tasas de aprendizaje adaptativas
En este artículo, mejoramos una estrategia de trading basada en redes neuronales en MQL5 mediante una tasa de aprendizaje adaptativa para aumentar la precisión. Diseñamos e implementamos este mecanismo y, a continuación, comprobamos su rendimiento. El artículo concluye con algunas ideas sobre la optimización del trading algorítmico.


Aprendizaje automático y Data Science (Parte 45): Predicción de series temporales en Forex con el modelo Prophet de Facebook
El modelo «Prophet», desarrollado por Facebook, es una herramienta robusta de previsión de series temporales diseñada para captar tendencias, la estacionalidad y los efectos de días festivos con un ajuste manual mínimo. Se ha generalizado su uso para la previsión de la demanda y la planificación empresarial. En este artículo, analizamos la eficacia de Prophet a la hora de predecir la volatilidad de los instrumentos del mercado forex, y mostramos cómo puede aplicarse más allá de los casos de uso empresariales tradicionales.

Desarrollo de un kit de herramientas para el análisis de la acción del precio (Parte 29): Boom and Crash Interceptor EA
Descubre cómo el EA «Boom & Crash Interceptor» transforma tus gráficos en un sistema de alertas proactivo, capaz de detectar movimientos explosivos mediante análisis ultrarrápidos, detección de picos de volatilidad, confirmación de tendencias y filtros de zonas de pivote. Con las flechas verdes «Boom» y rojas «Crash», que te guían en cada decisión, esta herramienta elimina el ruido y te permite sacar partido de los picos del mercado como nunca antes. Descúbrelo y comprueba cómo funciona y por qué puede convertirse en tu próxima ventaja imprescindible.


Dominando los registros (Parte 9): Implementación del patrón Builder y adición de configuraciones predeterminadas
Este artículo muestra cómo simplificar drásticamente el uso de la biblioteca Logify con el patrón Builder y las configuraciones predeterminadas automáticas. Explica la estructura de los constructores especializados, cómo utilizarlos con la función de autocompletado inteligente y cómo garantizar un registro funcional incluso sin configuración manual. También incluye ajustes para la versión 5100 de MetaTrader 5.

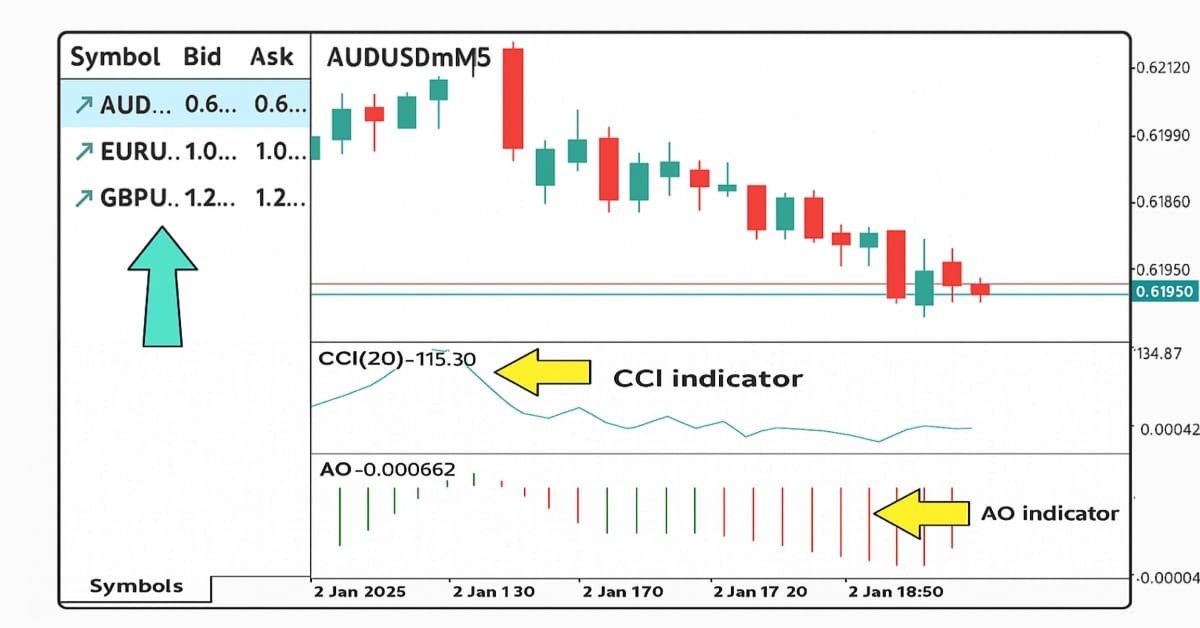
Automatización de estrategias de trading en MQL5 (Parte 20): Estrategia multisímbolo con CCI y AO
En este artículo, creamos una estrategia de trading multisimbolo utilizando los indicadores CCI y AO para captar reversiones de tendencia. Analizamos su diseño, la implementación de MQL5 y el proceso de backtesting. El artículo concluye con consejos para mejorar el rendimiento.


Repetición y simulación de mercado: Gran final
Sé que muchos podrían haber imaginado que publicaría más artículos para explicar otros aspectos del sistema. Los elementos que faltan son sencillos de implementar. Aun así, su desarrollo te permitirá comprobar hasta qué punto estás realmente preparado.


Del básico al intermedio: Sobrecarga de operadores (V)
En este artículo vemos cómo manipular un código para implementar una solución completamente diferente de lo que muchos creen posible en MQL5. Una observación importante: para comprender adecuadamente este contenido, es necesario haber asimilado correctamente los conceptos tratados en los artículos anteriores.


Motor de decision Multi-IA para MQL5 (Parte 5): backtest del motor en el simulador de estrategias y comparacion contra reglas simples.
En esta última parte se pone a prueba el motor multi-IA de la serie. Se graban los votos reales de los modelos barra por barra en XAUUSD H1 y se reproducen en el Simulador de estrategias, para compararlo con reglas simples bajo el mismo riesgo y los mismos costos, dentro y fuera de muestra. Se reportan los resultados y su causa, y se incluye un arnés de grabación y reproducción y una prueba de diagnóstico aplicable a cualquier asesor con IA.


Simulación de mercado: La unión hace la fuerza (III)
En este artículo presentaré nuestro sistema para simular operaciones a mercado. Aunque está prácticamente terminado, todavía quedan algunas cosas por implementar y unos pocos cambios por realizar. Sin embargo, confieso que, después de todo lo que ya hemos desarrollado, estoy cansado de seguir atrapado en la implementación de este sistema.


Del básico al intermedio: Sobrecarga de operadores (IV)
En este artículo, haremos una primera aproximación para mostrar cómo podemos implementar la sobrecarga del operador de subíndice y también del operador de asignación, intentando ofrecer un enfoque práctico e interesante para todos. Lo que veremos aquí es solo una parte de lo que aún pretendo mostrar y que está directamente relacionado con la sobrecarga de estos operadores.

Desarrollo de asesores expertos autooptimizables en MQL5 (Parte 8): Análisis de múltiples estrategias (2)
Únase a nosotros en nuestra próxima charla, donde combinaremos nuestras dos primeras estrategias de trading en una estrategia de trading conjunta. Demostraremos los diferentes esquemas posibles para combinar múltiples estrategias y también cómo ejercer control sobre el espacio de parámetros, para garantizar que la optimización efectiva siga siendo posible incluso a medida que aumenta el tamaño de nuestros parámetros.


Simulación de mercado: La unión hace la fuerza (II)
Hasta ahora, la aplicación desarrollada a lo largo de esta serie de artículos se centraba exclusivamente en simular la parte gráfica. Sin embargo, para disponer de un sistema más completo, en el que podamos probar un Asesor Experto dentro del servicio de repetición/simulador, también debemos simular el servidor de trading. Observarás que esta simulación incluirá únicamente los elementos imprescindibles. No obstante, tú, estimado lector, podrás completar las partes que falten. Como esos componentes adicionales no influyen en lo que pretendo mostrar, ya contamos con más que suficiente para desarrollar lo que hemos planificado.


Del básico al intermedio: Sobrecarga de operadores (III)
En este artículo veremos cómo implementar la sobrecarga tanto de operadores lógicos como de operadores relacionales. Hacerlo requiere cierto cuidado y una buena dosis de atención. Un simple descuido al implementar la sobrecarga de estos operadores puede hacer que todo el código termine siendo completamente inservible. Si la sobrecarga presenta algún problema, toda una base de datos creada a partir de los resultados generados por el código deberá descartarse por completo o, como mínimo, revisarse íntegramente.

Desarrollo de un kit de herramientas para el análisis de la acción del precio (Parte 24): Herramienta de cuantificación de la acción del precio
Los patrones de velas japonesas ofrecen información valiosa sobre los posibles movimientos del mercado. Algunas velas individuales señalan la continuación de la tendencia actual, mientras que otras presagian cambios de tendencia, dependiendo de su posición dentro de la acción del precio. Este artículo presenta un Asesor Experto (EA) que identifica automáticamente cuatro formaciones clave de velas japonesas. Explore las siguientes secciones para descubrir cómo esta herramienta puede mejorar su análisis de la evolución de los precios.


Simulación de mercado: La unión hace la fuerza (I)
Estamos llegando a la recta final. El desarrollo del sistema de repetición/simulador está casi terminado. Es cierto que aún tendremos que completar algunas cosas, pero, en comparación con todo lo que ya hemos hecho, implementar lo que falta será sencillo. Sin embargo, todo lo que se mostrará en este artículo deberá asimilarse y comprenderse adecuadamente. Quiero que tú, estimado lector y entusiasta...


Del básico al intermedio: Sobrecarga de operadores (II)
Este artículo puede parecer bastante confuso al principio por el contenido que presentaré. Sin embargo, he intentado presentar todo de la forma más sencilla y didáctica posible. Espero que comprendas lo que voy a mostrar aquí y que te resulte útil en algún momento.


Simulación de mercado: Position View (XX)
En este artículo veremos cómo modificar el código del indicador de posición para crear una especie de sombra que nos permita visualizar dónde se encuentra actualmente el precio que continúa vigente en el servidor de trading. Este mecanismo pretende facilitar la planificación de operaciones en las que desplazamos las líneas de stop loss o take profit. Añadir esta función, es decir, las sombras de precio, puede parecer extremadamente complejo. En este artículo mostraré que puedes implementarla de una forma muy sencilla y práctica.


Del básico al intermedio: Sobrecarga de operadores (I)
En este artículo comenzaremos a estudiar cómo se implementa la denominada sobrecarga de operadores. Primero veremos qué motiva esta implementación. También comprobaremos que las cosas no siempre son tan complicadas como parecen.


De novato a experto: Trayectorias predictivas del precio
Los niveles de Fibonacci proporcionan un marco práctico que los mercados suelen respetar, destacando las zonas de precios donde es más probable que se produzcan reacciones. En este artículo, desarrollamos un asesor experto que aplica la lógica de retroceso de Fibonacci para anticipar posibles movimientos futuros y operar con retrocesos mediante órdenes pendientes. En este artículo recorremos todo el flujo de trabajo, desde la detección de oscilaciones hasta la representación gráfica de niveles, los controles de riesgo y la ejecución.


Introducción a MQL5 (Parte 27): Cómo dominar las API y la función WebRequest() en MQL5
Este artículo explica cómo utilizar la función WebRequest() y las API en MQL5 para comunicarse con plataformas externas. Aprenderá a crear un bot de Telegram, obtener identificadores de chat y de grupo, y enviar, editar y eliminar mensajes directamente desde MT5, sentando así una base sólida para dominar la integración de API en tus futuros proyectos MQL5.


Simulación de mercado: Position View (XIX)
Una de las cuestiones que más me ha incomodado es que la clase C_ElementsTrade contenga código que permite acceder a las posiciones. No lo interpretes como un fallo, porque en realidad no lo es. Sin embargo, hace que algunas de las tareas que deberemos realizar más adelante sean algo más propensas a errores. Todo el trabajo destinado a implementar el indicador de posición se ha desarrollado pensando en utilizarlo dentro del sistema de repetición/simulador. Sin embargo, cuando se ejecute en ese entorno, no tendremos acceso alguno a una posición real. Por tanto, cualquier llamada a la biblioteca de MQL5 destinada a consultar datos de una posición no tendrá ningún efecto en el código.


Del básico al intermedio: Colas, listas y árboles (VIII)
En este artículo veremos cómo implementar un algoritmo de equilibrado del árbol. Lo que presentaré aquí es mi propuesta para implementar este algoritmo. Existen muchos otros algoritmos con el mismo objetivo. Sin embargo, cada uno tiene sus ventajas y sus inconvenientes. Depende de ti, mi querido lector, estudiarlos y encontrar el que mejor se adapte a tus necesidades.

Características del Wizard MQL5 que debe conocer (Parte 71): Uso de los patrones del MACD y del OBV
El oscilador de convergencia-divergencia de la media móvil (MACD) y el oscilador de volumen en equilibrio (OBV) son otro par de indicadores que podrían utilizarse conjuntamente en un asesor experto de MQL5. Esta combinación, tal y como es habitual en esta serie de artículos, resulta complementaria, ya que el MACD confirma las tendencias, mientras que el OBV analiza el volumen. Como de costumbre, utilizamos el asistente de MQL5 para desarrollar y probar todo el potencial que estos dos puedan tener.


Simulación de mercado: Position View (XVIII)
En este artículo mostré, de la forma más didáctica posible, cómo puedes modificar y desarrollar un código capaz de cumplir determinados objetivos alterando lo mínimo posible un código ya existente. Añadiremos un indicador de volumen y, al mismo tiempo, impediremos que el usuario u operador elimine los objetos que se están creando por el indicador de posición.