

Redes neuronales en el trading: Percepción adaptativa de la dinámica del mercado (STE-FlowNet)
 21
 0

Introducción
En los últimos años, los mercados financieros están experimentando una transformación vertiginosa bajo la influencia del aprendizaje profundo. Cada vez resulta más acuciante la necesidad de crear modelos capaces no solo de detectar patrones en los datos, sino también de formar una representación estable de los aspectos temporales, contextuales y estructurales de la dinámica del mercado. En este contexto, destaca el framework STE-FlowNet, propuesto en el artículo «Spatio-Temporal Recurrent Networks for Event-Based Optical Flow Estimation», que presenta un nuevo enfoque para el procesamiento de secuencias de eventos. En él, cada paso no solo refleja los datos actuales, sino que reestructura dinámicamente la representación interna del sistema, adaptándose a los cambios en el flujo de información que se está analizando.
El mercado financiero es un sistema extremadamente complejo y no lineal, propenso a rupturas de régimen repentinas, reacciones en cadena y patrones poco frecuentes, pero significativos. Los modelos recurrentes clásicos, como LSTM y GRU, suelen mostrar inercia en estas condiciones. O bien promedian los datos históricos, perdiendo información sobre eventos importantes a corto plazo, o bien reaccionan de forma exagerada ante el ruido. El framework STE-FlowNet aborda este problema de otra forma. Reestructura dinámicamente sus representaciones internas, adaptando los filtros y la sensibilidad temporal a escenarios de mercado concretos. Este comportamiento recuerda al de un trader experimentado, que interpreta los acontecimientos en el contexto de unas condiciones cambiantes.
La principal ventaja de STE-FlowNet radica en su capacidad para trabajar con la evolución de los estados del mercado. El framework realiza un seguimiento de la evolución de las estructuras ocultas, lo cual resulta especialmente importante a la hora de modelar los cambios de régimen de mercado, los picos de liquidez y las variaciones en el equilibrio de fuerzas entre los participantes. En lugar de realizar una predicción puntual de la continuación de la serie temporal, el modelo aprende a interpretar el desarrollo de los eventos, adaptando sus representaciones internas a las nuevas condiciones. Este enfoque convierte la predicción en una percepción adaptativa, lo que resulta especialmente valioso para diseñar estrategias de trading robustas.
La filosofía arquitectónica se centra en una percepción dinámica del mercado. El pasado se considera como un mapa flexible de trayectorias que se reestructura en función de los nuevos acontecimientos. Esto permite que el modelo siga siendo pertinente al trabajar con dependencias a largo plazo y, al mismo tiempo, detecte los acontecimientos críticos a corto plazo. El método de procesamiento de datos propuesto resulta especialmente valioso para los mercados financieros, donde no solo es importante registrar el historial, sino también interpretar los cambios en su estructura.
Hoy en día, cuando los patrones del mercado son cada vez menos predecibles y los periodos de relativo equilibrio se ven interrumpidos por cambios bruscos de fase, los modelos adaptativos se han convertido en una necesidad. Los métodos clásicos de análisis suelen fallar: o bien se centran en características obsoletas, o bien reaccionan con retraso, cuando la estructura del mercado ya ha cambiado. Es precisamente aquí donde el framework que nos ocupa demuestra su ventaja, al permitir adaptarse a las nuevas reglas del juego casi al instante.
El modelo estructura su percepción del mercado como un sistema dinámico. Cada nueva señal actualiza el estado y replantea el contexto de las observaciones anteriores. Esto acerca el algoritmo al modo de pensar de un trader profesional que ajusta activamente sus hipótesis sobre el régimen de mercado actual. El resultado es una herramienta capaz de detectar a tiempo los cambios de contexto y adaptar la estrategia, lo cual es de vital importancia para las aplicaciones financieras.
La arquitectura del framework está orientada desde el principio a la adaptabilidad aplicada: evalúa la fase actual del mercado y ajusta la lógica interna de percepción en tiempo real, lo que garantiza la estabilidad del modelo ante los cambios en el régimen de mercado. Esto la hace especialmente valiosa para diseñar estrategias capaces de reaccionar ante los cambios del contexto, y no solo ante la evolución de los precios.
El algoritmo STE-FlowNet
El framework STE-FlowNet se basa en la idea del procesamiento recurrente espaciotemporal de eventos, lo que permite analizar secuencias complejas de datos con un alto grado de precisión. El modelo recibe un flujo de eventos procedentes de las cámaras y va creando progresivamente una representación interna del movimiento, teniendo en cuenta cada nuevo evento y actualizando constantemente su memoria interna.
Cada bloque del modelo procesa secuencias cortas de eventos, analizándolas minuciosamente desde el punto de vista de las dependencias espaciales y temporales. Esto permite detectar el movimiento incluso a alta velocidad y en escenas con una dinámica compleja, en las que los métodos tradicionales suelen pasar por alto detalles importantes.
Poco a poco se va formando una representación estable de la dinámica, lo que permite predecir la evolución futura de los eventos con gran precisión. El estado interno de la red contiene características locales y globales del movimiento, lo que permite al modelo captar estructuras complejas y predecir patrones en diferentes escalas temporales.
La representación de los datos de entrada en STE-FlowNet se basa en las características de funcionamiento de las cámaras de eventos, que reaccionan ante variaciones del logaritmo de la intensidad luminosa que superan un umbral θ predeterminado. Cada evento registra las coordenadas del píxel, el momento en que se ha registrado y la polaridad del cambio (aumento o disminución del brillo), lo cual puede expresarse como e = {x, t, p}. En el contexto de los mercados financieros, se puede establecer una analogía con la realización de una operación que da lugar a una variación del precio o del volumen. Cada registro contiene información de vital importancia sobre el estado actual del sistema y puede servir como señal para analizar la dinámica del mercado. Esto convierte al flujo de eventos en una rica fuente de datos, capaz de detectar incluso tendencias apenas perceptibles y fluctuaciones bruscas.
Sin embargo, el flujo de eventos puede perderse parcialmente debido al ancho de banda limitado de los píxeles, especialmente en escenas con movimientos rápidos y texturas complejas. En el contexto financiero, esto resulta similar a omitir determinadas operaciones o fluctuaciones instantáneas de los precios en mercados activos. Los métodos tradicionales de suma o agregación de datos a menudo no permiten seguir los cambios rápidos y pasan por alto los patrones a corto plazo. Para resolver este problema, los autores del framework propusieron una representación modificada de los datos analizados, que refuerza la señal y permite identificar los eventos críticos que determinan la dinámica posterior del sistema.
Todos los eventos se dividen en N grupos con el mismo número de eventos. La simple suma de eventos para generar una imagen no refleja los detalles reales del movimiento durante ese periodo. Si los eventos se concentran en un breve intervalo de tiempo, esto indica una elevada actividad, ya sea el movimiento rápido de objetos en la escena o un repunte de la actividad de trading en el mercado. Para considerar estas particularidades, se introduce una escala de ponderación basada en la distribución temporal de los eventos. A los eventos con alta densidad temporal se les asigna mayor peso, lo que permite a STE-FlowNet centrarse en los momentos relevantes e ignorar las fluctuaciones menos críticas.
Para un conjunto de M eventos (xi, yi, ti, pi), con i ∈ [1:M], contenidos en un mismo bloque, se aplica un modelo gaussiano para aproximar su distribución temporal. A cada evento se le asigna el peso correspondiente.
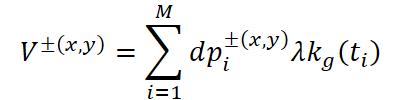
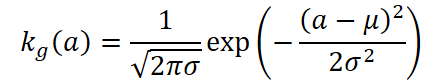
Aquí, kg(a) es el núcleo de muestreo según el modelo gaussiano; µ, la media de las marcas temporales; σ, la varianza calculada a partir de los M eventos; y λ, el coeficiente de normalización.
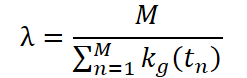
Cuanto más concentrados estén los eventos en el tiempo, mayor será su peso. Esto permite al modelo identificar periodos de actividad intensa. En el contexto financiero, esto permite identificar periodos de mayor volatilidad, repuntes bruscos de la actividad de trading o anomalías que pueden presagiar puntos clave del mercado. Todos los valores ponderados se redondean al alza para preservar la relevancia de cada evento y no perder información crítica sobre cambios rápidos.
De este modo, el modelo STE-FlowNet es capaz de detectar micromovimientos y patrones que, tradicionalmente, se pierden con la agregación estándar de datos, y de utilizarlos para elaborar previsiones más precisas, evaluar riesgos y desarrollar estrategias con un alto grado de adaptabilidad.
La arquitectura general de STE-FlowNet es una variante de un modelo de tipo codificador-decodificador. Cada imagen de eventos pasa por cuatro módulos codificadores, cada uno de los cuales duplica el número de canales de salida y reduce a la mitad la resolución de los datos. A continuación, los mapas de características obtenidos de los codificadores pasan por dos bloques residuales, lo que permite reforzar la representación de las características y mantener la estabilidad de los gradientes.
Además, entre cada nivel del codificador y el decodificador correspondiente existe una conexión skip, que garantiza un flujo directo de información y conserva las características locales y globales importantes. Al pasar por el bloque decodificador, los datos se someten a una convolución transpuesta para duplicar la resolución. Tras pasar por los cuatro módulos del decodificador, la imagen se restaura a su tamaño original. Esta estructura permite al modelo reproducir con precisión los detalles espaciales y conservar las características fundamentales de la dinámica de los eventos.
STE-FlowNet también genera mapas de flujo intermedios (intermediate flow) en cada resolución, que luego se utilizan como parte de los datos de entrada para el siguiente decodificador. Durante el entrenamiento, la función de pérdidas se aplica a todos los mapas intermedios, lo que mejora el entrenamiento y aumenta la precisión de las predicciones. Esta arquitectura resulta especialmente útil para los flujos financieros, en los que es importante realizar un seguimiento simultáneo de los patrones a corto y largo plazo: los flujos intermedios ayudan a registrar los micromovimientos de los precios, los picos bruscos de volumen y otros eventos significativos, creando así un modelo de análisis más fiable y adaptable.
Un componente clave de la extracción de características en STE-FlowNet es ConvGRU, que desempeña un papel fundamental en el procesamiento de la información espaciotemporal. Aunque ConvGRU ya se había usado en algunos estudios con datos basados en fotogramas, anteriormente su funcionalidad se limitaba al uso de mapas de características de alto nivel procedentes de las capas superiores de ConvNet. En este proceso se pierde gran parte de la información local y, a menudo, las variaciones temporales entre fotogramas se diluyen. Esto dificulta la detección precisa de movimientos sutiles y cambios rápidos.
En el contexto de los flujos financieros, esto es comparable a la pérdida de información sobre las fluctuaciones a corto plazo de los precios o las microtransacciones, que pueden resultar fundamentales a la hora de tomar decisiones de trading y evaluar los riesgos de mercado. Para resolver este problema, los autores del framework STE-FlowNet han propuesto módulos codificadores que utilizan ConvGRU para la extracción secuencial de características espaciotemporales a distintos niveles de resolución, conservando los patrones locales de movimiento y los detalles de la dinámica. Esto permite seguir incluso los cambios más sutiles en el flujo de datos.
La imagen de eventos analizada pasa por dos arquitecturas paralelas de forma piramidal. La primera vía pasa por ConvNet, que genera mapas de características espaciales a distintos niveles de resolución, proporcionando un contexto global y captando la estructura general del evento. La segunda ruta pasa por los codificadores espaciotemporales de cada nivel. Cada codificador incluye una ConvGRU y una convolución con zancada. Este enfoque proporciona al modelo información sobre las oscilaciones locales rápidas y, al mismo tiempo, sobre las tendencias globales más lentas. En el análisis financiero, esto puede interpretarse como el seguimiento simultáneo de los picos momentáneos de la actividad de trading y de las tendencias a largo plazo del mercado, lo que aumenta la precisión de las previsiones y permite identificar los puntos críticos para la toma de decisiones estratégicas.
En cada paso temporal t, la entrada de ConvGRU incluye tres componentes clave:
- los mapas de características Fst,t del codificador espaciotemporal del nivel inferior,
- el estado oculto ht-1 del paso anterior,
- la salida de la capa de correlación Ct al mismo nivel de resolución.
ConvGRU se define mediante las siguientes ecuaciones:


La capa de correlación calcula la correspondencia entre los mapas de características espaciales del evento actual Fst,t y del primer evento Fs,1, usando el flujo predicho f* de la iteración anterior.

La elaboración paso a paso de una previsión de flujo, basada en la información de los pasos anteriores, es similar al trabajo analítico de un trader, que evalúa cada nueva operación en el contexto de los eventos anteriores. Esto permite modelar con mayor precisión la evolución de los procesos de mercado, identificar posibles puntos de entrada y salida, así como desarrollar estrategias adaptativas capaces de reaccionar rápidamente a los cambios en el entorno de mercado.
Además, esta arquitectura mejora la resistencia del modelo frente a las fluctuaciones debidas al ruido, las anomalías y los eventos poco frecuentes, lo que lo convierte en una herramienta fiable para el análisis integral de los flujos financieros y para apoyar la toma de decisiones en mercados altamente competitivos.
Para mejorar la precisión y la fiabilidad de las predicciones, en STE-FlowNet se aplica un esquema de refinamiento iterativo. Cada iteración genera un flujo residual ∆fk, que se suma a la estimación anterior fk-1, dando lugar a una previsión actualizada fk = fk-1 + ∆fk, partiendo de f0 = 0.
La reutilización del mismo bloque con pesos compartidos garantiza la coherencia de las iteraciones, el ahorro de recursos y la estabilidad del aprendizaje. Las previsiones intermedias tienen dos objetivos. En primer lugar, se utilizan como parte de los datos de partida para la siguiente iteración, lo que garantiza una corrección precisa basada en las estimaciones anteriores. En segundo lugar, se usan como conexión skip, que añade el flujo predicho a la salida actual del modelo, lo que permite refinar la predicción con un alto nivel de detalle. Esta estrategia en varias fases es similar al análisis por etapas de las previsiones financieras, en el que cada nueva estimación del precio, el volumen o un indicador se ajusta teniendo en cuenta todos los datos anteriores, creando así un modelo adaptativo y preciso de la evolución del mercado.
El proceso iterativo permite tener en cuenta no solo la secuencia de eventos, sino también el ruido potencial, los eventos poco frecuentes y las fluctuaciones bruscas, lo que aumenta la robustez del modelo ante la inestabilidad de los mercados financieros. Esto permite elaborar previsiones con un alto nivel de detalle y fiabilidad. STE-FlowNet es capaz de procesar grandes flujos de eventos, registrando cada movimiento significativo, integrándolo en el panorama general y ofreciendo una visión completa del estado actual del mercado.
La arquitectura recurrente e iterativa de STE-FlowNet permite procesar los eventos fotograma a fotograma, teniendo en cuenta toda la secuencia de cambios anteriores. En el ámbito financiero, esto significa la capacidad de registrar con precisión las fluctuaciones instantáneas de los precios y los picos bruscos de actividad de trading, así como de detectar eventos poco frecuentes y anómalos, teniendo en cuenta al mismo tiempo las tendencias globales del mercado. El refinamiento iterativo garantiza una adaptación dinámica del modelo a los nuevos datos y permite elaborar previsiones con un alto grado de fiabilidad, detalle y previsibilidad, lo cual es de vital importancia para el análisis integral de riesgos, la gestión adaptativa del capital y la planificación estratégica en mercados inestables y en rápida evolución, donde cada milisegundo puede influir de manera significativa en el resultado de la toma de decisiones.
Para entrenar STE-FlowNet, los autores del framework utilizan flujos sincronizados de eventos e imágenes en escala de grises, lo que permite implementar un aprendizaje autosupervisado. El flujo de eventos entre dos imágenes consecutivas (It, It+dt) se transforma en una serie de imágenes de eventos que se envían sucesivamente a la red. Al mismo tiempo, el flujo predicho f = (f1, f2) se aplica a la segunda imagen para generar una deformación, lo que permite calcular el error y entrenar el modelo sin anotaciones explícitas. Este enfoque permite a STE-FlowNet aprender a estimar con precisión el movimiento de los eventos, incluso en condiciones de dinámica compleja.
La función de pérdidas incluye dos componentes clave: la reconstrucción fotométrica Lphoto y la suavidad del flujo Lsmooth, y se expresa como:

donde λ regula el peso de la suavidad con respecto a la precisión fotométrica. La pérdida fotométrica evalúa la discrepancia entre la primera imagen y la segunda imagen transformada, teniendo en cuenta el flujo previsto:
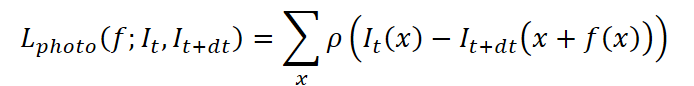
donde ρ es la pérdida de Charbonnier: ρ(x) = (x2 + η2)r con r = 0,45 y η = 1e-3. Cuanto más preciso es el flujo, menor es la desviación, lo que permite al modelo detectar los cambios y detalles más sutiles, que son fundamentales para el análisis de eventos rápidos.
El término de suavidad del flujo Lsmooth minimiza las diferencias entre píxeles adyacentes, lo que refuerza la coherencia espacial del flujo y reduce los errores de carácter local. En el contexto financiero, esto es análogo a suavizar el ruido aleatorio y los picos en los volúmenes de negociación, al tiempo que se conservan los cambios significativos a corto plazo en los precios y la actividad de trading. Este mecanismo permite al modelo seguir simultáneamente tanto las anomalías locales —cambios bruscos en las cotizaciones y picos de actividad de trading— como las tendencias globales.
El uso de las pérdidas fotométrica y de suavidad da lugar a una estrategia de aprendizaje equilibrada. El modelo detecta movimientos instantáneos y tendencias, evitando el sobreajuste a eventos de ruido o poco frecuentes. En los flujos financieros, esto permite elaborar previsiones capaces de responder con precisión a las fluctuaciones del mercado, detectar anomalías y facilitar la toma de decisiones en tiempo real, garantizando la fiabilidad y la adaptabilidad de las estrategias de trading en mercados dinámicos. Gracias a esta integración del análisis espaciotemporal y el aprendizaje autosupervisado, STE-FlowNet se convierte en una herramienta capaz de detectar patrones a nivel de microsegundos, así como de tener en cuenta las tendencias a largo plazo, lo que la hace muy valiosa para la planificación estratégica y la gestión de riesgos.
A continuación se muestra una representación propia del framework STE-FlowNet.

Implementación en MQL5
Tras analizar en detalle los aspectos teóricos del framework STE-FlowNet, pasamos a la parte práctica de nuestro trabajo, en la que nos centraremos en una de las opciones de implementación de los enfoques propuestos mediante MQL5. Cabe destacar que nuestra implementación no es una copia exacta de la versión original del framework. Adaptamos las ideas fundamentales y los principios clave del modelo para trabajar con datos de mercado. En concreto, trasladamos el concepto de procesamiento espaciotemporal y de refinamiento iterativo de flujos a la estructura de análisis de precios, volúmenes y otros indicadores de trading.
Este enfoque permite aprovechar las ventajas de STE-FlowNet en el contexto del análisis de los mercados financieros: detectar picos de actividad de trading a corto plazo, fluctuaciones anómalas de los precios y cambios bruscos en el volumen, sin dejar de tener en cuenta las tendencias a largo plazo. La implementación mediante MQL5 permite integrar el modelo directamente en estrategias de negociación y sistemas algorítmicos, lo que hace posible tanto la realización de pruebas offline con datos históricos como la predicción adaptativa en tiempo real. Además, el uso de MQL5 permite optimizar los procesos de cálculo, lo que garantiza un procesamiento eficaz de grandes flujos de datos de mercado y la aplicación secuencial de filtros espaciotemporales, algo fundamental para el trading de alta frecuencia y el análisis de riesgos.
De este modo, nuestro trabajo práctico no solo aplica la arquitectura STE-FlowNet a los datos financieros, sino que también amplía sus capacidades funcionales, creando una herramienta flexible para analizar la dinámica del mercado, prever cambios a corto y largo plazo y diseñar estrategias de negociación fiables que tengan en cuenta las condiciones reales del mercado.
Sin embargo, cabe señalar que la arquitectura del framework STE-FlowNet es bastante compleja. Los autores usan numerosos módulos diferentes, distribuidos entre varios flujos de información, lo que permite al modelo procesar datos en distintos niveles de abstracción y tener en cuenta tanto los cambios locales como los globales. Es lógico que abordemos la implementación completa de esta arquitectura de forma gradual, paso a paso, adaptando los elementos clave al análisis de datos financieros. Este enfoque por etapas nos permitirá estudiar las características de cada uno de los componentes, adaptar los algoritmos a las particularidades del mercado y garantizar la estabilidad del modelo al integrarlo en las estrategias de negociación.
Y comenzaremos nuestro trabajo con la implementación de uno de los módulos básicos del framework: ConvGRU. Para simplificar, suponemos que el módulo recibe como entrada un tensor de características y correlaciones ya concatenado. Esto permitirá centrarse en la extracción de dependencias espaciotemporales y en el procesamiento de la información sobre la dinámica de los eventos del mercado, antes de integrar estructuras multiflujo más complejas. Además, este enfoque nos permite crear un objeto más versátil, que no esté vinculado a una solución arquitectónica concreta.
El algoritmo del módulo se ha implementado en una nueva clase, CNeuronSpikeConvGR, que hereda la funcionalidad básica del objeto CNeuronSpikeActivation. Este objeto de la clase padre indica que el objeto que se está creando es de naturaleza impulsional.
class CNeuronSpikeConvGRU  :  public CNeuronSpikeActivation
  {
protected:
   CNeuronBaseOCL       cConcatenated[2];
   CNeuronConvOCL       cZR;
   CNeuronBaseOCL       cZ;
   CNeuronBaseOCL       cR;
   CNeuronConvOCL       cHt;
   CNeuronBaseOCL       cH;
   CNeuronBatchNormOCL  cNorm;
   //---
   virtual bool      feedForward(CNeuronBaseOCL *NeuronOCL) override;
   virtual bool      updateInputWeights(CNeuronBaseOCL *NeuronOCL) override;
   virtual bool      calcInputGradients(CNeuronBaseOCL *NeuronOCL) override;

public:
                     CNeuronSpikeConvGRU(void) {};
                    ~CNeuronSpikeConvGRU(void) {};
   //---
   virtual bool      Init(uint numOutputs, uint myIndex, COpenCLMy *open_cl,
                          uint units, uint chanels_in, uint chanels_out,
                          ENUM_OPTIMIZATION optimization_type, uint batch);
   //---
   virtual int       Type(void)   override const   {  return defNeuronSTFS;   }
   //--- methods for working with files
   virtual bool      Save(int const file_handle) override;
   virtual bool      Load(int const file_handle) override;
   //---
   virtual void      SetOpenCL(COpenCLMy *obj) override;
   virtual void      SetActivationFunction(ENUM_ACTIVATION value) override;
   //---
   virtual bool      WeightsUpdate(CNeuronBaseOCL *source, float tau) override;
  };
En la estructura presentada de la nueva clase vemos toda una serie de objetos internos:
- cConcatenated — almacena el tensor resultante de concatenar los datos analizados, que incluyen mapas de características y de correlación, y el estado oculto;
- cZR — módulo de convolución encargado de calcular las puertas Z (actualización) y R (reinicio), que controlan el estado de la capa oculta;
- cZ y cR — estructuras independientes para almacenar los valores de las puertas de actualización y de reinicio en el paso actual;
- cHt — almacena el estado oculto intermedio tras la aplicación de las puertas y las convoluciones;
- cH — estado oculto de la neurona, que se actualiza en cada paso y se utiliza en las siguientes iteraciones;
- cNorm — módulo de normalización por lotes para estabilizar y acelerar el aprendizaje; prepara los datos antes de aplicar la activación por impulsos mediante los recursos de la clase padre.
Todos los componentes internos del objeto se declaran de forma estática, lo que permite dejar vacíos el constructor y el destructor de la clase. La inicialización del objeto se lleva a cabo en el método Init, que integra todos los submódulos internos en una cadena de procesamiento. Esto es importante. Y es que ConvGRU no es una «caja negra» independiente, sino parte del procesamiento espaciotemporal general de STE-FlowNet. Por consiguiente, cada paso de la inicialización se ha diseñado teniendo en cuenta el flujo de datos y la eficiencia computacional.
bool CNeuronSpikeConvGRU::Init(uint numOutputs,uint myIndex,COpenCLMy *open_cl,
                               uint units,uint chanels_in,uint chanels_out,
                               ENUM_OPTIMIZATION optimization_type,uint batch)
  {
   if(!CNeuronSpikeActivation::Init(numOutputs,myIndex,open_cl,units*chanels_out,optimization_type,batch))
     return false;
La primera línea de código dentro del método lleva a cabo la inicialización básica del objeto de la clase padre. Aquí reservamos memoria, vinculamos el objeto al contexto de OpenCL y fijamos el tamaño del tensor de resultados.
A continuación se lleva a cabo la inicialización de los componentes internos. El primero es cConcatenated. Su objetivo es reunir los datos de entrada con el estado oculto.
   uint index = 0;
   for(uint i = 0; i < cConcatenated.Size(); i++)
     {
      if(!cConcatenated[i].Init(0, index, OpenCL, units * (chanels_in + chanels_out), optimization, iBatch))
         return false;
      cConcatenated[i].SetActivationFunction(None);
      index++;
     }
Para este objeto, desactivamos explícitamente la función de activación. Y eso es lógico. Al fin y al cabo, lo que tenemos ante nosotros es simplemente un búfer que combina los tensores de dos flujos de información que podrían haber sufrido diferentes transformaciones no lineales.
El siguiente módulo, cZR, es un módulo de convolución para calcular Z y R.
   if(!cZR.Init(0,index,OpenCL,chanels_in+chanels_out,chanels_in+chanels_out,
				2*chanels_out,units,1,optimization, iBatch))
      return false;
   cZR.SetActivationFunction(SIGMOID);
Aquí creamos un bloque de convolución que genera simultáneamente valores para dos puertas: Z controla la actualización de la memoria y R, el grado de reinicio del estado anterior. Es decir, en una sola pasada obtenemos dos conjuntos de mapas, uno para cada puerta. La función de activación SIGMOID es el estándar para las puertas: su salida se encuentra en el intervalo (0,1).
Para facilitar los cálculos, dividimos el tensor conjunto de las puertas en dos componentes.
   index++;
   if(!cZ.Init(0,index,OpenCL,cZR.Neurons()/2,optimization,iBatch))
      return false;
   cZ.SetActivationFunction((ENUM_ACTIVATION)cZR.Activation());
   index++;
   if(!cR.Init(0,index,OpenCL,cZR.Neurons()/2,optimization,iBatch))
      return false;
   cR.SetActivationFunction((ENUM_ACTIVATION)cZR.Activation());
Desde el punto de vista arquitectónico, esto aporta flexibilidad: en futuras versiones, se podrá sustituir cZR por un módulo más complejo, mientras que cZ y cR seguirán siendo interfaces.
A continuación, inicializamos cHt, el módulo para calcular el estado oculto candidato.
   index++;
   if(!cHt.Init(0,index,OpenCL,chanels_in+chanels_out,chanels_in+chanels_out,
                                   chanels_out,units,1,optimization, iBatch))
      return false;
   cHt.SetActivationFunction(TANH);
Aquí utilizamos un bloque de convolución independiente. Las entradas son las mismas: una combinación de características y del estado anterior (en nuestra representación concatenada). La dimensionalidad de la salida corresponde a la de las características de salida del módulo. La función de activación TANH es la opción estándar para el estado oculto candidato: centra la señal y proporciona valores en el intervalo (−1,1). En el contexto del trading, esto ayuda a mantener la respuesta dentro de unos límites razonables y a evitar un crecimiento explosivo de los valores.
Y el propio estado oculto cH.
   index++;
   if(!cH.Init(0,index,OpenCL,Neurons(),optimization,iBatch))
      return false;
Este objeto almacena el estado oculto final h. Es importante señalar que separamos la parte computacional (cHt) del almacenamiento del estado (cH). Este diseño facilita el control de las versiones de los estados durante el proceso de refinamiento iterativo.
El método finaliza con la inicialización del objeto de normalización por lotes cNorm.
   index++;
   if(!cNorm.Init(0,index,OpenCL,Neurons(),iBatch,optimization))
      return false;
      cNorm.SetActivationFunction(None);
//---
   return true;
  }
BatchNorm corrige la distribución de las respuestas previas a la activación.
El método feedForward realiza una pasada hacia delante completa a través del módulo ConvGRU, actualizando secuencialmente el estado oculto a partir de la entrada actual y la memoria guardada.
bool CNeuronSpikeConvGRU::feedForward(CNeuronBaseOCL *NeuronOCL)
  {
   if(!NeuronOCL)
      return false;
//---
   uint units = cHt.GetUnits();
   uint hidden = cHt.GetFilters();
   uint inputs = cHt.GetWindow() - hidden;
En primer lugar, calculamos los parámetros clave del módulo:
- units refleja la división espacial de la entrada,
- hidden determina el número de canales de salida del estado,
- inputs: número de canales de entrada del tensor de características original.
A continuación se ejecuta el método SwapOutputs, que prepara el búfer cH para su actualización, guardando el estado anterior para el cálculo del componente recurrente.
   if(!cH.SwapOutputs())
      return false;
Luego las características de entrada analizadas se concatenan con el estado oculto anterior, formando la primera entrada para el cálculo de las puertas Z y R.
   if(!Concat(NeuronOCL.getOutput(), cH.getPrevOutput(), cConcatenated[0].getOutput(), inputs, hidden, units))
      return false;
El bloque cZR realiza una pasada hacia delante convolucional, generando mapas combinados de las puertas que, a continuación, se distribuyen por separado en cZ y cR.
   if(!cZR.FeedForward(cConcatenated[0].AsObject()))
      return false;
   if(!DeConcat(cZ.getOutput(), cR.getOutput(), cZR.getOutput(), hidden, hidden, units))
      return false;
Después la puerta R enmascara el estado anterior mediante una multiplicación elemento a elemento, lo que implementa el mecanismo de borrado parcial de la memoria.
   if(!ElementMult(cR.getOutput(), cH.getPrevOutput(), cR.getPrevOutput()))
      return false;
La concatenación de las entradas actuales con el estado modificado se envía al segundo bloque de convolución cHt, que calcula el estado oculto candidato.
   if(!Concat(NeuronOCL.getOutput(), cR.getPrevOutput(), cConcatenated[1].getOutput(), inputs, hidden, units))
      return false;
   if(!cHt.FeedForward(cConcatenated[1].AsObject()))
      return false;
A continuación, la función GateElementMult combina el estado anterior y el nuevo mediante la puerta Z, regulando de forma gradual el grado de actualización de la memoria.
   if(!GateElementMult(cHt.getOutput(), cH.getPrevOutput(), cZ.getOutput(), cH.getOutput()))
      return false;
El resultado obtenido pasa por la capa de normalización cNorm, tras lo cual es activado por la clase padre, con lo que finaliza la fase de pasada hacia delante.
   if(!cNorm.FeedForward(cH.AsObject()))
      return false;
   if(!CNeuronSpikeActivation::feedForward(cNorm.AsObject()))
      return false;
//---
   return true;
  }
Este mecanismo por etapas permite al módulo equilibrar con precisión la conservación del contexto a largo plazo y la reacción inmediata ante nuevas señales del mercado.
De este modo, CNeuronSpikeConvGRU implementa toda la lógica de funcionamiento del módulo ConvGRU, lo que permite integrarlo progresivamente en el análisis de los eventos del mercado, detectar las fluctuaciones a corto plazo y aprender a partir de datos históricos para desarrollar estrategias de negociación adaptativas.
Hoy hemos trabajado bien, y es el momento perfecto para tomarnos un pequeño descanso. Dejemos que los pensamientos se asienten tranquilamente y se organicen, y en el próximo artículo retomaremos el desarrollo con nuevas energías y seguiremos avanzando.
Conclusión
En este artículo hemos conocido el framework STE-FlowNet, que ofrece una perspectiva radicalmente diferente sobre el procesamiento de datos dinámicos gracias a un modelo de percepción basado en eventos. Su arquitectura muestra cómo se pueden extraer las dependencias espaciotemporales no a partir de intervalos de tiempo fijos, sino a partir de los cambios reales en la estructura de la señal. Precisamente lo que tanto les falta a los enfoques clásicos en los mercados financieros. Es capaz de extraer dependencias locales y temporales sin perder detalles, conservando los microcambios en la estructura del flujo allí donde los modelos clásicos simplemente los promedian. Este enfoque mantiene la dinámica, no se ciñe a marcos temporales fijos y permite ir precisando la previsión paso a paso, como si se observara la evolución del impulso del mercado en tiempo real.
Enlaces
- Spatio-Temporal Recurrent Networks for Event-Based Optical Flow Estimation
- Otros artículos de la serie
Programas utilizados en el artículo
| # | Nombre | Tipo | Descripción |
|---|---|---|---|
| 1 | Study.mq5 | Asesor experto | Asesor Experto para el entrenamiento offline de modelos |
| 2 | StudyOnline.mq5 | Asesor experto | Asesor Experto para el entrenamiento online de modelos |
| 3 | Test.mq5 | Asesor experto | Asesor experto para probar el modelo |
| 4 | Trajectory.mqh | Biblioteca de clases | Estructura para describir el estado del sistema y la arquitectura de los modelos |
| 5 | NeuroNet.mqh | Biblioteca de clases | Biblioteca de clases para crear una red neuronal |
| 6 | NeuroNet.cl | Biblioteca | Biblioteca de código del programa OpenCL |
Traducción del ruso hecha por MetaQuotes Ltd.
Artículo original: https://www.mql5.com/ru/articles/20007
Advertencia: todos los derechos de estos materiales pertenecen a MetaQuotes Ltd. Queda totalmente prohibido el copiado total o parcial.
Este artículo ha sido escrito por un usuario del sitio web y refleja su punto de vista personal. MetaQuotes Ltd. no se responsabiliza de la exactitud de la información ofrecida, ni de las posibles consecuencias del uso de las soluciones, estrategias o recomendaciones descritas.



