

Creación de un sistema de trading (Parte 5): Gestión de las ganancias mediante salidas estructuradas de las operaciones
 26
 6

Introducción
En el artículo anterior, analizamos cómo podían surgir variaciones en la tasa de acierto a partir de una misma confirmación de entrada en una operación. Hemos observado que, incluso cuando un operador identifica una entrada válida, los resultados finales pueden variar considerablemente en función de cómo se gestione la operación. Gran parte de esta variación no se debe a la entrada en sí, sino a la estrategia de salida: si la operación se cierra antes de tiempo, se deja abierta o se somete a ajustes mecánicos de los stops, como los stops dinámicos.
Esto plantea una cuestión importante: en el mundo del trading, la diferencia entre la rentabilidad a largo plazo y la frustración a largo plazo no suele residir en la calidad de las entradas, sino en la disciplina en las salidas.
Para muchos principiantes, e incluso para operadores con experiencia, la gestión de operaciones es un campo de batalla emocional. Entre las experiencias habituales se incluyen:
- Ver cómo una operación se queda a pocos puntos del nivel de take profit, para luego dar un giro brusco y activar el stop loss.
- Ver cómo una operación se cierra en el punto de equilibrio debido a un stop dinámico demasiado ajustado y cómo, después, el mercado se dispara en la dirección original y supera el objetivo inicial. Salir antes de tiempo por miedo a perder y perderse así un movimiento mayor que se produce después.
Cada uno de estos escenarios pone de manifiesto el carácter caótico de los mercados financieros. A diferencia de los experimentos controlados de laboratorio, los resultados de las operaciones se ven muy influidos por los picos de volatilidad, los cambios repentinos en la liquidez, las noticias y el ruido aleatorio.
«Los mercados son un lugar en el que puedes hacerlo todo bien y aun así perder, y hacerlo todo mal y aun así ganar».
Esta paradoja resulta a la vez aleccionadora y esclarecedora. Nos enseña que la labor de un operador no consiste en buscar la predicción perfecta, sino en crear sistemas estructurados capaces de capear el caos a largo plazo.
Entonces, ¿cómo podemos diseñar una estrategia que mitigue estas frustraciones habituales? Este artículo se centra en el uso de múltiples entradas con distintas relaciones beneficio/riesgo (RRR) para asegurar sistemáticamente las ganancias y reducir la exposición global al riesgo. Analizaremos en profundidad los fundamentos matemáticos de este enfoque y esbozaremos un plan para ponerlo a prueba mediante una simulación de Montecarlo.
Cómo protegen los operadores sus ganancias
Entonces, ¿cómo evitan los operadores esas experiencias desagradables de las que hablábamos antes? ¿Cómo pueden asegurarse de que sus beneficios no solo aparezcan, sino que realmente se mantengan?
A lo largo de los años, los operadores han desarrollado numerosas técnicas, pero la mayoría de ellas se pueden clasificar en tres grandes categorías.
1. Stops dinámicos: dejar que las ganancias respiren, no que se escapen
Un stop dinámico es como una red de seguridad que se mueve al ritmo de tu operación. A medida que el mercado evoluciona a tu favor, el nivel de stop se ajusta, lo que te permite asegurar las ganancias sin dejar de dar margen para un mayor crecimiento.
Si se utiliza correctamente, es una de las formas más sencillas y eficaces de proteger las ganancias y automatizar la gestión de riesgos. Pero no es infalible. Si fijas una distancia de seguimiento demasiado corta para el stop dinámico, este cerrará la operación antes de que tenga margen para desarrollarse. Si la haces demasiado amplia, pierde su función protectora.
Algunos operadores perfeccionan esta estrategia utilizando stops dinámicos basados en la volatilidad, con distancias calculadas como múltiplos del ATR, para que el sistema se adapte a las condiciones cambiantes del mercado. No obstante, como vimos en la cuarta parte, esto no elimina por completo la aleatoriedad: los resultados pueden seguir siendo desiguales.
2. Reducciones parciales de lotes: asegurar parte de las ganancias
Otro enfoque muy utilizado es el método de cierre parcial, una forma de «tenerlo todo».
Así es como funciona: un operador abre una posición con el volumen completo previsto y, en cuanto el mercado evoluciona favorablemente, cierra parte de ella para asegurar algunas ganancias. Por ejemplo, tras abrir una posición de 3 lotes, el operador podría reducir la exposición a 2 lotes una vez alcanzado un determinado objetivo.
Esta ganancia inicial supone un alivio psicológico —la sensación de que la operación ya es rentable—, mientras que la posición restante les mantiene en el juego ante la posibilidad de obtener más ganancias.
¿Cuál es el principal reto? Disciplina. Sin un plan claro sobre cuándo y en qué medida reducir la posición, el operador corre el riesgo de asegurar una parte demasiado pequeña o demasiado grande de los beneficios, convirtiendo lo que podría haber sido una estrategia equilibrada en una cuestión de conjeturas.
3. Entradas múltiples con distintas relaciones beneficio/riesgo: cómo estructurar el caos
El tercer método parte de la lógica de los cierres parciales y la convierte en un marco sistemático. En lugar de reducir gradualmente una sola posición, el operador abre varias posiciones a la vez, cada una de ellas con:
- el mismo stop loss,
- pero con objetivos de beneficio distintos, basados en valores específicos de la relación beneficio/riesgo (RRR).
Imagina cinco operaciones con unos valores de RRR objetivo de 1,3; 1,4; 1,5; 1,6 y 1,7. A medida que avanza el precio, cada objetivo alcanzado permite asegurar beneficios de forma escalonada, creando una estructura por niveles de beneficios materializados.
Esta técnica distribuye el riesgo entre los distintos resultados, genera una regularidad cuantificable y se ajusta a la esperanza matemática basada en probabilidades. No está exenta de exigencias —se necesita un dimensionamiento de posiciones preciso y disciplina en la asignación del riesgo—, pero, cuando se ejecuta correctamente, puede transformar el ruido del mercado en algo estructurado, comprobable e incluso optimizable.
Cada uno de estos métodos persigue el mismo objetivo —convertir las ganancias potenciales en resultados asegurados—, pero lo hacen de formas muy diferentes. Tanto si prefieres la automatización de los stops dinámicos, la flexibilidad de los cierres parciales o la estructura de las entradas múltiples, la clave está en la constancia y la disciplina.
Porque en el mundo del trading no se trata solo de obtener beneficios, sino de conservarlos.
Marco matemático
Ilustremos esto con un ejemplo claro. Supongamos que ejecutamos 5 operaciones simultáneamente desde el mismo punto de entrada. La primera operación tiene una relación beneficio/riesgo (RRR) de 1,3, y la RRR de cada operación posterior aumenta en 0,1. Suponemos un stop loss fijo de 50 pips para todas las operaciones.
Los posibles resultados de este conjunto de operaciones son los siguientes:
| Escenario | Operaciones ganadoras | Operaciones perdedoras | Operaciones ganadoras - Operaciones perdedoras | Resultado neto (en RRR) | Resultado neto (en pips) |
|---|---|---|---|---|---|
| Peor escenario | 0 | 5 | (0-5) | -5 R | -250 pips |
| Escenario desfavorable | 1 | 4 | (1,3-4) | -2,7 R | -135 pips |
| Cerca del punto de equilibrio | 2 | 3 | (1,3 + 1,4 - 3) | -0,3 R | -15 pips |
| Rentable | 3 | 2 | (1,3 + 1,4 + 1,5 - 2) | +2,2 R | +110 pips |
| Muy rentable | 4 | 1 | (1,3 + 1,4 + 1,5 + 1,6 - 1) | +4,8 R | +240 pips |
| Caso ideal | 5 | 0 | (1,3 + 1,4 + 1,5 + 1,6 + 1,7) | +7,5 R | +375 pips |
Conclusión clave: con esta progresión específica de la RRR, solo necesitas que 3 de cada 5 operaciones sean rentables. Sin embargo, incluso con solo dos operaciones ganadoras, la pérdida total es mínima (-15 pips) en comparación con la pérdida íntegra de -250 pips que habrías sufrido si hubieras operado con una sola posición. Esto pone de manifiesto una notable reducción de la exposición al riesgo.
Simulación de Montecarlo: un puente entre la teoría y la realidad
Las matemáticas aportan claridad, pero operar en los mercados nunca es un proceso lineal. Las secuencias aleatorias de ganancias y pérdidas dan lugar a curvas de capital inesperadas. Para evaluar cómo funciona este método de entradas múltiples en la práctica, recurrimos a simulaciones de Montecarlo.
Los métodos de Montecarlo simulan miles de secuencias aleatorias de operaciones para reproducir el caos de los mercados en tiempo real. Nuestra simulación comparará tres escenarios para un sistema de trading con un riesgo total fijo del 3 % por operación:
- Operación única: una operación con una relación beneficio/riesgo (RRR) fija.
- Dos operaciones: dos operaciones simultáneas con diferentes relaciones beneficio/riesgo (RRR), cada una con un riesgo del 1,5 % (3 % en total).
- Tres operaciones: tres operaciones simultáneas con diferentes relaciones beneficio/riesgo (RRR), cada una con un riesgo del 1 % (3 % en total).
Evaluaremos estos escenarios con diferentes tasas de acierto, como un 43 % (sistema de baja precisión) con una RRR inicial de 1,3 y un 65 % (sistema de alta precisión) con una RRR inicial de 0,9. Esto nos permite comparar la esperanza matemática, la distribución del riesgo y las reducciones del capital entre las distintas estrategias.
Caso práctico
Caso 1: un sistema con una tasa de acierto del 43 % y una RRR de 1,3
Llevamos a cabo una simulación de Montecarlo utilizando un capital inicial de 1.000 dólares, un sistema con una tasa de acierto del 43 % y una RRR base de 1,3.
La simulación se llevó a cabo con tres estrategias de negociación:
- Una sola operación por ejecución (RRR = 1,3)
- Dos operaciones por ejecución (RRR = 1,3 y 1,5)
- Tres operaciones por ejecución (RRR = 1,3; 1,5 y 1,7)
Tanto para las configuraciones de dos operaciones como para las de tres, introdujimos un incremento de la RRR de rstep = 0,2, lo que permitió aumentar progresivamente los niveles de RRR entre las entradas. Para cada escenario, se realizaron 100 iteraciones de Montecarlo. Los resultados ponen de manifiesto diferencias clave en el crecimiento del capital, las reducciones del capital y la distribución de la rentabilidad entre las tres estrategias.
- Escenario 1: Ejecución de una sola operación
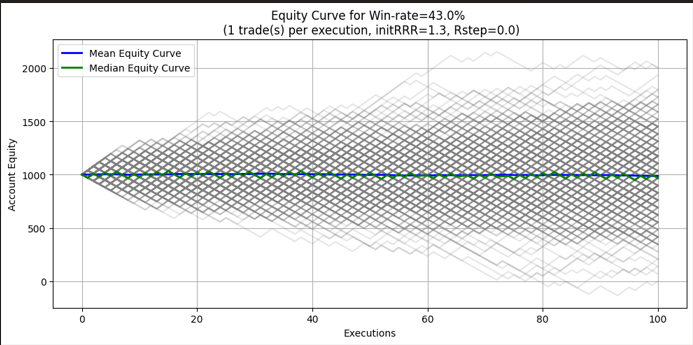
Figura 1: Tasa de acierto del 43 % con una sola operación por ejecución
Tabla 1: Tasa de acierto del 43 % con una sola entrada
| Métricas | Valores |
|---|---|
| Riesgo por operación (%) | 3 % |
| Curva de capital media | 986,00 $ |
| Curva de capital mediana | 967,00 $ |
| Mediana de la reducción del capital (%) | 30,23 % |
| Porcentaje de simulaciones rentables | 48,60 % |
Conclusión clave:
La estrategia de una sola operación tiene dificultades con un sistema que presenta una tasa de acierto del 43 %. Al situarse el capital medio por debajo del saldo inicial, la esperanza matemática es negativa. Casi la mitad de las simulaciones de Montecarlo (48,6 %) terminaron con beneficios, pero las reducciones del capital superaron de media el 30 %, lo que indica un riesgo significativo para la estabilidad del capital.
Esto confirma la dificultad de operar con un sistema de precisión limitada y una relación beneficio/riesgo (RRR) fija: el margen de error es demasiado estrecho y es probable que el capital se deteriore.
- Escenario 2: Ejecución de dos operaciones
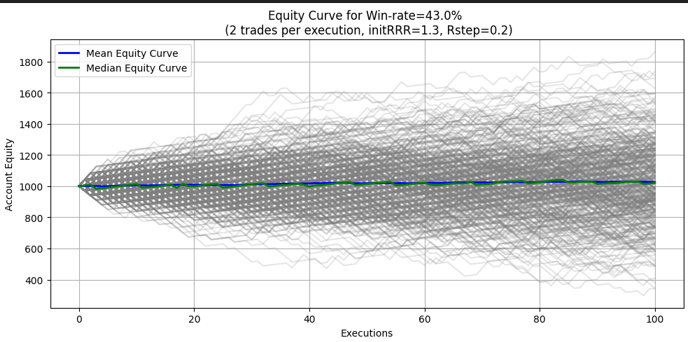
Figura 2: Tasa de acierto del 43 % con dos operaciones por ejecución
| Métricas | Valores |
|---|---|
| Riesgo por operación (%) | 1,5 % |
| Curva de capital media | 1.026,00 $ |
| Curva de capital mediana | 1.021,00 $ |
| Mediana de la reducción del capital (%) | 22,50 % |
| Porcentaje de simulaciones rentables | 52,20 % |
Conclusión clave:
Al dividir la operación en dos entradas con distintas relaciones beneficio/riesgo (RRR de 1,3 y 1,5), el rendimiento mejora notablemente. La media y la mediana del capital superan ahora los 1.000 dólares, lo que indica una esperanza matemática positiva.
Las reducciones del capital también disminuyen en casi un tercio en comparación con el escenario 1 (22,5 % frente a 30,2 %), mientras que la proporción de simulaciones rentables supera el 50 %. Esto demuestra que la distribución de las salidas entre dos niveles de RRR protege al sistema frente a rachas de pérdidas y proporciona una curva de capital más estable.
- Escenario 3: Ejecución de tres operaciones
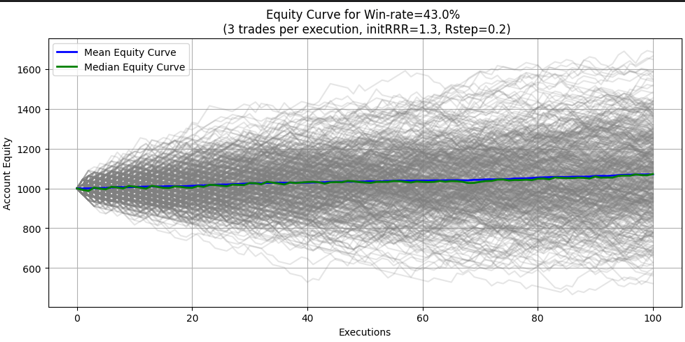
Figura 3: Tasa de acierto del 43 % con tres operaciones por ejecución
Tabla 3: Tasa de acierto del 43 % con triple entrada| Métricas | Valores |
|---|---|
| Riesgo por operación (%) | 1 % |
| Curva de capital media | 1.071,00 $ |
| Curva de capital mediana | 1.072,00 $ |
| Mediana de la reducción del capital (%) | 17,14 % |
| Porcentaje de simulaciones rentables | 61,80 % |
Conclusión clave:
La estrategia de tres operaciones ofrece los mejores resultados. Tanto la media como la mediana del capital son significativamente superiores al saldo inicial, con una ganancia media superior al 7 % tras las simulaciones.
Y lo que es más importante, mejora la estabilidad frente al riesgo: la mediana de las reducciones del capital baja hasta solo el 17,1 % (una reducción de casi el 50 % con respecto al escenario 1). La probabilidad de obtener beneficios también aumenta considerablemente hasta el 61,8 %, lo que hace que este enfoque sea mucho más resistente ante la aleatoriedad.
Esto demuestra que distribuir la exposición entre múltiples objetivos de RRR no solo aumenta la esperanza matemática, sino que también reduce la volatilidad de los rendimientos, un doble beneficio que mejora la sostenibilidad a largo plazo.
Análisis comparativo
Tabla 4: Análisis con una tasa de acierto del 43 %
| Estrategia | Capital medio | Mediana del capital | Mediana de la reducción del capital | Resultados con beneficios (%) | Conclusión principal |
|---|---|---|---|---|---|
| 1 operación (RRR = 1,3) | 986,00 $ | 967,00 $ | 30,23 % | 48,60 % | Esperanza matemática negativa; grandes reducciones del capital |
| 2 operaciones (1,3; 1,5) | 1.026,00 $ | 1.021,00 $ | 22,50 % | 52,20 % | Esperanza matemática positiva; menor reducción del capital |
| 3 operaciones (1,3; 1,5; 1,7) | 1.071,00 $ | 1.072,00 $ | 17,14 % | 61,80 % | Los mejores resultados: mayores beneficios, menor riesgo |
Caso 2: Un sistema con una tasa de acierto del 65 % y una RRR de 0,9
En este escenario, hemos analizado un sistema de trading con una tasa de acierto relativamente alta, del 65 %, y una relación beneficio/riesgo (RRR) inicial de 0,9. A diferencia del escenario anterior, en el que la probabilidad de éxito era menor, en este caso la elevada tasa de acierto cambia la dinámica de la rentabilidad y del control de la reducción del capital. Para analizar a fondo su rendimiento, hemos evaluado el sistema aplicando tres estrategias distintas:
- Operación individual por ejecución (RRR = 0,9)
- Dos operaciones por ejecución (RRR = 0,9 y 1,1; rstep = 0,2)
- Tres operaciones por ejecución (RRR = 0,9, 1,1 y 1,3; rstep = 0,2)
Cada configuración se sometió a 100 simulaciones independientes y se compararon los resultados clave: la evolución del capital, la reducción del capital y la probabilidad de obtener beneficios.
- Escenario 4: Ejecución de una sola operación
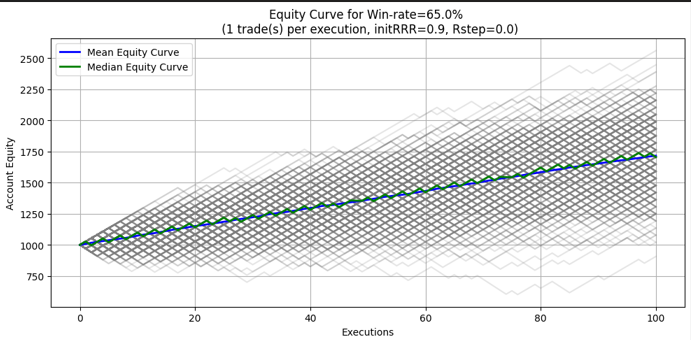
Figura 4: Tasa de acierto del 65 % con una sola operación por ejecución
Tabla 5: Tasa de acierto del 65 % con una sola entrada
| Métricas | Valores |
|---|---|
| Riesgo por operación (%) | 3 % |
| Curva de capital media | 1.716,00 $ |
| Curva de capital mediana | 1.705,00 $ |
| Mediana de la reducción del capital (%) | 10,24 % |
| Porcentaje de simulaciones rentables | 99,80 % |
Conclusión clave:
La configuración de una sola operación mostró una rentabilidad consistente en las simulaciones, ya que casi todas terminaron con beneficios (99,8 %). La mediana del resultado de la curva de capital, de 1.705 dólares, indica un crecimiento constante en comparación con el saldo inicial de 1.000 dólares. Sin embargo, la contrapartida es una reducción del capital relativamente mayor, del 10,24 %, una consecuencia natural de concentrar todo el riesgo en una sola posición. Aunque esta estrategia garantiza la simplicidad, expone la cuenta a mayores fluctuaciones del capital.
- Escenario 5: Ejecución de dos operaciones
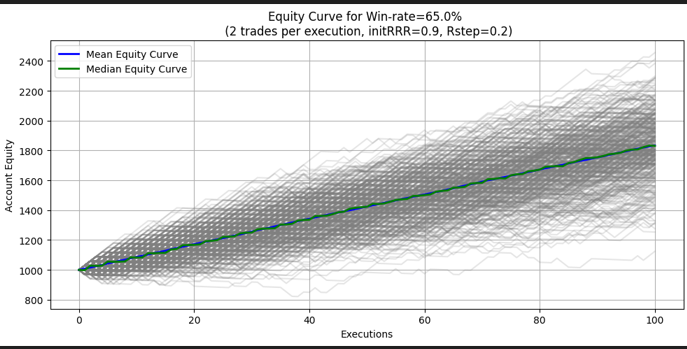
Figura 5: Tasa de acierto del 65 % con dos operaciones por ejecución
Tabla 6: Tasa de acierto del 65 % con doble entrada
| Métricas | Valores |
|---|---|
| Riesgo por operación (%) | 1,5 % |
| Curva de capital media | 1.834,00 $ |
| Curva de capital mediana | 1.831,00 $ |
| Mediana de la reducción del capital (%) | 5,69 % |
| Porcentaje de simulaciones rentables | 100,00 % |
Conclusión clave:
El cambio a dos operaciones simultáneas transformó el perfil de riesgo-rentabilidad. Al repartir el riesgo total del 3 % entre dos posiciones más pequeñas, el sistema logró un mejor equilibrio entre la obtención de beneficios y el control de la reducción del capital. La mediana del valor final de la curva de capital aumentó significativamente hasta alcanzar los 1.831 dólares, y la mediana de la reducción del capital disminuyó casi a la mitad, hasta situarse en el 5,69 %. Todas y cada una de las simulaciones terminaron con beneficios, lo que sugiere que la diversificación entre dos niveles de beneficio (RRR = 0,9 y 1,1) aporta tanto estabilidad como resiliencia.
Esto pone de manifiesto el poder de la distribución del riesgo: un mismo riesgo total genera un mayor crecimiento del capital con menor volatilidad cuando se distribuye entre varias operaciones.
- Escenario 6: Tres operaciones por ejecución
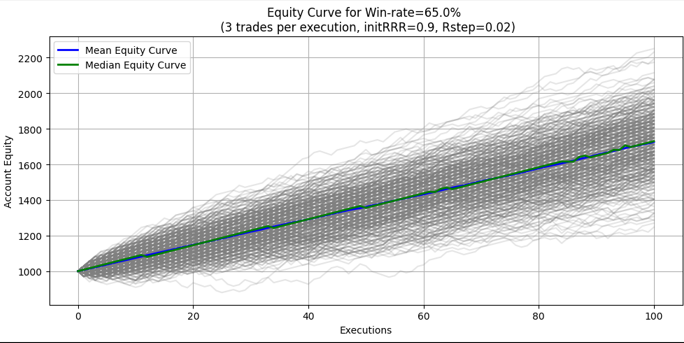
Figura 6: Tasa de acierto del 65 % con tres operaciones por ejecución
Tabla 7: Tasa de acierto del 65 % con triple entrada
| Métricas | Valores |
|---|---|
| Riesgo por operación (%) | 1 % |
| Curva de capital media | 1.953,00 $ |
| Curva de capital mediana | 1.959,00 $ |
| Mediana de la reducción del capital (%) | 3,98 % |
| Porcentaje de simulaciones rentables | 100,00 % |
Conclusión clave:
El sistema de tres operaciones constituye la configuración más equilibrada y sólida. Con las posiciones distribuidas entre tres niveles de beneficio (RRR = 0,9; 1,1 y 1,3), los resultados mostraron una clara superioridad tanto en crecimiento como en estabilidad. La curva de capital mediana alcanzó los 1.959 dólares, el valor más alto de todas las estrategias, mientras que la mediana de la reducción del capital descendió aún más, hasta el 3,98 %, la menor exposición al riesgo observada.
Lo más importante es que la probabilidad de rentabilidad alcanzó el 100 %, lo que hace que esta configuración sea excepcionalmente fiable en simulaciones repetidas. La sinergia entre la diversificación, la elevada tasa de acierto y el aumento progresivo de la RRR garantizó resultados positivos de forma constante con un riesgo de pérdida mínimo.
Análisis comparativo
Tabla 8: Análisis de la tasa de acierto del 65 %
| Estrategia | Capital medio | Mediana del capital | Mediana de la reducción del capital | Resultados con beneficios (%) | Conclusión principal |
|---|---|---|---|---|---|
| 1 operación (RRR = 0,9) | 1.716,00 $ | 1.705,00 $ | 10,24 % | 99,80 % | Esperanza matemática elevada; reducciones del capital bajas |
| 2 operaciones (0,9; 1,1) | 1.834,00 $ | 1.831,00 $ | 5,69 % | 100,00 % | Mejores rendimientos; curva de capital más estable |
| 3 operaciones (0,9; 1,1; 1,3) | 1.953,00 $ | 1.959,00 $ | 3,98 % | 100,00 % | El mejor rendimiento; los mayores beneficios, el menor riesgo |
Sensibilidad al incremento de la RRR (rstep)
El incremento de la RRR (rstep) es un factor decisivo para obtener beneficios o pérdidas en las estrategias con múltiples operaciones.
- Si el valor de «rstep» es demasiado alto, la diferencia entre los objetivos de beneficio aumenta. Aunque esto puede generar ganancias mayores en operaciones con una RRR más alta, a menudo reduce la probabilidad de que se alcancen todos los objetivos.
- Si el valor de rstep se establece en un nivel demasiado bajo, los niveles de beneficio se agrupan demasiado, lo que limita las ganancias totales y reduce la eficacia de la diversificación.
La idea clave es que el valor de rstep debe ajustarse a la tasa de acierto del sistema y al umbral mínimo de RRR necesario para lograr la rentabilidad. Cuando la tasa de acierto del sistema supera la RRR del punto de equilibrio, los ajustes de rstep garantizan que ningún nivel de beneficio se sitúe significativamente por debajo de este umbral, preservando así la esperanza matemática.
Prueba de sensibilidad: sistema con una tasa de acierto del 43 % (rstep = 0,3)
Volvimos a realizar las simulaciones para el sistema con una tasa de acierto del 43 %, aumentando el valor de rstep de 0,2 a 0,3. Se aplicaron las mismas condiciones básicas (RRR inicial = 1,3; riesgo total = 3 %).
Tabla 9: Prueba de sensibilidad de rstep con una tasa de acierto del 43 %
| Estrategia | Capital medio | Mediana del capital | Mediana de la reducción del capital | Resultados con beneficios (%) | Conclusión principal |
|---|---|---|---|---|---|
| 2 operaciones (1,3; 1,6) | 1.054,00 $ | 1.048,00 $ | 21,59 % | 56,60 % | Una mayor separación entre las RRR mejora ligeramente la esperanza matemática |
| 3 operaciones (1,3; 1,6; 1,9) | 1.126,00 $ | 1.125,00 $ | 16,08 % | 71,20 % | Ganancias elevadas y menor riesgo; mejores resultados que con rstep = 0,2 |
Conclusión clave:
- Crecimiento del capital: al aumentar el valor de rstep a 0,3, se obtuvieron una media y una mediana del capital más elevadas que con 0,2 (por ejemplo, en el sistema de 3 operaciones, el capital pasó de 1.070,57 $ a 1.125,83 $).
- Gestión de riesgos: la mediana de la reducción del capital mejoró ligeramente con un valor mayor de rstep, bajando al 16,08 % en el sistema de tres operaciones.
- Probabilidad de rentabilidad: un valor más alto de rstep aumentó la proporción de resultados rentables hasta el 71,20 %, frente al 61,8 % con rstep = 0,2.
- Rango óptimo: en este caso, un aumento moderado de rstep (a 0,3) resultó beneficioso, pero unos incrementos excesivamente altos podrían reducir la fiabilidad si la tasa de acierto es baja.
Código de simulación de Montecarlo
Los siguientes parámetros definen la estructura de la simulación de Montecarlo, lo que permite a los operadores probar diferentes escenarios y observar la variedad de resultados posibles basándose en las estadísticas de las pruebas retrospectivas de su sistema:
# Simulation parameters
win_rate = 0.43 # 43%
initial_rrr = 1.3  # reward-risk-ratio
rrr_step = 0.2   # rrr increment
risk_percent = 0.01  # 1% risk per trade
num_executions = 100   # Number of confirmation for entry
trades_per_execution = 3   # number of trade per execution
simulations = 500    # number of simulation runs
initial_balance = 1000   # starting balance
- tasa de acierto: Probabilidad histórica de que una operación termine con beneficios. En este caso, el sistema gana el 43 % de sus operaciones.
- initial_rrr: La RRR base para la primera operación. Un valor de 1,3 significa que la distancia al objetivo de beneficio equivale a 1,3 veces la distancia al stop loss.
- rrr_step: El incremento de la RRR entre operaciones cuando se utilizan varias entradas. Por ejemplo, si la primera operación tiene una RRR de 1,3, la siguiente tendría como objetivo 1,5 y la tercera, 1,7.
- risk_percent: La fracción del capital de la cuenta que se arriesga por operación. En este caso, cada operación supone un riesgo del 1 % del saldo.
- num_executions: El número de veces que se ejecutan las señales de entrada (confirmaciones de operación) en una única simulación.
- trades_per_execution: El número de operaciones abiertas simultáneamente por ejecución. En este ejemplo, cada ejecución abre tres operaciones con distintos objetivos de beneficio.
- simulations: El número total de simulaciones de Montecarlo realizadas. Realizar numerosas simulaciones ayuda a captar el abanico de resultados posibles y a atenuar el efecto de la aleatoriedad.
- initial_balance: El capital inicial de la cuenta. Todos los resultados (beneficios, pérdidas, reducciones del capital) se miden en relación con esta referencia.
Demostración: cómo ejecutar varias operaciones con distintos niveles de «take profit»
Para poner en práctica la estrategia de múltiples operaciones, ofrecemos un archivo de script diseñado para ayudar a los operadores a abrir automáticamente varias órdenes con distintos niveles de take profit (TP). Este script elimina el trabajo manual que supone calcular y colocar varias órdenes, garantizando que las operaciones se ejecuten de forma coherente con los parámetros que hayas elegido.
Explicación de los parámetros de entrada
El script incluye parámetros de entrada configurables, lo que permite a los operadores personalizar su estilo de ejecución, tal y como se muestra en la figura 7.
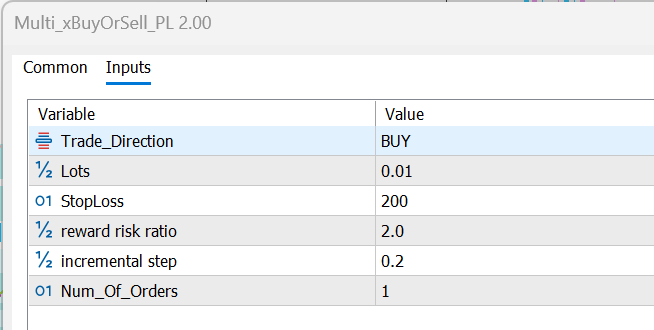
Figura 7: Parámetros de entrada
- Trade_Direction: Define si el script abre operaciones de compra o de venta. Valor por defecto: Compra
- Lots: Establece el tamaño de lote para cada orden. Todas las operaciones abiertas en un mismo grupo utilizan el mismo tamaño de lote. Valor por defecto: 0,01
- Stoploss: Determina la distancia del stop loss (en puntos). Protege el capital al limitar las pérdidas en cada operación. Valor por defecto: 200 puntos (20 pips)
- Relación beneficio/riesgo (RRR): Establece el objetivo de beneficio como un múltiplo del stop loss. Valor por defecto: 2 (es decir, el objetivo de beneficio es 2 veces el stop loss)
- Paso de incremento (rstep): Define la distancia entre un nivel de take profit y el siguiente. Los incrementos más grandes separan más los objetivos de beneficio, mientras que los incrementos más pequeños los agrupan más cerca unos de otros.
- Número de órdenes: Indica cuántas operaciones se deben abrir por cada ejecución. A cada operación se le asignará un TP distinto en función del paso de incremento. Por defecto: 1 operación
Cómo funciona
El script abre varias operaciones a la vez, todas con el mismo stop loss, pero con objetivos de beneficio progresivamente más altos. Al dividir la operación en varios segmentos, los operadores pueden asegurar beneficios en niveles más próximos, al tiempo que mantienen activa una parte de la posición para obtener ganancias mayores. Este enfoque permite tanto gestionar el riesgo (asegurando ganancias pronto) como mantener el potencial de crecimiento (aprovechando movimientos prolongados).
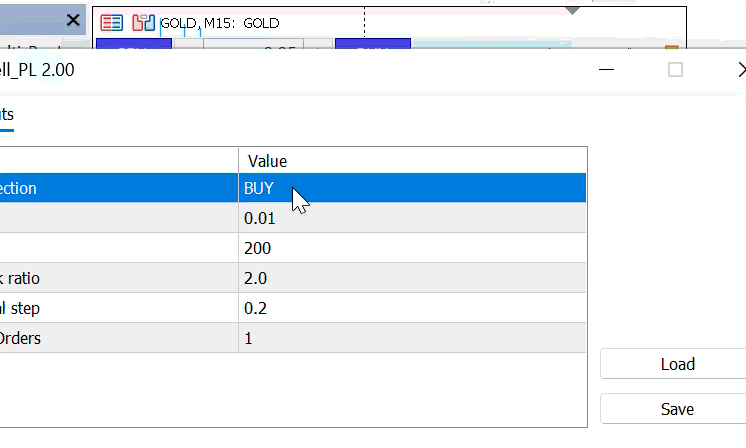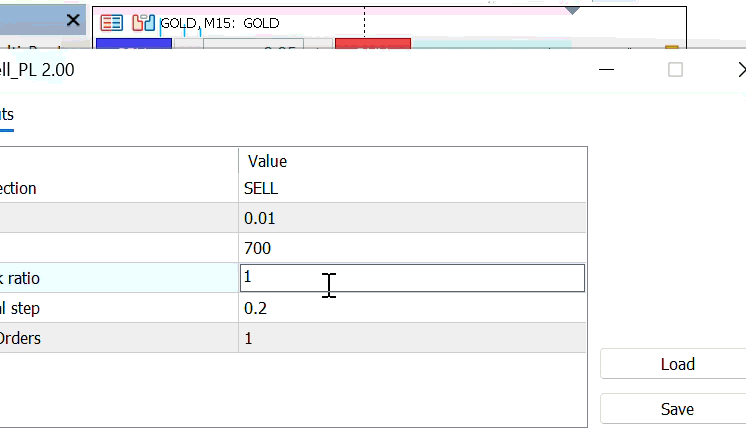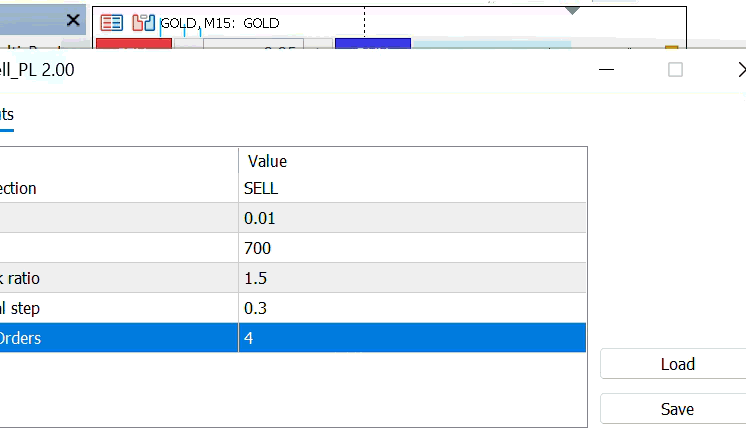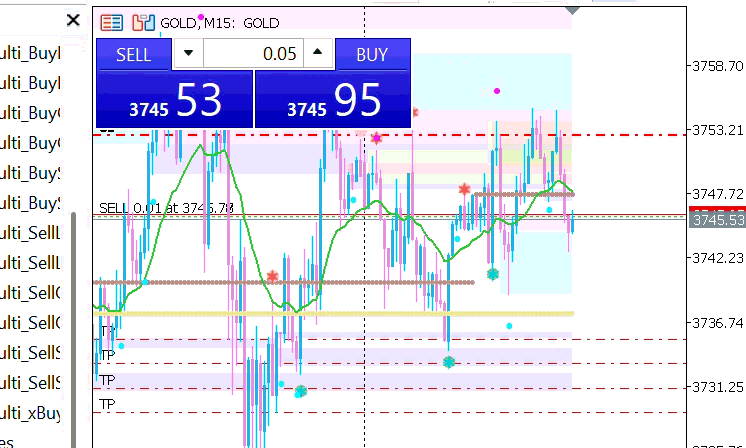
Figura 8: Demostración de Multi_Sell
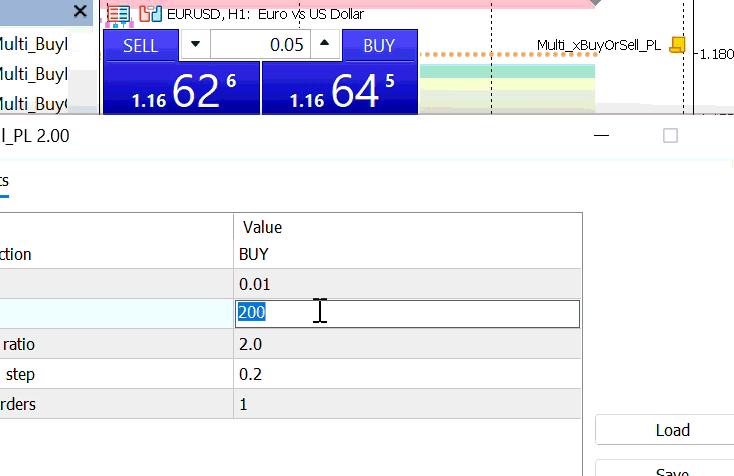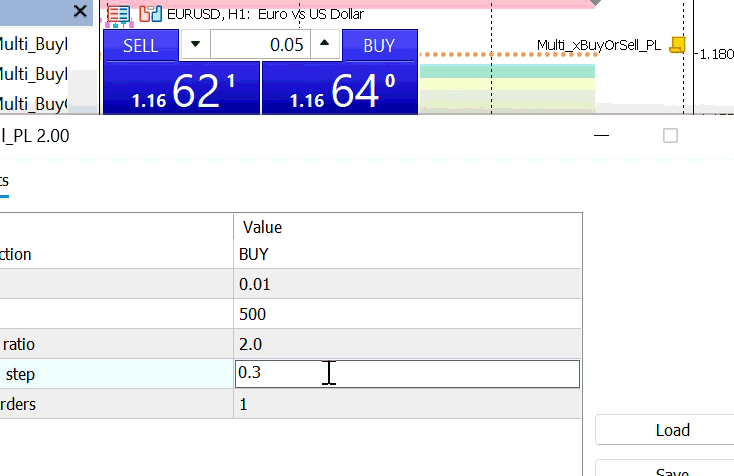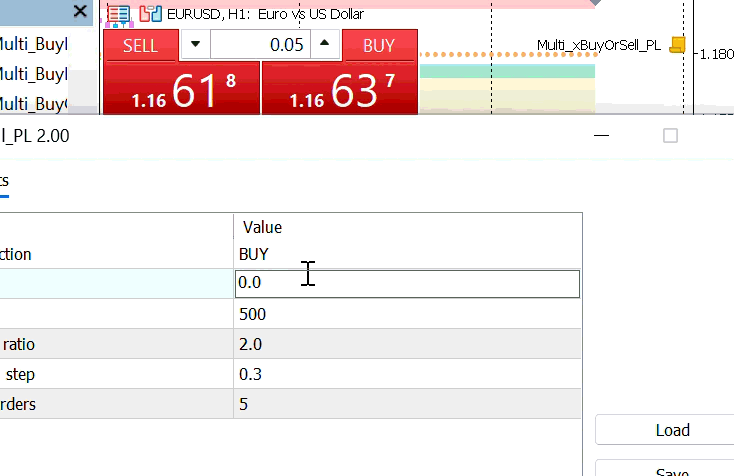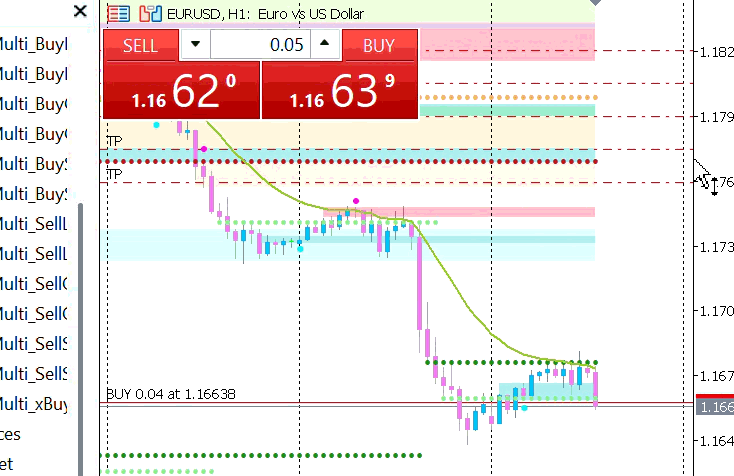
Figura 9: Demostración de Multi_Buy
Recomendación
Adoptar estructuras de múltiples operaciones
- En el caso de los sistemas con tasas de acierto más bajas (por debajo del 50 %), divide las entradas en 2 o 3 operaciones con niveles de RRR que aumenten gradualmente.
- Esto amortigua las pérdidas, mejora la esperanza matemática y reduce las reducciones del capital en comparación con las estrategias basadas en una sola operación.
Mantener el riesgo total constante
- Establece un presupuesto de riesgo total (por ejemplo, un 3 % por configuración de entrada) y redistríbúyelo entre varias operaciones, en lugar de aumentar la exposición al riesgo global.
- Esto garantiza la estabilidad y evita la merma del capital durante las rachas de pérdidas.
Optimizar los incrementos de la RRR (rstep)
- Evita establecer un «rstep» demasiado pequeño (los objetivos de beneficio se agrupan, lo que limita las ganancias) o demasiado grande (los objetivos de beneficio dejan de ser realistas).
- Como se puede observar, los incrementos moderados (por ejemplo, 0,3 para un sistema con una tasa de acierto del 43 %) mejoran la rentabilidad y la estabilidad.
Aprovechar las herramientas de simulación
- Utiliza simulaciones de Montecarlo o entornos de prueba retrospectiva para someter las estrategias a pruebas de estrés con distintas tasas de acierto, niveles de RRR y valores de rstep.
- Esto ayuda a comprobar la solidez del sistema antes de invertir capital real.
Conclusión
Este estudio pone de relieve que la estructura de la ejecución de las operaciones y el diseño de la toma de beneficios son tan importantes como la confirmación de la entrada. Mediante simulaciones de Montecarlo, hemos demostrado cómo las variaciones en las tasas de acierto, la RRR y los valores de rstep influyen tanto en la rentabilidad como en la exposición al riesgo.
En el caso del sistema con una tasa de acierto del 43 %, la estrategia de una sola operación obtuvo sistemáticamente peores resultados, con una esperanza matemática negativa y reducciones del capital elevadas. Sin embargo, repartir el riesgo entre varias operaciones con niveles de RRR cada vez más altos (estrategias de 2 o 3 operaciones) mejoró significativamente los resultados: disminuyó las reducciones del capital, elevó las curvas de capital y aumentó la probabilidad de obtener beneficios. Además, las pruebas de sensibilidad realizadas con rstep demostraron que ampliar la separación entre los niveles de beneficio (al pasar rstep de 0,2 a 0,3) mejoraba el rendimiento, especialmente en la configuración de tres operaciones.
Por el contrario, el sistema con una tasa de acierto del 65 % demostró una sólida rentabilidad en todas las estrategias. En este caso, el modelo de una sola operación ya era sólido, pero la diversificación hacia estructuras de dos y tres operaciones suavizó las curvas de capital, situó las reducciones del capital por debajo del 4 % y aseguró una probabilidad del 100 % de obtener beneficios.
La conclusión general es que:
- Los sistemas con una tasa de acierto baja o moderada son los que más se benefician de las entradas múltiples y de unos valores de rstep cuidadosamente ajustados. La diversificación ayuda a convertir una esperanza matemática ligeramente negativa en un rendimiento positivo.
- Los sistemas con una alta tasa de acierto son rentables por naturaleza, pero pueden hacerse más estables repartiendo el riesgo entre distintos niveles.
- La disciplina en la asignación del riesgo es fundamental. Mantener el riesgo total fijo (por ejemplo, un 3 %) y redistribuirlo entre varias operaciones permite generar resiliencia sin sacrificar el potencial de ganancia.
En definitiva, los resultados ponen de relieve que los operadores no solo deben centrarse en encontrar «puntos de entrada perfectos», sino que también deben diseñar marcos de ejecución que maximicen la esperanza matemática y, al mismo tiempo, minimicen la volatilidad a la baja. Un sistema sólido no se define por una única configuración, sino por la inteligencia con la que se equilibran el riesgo, el beneficio y la probabilidad a largo plazo.
Nota final
A través de esta serie sobre «Cómo crear sistemas de trading», el objetivo ha sido demostrar que el éxito en los mercados requiere algo más que encontrar buenos puntos de entrada: exige estructura, disciplina y capacidad de adaptación. Mediante el análisis de las tasas de acierto, las relaciones beneficio/riesgo (RRR), las ejecuciones con múltiples operaciones, las simulaciones de Montecarlo y la sensibilidad a los incrementos de la RRR, hemos demostrado formas prácticas de diseñar sistemas más sólidos y resilientes.
Espero que tanto los investigadores como los operadores y los desarrolladores de sistemas hayan obtenido conocimientos valiosos que les sirvan de guía en su camino hacia la regularidad en los resultados. Aunque siempre hay algo más que aprender y perfeccionar, los conceptos que aquí se exponen constituyen una base que, combinada con la práctica y las pruebas, puede ayudarte a ganar confianza y a desarrollar las habilidades necesarias para desenvolverte en el caos de los mercados.
El trading siempre conlleva incertidumbre, pero con un marco sólido, las probabilidades se inclinan a tu favor. Sigue probando, perfeccionando y adaptando tus estrategias, y recuerda: el objetivo no es la perfección, sino la resiliencia a largo plazo y el crecimiento constante.
Hasta entonces, opera con inteligencia, mantén la disciplina y ¡que tengas buenas operaciones!
Traducción del inglés realizada por MetaQuotes Ltd.
Artículo original: https://www.mql5.com/en/articles/19693
Advertencia: todos los derechos de estos materiales pertenecen a MetaQuotes Ltd. Queda totalmente prohibido el copiado total o parcial.
Este artículo ha sido escrito por un usuario del sitio web y refleja su punto de vista personal. MetaQuotes Ltd. no se responsabiliza de la exactitud de la información ofrecida, ni de las posibles consecuencias del uso de las soluciones, estrategias o recomendaciones descritas.



Un artículo muy inspirador; he intentado aplicar tu método a algunas de mis estrategias.
He comprobado que este método no es aplicable a todo tipo de estrategias, incluso cuando la tasa de aciertos supera el 50 %; depende en gran medida de cuál sea el origen de la ventaja.
Además, he descubierto que dividir las posiciones y aplicar el método al stop-loss me ha resultado mucho más eficaz a la hora de reducir el drawdown de la estrategia.
Sr. Daniel Opoku, he leído su nuevo artículo: «Creación de un sistema de trading (Parte 5): Gestión de las ganancias mediante salidas estructuradas de las operaciones», y me ha parecido muy esclarecedor. Valoro mucho el enfoque científico y el hecho de que se describa un marco de trabajo al que se puede abordar con confianza.
En su artículo no se menciona si su método reasigna los stop loss a la entrada, por ejemplo, cuando la operación alcanza su primer objetivo, como medida razonable de gestión de riesgos, o no. ¿Este paso mejora aún más los resultados que ha compartido, o ya están «incluidos» en ellos?
@peteboehle
Agradezco tus comentarios.
No tuve en cuenta los escenarios de equilibrio tras alcanzar el primer objetivo de la operación. Lo vi de esta manera: cada vez que se alcanza un objetivo de beneficio, se reduce la exposición al riesgo.
Tendremos que realizar un backtest de la estrategia con el escenario de umbral de rentabilidad y compararla con la estrategia sin umbral de rentabilidad antes de poder sacar conclusiones al respecto.
Un artículo muy inspirador; he intentado aplicar tu método a algunas de mis estrategias.
He descubierto que este método no es aplicable a todo tipo de estrategias, incluso cuando la tasa de victorias supera el 50 %; depende en gran medida de cuál sea el origen de la ventaja.
Además, he descubierto que dividir las posiciones y aplicar el método al stop-loss me ha resultado mucho más eficaz a la hora de reducir el drawdown de la estrategia.
@Tadeas Rusnak
Gracias por tus comentarios.
¡Gracias por escribir sobre este tema tan importante, @Daniel Opoku! También te agradezco que hayas incluido el código, que he echado un vistazo rápido, y que me ha confirmado la sospecha que tenía mientras leía:
Creo que estás sacando conclusiones erróneas. Parece que no estás comparando tanto estrategias de salida diferentes, sino sistemas de trading distintos que, por naturaleza, tienen una rentabilidad diferente. Cuando empiezas con un sistema que tiene una tasa de acierto del 43 % con una relación riesgo-recompensa (RR) de 1,3 y luego cambias a un sistema que sigue teniendo la misma tasa de acierto del 43 %, no solo con una RR de 1,3, sino también con una de 1,5, no hay forma realista de que sea el mismo sistema de trading que en tu primer experimento: ¡tendría que ser uno más rentable! Por eso ves que aumentan los beneficios.
Para simular realmente lo que intentas, tendrías que ajustar la tasa de aciertos para que sea menor cuando la relación riesgo-recompensa (RR) sea mayor. Cuánto menor variará según el sistema de trading, pero para aislar la simulación de las salidas podrías suponer que el valor esperado de cada operación se mantiene constante independientemente de la RR y ajustar la tasa de aciertos de tal manera que se cumpla esta suposición.
Al simular esta propiedad, se espera que el número de operaciones simultáneas no afecte a la rentabilidad, pero sí a la estabilidad.