

Desarrollo de estrategias de trading con los osciladores Parafrac y Parafrac V2: análisis del rendimiento de una única entrada
 43
 0

Introducción
El análisis técnico evoluciona continuamente gracias al perfeccionamiento de las herramientas existentes. El oscilador Parafrac y su posterior modelo V2 son ejemplos paradigmáticos, ya que ambos se derivan del concepto fundamental de la diferencia entre el valor del SAR parabólico (PSAR) y el precio actual. La principal diferencia entre estos dos indicadores radica en su metodología de normalización. El oscilador Parafrac original usa el rango fractal para normalizar la diferencia entre el PSAR y el precio, mientras que el Parafrac V2 emplea el rango verdadero medio (ATR). Esta diferencia fundamental hace que cada indicador revele estructuras de tendencia y niveles distintivos, lo que ofrece oportunidades de trading distintas que merecen un análisis exhaustivo.
El objetivo de este artículo es desarrollar y poner a prueba un conjunto de estrategias de trading para los osciladores Parafrac y Parafrac V2. Comparando su rendimiento, obtendremos información valiosa sobre sus respectivas fortalezas y debilidades en diferentes condiciones de mercado.
Definición de las estrategias
Analizaremos la aplicación de ambos osciladores en tres marcos estratégicos distintos. Cada estrategia está diseñada para detectar comportamientos específicos del mercado y tipos concretos de señales.
Estrategia 1: Cruce de la línea cero con confirmación del histograma
- Señal de compra: cuando el oscilador cruza por encima de la línea cero y cualquiera de los dos primeros histogramas cruza por encima del umbral positivo.
- Señal de venta: cuando el oscilador cruza por debajo de la línea cero y cualquiera de los dos primeros histogramas cruza por debajo del umbral negativo.
Estrategia 2: Cambios en el impulso del histograma
- Señal de venta: cuando los tres histogramas disminuyen y se mantienen por encima de cero.
- Señal de compra: cuando los tres histogramas suben por debajo de cero.
Estrategia 3: Combinación de histogramas y velas japonesas
- Señal de compra: cuando los tres histogramas suben por encima de cero y la vela cerrada con índice 2 es bajista.
- Señal de venta: cuando los tres histogramas descienden por debajo de cero y la vela cerrada con índice 2 es alcista.
Mediante la aplicación sistemática de estas tres estrategias, cuantificaremos el rendimiento de los osciladores Parafrac y Parafrac V2. Este análisis ofrecerá a los traders información práctica para determinar qué indicador puede resultar más eficaz para cada enfoque estratégico y cómo integrar estos indicadores de la mejor manera en un plan de trading integral.
Parámetros de las pruebas históricas
Antes de entrar en detalle sobre los resultados, es fundamental describir nuestros parámetros de prueba. Todas las estrategias se probaron en el par de divisas GBP/USD en el marco temporal H1 (1 hora). El periodo de las pruebas históricas abarca desde el 1 de enero de 2021 hasta el 31 de diciembre de 2024, lo que ofrece un conjunto de datos sólido que comprende diversas condiciones del mercado.
Parámetros de entrada
//--- Indicator Type enum
enum IndicatorType
  {
   TypParafrac=0,
   TypParafracV2=1
  };

// Input parameters for trading
input IndicatorType UseIndicator = TypParafrac;  // Select Parafrac or V2 model
input double LotSize = 0.01;                     // Lot size
input int StopLossPoints = 700;                  // Stop loss in points
input double RiskRewardRatio = 2.0;              // Risk/Reward ratio
input double pstep = 0.02;
input double pMax = 0.2;
input int AtrPeriod = 7;                         //ATRperiod for V2
input bool UseStrategy1 = true;                  // Enable Strategy 1
input double threshold4Strat1 =1.5;              //threshold for strat 1
input bool UseStrategy2 = false;                 // Enable Strategy 2
input bool UseStrategy3 = false;                 // Enable Strategy 3
El bloque enum define un tipo enumerado personalizado denominado IndicatorType. Permite elegir entre dos modos de indicador:
- TypParafrac = 0. El oscilador Parafrac original.
- TypParafracV2 = 1. El oscilador Parafrac V2 (basado en el ATR).
El comportamiento del asesor experto (EA) se controla mediante los siguientes parámetros configurables:
- Selección del oscilador: permite elegir qué oscilador genera las señales de trading. Valor por defecto: TypParafrac.
- Tamaño del lote: define el volumen de trading fijo para todas las órdenes ejecutadas. En todas las pruebas de esta investigación se utilizó un tamaño de 0,01 lotes.
- Distancia del stop loss: establece el nivel del stop loss en puntos (no en pips). Los usuarios deben convertir manualmente este valor a pips si así lo requieren para su análisis.
- Take Profit: define el objetivo de beneficios utilizando una relación beneficio-riesgo (RRR).
- Parámetros de los indicadores: configura los ajustes de los indicadores PSAR y ATR. El ajuste ATR solo se aplica al oscilador Parafrac V2.
- Umbral de la estrategia 1: establece un valor umbral específico que utiliza exclusivamente la estrategia 1.
- Activación de estrategias: permite a los usuarios activar o desactivar cada una de las tres estrategias (1, 2, 3) de manera independiente. El EA solo ejecutará una operación a la vez. Aunque estén activadas todas las estrategias, solo la primera señal válida activará una operación.
   if( !TerminalInfoInteger(TERMINAL_TRADE_ALLOWED) ){
        MessageBox("Enable AutoTrading");
        return (0);
       }

   // Create indicator handle
   indicatorHandle = (UseIndicator==TypParafrac)?
    iCustom(_Symbol, _Period, "ParaFracOscillator", pstep, pMax ):
    iCustom(_Symbol, _Period, "ParaFracV2_Oscillator", pstep, pMax, AtrPeriod );

   if(indicatorHandle == INVALID_HANDLE)
   {
      Print("Error creating indicator handle");
      return(INIT_FAILED);
   }
En la función de inicialización, el código permite al EA comprobar lo siguiente:
- Comprobación de permisos de AutoTrading: comprueba si la función AutoTrading está activada en la plataforma. Si está desactivada, aparece un mensaje emergente que dice: «Activar AutoTrading». Sale inmediatamente de la inicialización del EA (detiene la ejecución).
- Carga de indicadores: carga el oscilador Parafrac o el oscilador Parafrac V2 según la elección del usuario. Si no están en su sistema, haga clic en cada nombre para ir a su página de descarga e instalar el indicador.
- Gestión de identificadores: guarda el handle del indicador para acceder a sus búferes. Si un indicador no se carga o no se inicializa, el EA falla de forma controlada.
void OnDeinit(const int reason)
{
   // Release indicator handle
   if(indicatorHandle != INVALID_HANDLE)
      IndicatorRelease(indicatorHandle);
}
Durante la fase de desinicialización, cuando el EA se cierra, se asegura de que el indicador Parafrac (o V2) personalizado, creado con iCustom(), se libere correctamente de la memoria.
Resultados y discusión
En las secciones siguientes detallamos la implementación del código y analizamos los resultados del backtesting. Las estrategias se probaron en el marco temporal de una hora (H1) del par GBPUSD durante un periodo de tres años (enero de 2021 – diciembre de 2024), con una equity inicial de 1.000,00 $. El rendimiento se evaluó usando los siguientes indicadores clave:- Beneficio neto total: ganancias totales en relación con la equity inicial.
- Factor de beneficio: relación entre el beneficio bruto y la pérdida bruta.
- Total de operaciones: número de operaciones ejecutadas.
- Reducción máxima de la equity (%): descenso máximo de la equity desde un máximo alcanzado.
- Tasa de aciertos y relación beneficio-riesgo (RRR): porcentaje de operaciones ganadoras en relación con la relación beneficio-riesgo.
- Operaciones perdedoras/ganadoras consecutivas: secuencia de operaciones sucesivas con pérdidas o ganancias.
Estrategia 1: Programación y pruebas
La primera estrategia se implementó en código utilizando las reglas de trading descritas anteriormente. Tanto el oscilador Parafrac como el modelo Parafrac V2 se sometieron a pruebas en este marco.
   // Strategy 1: Zero line crossover with strong momentum
   if(UseStrategy1 && !Check4TradesOpen(POSITION_TYPE_BUY) )
   {
      // Buy condition: Cross up zero and any of first 2 histograms above threshold
      if( (prevValue <= 0 && currentValue > 0 || prevValue2 <= 0 && prevValue > 0)
           && currentValue > threshold4Strat1  )
      {
         ExecuteBuy();
      }
   }

   if(UseStrategy1 && !Check4TradesOpen(POSITION_TYPE_SELL))
   {
      // Sell condition: Cross down zero and any of first 2 histograms below -threshold
      if( (prevValue >= 0 && currentValue < 0 || prevValue2 >= 0 && prevValue < 0 )
           && currentValue < -threshold4Strat1 )
      {
         ExecuteSell();
      }
   }
Durante esta fase, la estrategia se optimizó utilizando tres parámetros fundamentales: el stop loss, la relación beneficio-riesgo (RRR) y los niveles de umbral. El objetivo era identificar el conjunto de parámetros que maximizara el rendimiento y la solidez de cada indicador específico en el marco de la Estrategia 1. Tras el proceso de optimización, se seleccionó el conjunto de parámetros con mejor rendimiento para cada indicador.
Resultados para el oscilador Parafrac
La figura 1 ilustra el rendimiento del oscilador Parafrac con la estrategia 1.
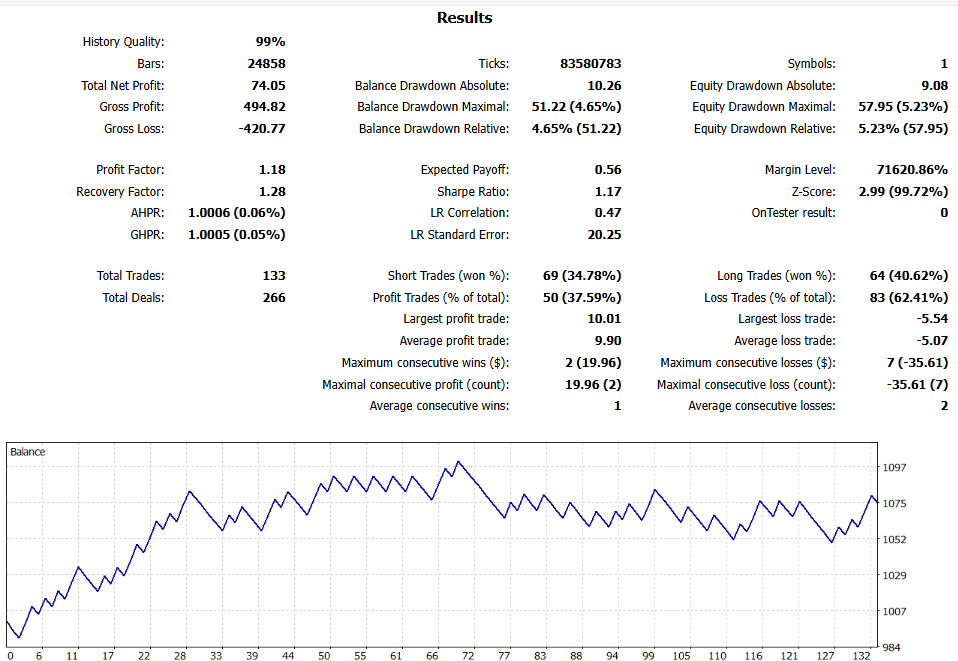
Figura 1: Resultados de la estrategia 1 para el oscilador Parafrac
Análisis:
- Beneficio neto total: 74,15 $ (+7,4 % de la equity inicial). Esto indica un crecimiento moderado, lo que sugiere que la estrategia es rentable, pero de escala limitada.
- Factor de beneficio: 1,18, lo que refleja que los beneficios fueron solo ligeramente superiores a las pérdidas y deja poco margen de error.
- Total de operaciones: 133, lo que indica una actividad de trading frecuente. Aunque esto ofrece más oportunidades, también aumenta la exposición al ruido y a las señales falsas.
- Reducción máxima de la equity (%): 5,23 %, lo que indica un riesgo moderado y una protección de equity relativamente buena.
- Tasa de aciertos y relación beneficio-riesgo (RRR): tasa de aciertos del 37,59 % con una RRR de 2. A pesar de la baja tasa de aciertos, la mayor relación beneficio-riesgo (RRR) permitió que el sistema siguiera siendo rentable.
- Operaciones perdedoras/ganadoras consecutivas: 7 operaciones perdedoras y 2 ganadoras. El sistema tuvo dificultades para hacer frente a largas rachas de pérdidas, lo que podría poner a prueba la psicología de los operadores.
Resultados para el oscilador Parafrac V2
La figura 2 muestra el rendimiento del oscilador Parafrac V2 con la estrategia 1.
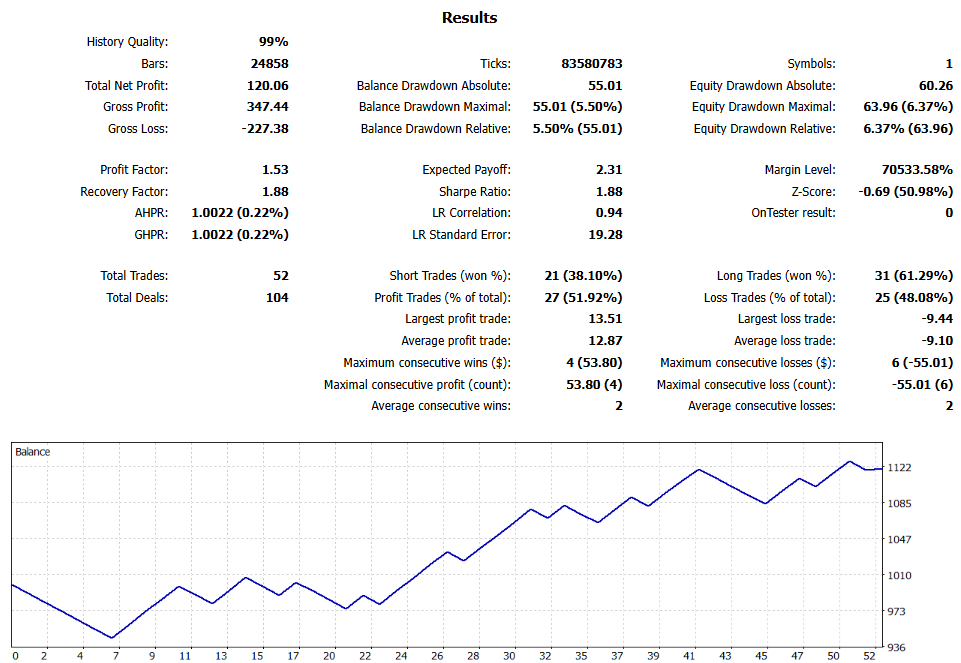
Figura 2: Resultados de la estrategia 1 para el oscilador Parafrac V2
Análisis:
- Beneficio neto total: 120,06 $ (+12,0 % de la equity inicial). Esto supone una tasa de crecimiento superior a la del oscilador Parafrac original.
- Factor de beneficio: 1,53, una cifra más sólida que indica una rentabilidad significativamente mayor en relación con las pérdidas.
- Total de operaciones: 52, lo que indica menos oportunidades de trading, pero una mayor selectividad.
- Reducción máxima de la equity (%): 6,37 %, ligeramente superior a la del oscilador Parafrac original, pero aún dentro de unos límites aceptables.
- Tasa de aciertos y relación beneficio-riesgo (RRR): una tasa de aciertos del 51,92 % con una RRR de 1,5. Un perfil equilibrado, que combina una sólida tasa de aciertos con una RRR razonable.
- Operaciones perdedoras/ganadoras consecutivas: 6 operaciones perdedoras y 4 ganadoras. En comparación con el oscilador Parafrac original, este muestra una mayor regularidad y menos rachas prolongadas de operaciones perdedoras.
Análisis comparativo:
En cuanto a la estrategia 1, al comparar los dos osciladores, el Parafrac V2 superó claramente al oscilador Parafrac original en la mayoría de los aspectos. Registró un beneficio neto más elevado, un factor de beneficio mayor y una distribución de las operaciones más equilibrada. Aunque la versión V2 presentó una reducción máxima de la equity ligeramente mayor, su mayor tasa de aciertos y su menor frecuencia de operaciones sugieren que ofrece señales más limpias y de mayor calidad.
El oscilador Parafrac original demostró ser rentable, pero dependía en gran medida de su elevada relación beneficio-riesgo (RRR) para compensar una baja tasa de aciertos. Esto lo hacía más vulnerable a largas rachas de operaciones perdedoras consecutivas, lo que podría minar la confianza de los operadores.
Observación clave sobre el filtrado de señales:
Una conclusión fundamental de la simulación fue la sensibilidad de ambos indicadores al umbral de confirmación. Con umbrales bajos, ambos indicadores generaron un número excesivo de operaciones de baja calidad, lo que dio lugar a resultados negativos debido a los costes de transacción y a las falsas rupturas y whipsaws del mercado. Al elevar el umbral, el número de operaciones se redujo considerablemente y el rendimiento mejoró notablemente. Esto pone de manifiesto que el valor fundamental de esta configuración del indicador no radica en identificar la dirección de la tendencia (algo que ya hace el PSAR básico), sino en cuantificar la fuerza del impulso que subyace a la ruptura de la tendencia. El umbral actúa como un filtro esencial, garantizando que solo los picos de impulso significativos desencadenen la entrada en una operación, lo cual constituye la ventaja única que ofrece este oscilador frente a un sistema estándar de cruce de PSAR.Estrategia 2: Programación y pruebas
La segunda estrategia también se codificó según las reglas de trading definidas anteriormente, centrándose en los cambios de impulso del histograma por encima y por debajo de la línea cero. Tanto el oscilador Parafrac como el modelo Parafrac V2 se sometieron a pruebas en este marco.
   // Strategy 2: Momentum reversal
   if(UseStrategy2 && !Check4TradesOpen(POSITION_TYPE_BUY))
   {
      // Buy condition: 3 histograms increasing below zero
      if(currentValue < 0 && prevValue < 0 && prevValue2 < 0 &&
         currentValue > prevValue && prevValue > prevValue2)
      {
         ExecuteBuy();
      }
   }

   if(UseStrategy2 && !Check4TradesOpen(POSITION_TYPE_SELL))
   {
      // Sell condition: 3 histograms decreasing above zero
      if(currentValue > 0 && prevValue > 0 && prevValue2 > 0 &&
         currentValue < prevValue && prevValue < prevValue2)
      {
         ExecuteSell();
      }
   }
A diferencia de la estrategia 1, la estrategia 2 no utiliza un filtro de umbral. En cambio, el proceso de optimización se centró exclusivamente en dos parámetros: el stop loss y la RRR. Tras esta fase de optimización, se seleccionó el conjunto de parámetros con mejor rendimiento para cada indicador.
Resultados para el oscilador Parafrac
La figura 3 muestra el rendimiento del oscilador Parafrac con la estrategia 2.
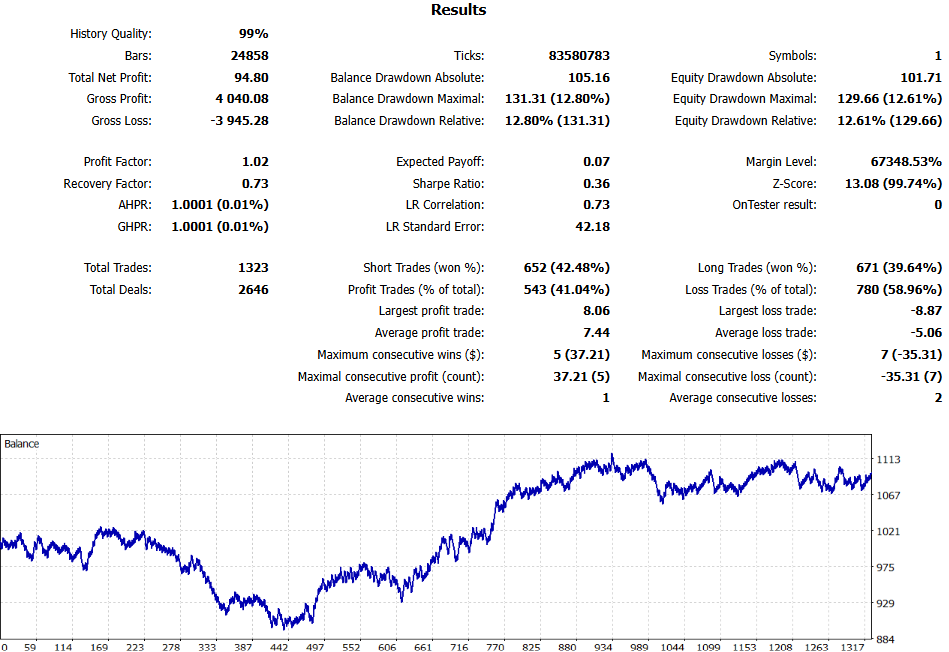
Figura 3: Resultados de la estrategia 2 para el oscilador Parafrac
Análisis:
- Beneficio neto total: 94,80 $ (+9,4 % de la equity inicial). Aunque genera beneficios, la rentabilidad es modesta en comparación con el elevado número de operaciones.
- Factor de beneficio: 1,02, lo que indica que los beneficios fueron casi iguales a las pérdidas, por lo que la ventaja estadística de la estrategia era muy reducida.
- Total de operaciones: 1.323, una cifra extremadamente elevada que expone al sistema a un exceso de operaciones y a unos costes de transacción más elevados.
- Reducción máxima de la equity (%): 12,61 %, lo que indica un perfil de riesgo más elevado en comparación con la estrategia 1.
- Tasa de aciertos y relación beneficio-riesgo (RRR): tasa de aciertos del 41,04 % con RRR = 1,5. La relación beneficio-riesgo (RRR), ligeramente favorable, contribuyó a mantener la rentabilidad a pesar de una tasa de aciertos modesta.
- Operaciones perdedoras/ganadoras consecutivas: 7 operaciones perdedoras y 5 ganadoras. El sistema es propenso a sufrir rachas prolongadas de pérdidas, pero también puede encadenar rachas moderadas de ganancias.
Resultados para el oscilador Parafrac V2
La figura 4 muestra el rendimiento del oscilador Parafrac V2 con la estrategia 2.
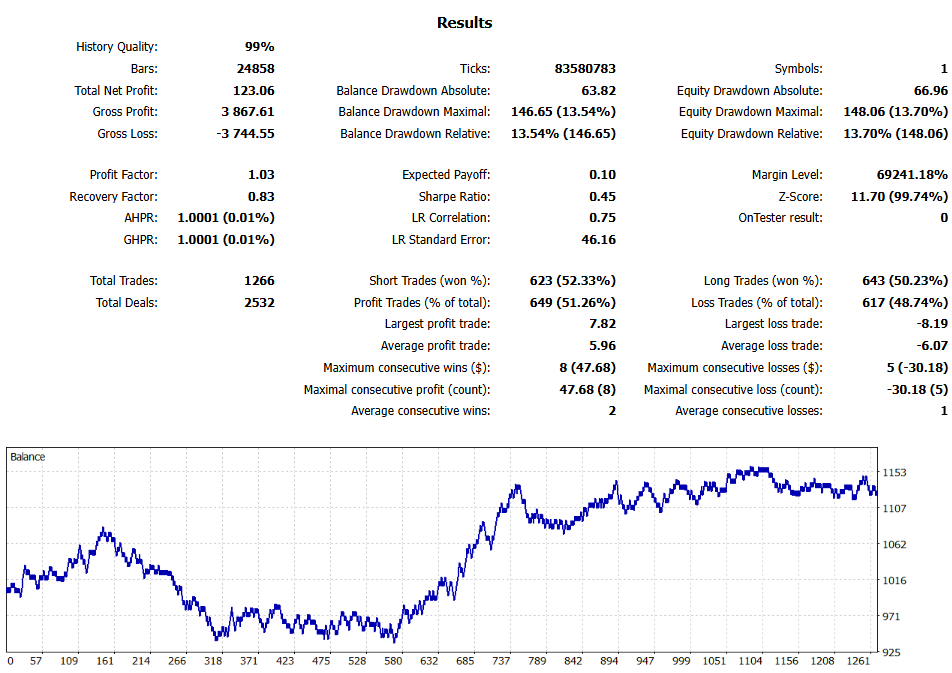
Figura 4: Resultados de la estrategia 2 para el oscilador Parafrac V2
Análisis:
- Beneficio neto total: 123,06 $ (+12,3 % de la equity inicial), superando al oscilador Parafrac original en términos de rentabilidad absoluta.
- Factor de beneficio: 1,03, ligeramente superior al del oscilador Parafrac original, pero aún cercano al umbral de rentabilidad.
- Total de operaciones: 1.266, lo que indica un número ligeramente inferior de señales respecto al oscilador Parafrac original, aunque se mantiene una alta frecuencia.
- Reducción máxima de la equity (%): 13,7 %, ligeramente superior a la del oscilador Parafrac original, lo que refleja una mayor exposición al riesgo.
- Tasa de aciertos y relación beneficio-riesgo (RRR): tasa de aciertos del 51,26 % con RRR = 1,0. La mejora en la tasa de aciertos compensó la menor relación beneficio-riesgo (RRR), lo que se tradujo en resultados positivos más constantes.
- Operaciones perdedoras/ganadoras consecutivas: 5 operaciones perdedoras y 8 ganadoras. En comparación con el oscilador Parafrac original, estos resultados muestran menos rachas prolongadas de operaciones perdedoras y una mayor concentración de operaciones ganadoras.
Análisis comparativo:
De los dos osciladores, Parafrac V2 demostró una mayor eficacia general con la estrategia 2. Generó un beneficio neto mayor, mantuvo una tasa de aciertos más elevada y registró menos operaciones perdedoras consecutivas. Aunque su reducción máxima de la equity (%) fue ligeramente mayor, esto se vio compensado por su capacidad para generar rachas más largas de operaciones ganadoras y resultados más fiables.
El oscilador Parafrac original, aunque seguía siendo rentable, adolecía de un número excesivo de operaciones y de una rentabilidad marginal (factor de beneficio cercano a 1,0). El hecho de que dependiera de un mayor número de operaciones lo hacía menos eficiente en comparación con el modelo V2.
En resumen, Parafrac V2 ofrece un rendimiento más equilibrado con la estrategia 2, mientras que el oscilador Parafrac original es menos fiable debido al exceso de operaciones y a su vulnerabilidad ante las rachas de operaciones perdedoras.
Estrategia 3: Programación y pruebas
La tercera estrategia se implementó en código siguiendo las reglas descritas anteriormente, combinando el movimiento del histograma con la confirmación de las velas. En concreto, el sistema abre una posición cuando los tres histogramas se alinean en una misma dirección y la vela cerrada más reciente proporciona una señal de confirmación. La estrategia se probó tanto en el oscilador Parafrac como en el modelo Parafrac V2.
   // Strategy 3: Momentum continuation with confirmation
   if(UseStrategy3 && !Check4TradesOpen(POSITION_TYPE_BUY))
   {
      // Buy condition: 3 histograms increasing above zero AND bearish candle
      if(currentValue > 0 && prevValue > 0 && prevValue2 > 0 &&
         currentValue > prevValue && prevValue > prevValue2 &&
         priceData[0].close < priceData[0].open)
      {
         ExecuteBuy();
      }
   }

   if(UseStrategy3 && !Check4TradesOpen(POSITION_TYPE_SELL))
   {
      // Sell condition: 3 histograms decreasing below zero AND bullish candle
      if(currentValue < 0 && prevValue < 0 && prevValue2 < 0 &&
         currentValue < prevValue && prevValue < prevValue2 &&
         priceData[0].close > priceData[0].open)
      {
         ExecuteSell();
      }
   }
}
El proceso de optimización se centró en los siguientes parámetros: el stop loss y la relación beneficio-riesgo (RRR). Los resultados de la optimización se utilizaron para seleccionar la configuración más eficaz para ambos indicadores.
Resultados para el oscilador Parafrac
La figura 5 muestra los resultados de rendimiento del oscilador Parafrac cuando se aplica en el marco de la estrategia 3.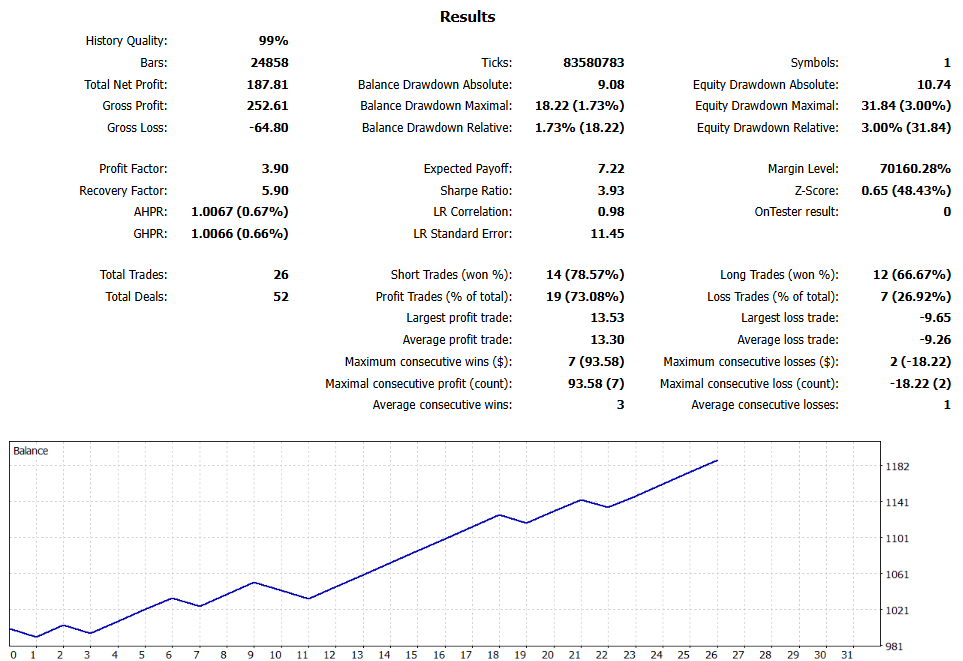
Figura 5: Resultados de la estrategia 3 para el oscilador Parafrac
Análisis:
- Beneficio neto total: 187,81 $ (+18,8 % de la equity inicial). Esto refleja una elevada rentabilidad, la más alta registrada entre todas las estrategias para este indicador.
- Factor de beneficio: 3,9, lo que indica que las ganancias fueron casi cuatro veces las pérdidas y demuestra una excelente eficiencia en las operaciones.
- Total de operaciones: 26, lo que refleja un sistema muy selectivo. Aunque esto limita las oportunidades, mejora la calidad de las operaciones.
- Reducción máxima de la equity (%): 3 %, una exposición al riesgo muy baja que hace que el sistema sea estable y preserve la equity.
- Tasa de aciertos y relación beneficio-riesgo (RRR): tasa de aciertos del 73,08 % con una RRR de 1,5. Esta combinación refleja un sólido equilibrio entre operaciones ganadoras frecuentes y una relación beneficio-riesgo favorable.
- Operaciones perdedoras/ganadoras consecutivas: 2 operaciones perdedoras frente a 7 operaciones ganadoras. Las rachas cortas de pérdidas y las rachas prolongadas de ganancias proporcionan una experiencia de trading psicológicamente favorable.
Resultados para el oscilador Parafrac V2
La figura 6 muestra el rendimiento del oscilador Parafrac V2 con la estrategia 3.
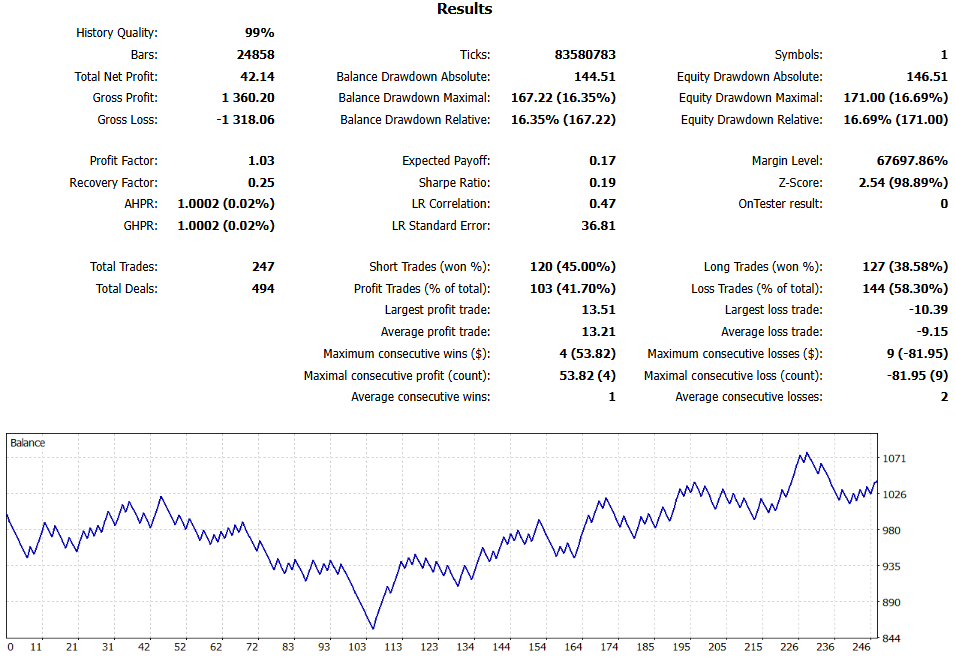
Figura 6: Resultados de la estrategia 3 para el oscilador Parafrac V2
Análisis:
- Beneficio neto total: 42,14 $ (+4,2 % de la equity inicial). Aunque fue rentable, este resultado fue muy inferior al obtenido con el oscilador Parafrac original.
- Factor de beneficio: 1,03, lo que indica que las ganancias apenas superaron las pérdidas y que la ventaja estadística de la estrategia era limitada.
- Total de operaciones: 247, una frecuencia muy elevada en comparación con la del oscilador Parafrac original, lo que introduce un ruido significativo y reduce la selectividad.
- Reducción máxima de la equity (%): 16,69 %, lo que supone un perfil de riesgo considerablemente más elevado y expone la equity a una mayor volatilidad.
- Tasa de aciertos y relación beneficio-riesgo (RRR): tasa de aciertos del 41,7 % con una RRR de 1,5. La modesta tasa de aciertos merma la rentabilidad, a pesar de que la RRR es razonable.
- Operaciones perdedoras/ganadoras consecutivas: 9 operaciones perdedoras frente a 4 operaciones ganadoras. Las largas rachas de pérdidas aumentan el riesgo de reducción de la equity y el estrés psicológico.
Análisis comparativo:
La estrategia 3 puso claramente de manifiesto la superioridad del oscilador Parafrac original frente al modelo V2. Con un número significativamente menor de operaciones, una menor reducción máxima de la equity, una tasa de aciertos más alta y un factor de beneficio mucho mayor, la versión original ofrecía una eficiencia y una rentabilidad superiores.
Por el contrario, el oscilador V2 tuvo dificultades con esta estrategia. Su elevado número de operaciones, su bajo factor de beneficio y su mayor reducción máxima de la equity indican que fue mucho menos eficaz a la hora de filtrar señales de calidad, a pesar de haber generado un beneficio neto positivo.
Así pues, en el marco de la Estrategia 3, el oscilador Parafrac original resultó ser más eficaz, ya que ofrecía tanto una mayor rentabilidad como una mayor estabilidad.
Observación clave sobre las estrategias 2 y 3
Esta simulación puso de relieve la importancia fundamental de los filtros de señal. La estrategia 2 adolecía de un ruido excesivo debido a la falta de un filtro de confirmación, lo que dio lugar a miles de operaciones de baja calidad. La incorporación de la acción del precio (el filtro basado en velas) en la estrategia 3 logró reducir el ruido y mejoró de forma espectacular el rendimiento del Parafrac original. Sin embargo, en el caso del Parafrac V2, el filtro de acción del precio resultó insuficiente para contrarrestar su ruido inherente en este contexto estratégico, como demuestra el número de operaciones, que sigue siendo elevado. Esto sugiere que, para el modelo V2, sería necesario un filtro adicional (por ejemplo, un umbral mínimo de impulso o un filtro de intensidad de tendencia) para que la Estrategia 3 resultara viable.Conclusión
En este artículo hemos analizado tres estrategias de trading aplicadas tanto al oscilador Parafrac original como a su modelo V2, lo que ha permitido obtener información valiosa sobre sus puntos fuertes y débiles.
- La estrategia 1 (cruce de la línea cero con confirmación) demostró que ambos osciladores podían generar beneficios al optimizar los parámetros de stop-loss, relación beneficio-riesgo (RRR) y niveles de umbral. El modelo V2 superó al oscilador Parafrac original en beneficio neto y tasa de aciertos, aunque ambos se beneficiaron considerablemente de unos niveles de umbral más altos que redujeron el exceso de operaciones.
- La estrategia 2 (divergencia del impulso del histograma), que funcionaba sin umbral, dio lugar a un número excesivo de operaciones para ambos indicadores. Aunque el oscilador V2 mantuvo una tasa de aciertos más elevada, la rentabilidad de ambos osciladores fue marginal, con factores de beneficio cercanos al umbral de rentabilidad. Esto puso de manifiesto la vulnerabilidad de las estrategias sin filtrar ante el ruido del mercado.
- La estrategia 3 (impulso con confirmación mediante la acción del precio) introdujo la confirmación mediante velas como filtro. En este caso, el oscilador Parafrac original superó con creces al modelo V2, ya que generó un beneficio neto mayor, un factor de beneficio más alto, una tasa de aciertos mucho más elevada y una reducción máxima de la equity (%) menor. La versión V2, por el contrario, generó demasiadas operaciones y registró largas rachas de operaciones perdedoras consecutivas.
En general, los resultados ponen de relieve que el filtrado de señales y las reglas de ejecución son fundamentales para determinar la eficacia de cualquiera de los dos osciladores. Aunque el modelo V2 obtuvo mejores resultados con la estrategia 1 y ligeramente mejores con la estrategia 2, el oscilador Parafrac original destacó con la estrategia 3, lo que pone de manifiesto la importancia de combinar los osciladores con confirmaciones basadas en las velas. En resumen, la elección entre osciladores no se reduce a cuál es «mejor» en términos generales, sino a cuál se adapta mejor a la estrategia de trading concreta.
En nuestro próximo artículo, ampliaremos este análisis incorporando ajustes en los umbrales y filtros de acción del precio en las tres estrategias, con el fin de evaluar si es posible mejorar aún más la consistencia del rendimiento y la rentabilidad.
Traducción del inglés realizada por MetaQuotes Ltd.
Artículo original: https://www.mql5.com/en/articles/19439
Advertencia: todos los derechos de estos materiales pertenecen a MetaQuotes Ltd. Queda totalmente prohibido el copiado total o parcial.
Este artículo ha sido escrito por un usuario del sitio web y refleja su punto de vista personal. MetaQuotes Ltd. no se responsabiliza de la exactitud de la información ofrecida, ni de las posibles consecuencias del uso de las soluciones, estrategias o recomendaciones descritas.
 Modificación del algoritmo de optimización de Dingo — Dingo Optimization Algorithm M (DOAm)
 Desarrollo de un sistema de ruptura basado en la volatilidad
 Creación de sistemas de trading basados en IA en MQL5 (Parte 2): Desarrollo de un programa integrado con ChatGPT y con interfaz de usuario
 Ecuación simbólica de previsión del precio con SymPy

- Aplicaciones de trading gratuitas
- 8 000+ señales para copiar
- Noticias económicas para analizar los mercados financieros
Usted acepta la política del sitio web y las condiciones de uso