

Creación de un sistema de trading (Parte 4): Cómo influyen las salidas aleatorias en la esperanza matemática del trading
 41
 0

Introducción
En la tercera parte de esta serie, analizamos cómo los traders pueden fijar objetivos de beneficios realistas y alcanzar sus metas utilizando las estadísticas del sistema. Así, establecimos que, para cada tasa de aciertos y relación beneficio/riesgo (RRR), se necesita una combinación específica de tamaño de posición y frecuencia de operaciones para alcanzar los objetivos de trading a largo plazo. Aunque las estrategias de entradas múltiples pueden ayudar a aumentar el volumen de operaciones, hay un concepto fundamental que debemos analizar antes de seguir adelante: la gestión de tasas de aciertos aleatorias.
Muchos traders han pasado alguna vez por esta situación: siguen una estrategia de entrada definida, pero a menudo tienen dificultades para gestionar las posiciones abiertas. Resulta habitual abrir una operación basándose en un análisis sólido, pero acabar entrando en pánico en cuanto el precio empieza a fluctuar. Esto suele conllevar el cierre prematuro de operaciones, antes de alcanzar el nivel de take profit o stop loss. Con el tiempo, este comportamiento deteriora la curva de capital y genera una pendiente descendente constante.
Esto plantea cuestiones importantes:
- ¿Cómo pueden los traders evitar este patrón destructivo?
- ¿Es posible cerrar operaciones antes de alcanzar un objetivo de beneficios establecido y, aun así, aumentar el capital de la cuenta?
- ¿Se puede estructurar la aleatoriedad en la toma de beneficios de tal forma que mejore los resultados?
En este artículo, analizamos estas cuestiones utilizando una simulación de Monte Carlo para modelar los resultados cuando los traders cierran sus operaciones a niveles de beneficio aleatorios. Al comprender este enfoque, los traders pueden diseñar sistemas que sigan siendo rentables incluso cuando los beneficios se tomen de forma irregular.
Comprendiendo la tasa de aciertos aleatoria
En la primera parte de esta serie, demostramos que cada RRR fija se corresponde con un umbral mínimo de tasa de aciertos que debe superarse para alcanzar la rentabilidad. Por ejemplo:
- Con RRR = 1,5, la tasa de aciertos mínima es del 40 %.
- Para RRR = 2,5, la tasa de aciertos mínima desciende al 28,6 %.
- Con RRR = 3,0, para obtener rentabilidad se requiere al menos un 25 % de operaciones ganadoras.
Cuando un trader aplica de forma sistemática una relación beneficio/riesgo (RRR) fija, el cálculo es sencillo: la rentabilidad depende de mantener una tasa de aciertos por encima del umbral.
Sin embargo, en la práctica, muchos traders cierran sus operaciones a niveles de beneficio aleatorios, ya sea por miedo, impaciencia o por los mecanismos de trailing stop. Este comportamiento da lugar a RRR variables, lo que a su vez genera tasas de aciertos variables.
Veamos un ejemplo:
- Primeras 50 operaciones: tasa de aciertos del 45 % con RRR = 1,2
- Siguientes 50 operaciones: tasa de aciertos del 60 % con RRR = 0,3
- Últimas 50 operaciones: tasa de aciertos del 30 % con RRR = 2,0
En total, el trader realizó 150 operaciones, cada una con distintas tasas de aciertos y relaciones beneficio/riesgo (RRR). La pregunta clave es: ¿obtiene beneficios el trader en conjunto?
La respuesta está en calcular la esperanza matemática del sistema de negociación.
Fórmula de la esperanza matemática
La esperanza matemática mide la rentabilidad media por operación y determina si un sistema es rentable:

- Si E > 0, el sistema es rentable.
- Si E ≤ 0, el sistema no es rentable.
Al sumar la esperanza matemática de las operaciones con distintas relaciones beneficio/riesgo (RRR) y tasas de aciertos, los traders pueden evaluar si sus salidas aleatorias siguen generando resultados netos positivos.
Tasa de aciertos aleatoria mediante stops basados en la volatilidadSurge otra forma de tasa de aciertos aleatoria cuando los traders utilizan stops dinámicos basados en la volatilidad. Herramientas como:
- Rango verdadero medio (ATR)
- Desviación estándar
- Bandas de Bollinger
por citar solo algunas, ajustan dinámicamente los niveles de stop-loss en función de la volatilidad del mercado.
En momentos de alta volatilidad (por ejemplo, 1.000 puntos), las operaciones pueden permanecer abiertas durante más tiempo, lo que podría permitir obtener beneficios o cerrar con relaciones beneficio/riesgo (RRR) más elevadas. Por el contrario, cuando la volatilidad es baja (por ejemplo, 200 puntos), las operaciones pueden cerrarse prematuramente, lo que reduce las relaciones beneficio/riesgo (RRR). Esto genera, naturalmente, resultados aleatorios, ya que la RRR fluctúa en función de las condiciones del mercado.
Esa aleatoriedad conlleva tanto riesgos como oportunidades. Por un lado, los traders pueden asegurar pequeños beneficios demasiado pronto. Por otro lado, pueden aprovechar los grandes movimientos que se producen en períodos de fuerte volatilidad. El reto consiste en equilibrar estos resultados de tal forma que se mantenga una esperanza matemática positiva.
Simulación de Monte Carlo: análisis de las tasas de aciertos aleatorias
Para comprender mejor cómo influyen las salidas aleatorias en la rentabilidad, utilizaremos la simulación de Monte Carlo en la siguiente sección. Al simular entre cientos y miles de resultados aleatorios de operaciones, podemos observar cómo se comporta la esperanza matemática en diferentes escenarios con relaciones beneficio/riesgo (RRR) y tasas de aciertos aleatorias.
Este análisis proporcionará información útil sobre:
- Cómo afectan las salidas aleatorias a las curvas de capital a largo plazo.
- Si los traders pueden mejorar sus resultados aprovechando la aleatoriedad de forma estratégica.
- Ajustes prácticos para diseñar sistemas rentables en condiciones reales.
Caso práctico: Evaluación de la gestión de operaciones mediante tasas de aciertos aleatorias
En este estudio, analizamos un sistema de negociación con una tasa de aciertos del 30 % y una relación beneficio/riesgo (RRR) fija de 4. Tres traders utilizaron este sistema, pero, tras sufrir 15 pérdidas consecutivas, decidieron modificar sus estrategias de salida y cerrar las posiciones con beneficios en cinco niveles diferentes de RRR.
Tarder 1: Perfil y esperanza matemática
Analizaremos el rendimiento de Trader 1, la evolución de su curva de capital, los drawdowns y sus estrategias combinadas mediante simulaciones de Monte Carlo. La tabla 1 resume los resultados de las operaciones de Trader 1 con diferentes tasas de aciertos y niveles de RRR, junto con los valores de esperanza matemática:
Tabla 1: Perfil de negociación de Trader 1
| Tasa de aciertos (%) | RRR | Esperanza matemática |
|---|---|---|
| 20,92 % | 2,61 | -0,244 |
| 36,22 % | 2,15 | 0,142 |
| 51,91 % | 1,84 | 0,475 |
| 61,24 % | 0,55 | -0,049 |
| 76,55 % | 0,27 | -0,029 |
El análisis muestra que tres estrategias (con tasas de aciertos del 20,9 %, 61,2 % y 76,6 %) generan una esperanza matemática negativa, mientras que dos estrategias (con tasas de aciertos del 36,2 % y 51,9 %) muestran una esperanza matemática positiva. Sin embargo, dado que la suma acumulada de la esperanza matemática es positiva, este trader aún puede obtener rentabilidad global si gestiona eficazmente la combinación de estrategias.
Trader 1: Inspección visual de las curvas de capital
Tomando como referencia 100 operaciones por sistema, observamos lo siguiente:
- Las estrategias con esperanza matemática negativa (con tasas de aciertos del 20,9 %, 61,2 % y 76,6 %) generaron curvas de capital decrecientes.
- Las estrategias con esperanza matemática positiva (con tasas de aciertos del 36,2 % y del 51,9 %) generaron curvas de capital al alza.
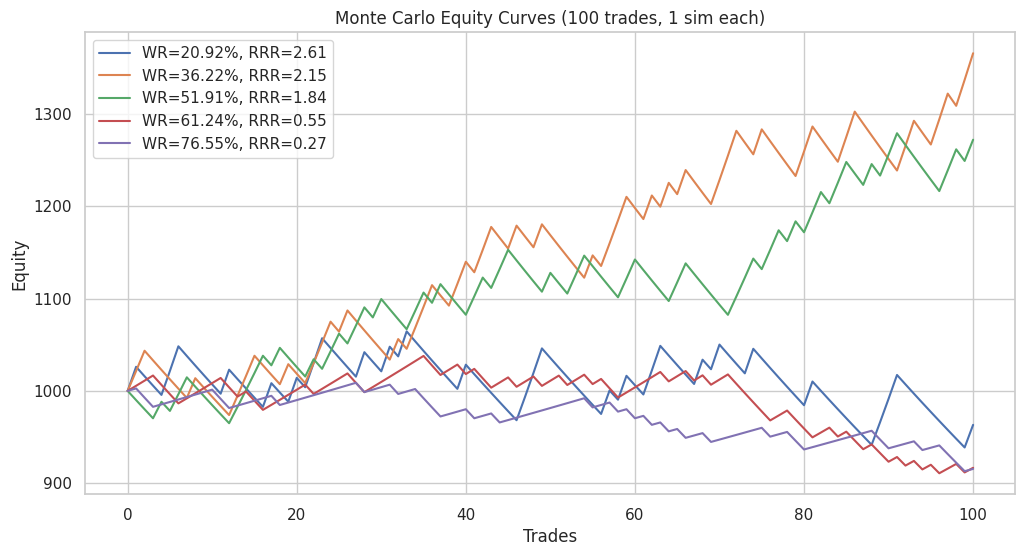
Figura 1: sistema de negociación de Trader 1
Para cuantificar el rendimiento, realizamos 100 simulaciones por estrategia y analizamos los resultados de capital y drawdown mediante diagramas de caja.
Análisis del drawdown de Trader 1
En el caso de Trader 1, el análisis de los perfiles de riesgo y rentabilidad pone de manifiesto una variación significativa en los drawdowns potenciales en función de la tasa de aciertos y la relación beneficio/riesgo (RRR). El drawdown máximo se registra con una tasa de aciertos del 51,9 % y una RRR de 1,84, y las pérdidas pueden superar el 55 % del capital de la cuenta. Por el contrario, el drawdown mínimo del capital se produce con una tasa de aciertos del 76,5 % y una RRR de 0,27, en cuyo caso las pérdidas se mantienen por debajo del 5 %.
El resto de combinaciones de tasas de aciertos y sus correspondientes valores de RRR para Trader 1 se sitúan entre estos dos extremos, lo que indica que la exposición al riesgo oscila entre un drawdown muy leve del capital y un drawdown del capital potencialmente grave.
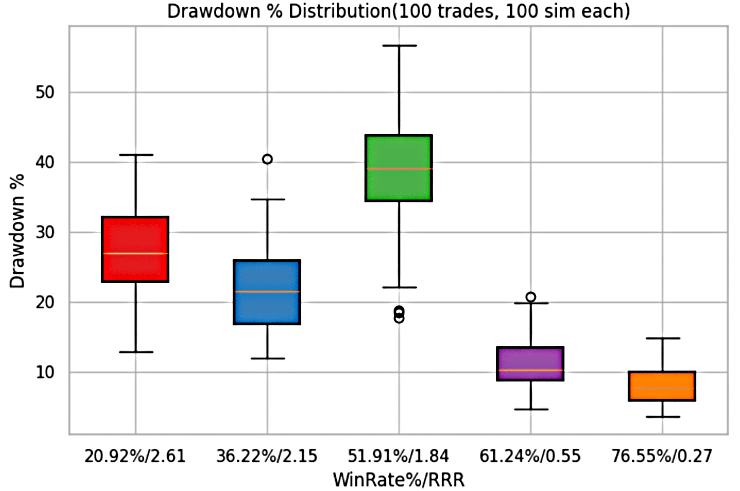
Figura 2: drawdown (%) de Trader 1 para cada sistema
Análisis de la curva de capital para el trader 1
La evaluación del rendimiento de Trader 1 también abarca la evolución de la curva de capital en función de diferentes tasas de aciertos y valores de RRR. La curva de capital más alta se asocia a una tasa de aciertos del 51,9 % y a una RRR de 1,84, con la que el capital de la cuenta alcanza un valor ligeramente superior a los 2.000 $. Por otro lado, la curva de capital más baja se observa con una tasa de aciertos del 20,9 % y una RRR de 2,61, y el valor de la cuenta cae por debajo de los 500 $.
Todas las demás curvas de capital potenciales generadas con diferentes combinaciones de tasas de aciertos y valores de RRR se mantienen entre estos dos extremos, lo que pone de relieve la amplia variabilidad de los resultados, que dependen de los parámetros de negociación subyacentes.
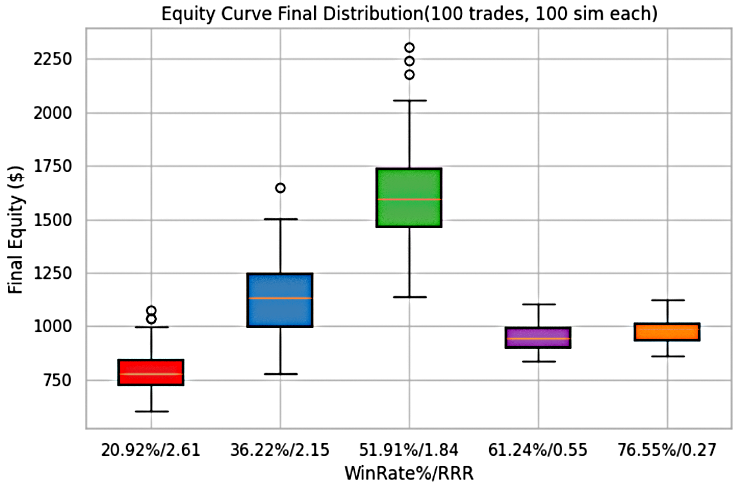
Figura 3: curvas de capital de Trader 1 para cada sistema
La tabla 2 ofrece una visión resumida de las figuras 2 y 3.
Tabla 2: media y mediana del capital y mediana del drawdown del capital de Trader 1
| Tasa de aciertos (%) | RRR | Capital medio ($) | Mediana del capital ($) | Mediana del drawdown del capital (%) |
|---|---|---|---|---|
| 20,92 % | 2,61 | 789,00 $ | 777,00 $ | 26,99 % |
| 36,22 % | 2,15 | 1.130,00 $ | 1.132,00 $ | 21,57 % |
| 51,91 % | 1,84 | 1.601,00 $ | 1.596,00 $ | 39,03 % |
| 61,24 % | 0,55 | 950,00 $ | 946,00 $ | 10,29 % |
| 76,55 % | 0,27 | 978,00 $ | 988,00 $ | 7,77 % |
Conclusión clave:
- La mediana del capital más alta (1.595 $) se alcanza con una tasa de aciertos del 51,9 % y una relación beneficio/riesgo (RRR) de 1,84, aunque esto conlleva la mediana del drawdown del capital más alta (39 %).
- El drawdown más bajo (7,8 %) se produce con una tasa de aciertos del 76,5 % y una relación beneficio/riesgo (RRR) de 0,27, pero el capital se mantiene por debajo de los 1.000 $.
- El sistema con peor rendimiento es el que presenta una tasa de aciertos del 20,9 % y una relación beneficio/riesgo (RRR) de 2,61: tanto el capital como la esperanza matemática son negativos, lo que lastra el rendimiento global.
Estrategia combinada de gestión de operaciones --> Trader 1
Para simular condiciones reales de negociación, realizamos 500 simulaciones de Monte Carlo en las que cualquiera de las cinco estrategias podía aplicarse aleatoriamente en 100 operaciones.
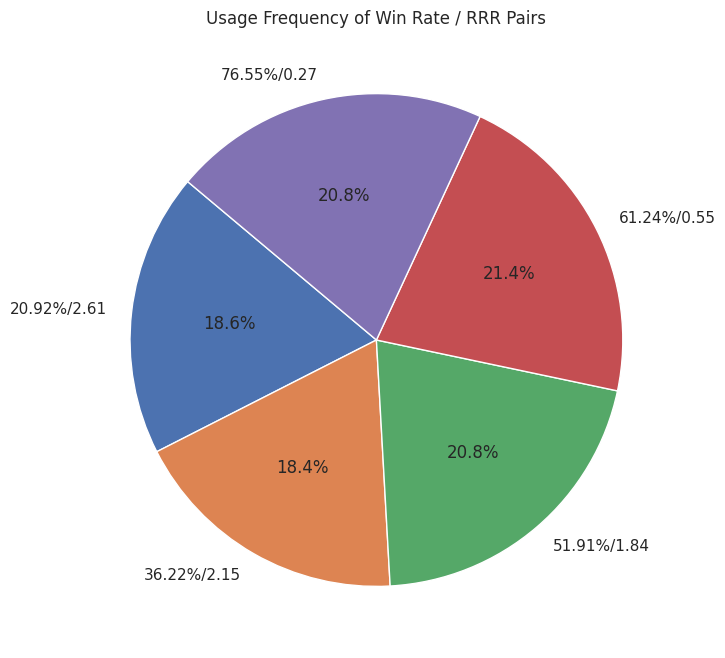
Figura 4: Enfoque integrado de gestión de operaciones de Trader 1
Un gráfico circular sobre el rendimiento de Trader 1 muestra cómo se aplicaron las distintas estrategias de gestión de operaciones a lo largo de su trayectoria como trader. La distribución fue relativamente equilibrada entre los cinco enfoques:
- Sistema con una tasa de aciertos del 20,9 % → 18,6 % de las operaciones
- Sistema con una tasa de aciertos del 36,2 % → 18,4 % de las operaciones
- Sistema con una tasa de aciertos del 51,9 % → 20,8 % de las operaciones
- Sistema con una tasa de aciertos del 61,2 % → 21,4 % de las operaciones
- Sistema con una tasa de aciertos del 76,5 % → 20,8 % de las operaciones
Esta distribución casi uniforme demuestra que el trader 1 no se basó excesivamente en un único enfoque, sino que diversificó la ejecución entre varios sistemas.
El efecto combinado de estas estrategias se ilustra en la figura 5, tanto en lo que respecta al crecimiento del capital como a los drawdowns. Estas representaciones ponen de relieve la variedad de resultados posibles cuando se combinan los sistemas, lo que demuestra cómo la diversificación reduce la exposición al riesgo al tiempo que modera las ganancias máximas de capital.
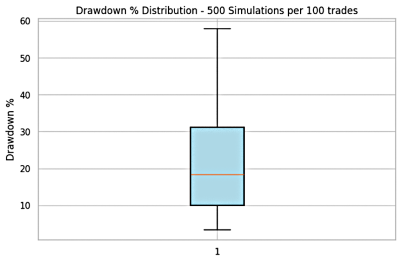
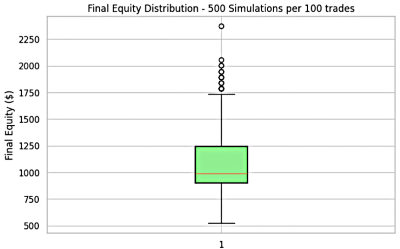
Figura 5: resultado de la estrategia combinada de Trader 1
Tabla 3: resultados combinados de Trader 1
| Capital medio ($) | Mediana del capital ($) | Mediana del drawdown del capital (%) |
|---|---|---|
| 1.092,00 $ | 991,00 $ | 18,38 % |
Conclusión clave
- Los drawdowns oscilaron entre menos del 5 % (influencia del sistema con una tasa de aciertos del 76,5 %) y más del 55 % (influencia del sistema con una tasa de aciertos del 51,9 %).
- Las curvas de capital oscilaron entre un mínimo cercano a los 500 $ y un máximo en torno a los 1.750 $.
- La probabilidad de alcanzar la cifra de 2.000 $ se redujo en comparación con el uso exclusivo del sistema con una tasa de aciertos del 51,9 %.
- La media del capital (1.091 $) y la mediana del capital (990 $) indican un crecimiento estable, aunque moderado, de la cuenta.
- La mediana del drawdown (18,4 %) es significativamente inferior al drawdown de un sistema individual en el peor de los casos (39–55 %), lo que pone de manifiesto la reducción del riesgo gracias a la diversificación.
Optimización de la estrategia: Trader 1
Para mejorar la rentabilidad, Trader 1 debería:
- Dar mayor peso al sistema con una tasa de aciertos del 36,2 % y una RRR de 2,15, que presenta una esperanza matemática elevada, un drawdown controlado (~21,6 %) y un potencial de capital cercano a los 1.500 $.
- Reducir o eliminar el uso del sistema con una tasa de aciertos del 20,9 % y una RRR de 2,61, que genera sistemáticamente una esperanza matemática negativa y unos resultados de capital deficientes.
- Considerar una asignación ponderada que favorezca a los sistemas con mayor esperanza matemática, en lugar de una distribución a partes iguales, para mejorar el equilibrio entre crecimiento y riesgo.
Trader 2: Perfil y esperanza matemática
El perfil de trading de Trader 2 se basa en cinco valores distintos de la relación beneficio/riesgo (RRR) y sus correspondientes tasas de aciertos. Los valores de esperanza matemática asociados a cada uno de ellos se muestran en la tabla 4:
Tabla 4: Perfil de negociación de Trader 2
| Tasa de aciertos (%) | RRR | Esperanza matemática |
|---|---|---|
| 21,46 % | 2,98 | -0,147 |
| 36,65 % | 1,80 | 0,026 |
| 55,09 % | 1,28 | 0,256 |
| 56,41 % | 1,11 | 0,188 |
| 77,38 % | 0,78 | 0,379 |
De la tabla 4 se desprende claramente que solo un sistema —el que tiene una tasa de aciertos del 21,5 % con RRR=2,98— presenta una esperanza matemática negativa. Los cuatro métodos restantes tienen una esperanza matemática positiva, con un potencial especialmente elevado en los casos con tasas de aciertos del 55,1 % y del 77,4 %. Esto sugiere que Trader 2, al aplicar este plan diversificado, tiene una alta probabilidad de obtener resultados positivos a largo plazo.
Trader 2: Inspección visual de las curvas de capital
Una inspección visual de las curvas de capital en 100 operaciones revela patrones bien definidos:
- Como era de esperar, el sistema con una tasa de aciertos del 21,5 % muestra una curva descendente, en consonancia con su esperanza matemática negativa.
- Los sistemas con tasas de aciertos del 36,7 % y del 56,4 % muestran un crecimiento lento y oscilan en torno al intervalo de equilibrio de entre 1.000 $ y 1.100 $.
- Los sistemas con tasas de aciertos del 55,1 % y del 77,4 % presentan curvas de capital con una marcada tendencia alcista, lo que los convierte en los que más contribuyen a la rentabilidad.
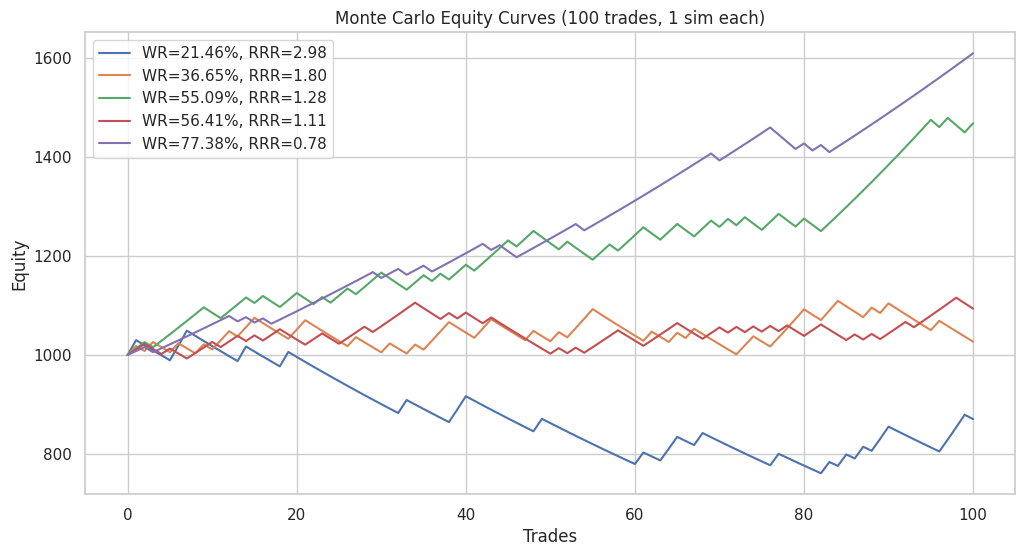
Figura 6: El sistema de negociación de Trader 2
Para evaluar la fiabilidad estadística, se realizaron 100 simulaciones para cada sistema y se analizó su rendimiento mediante diagramas de caja del capital y del drawdown.
Análisis del drawdown de Trader 2
Al igual que en el caso de Trader 1, cada sistema de negociación presenta su propio rango de drawdowns, en función de la interacción entre la tasa de aciertos y la relación beneficio/riesgo (RRR). En el caso de Trader 2, el drawdown máximo se observa con una tasa de aciertos del 77,4 % y una relación beneficio/riesgo (RRR) de 0,78, situación en la que las pérdidas se acercan al 45 % del capital de la cuenta. El drawdown mínimo del capital se produce con una tasa de aciertos del 56,4 % y una RRR de 1,11, en cuyo caso las pérdidas se limitan a alrededor del 5 %.
Las demás combinaciones de tasa de aciertos y RRR de Trader 2 generan drawdowns situados entre estos límites superior e inferior, lo que confirma que la exposición al riesgo de cada sistema es muy sensible a las variaciones de los parámetros.
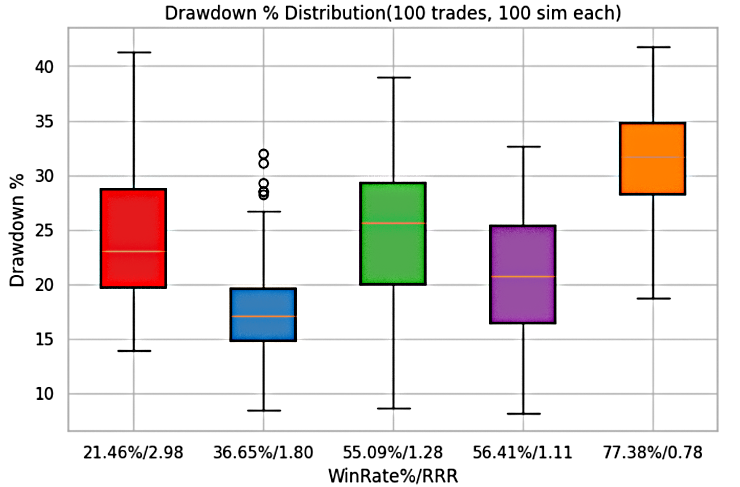
Figura 7: Drawdown (%) de Trader 2 para cada sistema
Análisis de la curva de capital para Trader 2
En la estrategia de trading de Trader 2, la curva de capital máxima se alcanza con una tasa de aciertos del 77,4 % y una relación beneficio/riesgo (RRR) de 0,78, con lo que el capital de la cuenta supera ligeramente los 1.700 $. Por el contrario, la curva de capital mínima se observa con una tasa de aciertos del 21,5 % y una RRR de 2,98, en cuyo caso el capital desciende por debajo de los 600 $.
Todas las demás curvas de capital generadas con las restantes combinaciones de tasa de aciertos y RRR se sitúan entre estos dos límites, lo que demuestra la sensibilidad de los resultados al equilibrio entre la probabilidad de éxito y las compensaciones entre beneficio y riesgo.
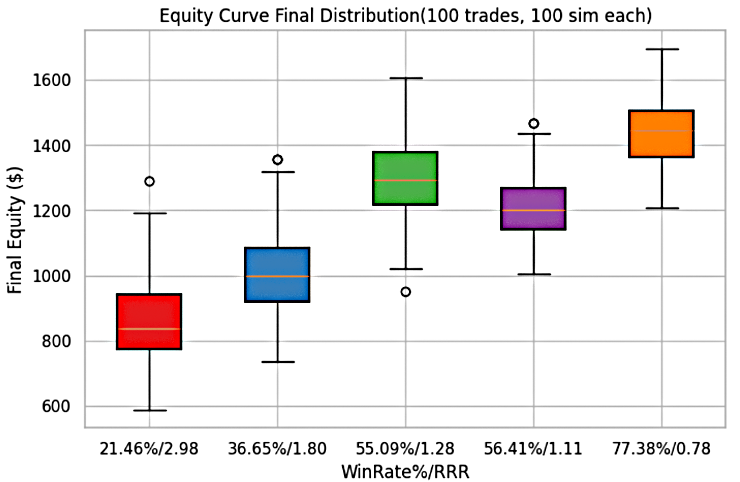
Figura 8: Curvas de capital de Trader 2 para cada sistema
La tabla 5 resume las principales conclusiones de las figuras 7 y 8.
Tabla 5: Media y mediana del capital y mediana del drawdown de Trader 2
| Tasa de aciertos (%) | RRR | Capital medio ($) | Mediana del capital ($) | Mediana del drawdown del capital (%) |
|---|---|---|---|---|
| 21,46 % | 2,98 | 858,00 $ | 837,00 $ | 23,11 % |
| 36,65 % | 1,80 | 1.008,00 $ | 999,00 $ | 17,11 % |
| 55,09 % | 1,28 | 1 295,00 $ | 1 295,00 $ | 25,62 % |
| 56,41 % | 1,11 | 1.214,00 $ | 1.202,00 $ | 20,76 % |
| 77,38 % | 0,78 | 1.442,00 $ | 1.445,00 $ | 31,66 % |
Conclusión clave
- El mayor crecimiento del capital se consigue con el sistema que tiene una tasa de aciertos del 77,4 % (capital medio ≈ 1.443 $).
- El rendimiento más bajo corresponde al sistema con una tasa de aciertos del 21,5 % (capital medio ≈ 858 $).
- Las medianas del drawdown varían considerablemente, desde un mínimo de aproximadamente el 17 % (tasa de aciertos del 36,7 %) hasta máximos superiores al 30 % (tasa de aciertos del 77,4 %).
- Si bien las estrategias con una mayor tasa de aciertos generan un crecimiento más sólido, también suelen conllevar drawdowns más profundos.
Estrategia combinada de gestión de operaciones -->Trader 2
Se llevó a cabo una simulación de Monte Carlo de 500 pruebas, combinando aleatoriamente las cinco estrategias a lo largo de 100 operaciones.
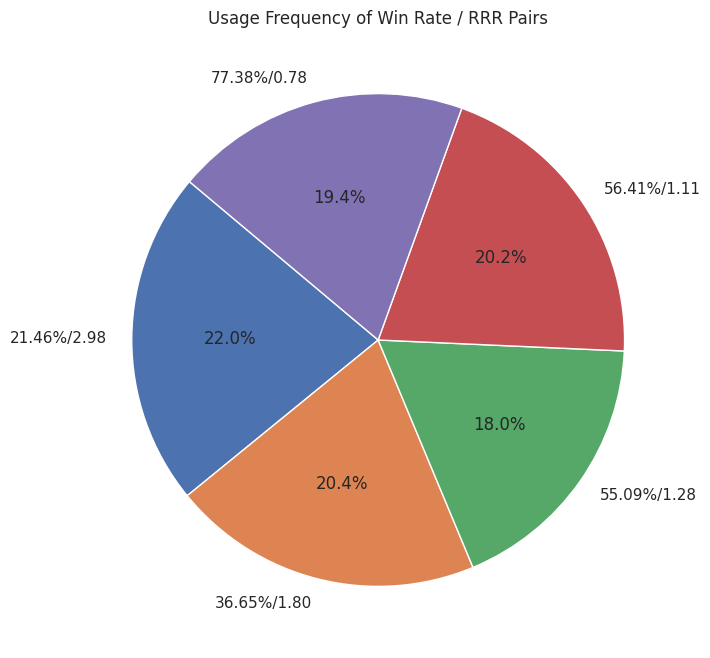
Figura 9: Enfoque integrado de gestión de operaciones de Trader 2
Los resultados muestran la distribución de las operaciones según los métodos aplicados por el trader 2:
- Sistema con una tasa de aciertos del 21,5 % → 22,0 % de las operaciones
- Sistema con una tasa de aciertos del 36,7 % → 20,4 % de las operaciones
- Sistema con una tasa de aciertos del 55,1 % → 18,0 % de las operaciones
- Sistema con una tasa de aciertos del 56,4 % → 20,2 % de las operaciones
- Sistema con una tasa de aciertos del 77,4 % → 19,4 % de las operaciones
Esta distribución refleja un enfoque diversificado, lo que garantiza que ninguna estrategia concreta predomine en los resultados generales.
Los resultados combinados de estas estrategias se muestran en la figura 10, tanto en lo que respecta al crecimiento del capital como a los drawdowns.
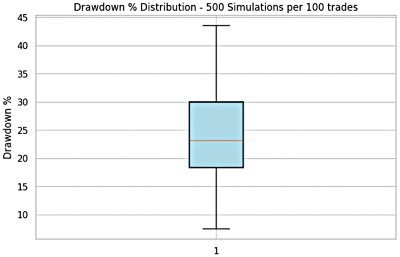
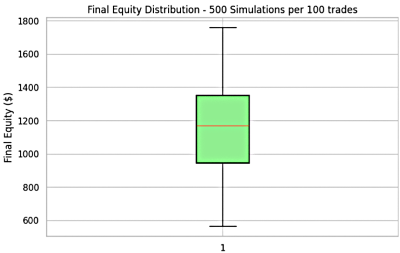
Figura 10: Resultado de la estrategia combinada de Trader 2
Tabla 6: Resultados combinados de Trader 1
| Capital medio ($) | Mediana del capital ($) | Mediana del drawdown del capital (%) |
|---|---|---|
| 1.167,00 $ | 1.169,00 $ | 23,14 % |
Conclusión clave
- Los drawdowns oscilaron entre el 5 % y el 45 %, lo que refleja los extremos de los mejores y los peores sistemas.
- Las curvas de capital oscilaron entre 600 y 1.800 $, y la diversificación elevó el capital máximo en comparación con los sistemas individuales de menor rendimiento.
- Los sistemas del 36,7 % y del 56,4 % aportan estabilidad, pero contribuyen poco al crecimiento del capital.
- Alcanzar un capital de 2.000 $ tras 100 operaciones era estadísticamente improbable, ya que esta cifra superaba los valores máximos observados.
Optimización de la estrategia: Trader 2
Para mejorar la rentabilidad de forma estratégica, Trader 2 podría plantearse lo siguiente:
- Asignar un mayor peso al sistema con una tasa de aciertos del 55,1 % (RRR = 1,28), que ofrece un equilibrio favorable entre crecimiento y drawdowns manejables,
- Reducir la dependencia de la estrategia con una tasa de aciertos del 21,5 % (RRR = 2,98), que lastra constantemente el rendimiento.
Trader 3: perfil y esperanza matemática
El perfil de negociación de Trader 3 se compone de cinco estrategias distintas de gestión de operaciones, cada una de ellas definida por su tasa de aciertos, su relación beneficio/riesgo (RRR) y su esperanza matemática:
Tabla 7: Perfil de negociación de Trader 3
| Tasa de aciertos (%) | RRR | Esperanza matemática |
|---|---|---|
| 39,64 % | 2,93 | 0,556 |
| 41,55 % | 1,58 | 0,074 |
| 52,51 % | 1,53 | 0,331 |
| 58,29 % | 1,24 | 0,305 |
| 60,36 % | 0,43 | -0,139 |
A partir de este desglose, observamos que cuatro estrategias generan una esperanza matemática positiva, mientras que solo una —la que tiene una tasa de aciertos del 60,4 % con una RRR de 0,43— presenta una esperanza matemática negativa. Como la esperanza matemática acumulada de todas las estrategias es positiva, el plan de negociación global de Trader 3 tiene muchas posibilidades de generar resultados rentables.
Trader 3: Inspección visual de las curvas de capital
Para evaluar el rendimiento, simulamos 100 operaciones para cada estrategia. En la figura 11 se muestra una inspección visual de las curvas de capital:
- Estrategia con esperanza matemática negativa (tasa de aciertos del 60,4 %, RRR = 0,43): genera una curva de capital que desciende de forma constante con el paso del tiempo.
- Estrategias con esperanza matemática positiva moderada (tasas de aciertos del 41,6 %, 52,5 % y 58,3 %): muestran un crecimiento constante del capital, aunque con distintos grados de volatilidad.
- Estrategia con una RRR elevada (tasa de aciertos del 39,6 %, RRR = 2,93): presenta el mayor crecimiento del capital, pero también las fluctuaciones más pronunciadas, con grandes altibajos.
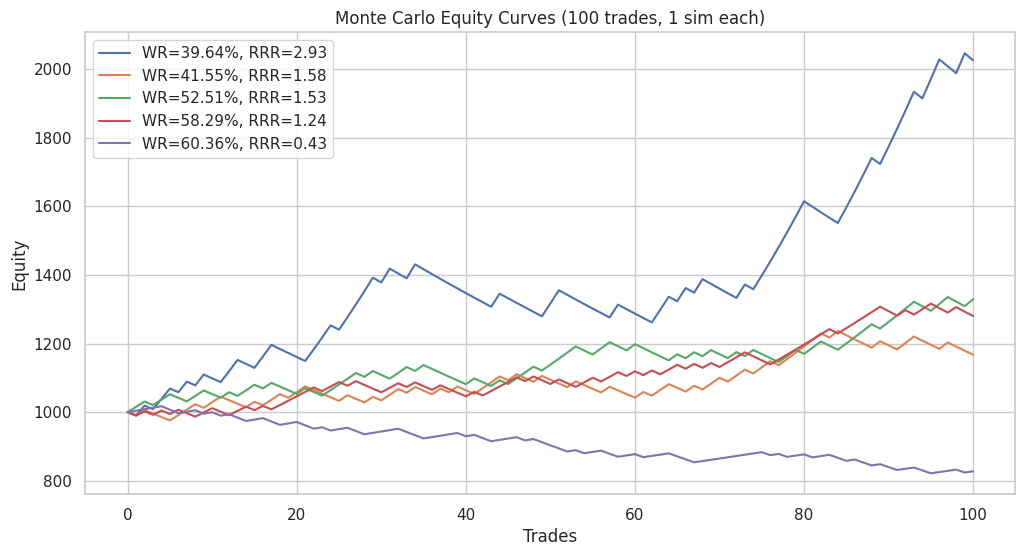
Figura 11: El sistema de negociación de Trader 3
Para evaluar la fiabilidad estadística, se realizaron 100 simulaciones para cada sistema y se analizó su rendimiento mediante diagramas de caja del capital y del drawdown.
Análisis del drawdown de Trader 3
Tal y como se ha demostrado en los casos de Trader 1 y Trader 2, cada sistema de negociación genera un perfil de drawdown único, determinado por la relación entre la tasa de aciertos y la relación beneficio/riesgo (RRR). En el caso de Trader 3, el drawdown máximo se produce con una tasa de aciertos del 39,6 % y una relación beneficio/riesgo (RRR) de 2,93, situación en la que las pérdidas alcanzan aproximadamente el 65 % del capital de la cuenta. Por el contrario, el drawdown mínimo del capital se registra con una tasa de aciertos del 60,4 % y una RRR de 0,43, situación en la que el drawdown del capital se limita a alrededor del 5 %.
El resto de combinaciones de tasa de aciertos y RRR de Trader 3 se sitúan entre estos dos extremos, lo que confirma que el rendimiento del sistema está estrechamente ligado a la interacción entre la probabilidad y la dinámica del beneficio y el riesgo.
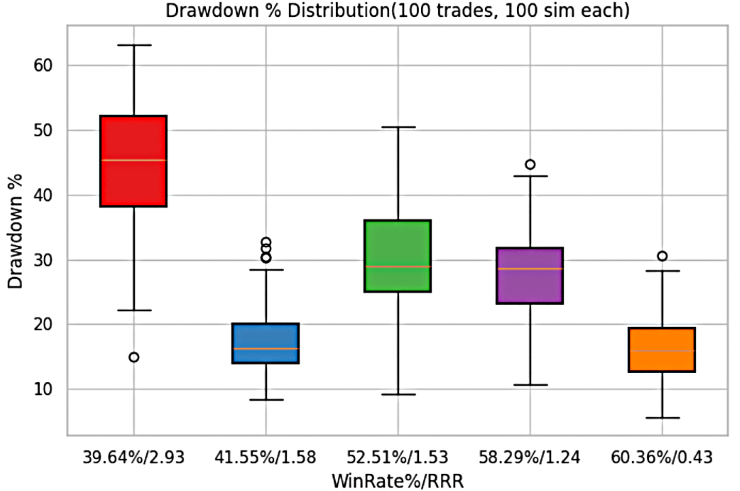
Figura 12: Drawdown (%) de Trader 3 para cada sistema
Análisis de la curva de capital para Trader 3
En el método de negociación de Trader 3, la curva de capital alcanza su nivel más alto con una tasa de aciertos del 39,6 % y una relación beneficio/riesgo (RRR) de 2,93, con lo que el capital de la cuenta crece hasta aproximadamente 2.700 $. Por otro lado, la curva de capital alcanza su nivel más bajo con una tasa de aciertos del 60,4 % y una RRR de 0,43, situación en la que el capital desciende hasta unos 750 $.
Las curvas de capital de todas las combinaciones restantes de tasa de aciertos y RRR se mantienen dentro de estos dos límites, lo que pone de relieve la variabilidad de los resultados, que dependen del equilibrio elegido entre la probabilidad de éxito y la relación beneficio/riesgo.
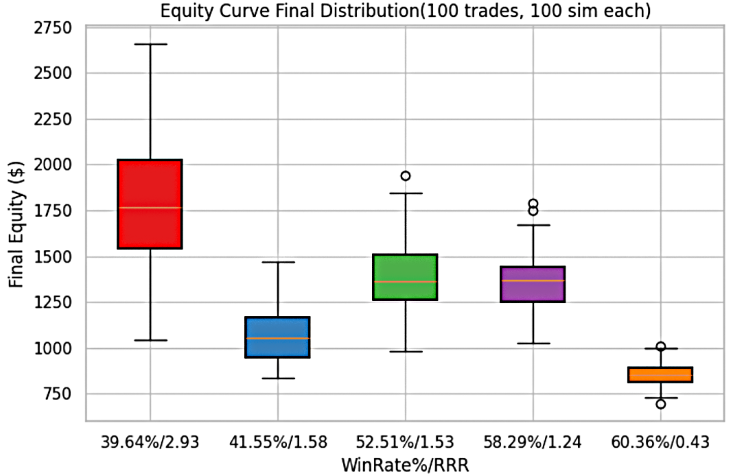
Figura 13: Curvas de capital de Trader 3 para cada sistema
La tabla 8 ofrece una visión resumida de las figuras 12 y 13.
Tabla 8: Media y mediana del capital y mediana del drawdown de Trader 3
| Tasa de aciertos (%) | RRR | Capital medio ($) | Mediana del capital ($) | Mediana del drawdown del capital (%) |
|---|---|---|---|---|
| 39,64 % | 2,93 | 1.775,00 $ | 1.768,00 $ | 45,41 % |
| 41,55 % | 1,58 | 1.080,00 $ | 1.053,00 $ | 16,34 % |
| 52,51 % | 1,53 | 1.387,00 $ | 1.363,00 $ | 28,93 % |
| 58,29 % | 1,24 | 1.353,00 $ | 1.369,00 $ | 28,55 % |
| 60,36 % | 0,43 | 861,00 $ | 852,00 $ | 16,03 % |
Conclusión clave:
- El sistema con una tasa de aciertos del 39,6 % ofrece la media y la mediana del capital más elevadas, pero también los mayores drawdowns.
- Los sistemas con tasas de aciertos del 52,5 % y del 58,3 % logran un sólido crecimiento del capital, al tiempo que mantienen los drawdowns por debajo del 50 %, lo que los hace más sostenibles.
- La estrategia con una tasa de aciertos del 60,4 % reduce el rendimiento debido a su esperanza matemática negativa.
Estrategia combinada de gestión de operaciones --> Trader 3
Se realiza una simulación de Monte Carlo de 500 pruebas, combinando aleatoriamente las cinco estrategias a lo largo de 100 operaciones.
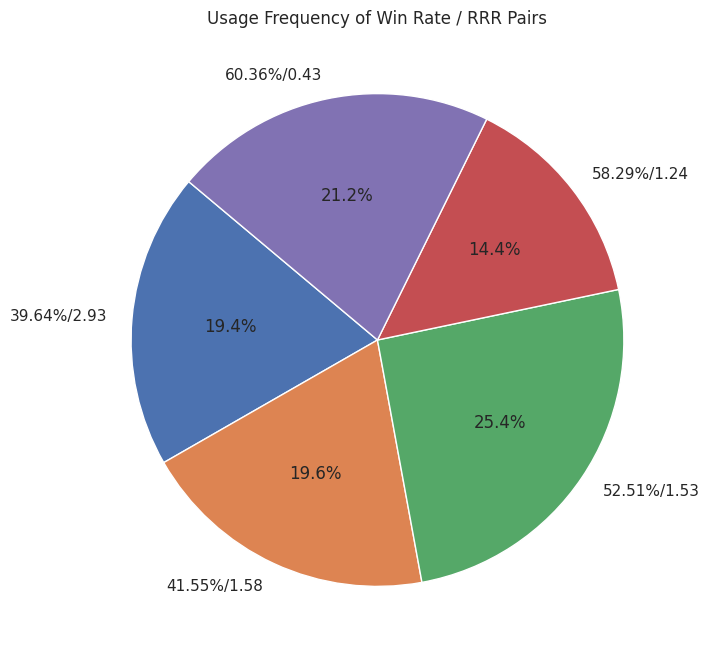
Figura 14: Enfoque integrado de gestión de operaciones de Trader 3
La distribución de las estrategias fue la siguiente:
- 19,4 % → sistema con una tasa de aciertos del 39,6 %
- 19,6 % → sistema con una tasa de aciertos del 41,6 %
- 25,4 % → sistema con una tasa de aciertos del 52,5 %
- 14,4 % → sistema con una tasa de aciertos del 58,3 %
- 21,2 % → sistema con una tasa de aciertos del 60,4 %
Esta distribución representa un enfoque diversificado que introduce cierto desequilibrio intencionado en la asignación de estrategias con el fin de mejorar el rendimiento global.
Los resultados combinados de estas estrategias —que abarcan tanto el crecimiento del capital como los patrones de drawdown— se presentan en la figura 15.
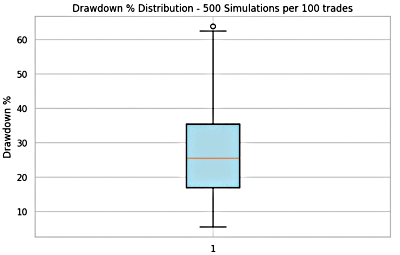
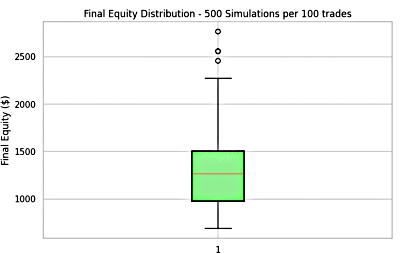
Figura 15: Resultado de la estrategia combinada de Trader 3
Tabla 9: Resultados combinados de Trader 3
| Capital medio ($) | Mediana del capital ($) | Mediana del drawdown del capital (%) |
|---|---|---|
| 1.291,00 $ | 1.263,00 $ | 25,48 % |
Conclusión clave:
- Drawdowns: oscilan entre el 5 % y el 65 %, lo que refleja los extremos del rendimiento de un único sistema. La mediana del drawdown del 25,48 % indica un perfil de riesgo moderado pero manejable y pone de manifiesto un mayor control en comparación con los sistemas individuales de mayor riesgo.
- Curvas de capital: oscilan entre un mínimo de 400 $ y un máximo de 2.250 $. La media del capital (1.290,77 $) y la mediana del capital (1.263,45 $) están muy próximas entre sí, lo que sugiere una rentabilidad constante en todas las simulaciones, con un rendimiento determinado por resultados estables más que por valores atípicos.
- Impacto de la estrategia combinada: Aunque el capital máximo es inferior al del sistema individual más rentable (2.700 $ con una tasa de aciertos del 39,6 %), el enfoque combinado suaviza el crecimiento, reduce la volatilidad y ofrece un resultado equilibrado que sigue superando los 2.000 $.
Optimización de la estrategia: Trader 3
- Aumente la asignación a los sistemas con tasas de aciertos del 52,5 % y del 58,3 %, que ofrecen un crecimiento sostenible del capital con drawdowns inferiores al 50 %.
- Reduzca o elimine el sistema con una tasa de aciertos del 60,4 %, ya que su esperanza matemática negativa merma la rentabilidad.
- Reduzca el peso de la estrategia con una tasa de aciertos del 39,6 %: aunque es muy rentable, sus drawdowns extremos suponen un riesgo significativo si no se aplica un control estricto del tamaño de las posiciones.
Estructura del código
Las siguientes líneas de código sirven como datos de entrada para generar otros escenarios de negociación.
# Initial parameters
initial_equity = 1000
risk_per_trade = 0.01  # 1% risk
trades_per_run = 100

# Step 1: Generate 5 random win-rates (10%-95%) and 5 random RRR (0.1 - 5)
np.random.seed(94)
win_rates = np.random.uniform(0.10, 0.80, 5)
rrr = np.random.uniform(0.1, 3, 5)
- Parámetros iniciales
- initial_equity= 1000: Esto establece el saldo inicial de la cuenta en 1.000 $. Todas las operaciones posteriores se basarán en este valor de referencia, lo que nos permitirá medir el crecimiento, las pérdidas y los drawdowns.
- risk_per_trade= 0.01: El trader arriesga el 1 % del capital por operación. Si el capital de la cuenta es de 1.000 $, cada operación conlleva un riesgo de 10 $. Esta variable controla el tamaño de las posiciones y ayuda a simular una gestión realista del capital.
- trades_per_run = 100: Cada ejecución de Monte Carlo simula 100 operaciones. Esto ofrece una muestra estadística lo suficientemente amplia como para observar tendencias, rachas de operaciones ganadoras o perdedoras y la esperanza matemática a largo plazo.
- Para analizar distintos entornos de negociación, el código genera tasas de aciertos y valores de RRR aleatorios.
- np.random.seed(94): establece la semilla aleatoria para que la simulación sea reproducible. Cada vez que se ejecuta el código, se generan los mismos números aleatorios, lo que garantiza que los resultados sean siempre los mismos. Para obtener distintas secuencias aleatorias, se debe comentar esta línea o cambiar el valor de la semilla.
- win_rates = np.random.uniform(0.10, 0.80, 5): Genera cinco tasas de aciertos aleatorias comprendidas entre el 10 % y el 80 %.
- rrr = np.random.uniform(0.1, 3, 5): Genera cinco valores aleatorios de la relación beneficio/riesgo (RRR) comprendidos entre 0,1 y 3,0.
Para reproducir los escenarios de negociación presentados para Trader 1, Trader 2 y Trader 3, el lector puede modificar el valor de la semilla utilizado para generar valores aleatorios en el código de Python. Para cada escenario se utilizaron los siguientes valores de la semilla:
- Trader 1: Valor de la semilla = 42
- Trader 2: Valor de la semilla = 30
- Trader 3: Valor de la semilla = 94
Al aplicar estos valores de la semilla y volver a ejecutar el código, los lectores pueden reproducir los distintos resultados de las operaciones observados en las simulaciones, lo que demuestra cómo la aleatoriedad en los niveles de take profit influye en el rendimiento global.
Desarrollo de la estrategia: demostración de niveles de take profit aleatorios
Para comprender mejor el concepto de los niveles de take profit aleatorios, manteniendo al mismo tiempo un stop loss fijo y una configuración de entrada constante, hemos desarrollado una estrategia de trading sencilla que ilustra esta idea en la práctica. La estrategia combina dos indicadores técnicos muy conocidos —el SAR parabólico y el indicador DeMarker— para identificar posibles puntos de entrada en las operaciones.
Para facilitar su uso, este asesor experto (EA) se ha desarrollado tanto para la plataforma MetaTrader 4 como para MetaTrader 5. En esta sección, nos centraremos en la versión de MetaTrader 5 y ofreceremos una breve descripción de la estructura de su código para ayudar a los lectores a comprender cómo se aplica este concepto en la práctica.
// Input parameters
input double   LotSize=0.01;            // Lot Size
input double   pStep = 0.01;            // Psar Step
input double   pMax = 0.1;              // Psar Max
input int      DemPeriod = 14;          // DeMarker Period
input double   Overbought = 0.7;        // Overbought >0.5 & < 1
input int      StopLoss=50;             // Stop Loss (pips)
input int      MinRandomTP = 30;        // MinRandom TakeProfit (pips)
input int      MaxRandomTP=200;         //MaxRandom TakeProfit

double OverSold = 1- Overbought;
Los parámetros de entrada están diseñados para ofrecer flexibilidad, lo que permite a los traders ajustar la configuración a sus condiciones de negociación preferidas sin modificar el código principal. Cada parámetro cumple una función específica a la hora de definir el comportamiento de la estrategia de negociación.
- Tamaño del lote: el parámetro Lotsize determina el volumen de la operación o la cantidad de capital que el trader está dispuesto a arriesgar por cada posición. Por defecto, este valor está fijado en 0,01 lotes, lo que lo hace adecuado para operaciones conservadoras o para realizar pruebas.
- pStep y pMax: los parámetros pStep y pMax controlan el factor de aceleración y la aceleración máxima del indicador SAR parabólico. Estos valores influyen en la rapidez con la que el SAR reacciona ante las variaciones de precio. Los valores por defecto son 0,01 para pStep y 0,1 para pMax, lo que proporciona una sensibilidad equilibrada para las estrategias de seguimiento de tendencias.
- DemPeriod: el parámetro DemPeriod especifica el período que utiliza el indicador DeMarker para calcular sus valores. El valor predeterminado es 14.
- Niveles de sobrecompra y sobreventa: el parámetro Overbought define el umbral superior del indicador DeMarker, señalando posibles zonas de reversión. Debe fijarse entre 0,5 y 1,0. El nivel de sobreventa se calcula automáticamente como 1 – Overbought, lo que garantiza un rango simétrico entre ambas condiciones.
- Stoploss: el parámetro Stoploss especifica el límite de riesgo por operación, expresado en pips. El sistema lo convierte automáticamente en puntos cuando es necesario. El stop loss predeterminado se ha fijado en 50 pips, lo que ofrece un margen de seguridad moderado frente a la volatilidad del mercado.
- MinRandomTP y MaxRandomTP: los parámetros MinRandomTP y MaxRandomTP definen los límites mínimo y máximo de los niveles de take profit. Estos valores se pasan a una función que genera un nivel de take profit aleatorio dentro del rango especificado. Por defecto, el mínimo es de 30 pips y el máximo de 200 pips, lo que permite establecer distintos objetivos de beneficio que simulan condiciones de mercado dinámicas.
//---Time to start and end trade
double startTrade = 1;   //StartTradeTime(hrs)
double endTrade = 22;    // EndTradeTime(hrs)

bool IsTimeToTrade()
  {
   MqlDateTime brokertime_struct;
   TimeCurrent(brokertime_struct);
   double brokertime = brokertime_struct.hour;

   return (brokertime > startTrade && brokertime <= endTrade) ? true : false;
  }
El sistema de negociación opera dentro de una franja horaria específica para garantizar que las operaciones se ejecuten únicamente durante las horas de actividad del mercado. En esta configuración, la franja horaria se establece entre la 01:00 y las 22:00 de la jornada de negociación.
La función IsTimeToTrade() comprueba si la hora actual del mercado se encuentra dentro de la franja horaria de negociación predefinida. Si se cumple la condición, se permite continuar con las operaciones de negociación; de lo contrario, el sistema se pausa para evitar entradas durante las horas de inactividad o volatilidad fuera del horario de mercado.
Generación de niveles aleatorios de take profit
//--- Seed random generator once when EA is loaded
   MathSrand(TimeCurrent());
Durante la fase de inicialización del EA, se establece la semilla del generador de números aleatorios mediante la función TimeCurrent(). Esto garantiza que cada ejecución del algoritmo de negociación genere valores aleatorios únicos, especialmente para generar niveles de take profit aleatorios, en lugar de repetir la misma secuencia en cada ejecución.
Al vincular la semilla aleatoria a la hora actual del mercado, el sistema introduce una variabilidad natural en los resultados de las operaciones, lo que permite una simulación más realista de las condiciones dinámicas del mercado.
int RandomTakeProfit(int min, int max)
  {
// Normalize MathRand() into 0.0 – 1.0
   double rnd = (double)MathRand() / 32767.0;

// Scale to desired range [min, max]
   int result = (int)MathRound(min + rnd * (max - min));
   Print("TPValues: ",result);
   return result;
  }
La función RandomTakeProfit() se encarga de crear objetivos de beneficio dinámicos dentro de un rango definido. Acepta dos parámetros de entrada —los valores mínimo y máximo de take profit— y, a continuación, genera un nivel de take profit aleatorio entre estos límites para que el EA lo aplique a cada operación.
Para mejorar la transparencia y facilitar el seguimiento del rendimiento, se ha incluido una instrucción Print() en el código. Esta función muestra en el terminal el valor de take profit generado aleatoriamente para cada operación abierta, lo que permite a los traders realizar un seguimiento y analizar cómo influyen los distintos objetivos de beneficio en el rendimiento general del sistema.
Definición de los criterios de entrada
El sistema de negociación sigue un enfoque sencillo pero eficaz, basado en reglas, que combina los indicadores Parabolic SAR y DeMarker para determinar las señales de entrada.
//--- Sell condition
   bool sellSignal = psar[0] > high[0] ?
                     (demCurrent[0] > Overbought && demPrevious[0] < Overbought) ? true : false
                     : false;

//--- Buy condition
   bool buySignal = psar[0] < low[0] ?
                    (demCurrent[0] < OverSold && demPrevious[0] > OverSold) ? true : false
                    : false;
Condición de venta:
Se abre una operación de venta cuando el indicador Parabolic SAR aparece por encima del máximo de la vela, lo que indica una posible presión bajista sobre el precio. Al mismo tiempo, el indicador DeMarker debe entrar en la zona de sobrecompra, lo que confirma que el movimiento alcista del mercado podría haberse extendido en exceso y estar próximo a un retroceso.
Por el contrario, se inicia una operación de compra cuando el Parabolic SAR se sitúa por debajo del mínimo de la vela, lo que indica un posible impulso alcista. El indicador DeMarker debe entrar simultáneamente en la zona de sobreventa, lo que sugiere que la presión vendedora se está debilitando y que podría producirse un cambio de tendencia alcista.
Estas condiciones combinadas tienen como objetivo filtrar las señales falsas y mejorar la elección del momento de ejecución de las operaciones mediante la alineación de los indicadores de tendencia y de impulso.
Resultados con niveles de take profit aleatorios
Se llevó a cabo una prueba retrospectiva con el par GBPUSD usando el marco temporal H1 para evaluar el rendimiento de la estrategia con distintos niveles de take profit. Durante la prueba, cada operación se ejecutó utilizando la misma configuración de entrada y un stop loss fijo, mientras que los niveles de take profit se seleccionaron aleatoriamente dentro del rango predefinido.
Este enfoque dio lugar a una serie de operaciones que, aunque eran idénticas en cuanto a criterios de entrada y parámetros de riesgo, diferían en sus puntos de salida. Es importante destacar que, aunque las operaciones compartan las mismas señales de entrada, unas condiciones de salida diferentes —en este caso, niveles de take profit aleatorios— dan lugar a resultados distintos en las operaciones. Esto aporta diversidad y dinamismo al comportamiento del asesor experto, lo que lo hace más adaptable a las condiciones cambiantes del mercado.
Los resultados de la prueba retrospectiva se muestran en las figuras 16 y 17, en las que se presenta la evolución del capital y la distribución de las operaciones en función de los niveles de take profit generados aleatoriamente.
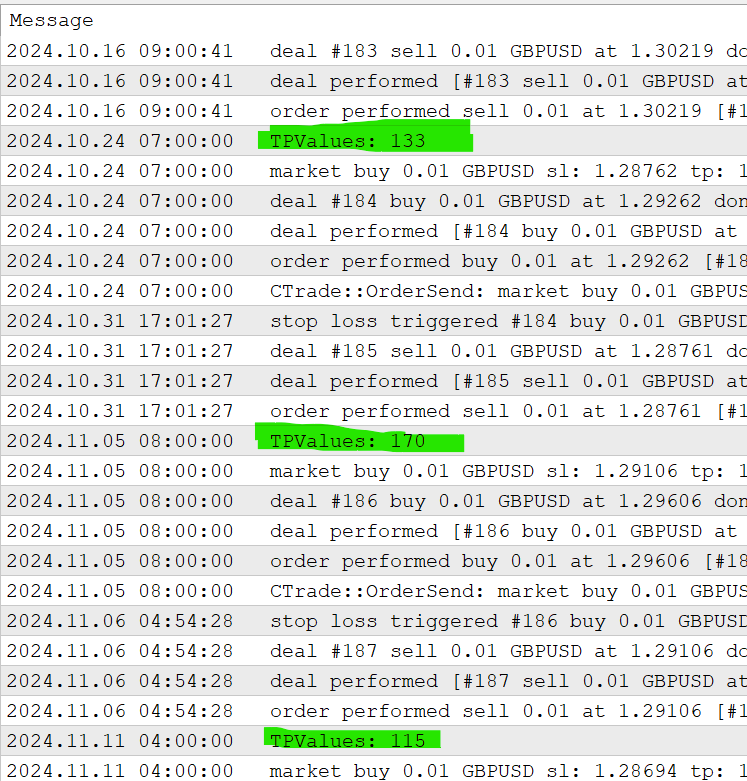
Figura 16: Nivel aleatorio de take profit en cada entrada
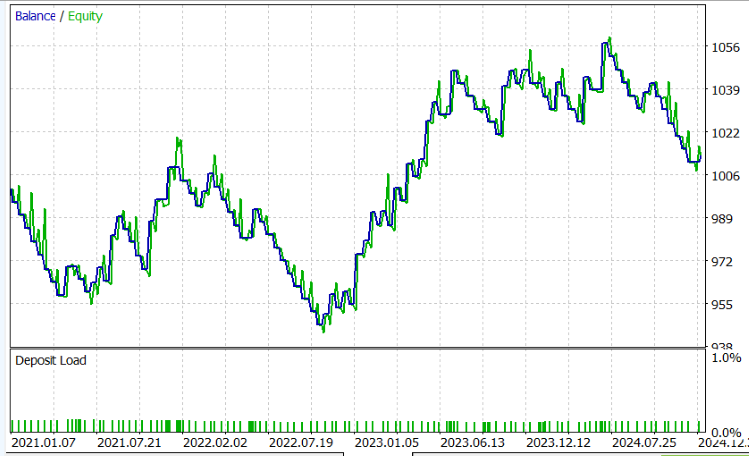
Figura 17: Gráfico con niveles de take profit aleatorios
Conclusión
La constancia en el trading depende menos de la calidad de las entradas y más de una gestión estructurada de las salidas. Las salidas aleatorias y emocionales destruyen la esperanza matemática; la variabilidad cuantificada y basada en reglas puede mejorarla.El seguimiento de cada salida y el análisis de la esperanza matemática en muestras amplias convierten la intuición en datos. La rentabilidad se deriva de la esperanza matemática, no de objetivos de beneficio rígidos: las operaciones ganadoras frecuentes con beneficios pequeños y una esperanza matemática positiva pueden superar en rentabilidad a las operaciones ganadoras esporádicas con grandes beneficios.
La aleatoriedad estructurada, como los stops de seguimiento basados en la volatilidad con umbrales mínimos de beneficio comprobados mediante pruebas retrospectivas, puede sistematizar la incertidumbre y preservar las ganancias. Después, las pruebas de Monte Carlo validan estas reglas en diversas condiciones de mercado, convirtiendo la aleatoriedad en una ventaja.
A continuación, ampliaremos este marco a múltiples estrategias de entrada y a la gestión escalonada de posiciones.
Traducción del inglés realizada por MetaQuotes Ltd.
Artículo original: https://www.mql5.com/en/articles/19211
Advertencia: todos los derechos de estos materiales pertenecen a MetaQuotes Ltd. Queda totalmente prohibido el copiado total o parcial.
Este artículo ha sido escrito por un usuario del sitio web y refleja su punto de vista personal. MetaQuotes Ltd. no se responsabiliza de la exactitud de la información ofrecida, ni de las posibles consecuencias del uso de las soluciones, estrategias o recomendaciones descritas.

 Utilizando redes neuronales en MetaTrader
 Reimaginando las estrategias clásicas (parte 16): Rupturas de las bandas de Bollinger dobles
 Particularidades del trabajo con números del tipo double en MQL4
 Arbitraje estadístico mediante acciones cointegradas (Parte 5): Filtrado

- Aplicaciones de trading gratuitas
- 8 000+ señales para copiar
- Noticias económicas para analizar los mercados financieros
Usted acepta la política del sitio web y las condiciones de uso