MQL5 开发的自动交易示例的文章


MQL5自动化交易策略(第二十九部分):构建基于价格行为的加特利谐波形态交易系统
本文将使用MQL5开发一套加特利形态交易系统。该系统依托枢轴点与斐波那契比率识别看涨、看跌加特利谐波形态,并依据精准的入场、止损和止盈价位执行交易。系统可通过三角形、趋势线、文本标签等图表对象实现可视化展示,清晰呈现XABCD形态结构,辅助交易者分析行情。


神经网络在交易中的应用:一种端到端多变量时间序列预测模型(GinAR)
我们诚邀您探索一种使用 GinAR 框架预测缺失数据时间序列的创新方法。本文展示了使用 OpenCL 实现关键组件的过程,确保了高性能。在我们的下一篇文章中,我们将详细介绍如何将这些解决方案集成到 MQL5 中。这将有助于理解如何在交易实践中应用该方法。


交易中的神经网络:解耦结构化分量——编码器实现
本文将继续探索 SCNN 框架实现的下一阶段。该框架兼具灵活性与可解释性,能够精准识别时间序列中的各类结构化分量。本文将详细讲解自适应归一化与注意力机制的原理,这两项机制保障模型在市场环境发生变化时依然具备稳健性。


交易中的神经网络:结构化分量解耦(SCNN)
我们诚邀您探索创新的SCNN框架。该框架可将数据清晰拆分为长期分量、季节分量、短期分量与残差分量,把时间序列分析提升至全新层次。该方法使模型能够适配复杂且不断变化的市场动态,从而显著提升预测精度。


神经网络在交易中的应用:时间序列的概率预测(结论)
我们诚邀您了解 K²VAE 框架以及如何将所提出的方法集成到交易系统中。您将了解到混合 Koopman-Kalman-VAE 方法如何助力构建自适应且可解释的模型。本文最后将展示使用所实现方案的实际应用结果。


MQL5交易策略自动化(第二十八部分):构建带可视化反馈的价格行为蝙蝠谐波形态
在本文中,我们将在MQL5中开发一套蝙蝠形态交易系统,该系统借助枢轴点与斐波那契比率识别看涨、看跌蝙蝠谐波形态,并在精准的入场、止损与止盈价位触发交易;并结合图表对象实现直观的可视化展示。

MQL5自优化智能交易系统(第十三部分):基于矩阵分解浅谈控制理论
金融市场不可预测,那些在历史回测中表现盈利的交易策略,投入实盘后往往会失效。究其原因:大多数策略部署后逻辑固定,无法自适应市场,也不能从失误中学习。我们借鉴控制理论思想,利用反馈控制器监测策略与市场的交互情况,并调整策略行为,使其趋向盈利。测试结果表明:在简单移动平均策略中加入反馈控制器后,利润提升、风险降低、交易效率提高,证明该方案在交易领域具备巨大潜力。


神经网络在交易中的应用:概率时间序列预测(K²VAE)
我们诚邀您探索 K²VAE 框架的原始实现 — 这是一个灵活的模型,能够线性近似潜在空间中的复杂动态。本文将演示如何在 MQL5 中实现关键组件,包括参数化矩阵,以及如何在标准神经网络层之外对这些矩阵进行管理。对于任何寻求构建可解释时间序列模型实用方法的人来说,本文材料都将大有裨益。


交易中的神经网络:自适应周期分段(结论)
我们诚邀您一同探索LightGTS的精彩世界 —— 这是一款轻量但性能强大的时间序列预测框架,融合了自适应卷积、旋转位置编码(RoPE)与创新注意力机制。本文将详细阐述框架内全部组件:从分块(patch)构建,一直到解码器内复杂的混合专家模块,这些实现思路已具备集成到MQL5项目中的条件。您将了解LightGTS如何令自动化交易提升至全新高度!


交易中的神经网络:自适应周期分块(Token生成)
诚邀您开启一段精彩旅程,一同探索金融时间序列自适应分析领域,了解如何将复杂谱分析与灵活卷积转化为可落地的交易信号。您将看到LightGTS如何捕捉市场节奏,借助可变窗口步长机制适配市场变化;同时了解OpenCL加速如何让高速计算成为获取盈利决策的快车道。


交易中的神经网络:自适应周期分块(LightGTS)
本文将为大家介绍创新的自适应分块技术,这是一种在考虑时序数据内在周期性的前提下,对时间序列做灵活分块的方法。我们还会讲解一种高效编码技术,该技术在处理不同尺度的数据时,可以保留重要语义特征。金融市场数据具备复杂、多尺度的典型特点,上述两类方法为此类数据的精准处理开辟了新路径,能够显著提升预测结果的稳定性与可靠性。


交易中的神经网络:智能预测流程(Time-MoE)
诚邀大家一起来研究现代Time-MoE框架,该框架已针对时间序列预测任务完成适配。本文将分步实现该架构的核心组件,并同步提供原理讲解与实操示例。该方法使得您不仅能够理解模型的运行机制,还可以将相关原理应用于真实交易场景。


交易中的神经网络:智能预测流程(结论)
本文深入介绍 SwiGLU 嵌入层如何挖掘隐藏的市场规律,以及Decoder-Only Transformer 架构内的稀疏混合专家模型,如何在合理的计算开销下提升预测精度。本文详解将 Time‑MoE 框架集成至 MQL5 与 OpenCL 的实现方法,并提供模型配置与训练的分步教程。


交易中的神经网络:智能预测流程(稀疏混合专家)
我们将带大家探索在OpenCL计算环境下,时序稀疏混合专家模块的实际实现。本文会分步讲解掩码多窗口卷积的工作原理,以及多信息流场景下如何实现基于梯度的训练流程。


交易中的神经网络:摆脱特定数据依赖的时间序列泛化(结论)
本文将向您展示Mamba4Cast如何把理论转化为可运行的交易算法,并为您开展自主实验奠定基础。不要错过这次机会,获取用于自研策略的全面的知识与策略开发灵感。


从新手到专家:使用MQL5实现动态新闻标题(9)—— 新闻交易中的单图表多品种管理
新闻行情往往伴随着剧烈波动,交易者需要在极短时间内管理多个持仓与交易品种。在本文中,我们将把多品种功能集成到新闻标题EA中,以集成多品种功能的方式应对多品种交易的挑战。接下来我们一起探讨,如何借助MQL5算法交易,让多品种交易变得更加高效、强大。


在线性自回归模型残差上训练非线性 U-Transformer
本文介绍一套用于汇率预测的创新混合系统,它将线性自回归模型与用于残差分析的 U-Transformer 架构相结合。系统会根据信号质量自动切换信号来源,并内置完整的交易逻辑,支持摊平加仓/金字塔加仓策略。该方法的核心优势在于:神经网络只在线性模型的残差上训练,从而简化了任务并降低过拟合风险。整套实现完全使用 MQL5 编写,可直接用于实盘交易,并具备随市场环境变化自动适应的能力。


MQL5中的量子神经网络(第一部分):创建包含文件
本文提出了一种基于量子原理与AI(人工智能)构建交易系统的全新方案。作者阐述了一套独特神经网络的开发过程,该网络融合量子力学与现代AI架构,突破了传统机器学习框架。


交易中的神经网络:一种跨领域时间序列预测框架(TimeFound)
本文将分步搭建 TimeFound 智能模型的核心模块,使其适配真实场景下的时序预测任务。如果你希望了解神经网络分块算法在 MQL5 中的工程落地实现,那么本文正是为你准备的。


交易中的神经网络:用于精确分类的高效特征提取(构建对象)
Mantis 是一款用于深度时序分析的多功能工具,可灵活扩展,适配任意金融场景。了解分块处理、局部卷积与交叉注意力相结合,如何实现对市场形态的高精度解读。


交易中的神经网络:面向准确分类的有效特征提取(Mantis)
认识Mantis —— 一款基于 Transformer 架构的轻量级时间序列分类基础模型,采用对比预训练与混合注意力机制,实现创纪录的精度,并具备出色的可扩展性。


交易中的神经网络:不依赖特定数据的时间序列泛化(核心模型模块)
我们继续介绍Mamba4Cast框架。今天,我们将深入探讨该方案的实现。Mamba4Cast的设计目标并非对每一条全新时间序列都进行冗长的预热,而是支持直接部署上线。依托零样本预测理念,该模型无需额外训练、也无需调优超参数,就可以在真实业务数据上输出高质量预测结果。


利用深度强化学习优化Ilan智能交易系统
本研究对经典Ilan网格交易策略进行改进,通过在MQL5中集成Q-learning算法,构建出适用于MetaTrader 5平台的自适应版本。本文展示如何定义状态特征、将连续状态空间映射为Q-table可处理的离散值、使用ε-贪婪算法选择操作,以及针对平均持仓收益与平仓事件设计奖励机制。您将实现Q-table的存储与加载功能、通过参数调优优化学习效率,并在策略测试器中对EURUSD(欧元兑美元)/AUDUSD(澳元兑美元)进行测试,以评估稳定性和回撤风险。


MQL5 交易策略自动化(第二十七部分):创建带可视化反馈的价格行为螃蟹谐波形态
本文将基于 MQL5 开发一套螃蟹谐波形态交易系统。程序借助枢轴点与斐波那契比例识别看涨、看跌螃蟹谐波形态,并按照精准的入场、止损、止盈点位触发交易。同时使用三角形、趋势线等图表对象做可视化展示,完整展示 XABCD 形态结构与各个交易价位。


MQL5自动化交易策略(第二十六部分):构建针形K线均价加仓的多持仓交易系统
在本文中,我们将在MQL5中开发一套针形K线(Pin Bar)均价加仓系统:识别针形K线形态作为开仓触发信号,采用均价加仓策略实现多持仓管理,并搭配移动止损与盈亏平衡调整功能增强策略。系统内置可自定义参数,同时配备信息面板,可对持仓与盈利情况进行实时监控。

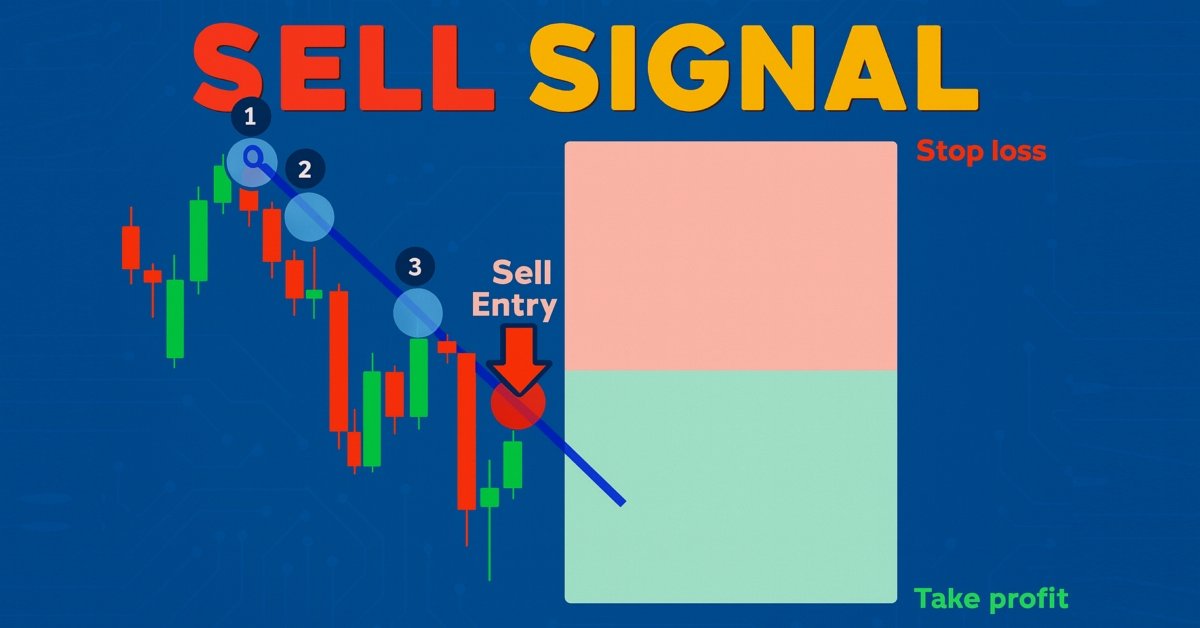
MQL5 自动化交易策略(第二十五部分):基于最小二乘法拟合的趋势线交易 EA 与动态信号生成
本文将开发一款趋势线交易程序,采用最小二乘法自动识别支撑、阻力趋势线,依据价格触碰趋势线生成多空动态交易信号,并根据信号自动开仓。


基于Mamba选择性状态空间模型的神经网络交易机器人开发
本文探究可用于金融时间序列预测的创新性Mamba/SSM神经网络架构。我们将完整介绍该模型在MQL5平台下的实现方案,它是Transformer的现代替代方案,计算复杂度为线性O(N),而非二次复杂度O(N²)。还会详细讲解选择性状态空间模型、硬件感知优化、分块处理,以及先进的AdamW训练算法。并附带实测结果:模型预测准确率由62%提升至71%,同时训练耗时从45分钟缩短至8分钟。本文提供一个现成的MetaTrader 5交易EA,具备自动训练与自适应风险管理能力。


交易机器人风险管理器(第一部分):EA风控头文件
交易对风控纪律有着极高的要求。本文分析了交易者亏损的主要原因,并针对MQL5平台提出一套技术方案 —— CEnhancedRiskManager(增强型风险管理器)类,并在激进网格EA上完成了实操测试。

MQL5交易工具(第八部分):具备可拖拽与可最小化功能的增强型信息仪表盘
在本文中,我们将开发一套增强型信息仪表盘。该版本在上一篇内容的基础上进行升级,新增可拖拽和最小化功能以优化用户交互,同时保持对多品种持仓与账户指标的实时监控能力。


从新手到专家:用MQL5实现动态新闻头条(八)—— 新闻交易快捷交易按钮
虽然算法交易系统可以实现自动化操作,但许多新闻交易者与剥头皮交易者更倾向于在高影响力新闻事件和快节奏行情中主动掌控交易,这就要求具备快速的订单执行与管理能力。这一点凸显了对直观前端交互工具的需求 —— 这类工具需集成实时新闻推送、财经日历数据、指标分析、AI分析以及高响应交易控件。


神经网络在交易中的应用:不依赖特定数据的时间序列泛化(Mamba4Cast)
在本文中,我们介绍了 Mamba4Cast 框架,并深入探讨了其关键组件之一:基于时间戳的位置编码。本文展示了如何结合数据的日历结构来构建时间嵌入。


神经网络在交易中的应用:基于自适应模态分解的时间序列预测(终篇)
本文讨论了在算法交易背景下,使用 MQL5 对 ACEFormer 框架的调整及其实践应用。它展示了关键的架构决策、训练特性以及在真实数据上的模型测试结果。


MQL5中的自优化智能交易系统(第十一部分):线性代数基础入门
在本文中,我们将为使用MQL5矩阵与向量API中强大的线性代数工具奠定基础。想要熟练运用此套API,我们必须牢固掌握支撑这些方法合理使用的线性代数原理。本文旨在让读者直观理解,作为MQL5算法交易者,入门并利用这一强大库所需的一些最重要的线性代数规则。


神经网络在交易中的应用:基于自适应模态分解(ACEFormer)的时间序列预测
我们诚邀您探索 ACEFormer 架构 — 一种将概率注意力机制的有效性与自适应时间序列分解相结合的现代解决方案。本文将对那些寻求在金融市场中平衡计算性能和预测准确性的读者有所帮助。