MQL4和MQL5编程文章

在众多发表的文章中研究 MQL5语言编程交易策略 的多数由您—我们 MQL5.community的会员所作。文章以类别分组来帮助您迅速找到任何有关MQL5编程问题的答案:集成,测试,交易策略等等。
Follow our 新发表讨论它们在 MQL5.community论坛!


交易中的神经网络:用于时间序列预测的轻量级模型
轻量级时间序列预测模型使用最少的参数数量实现高性能。这反过来减少了计算资源的消耗并加快了决策速度。尽管是轻量级的,这些模型实现了与更复杂模型相当的预测质量。

软件开发和 MQL5 中的设计范式(第一部分):创建范式
有一些方法可以用来解决许多重复性的问题。一旦明白如何运用这些方法,就可助您有效地创建软件,并贯彻 DRY(不要重复自己)的概念。在这种境况下,设计范式的主题就非常好用,因为它们为恰当描述过,且重复的问题提供了解决方案。


基于混沌理论的超买超卖分析
我们依据混沌理论判定市场超买超卖状态:通过整合混沌理论、分形几何与神经网络原理,构建金融市场预测模型。研究采用李雅普诺夫(Lyapunov)指数量化市场的随机性,并实现交易信号的动态适配。方法论涵盖三大核心组件:分形噪声生成算法、双曲正切激活函数和动量优化技术。


MQL5中的范畴论(第23部分):对双重指数移动平均的不同看法
在这篇文章中,我们继续我们的主题,最后是从“新”的角度处理日常交易指标。我们正在为这篇文章处理自然变换的水平组合,而这方面的最佳指标是双重指数移动平均(DEMA),它扩展了我们刚刚涵盖的内容。

MetaTrader 中的 Multibot(第二部分):改进的动态模板
在开发上一篇文章的主题时,我决定创建一个更灵活、功能更强大的模板,该模板具有更大的功能,可以有效地用于自由职业,也可以作为开发多货币和多时段 EA 的基础,并能够与外部解决方案集成。

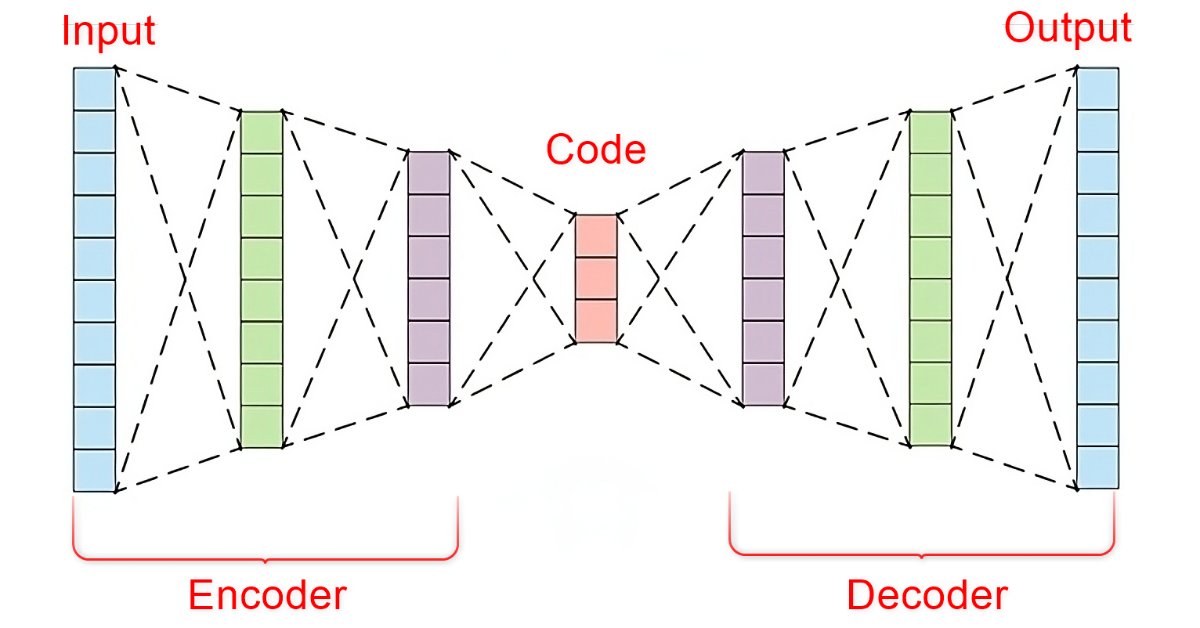
数据科学与机器学习(第22部分):利用自编码器神经网络实现更智能的交易——从噪声中提炼信号
在瞬息万变的金融市场中,从噪音中分离出有意义的信号对于成功交易至关重要。通过采用复杂的神经网络架构,利用自动编码器发掘市场数据中的隐藏模式,将嘈杂的输入转化为可操作的类型。本文探讨了自动编码器如何改变交易实践,为交易者提供了一个强大的工具,以改善决策制定,并在当今瞬息万变的市场中获得竞争优势。

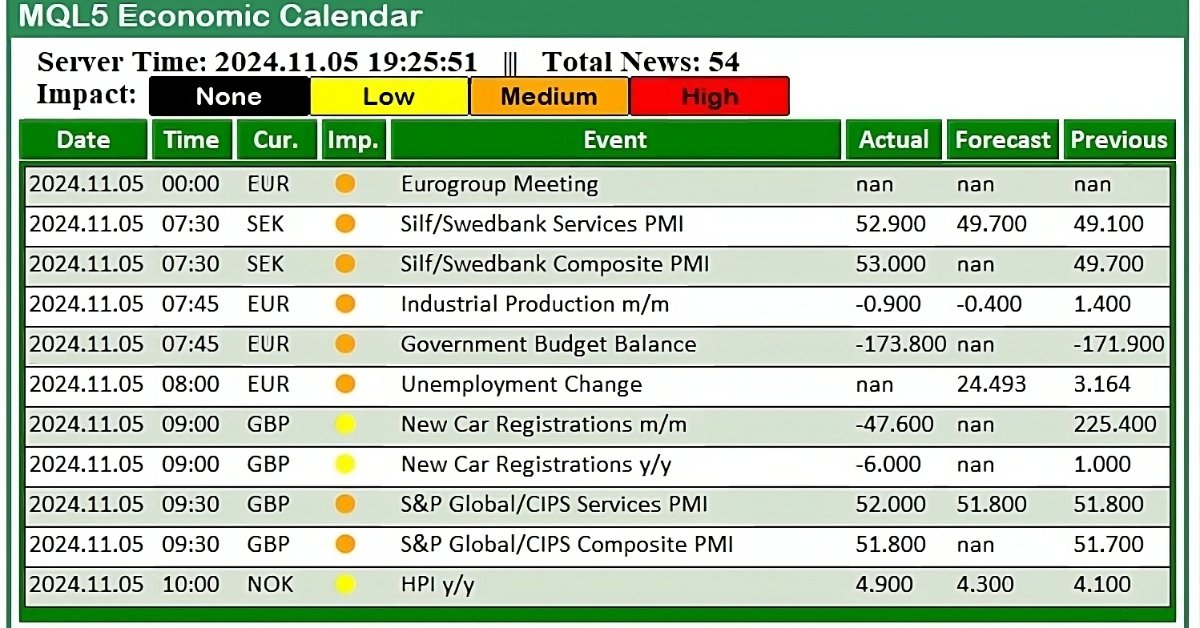
使用MQL5经济日历进行交易(第二部分):创建新闻交易面板
在本文中,我们使用MQL5经济日历创建了一个实用的新闻交易面板,来增强我们的交易策略。我们首先设计布局,重点关注事件名称、重要性和时间等关键元素,然后在MQL5中进行设置。最后,我们实现了一个过滤系统,只显示相关性最强的新闻,为交易者快速提供有影响力的经济事件。

开发多币种 EA 交易(第 7 部分):根据前向时间段选择组
在此之前,我们曾对一组交易策略实例的选择进行过评估,目的是改进它们的联合运行结果,但这只是在对单个实例进行优化的同一时间段进行的。让我们拭目以待在前向时间段会发生什么。


重塑经典策略(第三部分):预测新高与新低
在系列文章的第三部分中,我们将通过实证分析经典交易策略,探讨如何利用人工智能进行优化。本次研究聚焦于运用线性判别分析模型(LDA)预测价格走势中的更高高点与更低低点。



在 MQL5 中实现广义赫斯特指数和方差比检验
在本文中,我们将研究如何利用广义赫斯特指数(Generalized Hurst Exponent)和方差比检验(Variance Ratio Test)来分析 MQL5 中价格序列的行为。

DoEasy. 控件 (第 18 部分): TabControl 中滚动选项卡的功能
在本文中,我将在 TabControl WinForms 对象中放置滚动标题控件的按钮,以防标题栏不适配控件的尺寸。 此外,我还将实现单击裁剪过的选项卡标题时,标题栏的平移。


风险管理(第一部分):建立风险管理类的基础知识
在本文中,我们将介绍交易风险管理的基础知识,并学习如何创建第一个函数来计算交易的适当手数以及止损。此外,我们将详细介绍这些功能的工作原理,解释每个步骤。我们的目标是清楚地了解如何在自动交易中应用这些概念。最后,我们将通过创建一个包含文件的简单脚本来将所有内容付诸实践。


Connexus入门(第一部分):如何使用WebRequest函数?
本文是‘Connexus’库开发系列的开篇之作,旨在为MQL5环境下的HTTP请求提供便利支持。该项目的目的是为终端用户提供这个机会,并展示如何使用这个辅助库。我打算尽可能地简化,以便于学习,从而为进一步开发提供可能性。


MQL5中的范畴论(第21部分):使用LDA的自然变换
这篇文章是我们系列的第21篇,继续研究自然变换以及如何使用线性判别分析(linear discriminant analysis,LDA)来实现它们。我们以信号类格式展示了它的应用程序,就像在前一篇文章中一样。


神经网络变得简单(第 76 部分):配合多未来变换器探索不同的交互形态
本文继续探讨预测即将到来的价格走势的主题。我邀请您领略多未来变换器架构。其主要思路是把未来的多模态分布分解为若干个单模态分布,这样就可以有效地模拟场景中个体之间互动的各种模态。


在任何市场中获得优势(第五部分):联邦储备经济数据库(FRED)欧元兑美元( EURUSD)可替代数据
在今天的讨论中,我们使用了圣路易斯联邦储备银行(St. Louis Federal Reserve)提供的关于广义美元指数以及其他一系列宏观经济指标的可替代日数据,来预测欧元兑美元(EURUSD)未来的汇率。遗憾的是,尽管数据似乎具有近乎完美的相关性,但我们在模型准确性方面未能实现任何实质性提升,这可能暗示投资者最好采用常规的市场价格数据。

将您自己的 LLM 集成到 EA 中(第 5 部分):使用 LLM 开发和测试交易策略(三)—— 适配器微调
随着当今人工智能的快速发展,语言模型(LLMs)是人工智能的重要组成部分,因此我们应该考虑如何将强大的 LLMs 整合到我们的算法交易中。对于大多数人来说,很难根据他们的需求微调这些强大的模型,在本地部署它们,然后将它们应用于算法交易。本系列文章将采取循序渐进的方法来实现这一目标。


在MQL5中创建交易管理员面板(第四部分):登录安全层
想象一下,一个恶意入侵者潜入了交易管理员房间,获取了用于向全球数百万交易者传递有价值信息的计算机和管理员面板的访问权限。这种入侵可能导致灾难性后果,例如未经授权发送误导性信息或随意点击按钮触发意外操作。在本次讨论中,我们将探究MQL5中的安全措施以及在管理员面板中实施的新安全功能,以防范这些威胁。通过增强安全协议,我们旨在保护通信渠道并维护全球交易社区的可信度。在本文的讨论中了解更多见解。


MQL5中的范畴论(第20部分):自我注意的迂回与转换
我们暂时离开我们的系列文章,考虑一下 chatGPT 中的部分算法。有没有从自然变换中借鉴的相似之处或概念?我们尝试用信号类格式的代码,在一篇有趣的文章中回答这些和其他问题。


您应当知道的 MQL5 向导技术(第 53 部分):市场促进指数
市场促进指数是比尔·威廉姆斯(Bill Williams)的另一个指标,旨在衡量价格走势与成交量联动的效率。一如既往,我们将在由向导汇编信号类的范畴内分析该指标的各种形态,并为各种形态呈现多种测试报告和分析。


构建蜡烛图趋势约束模型(第8部分):EA开发(II)
构思一个独立的EA。之前,我们讨论了一个基于指标的EA,它还与一个独立脚本配合,用于绘制风险与收益图形。今天,我们将讨论一个整合了所有功能的MQL5 EA的架构。


重构经典策略(第十三部分):最小化均线交叉的滞后性
在我们交易者社区中,均线交叉策略已是广为人知,然而,自该策略诞生以来,其核心思想却几乎一成未变。在本次讨论中,我们将为您呈现对原策略的一项微调,其目的在于最小化该交易策略中存在的滞后性。所有原策略的爱好者们,不妨根据我们今天将要探讨的见解,来重新审视并改进这一策略。通过使用两条周期相同的移动平均线,我们可以在不违背策略基本原则的前提下,显著减少交易策略的滞后。

最负盛名的人工协作搜索算法的改进版本(AXSm)
在这里,我们将探讨 ACS 算法的演变:三种修改旨在改善收敛特性和算法效率。对最领先的优化算法之一进行修订改版。从数据矩阵修改到种群形成的革命性方法。


MQL5 交易工具包(第 4 部分):开发历史管理 EX5 库
通过详细的分步方法创建扩展的历史管理 EX5 库,学习如何使用 MQL5 检索、处理、分类、排序、分析和管理已平仓头寸、订单和交易历史。



开发多币种 EA 交易(第 18 部分):考虑远期的自动化组选择
让我们继续将之前手动执行的步骤自动化。这一次,我们将回到第二阶段的自动化,即选择交易策略的最佳单实例组,并补充考虑远期实例结果的能力。


使用Python和MQL5进行多品种分析(第三部分):三角汇率
交易者常常因虚假信号而面临资金回撤,而等待确认信号又可能导致错失交易机会。本文介绍了一种三角交易策略,该策略利用白银兑美元(XAGUSD)和白银兑欧元(XAGEUR)的价格,以及欧元兑美元(EURUSD)的汇率,来过滤市场噪音。通过利用跨市场关系,交易者可以揭示隐藏的市场情绪,并实时优化交易入场点。

美元和欧元指数图表 — MetaTrader 5 服务示例
我们将以 MetaTrader 5 服务为例,探讨创建和更新美元指数 (USDX) 和欧元指数 (EURX) 图表。启动服务时,我们将检查所需合成工具的存在,必要时创建它,并将其放置在市场观察窗口中。随后将创建合成工具的分钟和分时报价历史记录,然后创建所创建工具的图表。


开发回放系统 — 市场模拟(第 21 部分):外汇(II)
我们将继续构建一个在外汇市场工作的系统。为了解决这个问题,我们必须在加载以前的柱线之前首先声明加载跳价。这解决了问题,但同时迫使用户遵循配置文件中的某些结构,就个人而言,这对我来说没有多大意义。原因是,通过设计一个负责分析和执行配置文件中内容的程序,我们可以允许用户按任何顺序声明他需要的元素。


价格行为分析工具包开发(第 24 部分):价格行为量化分析工具
K线形态为潜在的市场走势提供了宝贵的线索。根据其在价格走势中所处的位置,有些单根K线预示着当前趋势的延续,而另一些则是反转的前兆。本文介绍了一款能够自动识别四种关键K线形态的EA。请参阅以下章节,了解该工具如何助您提升价格行为分析能力。

交易中的神经网络:将全局信息注入独立通道(InjectTST)
大多数现代多模态时间序列预测方法都采用了独立通道方式。这忽略了同一时间序列不同通道的天然依赖性。巧妙地运用两种方式(独立通道和混合通道),是提高模型性能的关键。

您应当知道的 MQL5 向导技术(第 26 部分):移动平均和赫斯特(Hurst)指数
赫斯特(Hurst)指数是时间序列长期自相关度的衡量度。据了解,它捕获时间序列的长期属性,故在时间序列分析中也具有一定的分量,即使在财经/金融时间序列之外亦然。然而,我们专注于其对交易者的潜在益处,研究如何将该计量度与移动平均线配对,从而构建潜在的稳健信号。


构建一个用于实现带约束条件的自定义最大值的通用优化公式(GOF)
在这篇文章中,我们将介绍一种在MetaTrader 5终端的设置选项卡中选择“自定义最大值”时,实现具有多个目标和约束的优化问题的方法。举例来说,优化问题可以是:最大化利润因子、净利润和恢复因子,同时满足以下条件:回撤小于10%,连续亏损次数少于5次,每周交易次数多于5次。

开发回放系统 — 市场模拟(第 27 部分):智能交易系统项目 — C_Mouse 类
在本文中,我们将实现 C_Mouse 类。它提供了最高级别的编程能力。不过,说到高级或低级编程语言,并不是在代码中包含污言秽语或行话。它有其它含义。当我们谈论高级或低级编程时,我们意指对于其他程序员来说理解代码是多么容易或困难。


开发一款波段交易入场监控智能交易系统(EA)
随着年末临近,长期交易者往往会回顾市场历史数据,分析市场行为与趋势,以期预测未来可能的走势。本文将探讨如何使用MQL5开发一款长期交易入场监控智能交易系统(EA)。该系统的开发旨在解决因手动交易和缺乏自动化监控系统而导致的长期交易机会错失问题。我们将以交易量最为活跃的货币对之一为例,有效制定策略并开发我们的解决方案。


用于时间序列挖掘的数据标签(第 6 部分):使用 ONNX 在 EA 中应用和测试
本系列文章介绍了几种时间序列标注方法,可以创建符合大多数人工智能模型的数据,根据需要进行有针对性的数据标注可以使训练好的人工智能模型更符合预期的设计,提高我们模型的准确性,甚至帮助模型实现质的飞跃!