MQL4和MQL5编程文章

在众多发表的文章中研究 MQL5语言编程交易策略 的多数由您—我们 MQL5.community的会员所作。文章以类别分组来帮助您迅速找到任何有关MQL5编程问题的答案:集成,测试,交易策略等等。
Follow our 新发表讨论它们在 MQL5.community论坛!


种群优化算法:进化策略,(μ,λ)-ES 和 (μ+λ)-ES
本文研究一套称为进化策略(ES)的优化算法。它们是最早使用进化原理来寻找最优解的种群算法之一。我们将针对传统的 ES 变体实现变更,并修改算法的测试函数和测试台方法。

群体优化算法:带电系统搜索(CSS)算法
在本文中,我们将探讨另一种受无生命自然启发的优化算法--带电系统搜索(Charged System Search,CSS)算法。本文旨在介绍一种基于物理和力学原理的新的优化算法。


DoEasy. 控件 (第 9 部分): 重新编排 WinForms 对象方法、RadioButton 和 Button 控件
在本文中,我将修复 WinForms 对象类方法的名称,并创建 WinForms 的对象 Button 和 RadioButton。

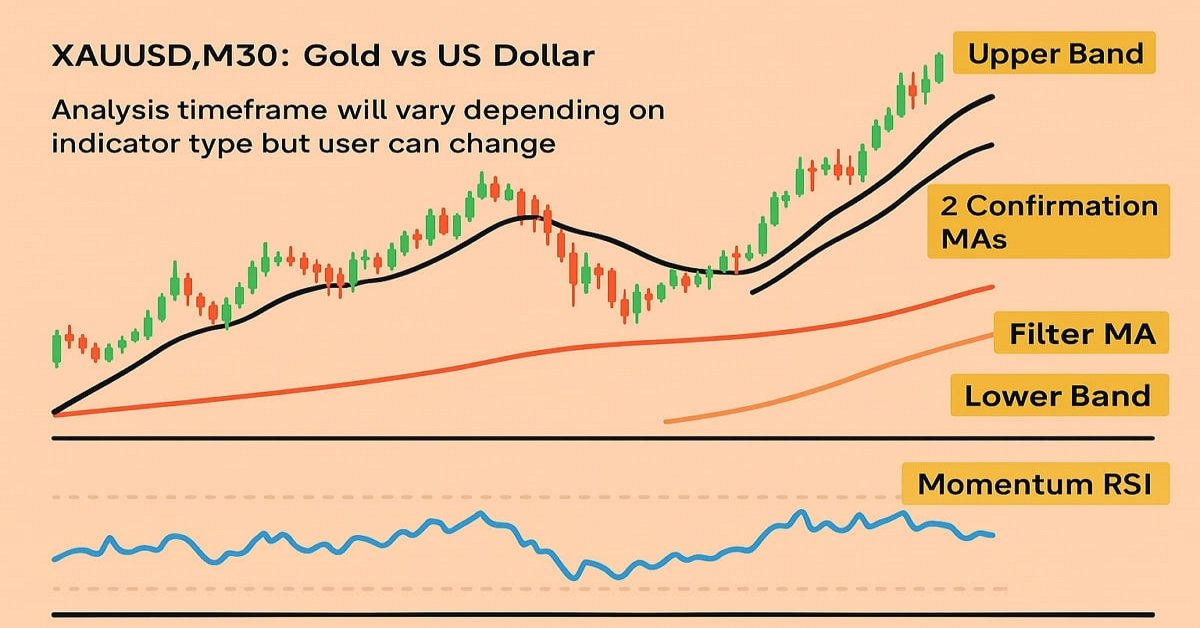
MQL5自动化交易策略(第十八部分):基于包络线趋势反弹的剥头皮交易——核心架构与信号生成(1)
本文中,我们将构建包络线趋势反弹剥头皮EA的核心架构。我们初始化包络线等信号生成所需的指标。同时,我们还将搭建回测环境,为下一篇文章中的交易执行环节做好准备。


MQL5 交易工具包(第 3 部分):开发挂单管理 EX5 库
了解如何在 MQL5 代码或项目中开发和实现全面的挂单 EX5库。本文将向您展示如何创建一个全面的挂单管理 EX5 库,并通过构建交易面板或图形用户界面(GUI)来指导您导入和实现它。EA 交易订单面板将允许用户直接从图表窗口上的图形界面打开、监控和删除与指定幻数相关的挂单。


神经网络变得简单(第 75 部分):提升轨迹预测模型的性能
我们创建的模型变得越来越大,越来越复杂。这不光提高了它们的训练成本,还有操作成本。不过,做出决定所需的时间往往很关键。有关于此,我们来研究在不损失品质的情况下优化模型性能的方法。

神经网络变得轻松(第五十三部分):奖励分解
我们已经不止一次地讨论过正确选择奖励函数的重要性,我们通过为单独动作添加奖励或惩罚来刺激代理者的预期行为。但是关于由代理者解密我们的信号的问题仍旧悬而未决。在本文中,我们将探讨将单独信号传输至已训练代理者时的奖励分解。


开发多币种 EA 交易(第 12 部分):开发自营交易级别风险管理器
在正在开发的 EA 中,我们已经有了某种控制回撤的机制。但它具有概率性,因为它是以历史价格数据的测试结果为基础的。因此,回撤有时会超过最大预期值(尽管概率很小)。让我们试着增加一种机制,以确保遵守指定的回撤水平。

人工电场算法(AEFA)
本文介绍了一种受库仑静电力定律启发的人工电场算法(AEFA)。该算法通过模拟电学现象,利用带电粒子及其相互作用来解决复杂的优化问题。与其他基于自然法则的算法相比,AEFA具有独特性质。


DoEasy. 控件(第 二十九 部分):滚动条(ScrollBar)辅助控件
在本文中,我起始开发滚动条(ScrollBar)辅助控制元素,及其衍生对象 — 垂直和水平滚动条。 滚动条用于窗体内容(如果窗体超出容器)的滚动显示。 滚动条通常位于窗体的底部和右侧。 底部的水平滚动条可左右滚动内容,而垂直的则上下滚动内容。


开发回放系统(第 56 部分):调整模块
虽然模块之间已经可以正常交互,但在回放服务中尝试使用鼠标指标时会出现错误。在进入下一步之前,我们需要解决这个问题。此外,我们还将修复鼠标指标代码中的一个问题。所以这个版本经过适当的打磨,最终会稳定下来。


种群优化算法:微人工免疫系统(Micro-AIS)
本文研究一种基于人体免疫系统原理的优化方法 — 微人工免疫系统(Micro-AIS) - AIS 的修订版。Micro-AIS 使用更简单的免疫系统模型,和更简单的免疫信息处理操作。本文还讨论了 Micro-AIS 与传统 AIS 相比的优缺点。

群体优化算法:思维进化计算(MEC)算法
本文探讨了MEC家族的算法,称为简单思维进化计算(Simple Mind Evolutionary Computation, Simple-MEC,SMEC)算法。该算法以其思想之美和易于实现而著称。

开发多币种 EA 交易(第 19 部分):创建用 Python 实现的阶段
到目前为止,我们已经探讨了仅在标准策略测试器中启动顺序程序以优化 EA 的自动化。但是,如果我们想在两次启动之间使用其他方法对获得的数据进行一些处理呢?我们将尝试添加创建由用 Python 编写的程序执行的新优化阶段的功能。


您应当知道的 MQL5 向导技术(第 09 部分):K-Means 聚类与分形波配对
“K-均值”聚类采用数据点分组的方式,该过程最初侧重于数据集的宏观视图,使用随机生成的聚类质心,然后放大并调整这些质心,从而准确表示数据集。我们将对此进行研究,并开拓一些它的用例。

DoEasy. 控件 (第 25 部分): Tooltip WinForms 对象
在本文中,我将开始开发 Tooltip(工具提示)控件,以及函数库的新图形基元。 自然而然地,并非每个元素都有工具提示,但每个图形对象都有设置它的能力。


克服集成ONNX(Open Neural Network Exchange )的挑战
ONNX是集成不同平台间复杂AI代码的强大工具,尽管它非常出色,但要想充分发挥其作用,就必须解决一些伴随而来的挑战。在本文中,我们将讨论您可能会遇到的一些常见问题,以及如何处理这些问题。


开发回放系统 — 市场模拟(第 22 部分):外汇(III)
虽然这是关于这个主题的第三篇文章,但我必须为那些还不了解股票市场和外汇市场之间区别的人解释一下:最大的区别在于,在外汇中没有、或者更确切地说,我们得不到交易过程中有关一些实际发生关键处的信息。


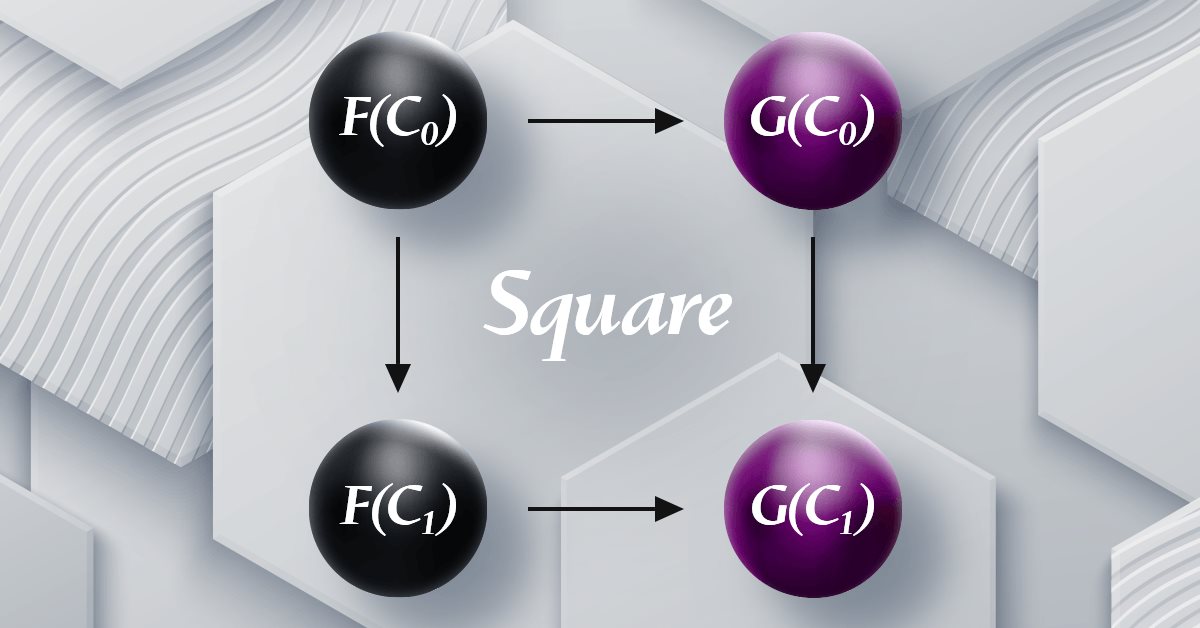
MQL5中的范畴论(第19部分):自然性四边形归纳法
我们继续通过探讨自然性四边形归纳法来研究自然变换。对于使用MQL5向导构建的EA交易来说,对多货币实现的轻微限制意味着我们正在通过脚本展示我们的数据分类能力。所考虑的主要应用是价格变化分类及其预测。

如何构建并优化基于成交量的交易系统——蔡金资金流指标(Chaikin Money Flow - CMF)
在本文中,我们将在明确如何构建、计算和使用基于成交量的指标——蔡金资金流指标(Chaikin Money Flow,CMF)之后,对该指标进行介绍。我们将了解如何构建自定义指标。我们会分享一些可用的简单策略,然后对这些策略进行测试,以了解哪种策略更优。


流动性攫取交易策略
流动性攫取交易策略是智能资金概念(SMC)的核心组成部分,旨在识别并利用市场中机构投资者的操作行为。该策略聚焦于高流动性区域(如支撑位或阻力位),在这些区域,大额订单可引发价格波动,随后市场恢复原有趋势。本文将详细阐释流动性攫取的概念,并概述如何在MQL5中开发流动性攫取交易策略的智能交易系统(EA)。


开发回放系统(第 63 部分):玩转服务(四)
在本文中,我们将最终解决一分钟柱形上的分时报价模拟问题,以便它们能够与真实分时报价共存。这将帮助我们避免将来出现问题。此处提供的材料仅用于教育目的。在任何情况下,除了学习和掌握所提出的概念外,都不应出于任何目的使用此应用程序。

基于交易量的神经网络分析:未来趋势的关键
本文探讨了通过将技术分析原理与 LSTM 神经网络架构相结合,基于交易量分析来改进价格预测准确性的可能性。文章特别关注异常交易量的检测与解读、聚类方法的使用,以及基于交易量的特征创建及其在机器学习背景下的定义。


开发回放系统 — 市场模拟(第 24 部分):外汇(V)
今天,我们将去除阻止基于最后成交价进行模拟的限制,并将专门针对这类模拟引入一个新的切入点。整个操作机制将基于外汇市场的原则。该过程的主要区别在于出价(Bid)和最后成交价(Last)模拟的分离。不过,重点要注意,用于随机化时间,并将其调整为与 C_Replay 类兼容的方法在两类模拟中保持雷同。这很好,因为一种模式的变化会导致另一种模式的自动改进,尤其遇到处理跳价之间的时间。

在MQL5中创建交易管理员面板(第三部分):扩展内置类以进行主题管理(II)
在本文的讨论中,我们将逐步扩展现有的对话框库,以纳入主题管理逻辑。此外,我们将把主题切换方法整合到管理员面板项目中使用的 CDialog、CEdit 和 CButton 类中。继续阅读,获取更多深入的了解。


交易中的神经网络:具有层化记忆的智代(终篇)
我们继续致力于创建 FinMem 框架,其采用层化记忆方式,即模拟人类认知过程。这令该模型不仅能有效处理复杂的财务数据,还能适应新信号,显著提升了在动态变化市场中投资决策的准确性和有效性。

神经网络实践:最小二乘法
在本文中,我们将探讨一些想法,包括数学公式在外观上怎么会比用代码实现时更复杂。此外,我们还将考虑如何设置图表的象限,以及 MQL5 代码中可能出现的一个有趣问题。不过,说实话,我还是不太明白该如何解释。总之,我会告诉你如何用代码解决这个问题。


数据科学和机器学习(第 30 部分):预测股票市场的幂对、卷积神经网络(CNN)、和递归神经网络(RNN)
在本文中,我们会探讨卷积神经网络(CNN)和递归神经网络(RNN)在股票市场预测中的动态集成。借力 CNN 提取形态的能力,以及 RNN 的精练度,来处理序列数据。我们看看这个强大的组合如何强化交易算法的准确性和效率。

MQL5 简介(第 9 部分):理解和使用 MQL5 中的对象
学习使用当前和历史数据在 MQL5 中创建和自定义图表对象。本基于项目的指南可帮助您可视化交易并实际应用 MQL5 概念,从而更容易构建适合您交易需求的工具。


创建动态多货币对EA(第二部分):投资组合多元化与优化
投资组合多元化与优化旨在将投资有策略地分散配置于多种资产之上,在最小化风险的同时,依据风险调整后的绩效指标挑选出最理想的资产组合,从而实现回报最大化。


数据科学和机器学习(第 17 部分):摇钱树?外汇交易中随机森林的艺术与科学
探索算法炼金术的秘密,我们将引导您融会贯通如何在解码金融领域时将艺术性和精确性相结合。揭示随机森林如何将数据转化为预测能力,为驾驭股票市场的复杂场景提供独特的视角。加入我们的旅程,进入金融魔法的心脏地带,此处我们会揭开随机森林在塑造市场命运、及解锁赚钱机会之门方面之角色的神秘面纱


开发回放系统(第30部分):EA交易项目——C_Mouse类(四)
今天,我们将学习一种技术,它可以在程序员职业生涯的不同阶段对我们有很大帮助。通常,受到限制的不是平台本身,而是谈论限制的人的知识。这篇文章将告诉你,凭借常识和创造力,你可以让 MetaTrader 5 平台变得更加有趣和通用,而无需创建疯狂的程序或类似的东西,并创建简单但安全可靠的代码。我们将利用我们的创造力修改现有代码,而不删除或添加源代码中的任何一行。


将您自己的 LLM 集成到 EA 中(第 5 部分):使用 LLM 开发和测试交易策略(二)-LoRA-调优
随着当今人工智能的快速发展,语言模型(LLMs)是人工智能的重要组成部分,因此我们应该考虑如何将强大的 LLMs 整合到我们的算法交易中。对于大多数人来说,很难根据他们的需求微调这些强大的模型,在本地部署它们,然后将它们应用于算法交易。本系列文章将采取循序渐进的方法来实现这一目标。

MQL5交易策略自动化(第二十一部分):借助自适应学习率提升神经网络交易效果
在本文中,我们通过引入自适应学习率机制来增强MQL5中的神经网络交易策略,以提高交易准确性。我们设计并实现了这一机制,随后对其性能进行测试。本文结尾总结了有关算法交易的优化见解。


MQL5 中的范畴论 (第 10 部分):幺半群组
本文是以 MQL5 实现范畴论系列的延续。 在此,我们将”幺半群-组“视为常规化幺半群集的一种手段,令它们在更广泛的幺半群集和数据类型中更具可比性。

通过推送通知监控交易——一个MetaTrader 5服务的示例
在本文中,我们将探讨如何创建一个服务应用程序,用于向智能手机发送关于交易结果的通知。我们将学习如何处理标准库对象列表,以便根据所需属性组织对象的选择。