Статьи с примерами программирования на языке MQL5

Самые разнообразные статьи с примерами по созданию индикаторов и торговых роботов для платформы MetaTrader на языке MQL5 ждут вас. К каждой статье приложены исходные коды, которые вы можете открыть в редакторе MetaEditor и запустить самостоятельно.
Эти статьи будут полезны как новичкам в автоматическом трейдинге, так и подготовленным трейдерам с опытом программирования и торговли. Здесь вы найдете не только примеры, но и новые идеи.
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь

Наиболее известные модификации алгоритма искусственного кооперативного поиска (Artificial Cooperative Search, ACSm)
В данной статье рассмотрим эволюцию алгоритма ACS: три модификации в направлении улучшения характеристик сходимости и результативности алгоритма. Трансформация одного из ведущих алгоритмов оптимизации. От модификаций матриц до революционных подходов к формированию популяций.

Разработка системы репликации (Часть 33): Система ордеров (II)
Сегодня мы продолжим разработку системы ордеров, но вы увидите, что мы будем массово использовать заново то, что уже было показано в других статьях. Тем не менее, в этой статье мы получим небольшое вознаграждение. Сначала мы разработаем систему, которую можно будет использовать вместе с реальным торговым сервером, либо с помощью демо-счета, либо реального счета. Мы будем широко использовать платформу MetaTrader 5, которая обеспечит нам всю необходимую поддержку в начале данного пути.


Разработка советника для мониторинга точек входа в свинг-сделки
Год близится к завершению, и в это время долгосрочные трейдеры часто подводят его итоги, анализируя историю рынка, его поведение и тренды с тем, чтобы оценить потенциал для будущих движений. В этой статье мы рассмотрим разработку советника для мониторинга долгосрочных сделок с помощью языка MQL5. Цель в том, чтобы справиться с такими проблемами, как упущение торговых возможностей по причине торговли вручную и отсутствия автоматизированных систем мониторинга. В качестве примера мы будем использовать одну из наиболее ярких торговых пар, чтобы эффективно определить стратегию для нашего решения и разработать его.


Самооптимизирующийся советник на языках MQL5 и Python (Часть IV): Стекинг моделей
В статье мы продемонстрируем, как можно создавать торговые приложения на базе ИИ, способные учиться на собственных ошибках. Мы рассмотрим технику, известную как стекинг (stacking), при которой мы используем 2 модели для создания 1 прогноза. Первая модель, как правило, является более слабым обучающимся алгоритмом, а вторая - более мощной моделью, которая обучается на результатах более слабого алгоритма. Наша цель — создать ансамбль моделей, чтобы достичь более высокой точности.

Создание самооптимизирующихся советников на MQL5 (Часть 3): Динамическое следование за трендом и возврат к среднему значению
Финансовые рынки обычно классифицируются как находящиеся во флэте (боковом движении) либо в тренде. Такой статичный взгляд на рынок может облегчить нам торговлю в краткосрочной перспективе. Однако он оторван от реалий рынка. В этой статье мы попытаемся лучше понять, как именно финансовые рынки перемещаются между этими двумя возможными режимами и как мы можем использовать наше новое понимание поведения рынка, чтобы обрести уверенность в наших алгоритмических торговых стратегиях.


Возможности Мастера MQL5, которые вам нужно знать (Часть 16): Метод главных компонент с собственными векторами
В статье рассматривается метод главных компонент — метод снижения размерности при анализе данных, а также то, как его можно реализовать с использованием собственных значений и векторов. Как всегда, мы попытаемся разработать прототип класса сигналов советника, который можно будет использовать в Мастере MQL5.

Разработка системы репликации - Моделирование рынка (Часть 05): Предварительный просмотр
Нам удалось разработать способ осуществления репликации рынка достаточно реалистичным и доступным образом. Теперь давайте продолжим наш проект и добавим данные для улучшения поведения репликации.


От новичка до эксперта: Сигналы с высокой вероятностью
В зонах поддержки и сопротивления с высокой вероятностью всегда присутствуют действительные сигналы подтверждения входа, как только зона правильно определена. В настоящем обсуждении мы создаем интеллектуальную программу на MQL5, которая автоматически определяет условия входа в эти зоны. Мы используем хорошо известные свечные паттерны наряду с собственными индикаторами подтверждения для валидации торговых решений. Нажмите, чтобы читать дальше.


Построение модели для ограничения диапазона сигналов по тренду (Часть 10): Золотой крест и крест смерти
Знаете ли вы, что стратегии "Золотой крест" (Golden Cross) и "Крест смерти" (Death Cross), основанные на пересечении скользящих средних, являются одними из самых надежных индикаторов для определения долгосрочных рыночных трендов? "Золотой крест" сигнализирует о бычьем тренде, когда более короткая скользящая средняя пересекает более длинную снизу вверх, в то время как "крест смерти" указывает на медвежий тренд, когда короткая скользящая средняя опускается ниже длинной. Несмотря на их простоту и эффективность, ручное применение этих стратегий часто приводит к упущенным возможностям или задержке сделок.

Инженерия признаков с Python и MQL5 (Часть I): AI-модели для долгосрочного прогнозирования по скользящим средним
Скользящие средние являются, безусловно, самыми эффективными индикаторами для прогнозирования моделями ИИ. Однако точность результатов можно еще больше повысить, если перед этим соответственным образом преобразовать данные. В этой статье мы поговорим о создании AI-моделей, которые могут прогнозировать в более отдаленное будущее без существенного снижения уровня точности. В очередной раз мы с вами убедимся, насколько полезны скользящие средние.

Возможности Мастера MQL5, которые вам нужно знать (Часть 17): Мультивалютная торговля
По умолчанию торговля несколькими валютами недоступна при сборке советника с помощью Мастера. Мы рассмотрим два возможных приема, к которым могут прибегнуть трейдеры, желающие проверить свои идеи на нескольких символах одновременно.


От новичка до эксперта: Алгоритмическая дисциплина трейдера — советник Risk Enforcer вместо эмоций
Для многих трейдеров разрыв между знанием правил управления рисками и последовательным их соблюдением приводит к гибели счетов. Эмоциональное подавление, торговля с целью отыграться и простая оплошность могут разрушить даже самую лучшую стратегию. Сегодня мы превратим платформу MetaTrader 5 в надежного исполнителя ваших торговых правил, разработав советник по управлению рисками под названием Risk Enforcement Expert Advisor. Присоединяйтесь к этой дискуссии, чтобы узнать больше.


Матричная факторизация: моделирование, которое более практично
Вы могли не заметить, что моделирование матриц оказалось немного странным, так как указывались не строки и столбцы, а только столбцы. Это выглядит очень странно при чтении кода, выполняющего матричные факторизации. Если вы ожидали увидеть указанные строки и столбцы, то могли бы запутаться при попытке выполнить факторизацию. Более того, данный способ моделирования матриц не самый лучший. Это связано с тем, что когда мы моделируем матрицы таким образом, то сталкиваемся с некими ограничениями, которые заставляют нас использовать другие методы или функции, которые не были бы необходимы, если бы моделирование осуществлялось более подходящим способом.

Создание самооптимизирующихся советников на MQL5 (Часть 5): Самоадаптирующиеся торговые правила
Правилам безопасного использования индикатора не всегда легко следовать. Спокойные рыночные условия могут неожиданно приводить к появлению на индикаторе значений, которые не будут считаться торговым сигналом, что приведет к упущенным возможностям для алгоритмических трейдеров. В статье рассматривается потенциальное решение проблемы, а также создание торговых приложений, способных адаптировать свои торговые правила к имеющимся рыночным данным.

Возможности Мастера MQL5, которые вам нужно знать (Часть 18): Поиск нейронной архитектуры с использованием собственных векторов
Поиск нейронной архитектуры (Neural Architecture Search), автоматизированный подход к определению идеальных настроек нейронной сети, может стать преимуществом при наличии большого количества вариантов и больших наборов тестовых данных. Здесь мы рассмотрим, как этот подход можно сделать еще более эффективным с помощью парных собственных векторов (Eigen Vectors).


Переосмысливаем классические стратегии (Часть III): Прогнозирование более высоких максимумов и более низких минимумов
В статье мы эмпирически проанализируем классические торговые стратегии, чтобы увидеть, можно ли улучшить их с помощью искусственного интеллекта (ИИ). Мы попытаемся предсказать более высокие максимумы и более низкие минимумы, используя модель линейного дискриминантного анализа (Linear Discriminant Analysis).


Разработка системы репликации (Часть 34): Система ордеров (III)
В этой статье мы завершим первый этап конструкции. Несмотря на то, что это выполняется довольно быстро, я расскажу о деталях, которые не обсуждались ранее. Но здесь я объясню некоторые моменты, которые многие не понимают. Например, знаете ли вы, почему вам приходится нажимать клавишу Shift или Ctrl на клавиатуре?

Разработка инструментария для анализа движения цен (Часть 3): Советник Analytics Master
Переход от простого торгового скрипта к полнофункциональному советнику может значительно улучшить ваш торговый опыт. Представьте себе систему, которая автоматически отслеживает графики, выполняет основные вычисления в фоновом режиме и предоставляет регулярные обновления каждые два часа. Советник способен анализировать ключевые показатели, имеющие решающее значение для принятия обоснованных торговых решений, гарантируя вам доступ к самой актуальной информации для эффективной корректировки ваших стратегий.

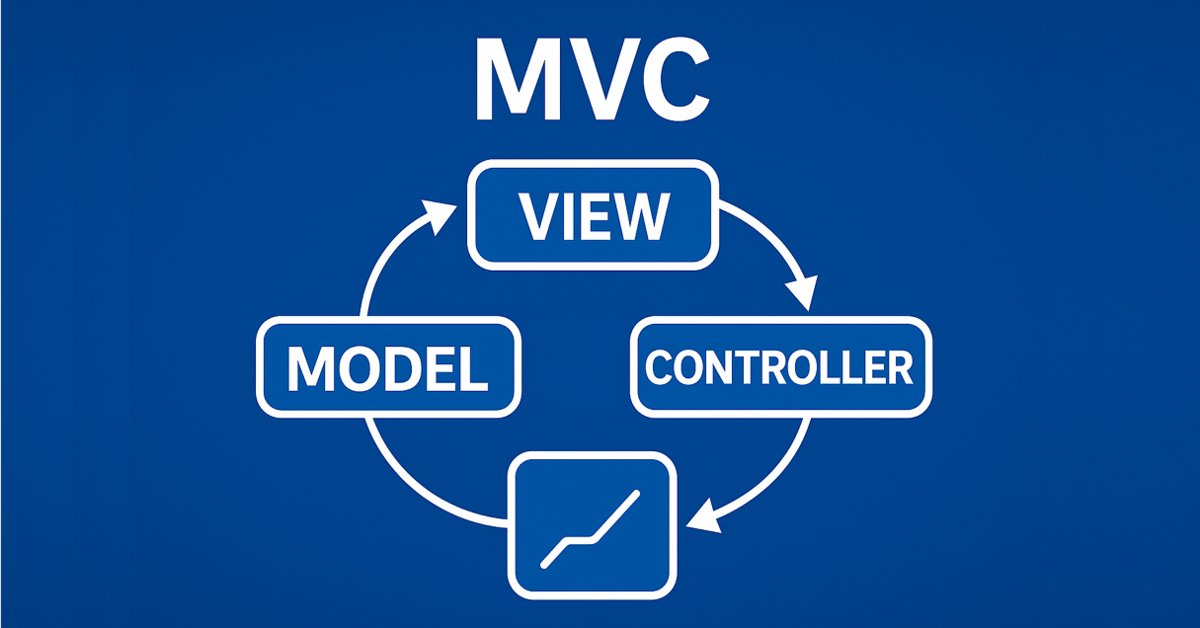
Классы таблицы и заголовка на базе модели таблицы в MQL5: Применение концепции MVC
Это вторая часть статьи, посвященной реализации модели таблицы в MQL5 с использованием архитектурной парадигмы MVC (Model-View-Controller). В статье рассматривается разработка классов таблицы и её заголовка, основанных на ранее созданной модели таблицы. Разработанные классы станут основой для дальнейшей реализации компонентов представления (View) и управления (Controller), которые будут рассмотрены в следующих статьях.

Создание самооптимизирующихся советников на MQL5 (Часть 9): Двойное пересечение скользящих средних
В этой статье описывается разработка стратегии двойного пересечения скользящих средних, которая использует сигналы с более высокого таймфрейма (D1) для определения входов на более низком таймфрейме (M15), при этом уровни стоп-лосса рассчитываются на основе промежуточного таймфрейма риска (H4). Вводятся системные константы, пользовательские перечисления и логика для режимов следования за трендом и возврата к среднему, при этом особое внимание уделяется модульности и последующей оптимизации с использованием генетического алгоритма. Такой подход обеспечивает гибкие условия входа и выхода, стремясь уменьшить запаздывание сигналов и улучшить тайминг сделок за счёт согласования входов на младших таймфреймах с трендами старших таймфреймов.

Анализируем двоичный код цен на бирже (Часть II): Преобразуем в BIP39 и пишем GPT модель
Продолжаем попытки дешифровать движения цен... Как насчет лингвистического анализа "словаря рынка", который мы получим, преобразовав бинарный код цены в BIP39? В этой статье мы углубимся в инновационный подход к анализу биржевых данных и рассмотрим, как современные методы обработки естественного языка могут быть применены к языку рынка.

Разработка системы репликации - Моделирование рынка (Часть 07): Первые улучшения (II)
В предыдущей статье мы внесли исправления в некоторые моменты и добавили тесты в нашу систему репликации для обеспечения максимально возможной стабильности. Мы также начали создавать и использовать конфигурационный файл для данной системы.

Разработка системы репликации (Часть 35): Внесение корректировок (I)
Прежде чем мы сможем двигаться дальше, нам нужно исправить несколько моментов. Но это не обязательные исправления, а улучшение в способе управления и использования класса. Причина в том, что сбои происходят из-за какого-то взаимодействия внутри системы. Несмотря на попытки узнать причину некоторых неудач, для их последующего устранения, все эти попытки оказались безуспешными, поскольку некоторые из них не имели смысла. Когда мы используем указатели или рекурсию в C / C++, программа аварийно завершается.

Алгоритм Искусственного Племени (Artificial Tribe Algorithm, ATA)
В статье подробно рассматриваются ключевые компоненты и инновации алгоритма оптимизации ATA, представляющего собой эволюционный метод с уникальной двойной системой поведения, которая адаптируется в зависимости от ситуации. Используя скрещивание для углубленного исследования, и миграцию для поиска в случае застревания в локальных оптимумах, ATA сочетает в себе индивидуальное и социальное обучение.

Собственные векторы и собственные значения: Разведочный анализ данных в MetaTrader 5
В статье мы рассмотрим различные способы применения собственных векторов и собственных значений в разведочном анализе данных для выявления в них уникальных взаимосвязей.


Алгоритм эволюционного путешествия во времени — Time Evolution Travel Algorithm (TETA)
Мой авторский алгоритм. В этой статье представлен Алгоритм Эволюционного Путешествия во Времени (TETA), вдохновлённый концепцией параллельных вселенных и потоков времени. Основная идея алгоритма заключается в том, что, хотя путешествие во времени в привычном понимании невозможно, мы можем выбирать последовательность событий, которые приводят к различным реальностям.


Компонент View для таблиц в парадигме MVC на MQL5: Базовый графический элемент
В статье рассматривается процесс разработки базового графического элемента для компонента View в рамках реализации таблиц в парадигме MVC (Model-View-Controller) на языке MQL5. Это первая статья, посвященная компоненту View, и третья в серии статей о создании таблиц для клиентского терминала MetaTrader 5.

Переосмысливаем классические стратегии (Часть VI): Анализ нескольких таймфреймов
В данной серии статей мы вновь рассматриваем классические стратегии, чтобы выяснить, можно ли улучшить их с помощью ИИ. В сегодняшней статье мы рассмотрим популярную стратегию анализа нескольких таймфреймов, чтобы оценить, можно ли улучшить эту стратегию с помощью ИИ.


Тестирование надежности торговых советников
При разработке стратегии необходимо учитывать множество сложных деталей, на многие из которых не обращают особого внимания начинающие трейдеры. В результате многим трейдерам, включая меня, пришлось усвоить эти уроки на собственном горьком опыте. Данная статья основана на моих наблюдениях за распространенными подводными камнями, с которыми сталкивается большинство начинающих трейдеров при разработке стратегий на MQL5. В ней представлен ряд советов, хитростей и примеров, которые помогут определить причину дисквалификации советника и протестировать надежность наших собственных советников простым в применении способом. Цель состоит в том, чтобы обучить читателей, помогая им избежать мошенничества в будущем при покупке советников, а также предотвратить ошибки при разработке собственной стратегии.


От новичка до эксперта: Система автогеометрического анализа
Геометрические паттерны предлагают трейдерам лаконичный способ интерпретации ценового движения. Многие аналитики рисуют линии тренда, прямоугольники и другие фигуры вручную, а затем основывают торговые решения на тех формациях, которые они видят. В настоящей статье мы рассмотрим автоматизированную альтернативу: использование MQL5 для обнаружения и анализа наиболее популярных геометрических паттернов. Мы разберем методологию, обсудим детали реализации и расскажем о том, как автоматическое распознавание паттернов может улучшить понимание рынка трейдером.


Разработка системы репликации (Часть 73): Неожиданный способ оповещений (II)
В этой статье мы рассмотрим, как передавать информацию в режиме реального времени между индикатором и сервисом, а также разберемся, почему могут возникнуть проблемы при изменении таймфрейма и как их решать. В качестве бонуса вы получите доступ к последней версии приложения репликации/моделирования.

Создание самооптимизирующихся советников на MQL5 (Часть 4): Динамическое изменение размера позиции
Успешное применение алгоритмической торговли требует непрерывного междисциплинарного обучения. Однако бесконечный спектр возможностей может потребовать многолетних усилий, не принося ощутимых результатов. Чтобы решить эту проблему, мы предлагаем структуру, которая постепенно усложняется, позволяя трейдерам постепенно совершенствовать свои стратегии, а не тратить неопределенное время на неопределенные результаты.


Событийная архитектура в MQL5: как превратить советник в полноценную торговую систему
Статья посвящена событийной архитектуре в MQL5 и описывает переход от монолитной модели OnTick к распределённой обработке. Разбираются предопределённые и пользовательские события, сервисы и обмен сообщениями между программами, а также типовые архитектурные ошибки. На практическом примере показано, как организовать взаимодействие индикаторов и советника, чтобы снизить нагрузку, повысить читаемость и упростить сопровождение.

Создание самооптимизирующихся советников на MQL5 (Часть 6): Самоадаптирующиеся торговые правила (II)
В статье рассматривается оптимизация уровней и периодов RSI для получения более эффективных торговых сигналов. Будут представлены методы оценки оптимальных значений RSI и автоматизации выбора периода с использованием поиска по сетке и статистических моделей. Наконец, мы реализуем решение на языке MQL5, используя Python для анализа. Наш подход прагматичен, прост и направлен на то, чтобы с легкостью решать потенциально сложные проблемы.


Пользовательский индикатор: Отображение сделок входа, выхода и разворота позиции на неттинговых счетах
В данной статье мы рассмотрим нестандартный способ создания индикатора в MQL5. Вместо того, чтобы фокусироваться на тренде или графическом паттерне, нашей целью будет управление собственными позициями, включая частичные входы и выходы. Мы будем активно использовать динамические матрицы и некоторые торговые функции, связанные с историей сделок и открытыми позициями, чтобы указать на графике, где осуществились данные сделки.


Таблицы в парадигме MVC на MQL5: Интегрируем компонент Model в компонент View
В статье создадим первую версию элемента управления TableControl (TableView). Это будет простая статичная таблица, создаваемая на основе входных данных, определяемых двумя массивами — массивом данных и массивом заголовков столбцов.

Разработка системы репликации - Моделирование рынка (Часть 03): Внесение корректировок (I)
Начнем с прояснения нынешней ситуации, потому что мы начали не самым лучшим образом. Если не сделать этого сейчас, то вскоре мы окажемся в беде.

Разработка инструментария для анализа движения цен (Часть 15): Введение в теорию четвертей (I) — Скрипт Quarters Drawer
Точки поддержки и сопротивления являются критическими уровнями, которые сигнализируют о возможном развороте и продолжении тренда. Хотя определение этих уровней может оказаться непростой задачей, ее решение позволит вам хорошо ориентироваться на рынке. В статье представлен инструмент Quarters Drawer. Он поможет вам определить как основные, так и второстепенные уровни поддержки и сопротивления.


Разработка системы репликации (Часть 40): Начало второй фазы (I)
Сегодня поговорим о новой фазе системы репликации/моделирования. На данном этапе разговор станет поистине интересным, а содержанием довольно насыщенным. Я настоятельно рекомендую вам внимательно прочитать статью и пользоваться приведенными в ней ссылками. Это поможет вам лучше понять содержание.


От новичка до эксперта: Разработка стратегии торговли по зонам ликвидности
Торговля в зонах ликвидности обычно ведется путем ожидания возврата цены и повторного тестирования интересующей зоны, часто путем размещения отложенных ордеров в этих областях. В этой статье мы используем MQL5, чтобы воплотить эту концепцию в жизнь, демонстрируя, как такие зоны могут быть определены программно и как можно систематически применять управление рисками. Присоединяйтесь к обсуждению, поскольку мы исследуем как логику торговли на основе ликвидности, так и ее практическую реализацию.