Статьи с примерами программирования на языке MQL5

Самые разнообразные статьи с примерами по созданию индикаторов и торговых роботов для платформы MetaTrader на языке MQL5 ждут вас. К каждой статье приложены исходные коды, которые вы можете открыть в редакторе MetaEditor и запустить самостоятельно.
Эти статьи будут полезны как новичкам в автоматическом трейдинге, так и подготовленным трейдерам с опытом программирования и торговли. Здесь вы найдете не только примеры, но и новые идеи.
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь

Визуальная оценка и корректировка торговли в MetaTrader 5
В тестере стратегий можно не только оптимизировать параметры торгового робота. Мы покажем, как оценить постфактум проторгованную историю своего счёта и внести корректировки в торговлю в тестере, изменяя размеры стоп-приказов открываемых позиций.


Разработка системы репликации (Часть 50): Все усложняется (II)
Мы решим проблему ID графиков, но в то же время начнем обеспечивать пользователю возможность использования личного шаблона, ориентированного на анализ того актива, который он хочет изучить и смоделировать. Представленные здесь материалы носят исключительно дидактический характер, ни в коем случае нельзя рассматривать их как приложение с никакой иной целью, кроме изучения и освоения представленных концепций.


Универсальная формула оптимизации (GOF) при реализации режима Custom Max с ограничениями
В статье представлен способ реализации задач оптимизации с несколькими целями и ограничениями при выборе режима Custom Max в настройках терминала MetaTrader 5. Например, задача оптимизации может быть следующей: максимизировать фактор прибыли, чистую прибыль и фактор восстановления таким образом, чтобы просадка была менее 10%, количество последовательных убытков было менее 5, а количество сделок в неделю было более 5.


Разработка системы репликации (Часть 38): Прокладываем путь (II)
Многие люди, которые считают себя программистами на MQL5, не обладают базовыми знаниями, которые мы изложим в этой статье. Многие считают MQL5 ограниченным инструментом, однако всё дело в недостатке знаний. Так что если вы чего-то не знаете, не стыдитесь этого. Лучше пусть вам будет стыдно за то, что вы не спросили. Простое принуждение MetaTrader 5 к запрету дублирования индикатора никоим образом не обеспечивает двустороннюю связь между индикатором и советником. Мы еще очень далеки от этого, но тот факт, что индикатор не дублируется на графике, дает нам некоторое утешение.


Алгоритм атомарного орбитального поиска — Atomic Orbital Search (AOS)
В статье рассматривается алгоритм AOS (Atomic Orbital Search), который использует концепции атомной орбитальной модели для моделирования поиска решений. Алгоритм основывается на вероятностных распределениях и динамике взаимодействий в атоме. В статье подробно обсуждаются математические аспекты AOS, включая обновление положений кандидатов решений и механизмы поглощения и выброса энергии. AOS открывает новые горизонты для применения квантовых принципов в вычислительных задачах, предлагая инновационный подход к оптимизации.

Альтернативные показатели риска и доходности в MQL5
В этой статье мы представим реализацию нескольких показателей доходности и риска, рассматриваемых как альтернативы коэффициенту Шарпа, и исследуем гипотетические кривые капитала для анализа их характеристик.

Переосмысливаем классические стратегии (Часть II): Пробои индикатора Bollinger Bands
В статье рассматривается торговая стратегия, объединяющая линейный дискриминантный анализ (Linear Discriminant Analysis, LDA) с полосами Боллинджера с использованием прогнозов категориальных зон для стратегических сигналов входа в рынок.


Применение L1-фильтрации тренда в MetaTrader 5
В статье рассматривается практическое применение L1-фильтрации тренда в MetaTrader 5, включая математические основы метода и его использование в языке MQL5. L1-фильтр позволяет выделять кусочно-линейные тренды, сохраняя ключевую структуру рынка и эффективно подавляя ценовой шум. Исследуются свойства масштабирования параметров, особенности оценки тренда и способы интеграции метода в алгоритмические торговые стратегии. Экспериментальные результаты показывают, как L1-фильтрация тренда улучшает стабильность сигналов, тайминг сделок и общую устойчивость торговых систем.


Анализ нескольких символов с помощью Python и MQL5 (Часть 3): Треугольные курсы валют
Трейдеры часто сталкиваются с просадками из-за ложных сигналов, а ожидание подтверждения может привести к упущенным возможностям. В этой статье представлена треугольная торговая стратегия, использующая цену серебра в долларах (XAGUSD) и евро (XAGEUR), а также обменный курс EURUSD для фильтрации шума. Используя межрыночные связи, трейдеры могут выявлять скрытые настроения и совершенствовать свои позиции в реальном времени.


Теория категорий в MQL5 (Часть 10): Моноидные группы
Статья продолжает серию о реализации теории категорий в MQL5. Здесь мы рассматриваем группы моноидов как средство, нормализующее множества моноидов и делающее их более сопоставимыми в более широком диапазоне множеств моноидов и типов данных.


Разработка инструментария для анализа движения цен (Часть 1): Проектор графиков
Настоящий проект направлен на использование алгоритма MQL5 для разработки комплексного набора инструментов анализа для MetaTrader 5. Эти инструменты — от скриптов и индикаторов до моделей искусственного интеллекта и советников — позволят автоматизировать процесс анализа рынка. Иногда такая разработка позволяет создавать инструменты, способные выполнять углубленный анализ без участия человека и прогнозировать результаты на соответствующих платформах. Ни одна возможность не будет упущена. Присоединяйтесь ко мне в рамках исследования процесса создания надежного набора пользовательских инструментов для анализа рынка. Начнем с разработки простой программы на MQL5, которую я назвал Chart Projector (Проектор графиков).


Теория категорий в MQL5 (Часть 11): Графы
Статья продолжает серию о реализации теории категорий в MQL5. Здесь мы рассмотрим, как теория графов может быть интегрирована с моноидами и другими структурами данных при разработке стратегии закрытия торговой системы.


Создание самооптимизирующихся советников на MQL5 (Часть 2): Стратегия скальпинга на USDJPY
Я поставил перед собой задачу построить торговую стратегию вокруг пары USDJPY. Мы будем использовать свечные модели, которые формируются на дневном таймфрейме, поскольку они потенциально имеют большую силу. Наша первоначальная стратегия оказалась прибыльной, что побудило нас продолжить ее совершенствование и добавить дополнительные уровни безопасности для защиты полученного капитала.

Самооптимизирующийся советник на языках MQL5 и Python (Часть V): Глубокие марковские модели
Мы применим простую цепь Маркова к индикатору RSI, чтобы наблюдать за поведением цены после того, как индикатор проходит через ключевые уровни. Мы пришли к выводу, что самые сильные сигналы на покупку и продажу по паре NZDJPY генерируются, когда RSI находится в диапазоне 11–20 и 71–80 соответственно. Мы покажем, как можно манипулировать данными, чтобы создавать оптимальные торговые стратегии, основанные непосредственно на имеющихся данных. Кроме того, мы продемонстрируем, как обучить глубокую нейронную сеть оптимальному использованию матрицы перехода.


Индикатор CandleCode: Формализация свечных моделей в MQL5
В статье показана практическая реализация CandleCode для MetaTrader 5: расчет кодов свечей по методу Лиховидова с адаптацией порогов к волатильности (Bollinger Bands) и гистограммное отображение. Дополнительно представлен советник, который строит базу исторических паттернов по ZigZag, сравнивает их с текущим "слепком" через ATR и выдает статистику совпадений на панели.

Перестановка ценовых баров в MQL5
В этой статье мы представляем алгоритм перестановки ценовых баров и подробно рассказываем, как тесты на перестановку (permutation tests) можно использовать для выявления случаев, когда эффективность стратегии была сфабрикована с целью обмануть потенциальных покупателей советников.


Аналитическая торговля на основе профиля объема (AVPT): Архитектура ликвидности, рыночная память и алгоритмическое исполнение
Аналитическая торговля на основе профиля объема (AVPT): (Analytical Volume Profile Trading, AVPT) показывает, как архитектура ликвидности и рыночная память формируют поведение цены, что позволяет получить более глубокое понимание институционального позиционирования и структуры, определяемой объемом торгов. Графически отображая точки максимального объёма (POC), уровни высокого объёма (HVN), уровни низкого объёма (LVN) и зоны стоимости, трейдеры могут с высокой точностью определять зоны принятия, отклонения и дисбаланса.


Переосмысливаем классические стратегии (Часть 13): Минимизация задержки при пересечении скользящих средних
Пересечения скользящих средних широко известны трейдерам, и тем не менее суть стратегии мало изменилась с момента ее создания. В этой статье мы представим небольшую корректировку первоначальной стратегии, направленную на минимизацию задержки. Все поклонники оригинальной стратегии могут рассмотреть возможность ее пересмотра в соответствии с рассмотренными здесь идеями. Используя две скользящие средние с одинаковым периодом, мы значительно сокращаем задержку торговой стратегии, не нарушая при этом ее основополагающих принципов.


Торгуем опционы без опционов (Часть 2): Использование в реальной торговле
В статье рассматриваются простые опционные стратегии и их реализация на MQL5. Пишем базовый эксперт, который будет модернизироваться и усложняться.


Изучение MQL5 — от новичка до профи (Часть VII): Принципы отладки приложений MQL
Исправление ошибок — неотъемлемая часть цикла программирования. В этой статье рассмотрены типовые приемы исправления ошибок (отладки) любого приложения, работающего в среде MetaTrader 5.

Алгоритм Большого взрыва и Большого сжатия — BBBC (Big Bang - Big Crunch)
В статье представлен метод Big Bang - Big Crunch, который имеет две ключевые фазы: циклическое создание случайных точек и их сжатие к оптимальному решению. Этот подход сочетает исследование и уточнение, позволяя постепенно находить лучшие решения и открывая новые возможности в области оптимизации.


DoEasy. Элементы управления (Часть 28): Стили полосы в элементе управления "ProgressBar"
В статье будут разработаны стили отображения и текст описания полосы прогресса элемента управления ProgressBar

Как разработать агент обучения с подкреплением на MQL5 с интеграцией RestAPI (Часть 4): Организация функций в классах в MQL5
В данной статье рассматривается переход от процедурного написания кода к объектно-ориентированному программированию (ООП) в MQL5 с упором на интеграцию с REST API. Сегодня мы обсуждаем организацию функций HTTP-запросов (GET и POST) в классы и подчеркнем такие преимущества, как инкапсуляция, модульность и простота обслуживания. Подробно рассмотрим рефакторинг кода и покажем замену изолированных функций методами класса. Статья содержит практические примеры и тесты.

Совместное использование PSAR, Хейкин-Аши и глубокого обучения для трейдинга
В настоящем проекте исследуется сочетание глубокого обучения и технического анализа для тестирования торговых стратегий на рынке Форекс. Для быстрого экспериментирования используется скрипт на Python, использующий модель ONNX наряду с традиционными индикаторами, такими как PSAR, SMA и RSI, для прогнозирования движения пары EUR/USD. Затем скрипт MetaTrader 5 переносит эту стратегию в реальную среду, используя исторические данные и технический анализ для принятия обоснованных торговых решений. Результаты тестирования на исторических данных свидетельствуют об осторожном, но последовательном подходе, направленном на управление рисками и устойчивый рост, а не на агрессивную погоню за прибылью.

Факторизация матриц: основы
Поскольку цель здесь дидактическая, мы будем действовать максимально просто. То есть мы будем реализовывать только то, что нам необходимо: умножение матриц. Вы сегодня увидите, что этого достаточно для симуляции умножения матрицы на скаляр. Самая существенная трудность, с которой многие сталкиваются при реализации кода с использованием матричной факторизации, заключается в следующем: в отличие от скалярной факторизации, где почти во всех случаях порядок факторов не меняет результат, при использовании матриц это не так.


Разработка системы репликации (Часть 37): Прокладываем путь (I)
В этой статье мы начнем делать то, что хотелось сделать гораздо раньше. Однако из-за отсутствия "твердой почвы" я не чувствовал себя уверенно, чтобы представить вопрос публично. Теперь у меня есть основа для того, чтобы делать то, что мы начнем сейчас. Неплохо бы максимально сосредоточиться на понимании содержания этой статьи, и я говорю это не для того, чтобы вы просто это прочитали. Я хочу подчеркнуть, что если вы не поймете данную статью, то можете полностью отказаться от надежды понять содержание следующих статей.


Переходим на MQL5 Algo Forge (Часть 3): Использование чужих репозиториев в собственном проекте
Рассмотрим, как можно уже сейчас подключить чужой код из любого репозитория в хранилище MQL5 Algo Forge к своему проекту. В этой статье мы наконец обратимся к этой многообещающей, но и более сложной задаче: как на практике подключить и использовать в своём проекте библиотеки из чужих репозиториев хранилища MQL5 Algo Forge.


Как опередить любой рынок (Часть V): Альтернативные данные FRED EURUSD
В статье использованы альтернативные ежедневные данные Федерального резервного банка Сент-Луиса по обобщенному индексу доллара США и набор других макроэкономических показателей для прогнозирования будущего обменного курса EURUSD. К сожалению, хотя данные, по-видимому, имеют почти идеальную корреляцию, нам не удалось получить никаких существенных преимуществ в точности нашей модели, что, наводит нас на мысль, что инвесторам, возможно, лучше использовать обычные рыночные котировки.

Разработка инструментария для анализа Price Action (Часть 26): Инструмент для работы с несколькими паттернами – пин-баром, паттернами поглощения и дивергенцией RSI
В соответствии с нашей целью – разрабатывать практические инструменты для анализа Price Action – в этой статье рассматривается создание советника, который выявляет пин-бары и паттерны поглощения и использует дивергенцию RSI для подтверждения перед формированием торговых сигналов.


Разработка системы репликации (Часть 32): Система ордеров (I)
Из всего, что было разработано до настоящего момента, данная система, как вы наверняка заметите и со временем согласитесь, - является самым сложным. Сейчас нам нужно сделать нечто очень простое: заставить нашу систему имитировать работу торгового сервера на практике. Эта необходимость точно реализовывать способ моделирования действий торгового сервера кажется простым делом. По крайней мере, на словах. Но нам нужно сделать это так, чтобы для пользователя системы репликации/моделирования всё происходило как можно более незаметно или прозрачно.

Теория категорий в MQL5 (Часть 4): Интервалы, эксперименты и композиции
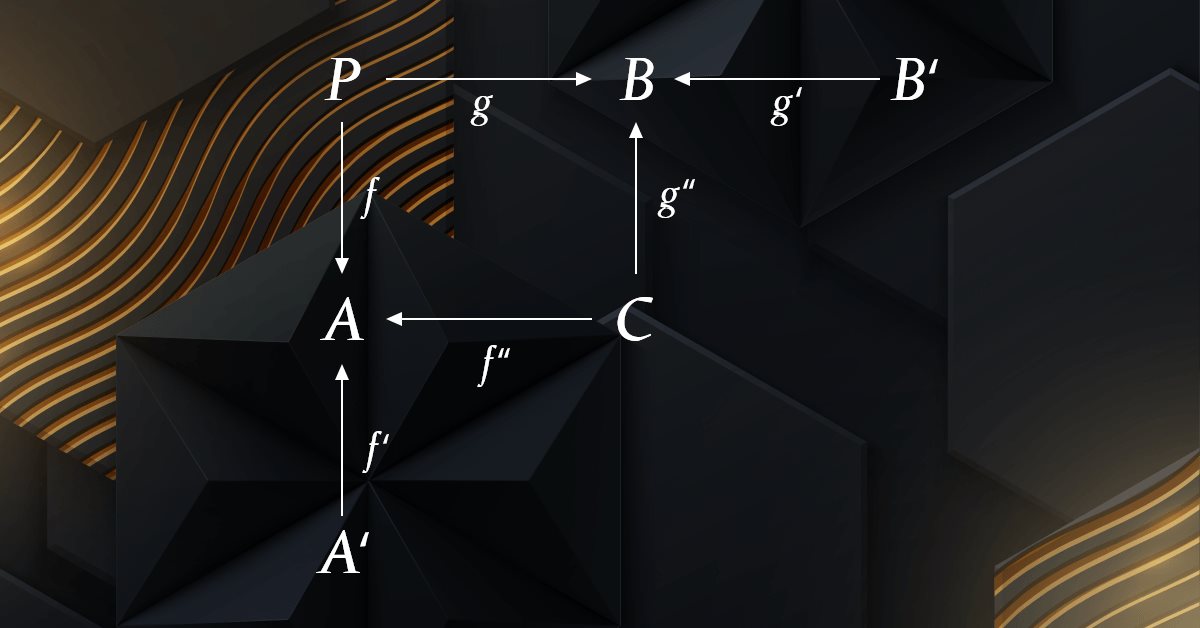
Теория категорий представляет собой разнообразный и расширяющийся раздел математики, который пока относительно не освещен в MQL5-сообществе. Эта серия статей призвана описать некоторые из ее концепций для создания открытой библиотеки и дальнейшему использованию этого замечательного раздела в создании торговых стратегий.

Функции активации нейронов при обучении: ключ к быстрой сходимости?
В данной работе представлено исследование взаимодействия различных функций активации с алгоритмами оптимизации в контексте обучения нейронных сетей. Особое внимание уделяется сравнению классического ADAM и его популяционной версии при работе с широким спектром функций активации, включая осциллирующие функции ACON и Snake. Используя минималистичную архитектуру MLP (1-1-1) и единичный обучающий пример, производится изоляция влияния функций активации на процесс оптимизации от других факторов. Предложен подход к контролю весов сети через границы функций активации и механизма отражения весов, что позволяет избежать проблем с насыщением и застоем в обучении.


Торговый инструментарий MQL5 (Часть 3): Разработка EX5-библиотеки для управления отложенными ордерами
Вы узнаете, как разработать и внедрить комплексную библиотеку отложенных EX5-ордеров в ваш код или MQL5-проекты. Мы рассмотрим, как импортировать и реализовать такую библиотеку в составе торговой панели или графического пользовательского интерфейса (GUI). Панель ордеров советника позволит пользователям открывать, отслеживать и удалять отложенные ордера по магическому числу непосредственно из графического интерфейса в окне графика.

Управление рисками (Часть 2): Реализация расчета лотов в графическом интерфейсе
В этой статье мы рассмотрим, как улучшить и более эффективно применять концепции, изложенные в предыдущей статье, используя мощные библиотеки графических элементов управления MQL5. Я шаг за шагом проведу вас через процесс создания полностью функционального графического интерфейса, объясняя стоящий за ним план проектирования, а также назначение и принцип работы каждого используемого метода. Кроме того, в конце статьи мы протестируем созданную нами панель, чтобы убедиться в ее корректной работе и соответствии заявленным целям.


Алгоритм анархической социальной оптимизации — Anarchic Society Optimization (ASO)
В очередной статье мы познакомимся с алгоритмом Anarchic Society Optimization (ASO) и обсудим, как алгоритм, основанный на иррациональном и авантюрном поведении участников анархического общества - аномальной системы социального взаимодействия, свободной от централизованной власти и различного рода иерархий способен исследовать пространство решений и избегать ловушек локального оптимума. В статье будет представлена унифицированная структура ASO, применимая как к непрерывным, так и к дискретным задачам.


Торгуем опционы без опционов (Часть 4): Более сложные опционные стратегии
В этой статье мы рассмотрим, как можно снизить риски (и возможно ли это сделать) для опционных стратегий, где изначально риск не ограничен. Это относится к стратегиям, основанным на продаже опционов, то есть к флэтовым. Также рассмотрим варианты фиксации прибыли для опционных стратегий, основанных на покупке опционов, то есть трендовых. Как всегда, добавим в наш эксперт новые полезные функции и улучшим старые.

Компоненты View и Controller для таблиц в парадигме MVC на MQL5: Простые элементы управления
В статье рассмотрены простые элементы управления как составляющие части более сложных графических элементов компонента View в рамках реализации таблиц в парадигме MVC (Model-View-Controller). Реализован базовый функционал компонента Controller для интерактивного взаимодействия элементов с пользователем и друг с другом. Это вторая статья, посвященная компоненту View, и четвёртая в серии статей о создании таблиц для клиентского терминала MetaTrader 5.


Бимодальный Market Profile с дельтой и памятью в MQL5
Классический Market Profile сорокалетней давности до сих пор тиражируется в десятках индикаторов, которые отличаются только цветом баров. В статье я разбираю три концептуальные слепые зоны оригинальной теории — монолитную Value Area при бимодальных распределениях, слепоту TPO к агрессору и отсутствие памяти между сессиями — и строю индикатор, который закрывает каждую из них: детекция бимодальности с dead zone, ордер-флоу через CopyTicksRange с absorption detection, композитная память рынка с Naked POC и HVN/LVN. Полный исходный код прилагается.


Компоненты View и Controller для таблиц в парадигме MVC на MQL5: Контейнеры
В статье рассмотрим создание элемента управления "Контейнер" с возможностью прокрутки его содержимого. В процессе будут доработаны уже готовые классы элементов управления графической библиотеки.


Построение модели для ограничения диапазона сигналов по тренду (Часть 9): Советник с несколькими стратегиями (III)
Добро пожаловать в третью часть серии статьей о трендах! Сегодня мы углубимся в использование дивергенции как стратегии определения оптимальных точек входа в рамках преобладающего дневного тренда. Мы также представим специальный механизм фиксации прибыли, аналогичный скользящему стоп-лоссу, но с уникальными усовершенствованиями. Кроме того, мы обновим советник Trend Constraint до более продвинутой версии, включив в него новое условие исполнения сделки в дополнение к существующим. Также мы продолжим изучать практическое применение MQL5 в разработке алгоритмов.