Artigos sobre aprendizado de máquina na negociação

Criação de robôs de negociação baseados em IA: integração nativa com Python, matrizes e vetores, bibliotecas matemáticas e estatísticas e muito mais.
Descubra como usar o aprendizado de máquina no trading. Neurônios, perceptrons, redes convolutivas e recorrentes, modelos preditivos - comece com o básico e aprenda a desenvolver sua própria IA. Você aprenderá como treinar e aplicar redes neurais à negociação algorítmica nos mercados financeiros.
Novo artigo

Você está perdendo oportunidades de negociação:
- Aplicativos de negociação gratuitos
- 8 000+ sinais para cópia
- Notícias econômicas para análise dos mercados financeiros
Registro
Login
Você concorda com a política do site e com os termos de uso
Se você não tem uma conta, por favor registre-se


Redes neurais em trading: decomposição em vez de escalonamento: construção dos módulos
Neste artigo, continuamos nossa apresentação prática da SSCNN, uma solução arquitetural de nova geração capaz de trabalhar com séries temporais fragmentadas. Em vez de escalonamento cego, adotamos modularidade inteligente, atenção aos detalhes e normalização seletiva. Passo a passo, criamos blocos computacionais no ambiente MQL5 e estabelecemos a base para uma análise preditiva confiável.

Ciência de Dados e ML (Parte 35): NumPy em MQL5 – A Arte de Desenvolver Algoritmos Complexos com Menos Código
A biblioteca NumPy está impulsionando praticamente todos os algoritmos de aprendizado de máquina (machine learning) em sua essência na linguagem de programação Python, neste artigo vamos implementar um módulo semelhante que possui uma coleção de todo o código complexo para nos auxiliar na construção de modelos e algoritmos sofisticados de qualquer tipo.
Redes neurais em trading: decomposição em vez de escalonamento: construção dos módulos
Neste artigo, continuamos nossa apresentação prática da SSCNN, uma solução arquitetural de nova geração capaz de trabalhar com séries temporais fragmentadas. Em vez de escalonamento cego, adotamos modularidade inteligente, atenção aos detalhes e normalização seletiva. Passo a passo, criamos blocos computacionais no ambiente MQL5 e estabelecemos a base para uma análise preditiva confiável.


Redes neurais em trading: sinais de negociação robustos em qualquer regime de mercado (módulos de atenção)
Neste artigo, damos continuidade à implementação das abordagens do framework ST-Expert, concentrando-nos nos aspectos práticos de sua aplicação com os recursos do MQL5. Anteriormente, analisamos os fundamentos teóricos e os principais componentes do modelo. Agora, passamos a trabalhar diretamente com os algoritmos de atenção em grafos e de distribuição local e global da atenção. O principal objetivo desta etapa é mostrar como as ideias conceituais do ST-Expert se transformam em soluções funcionais para a análise e a previsão de séries financeiras.


Explorando Técnicas Avançadas de Aprendizado de Máquina na Estratégia de Rompimento da Caixa de Darvas
A estratégia de rompimento da Caixa de Darvas, criada por Nicolas Darvas, é uma abordagem de negociação técnica que identifica potenciais sinais de compra quando o preço de uma ação sobe acima de um intervalo definido de "caixa", sugerindo forte momentum de alta. Neste artigo, aplicaremos esse conceito de estratégia como exemplo para explorar três técnicas avançadas de aprendizado de máquina. Estas incluem usar um modelo de aprendizado de máquina para gerar sinais em vez de filtrar negociações, empregar sinais contínuos em vez de discretos, e utilizar modelos treinados em diferentes períodos gráficos para confirmar negociações.

MQL5 Wizard: Técnicas que Você Deve Conhecer (Parte 57): Aprendizado Supervisionado com Média Móvel e Oscilador Estocástico
A Média Móvel e o Oscilador Estocástico são indicadores muito comuns que alguns traders podem não usar com frequência devido devido à sua natureza defasada. Em uma “minissérie” de 3 partes que considera as 3 principais formas de aprendizado de máquina, buscamos verificar se esse viés contra esses indicadores é justificado ou se eles podem estar mantendo alguma vantagem. Realizamos nossa análise em Expert Advisors montados pelo wizard.


Rede neural na prática: Lendo PNG do MNIST
Aqui veremos como implementar um algorítimo simples de leitura de imagens no formato PNG. Conseguir efetuar a leitura do conteúdo destas imagens será importante para podermos avançar no desenvolvimento de uma topologia de rede perceptron. Isto por conta de que começaremos a fazer uso do banco de dados MNIST no treinamento da rede que será implementada.


Redes neurais em trading: Segmentação periódica adaptativa (Criação de tokens)
Propomos que você embarque em uma jornada fascinante pelo mundo da análise adaptativa de séries temporais financeiras e descubra como transformar uma complexa análise espectral e uma convolução flexível em sinais reais de trading. Você verá como o LightGTS escuta o ritmo do mercado, ajustando-se às suas mudanças por meio de um passo de janela variável, e como a aceleração com OpenCL permite transformar cálculos no caminho mais curto para decisões lucrativas.


Previsão da distribuição condicional com uma MLP
Neste artigo, analisaremos um modelo de regressão baseado em MLP que prevê não apenas a esperança matemática condicional, mas também a variância condicional. Em outras palavras, treinaremos nossa rede para prever toda a distribuição dos preços futuros com base em um vetor de atributos de entrada. Para isso, porém, precisaremos implementar nossa própria função de perda.


Sistema de autoaprendizado por reforço para trading algorítmico em MQL5
Neste artigo, desenvolvemos um sistema multiagente de aprendizado de máquina para trading algorítmico no MetaTrader 5 com base em aprendizado por reforço. O sistema possui uma arquitetura de três níveis: os neurônios de memória armazenam a experiência, os agentes tomam decisões de forma independente e a inteligência coletiva combina essas decisões por meio de votação ponderada. O sistema se aperfeiçoa continuamente por meio de Q-learning, pruning de neurônios ineficientes e redução evolutiva do nível de exploração.


Superando as limitações do aprendizado de máquina (Parte 1): carência de métricas compatíveis
Neste artigo, mostramos que parte dos problemas que enfrentamos está enraizada em seguir cegamente as "melhores práticas". Ao apresentar ao leitor evidências simples, baseadas no mercado real, explicaremos por que devemos evitar esse comportamento e, em vez disso, adotar boas práticas baseadas em domínios específicos, caso nossa comunidade queira ter alguma chance de recuperar o potencial oculto da IA.


Redes neurais em trading: modelo de difusão adaptativa em grafos (módulo de atenção)
Neste artigo, examinaremos em detalhes a implementação prática dos componentes-chave do framework SAGDFN. Mostraremos como são estruturadas a atenção esparsa e a seleção de vizinhos significativos para a previsão de séries temporais. As abordagens apresentadas demonstram um equilíbrio entre a precisão das previsões e a eficiência computacional.


Redes neurais em trading: Desvendando os componentes estruturais (Encoder)
Propomos dar continuação à implementação do framework SCNN, que combina flexibilidade e interpretabilidade, permitindo isolar com precisão os componentes estruturais da série temporal. O artigo detalha os mecanismos de normalização adaptativa e de atenção, o que confere ao modelo maior robustez diante de condições de mercado em constante mudança.


Redes neurais em trading: Modelo de consultas temporais (Final)
Apresentamos a etapa final de implementação e teste do framework TQNet, na qual a teoria se encontra com a prática real de trading. Percorreremos o caminho do treinamento histórico até o teste de estresse em dados recentes de mercado, avaliando a robustez e a precisão do modelo. Os resultados finais não são apenas números frios, mas também uma demonstração clara do valor prático da abordagem proposta.


Equação simbólica para prever o preço com SymPy
O artigo apresenta uma abordagem interessante para o trading algorítmico, baseada em equações matemáticas simbólicas, em vez das tradicionais "caixas-pretas" do machine learning. O autor mostra como transformar redes neurais pouco transparentes em fórmulas matemáticas legíveis usando a biblioteca SymPy e regressão polinomial, o que permite compreender por completo a lógica por trás das decisões de trading. A abordagem combina o poder computacional do ML com a transparência dos métodos clássicos, permitindo que o trader analise, ajuste e adapte os modelos em tempo real.


Redes neurais em trading: uma visão unificada do espaço e do tempo (final)
O framework Extralonger demonstra uma capacidade única de integrar fatores espaciais e temporais em um único modelo, favorecendo previsões de alta precisão. Sua arquitetura permite adaptar-se a diferentes horizontes de previsão e instrumentos financeiros, mantendo a transparência e a capacidade de controle do sistema.


Rede neural na prática: Retro propagação manual
Neste artigo, começaremos a ter uma base de como a retro propagação funciona. Entender esta base, é necessária para se conseguir compreender, como diversos perceptrons conseguem ajustar seus parâmetros individualmente, mesmo quando temos uma quantidade arbitrária deles presentes em uma rede. O objetivo aqui, não será implementar a retro propagação, mas criar um mecanismo simples para que você consiga entender como ela funciona.

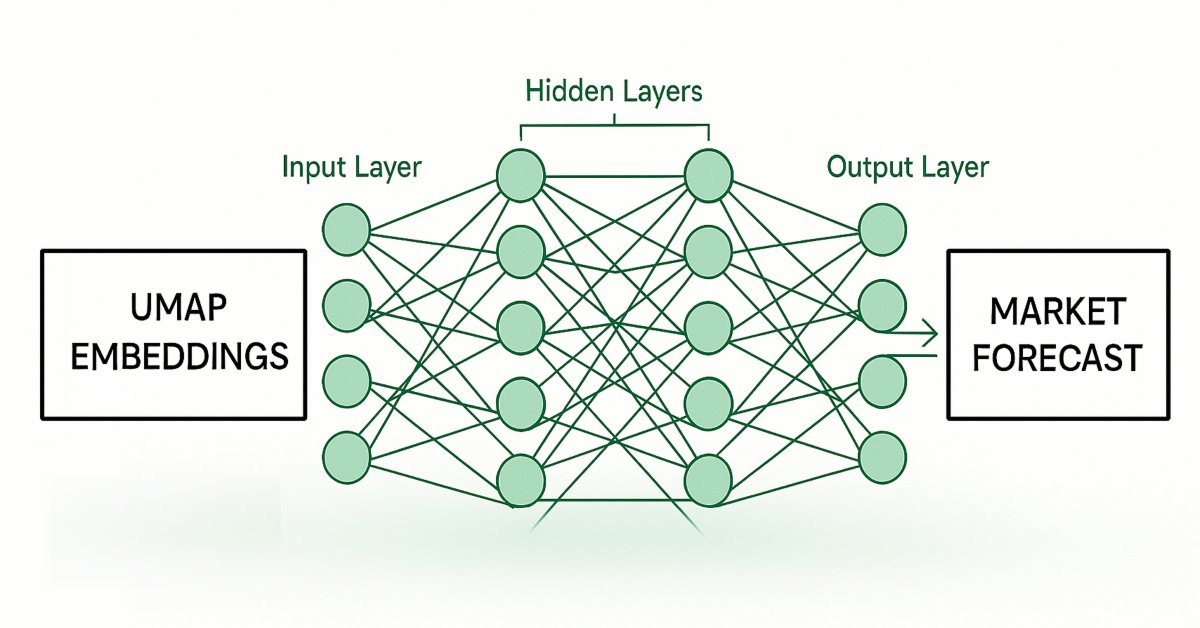
Engenharia de Atributos com Python e MQL5 (Parte IV): Reconhecimento de Padrões de Candlestick com Regressão UMAP
Técnicas de redução de dimensionalidade são amplamente utilizadas para melhorar o desempenho de modelos de machine learning. Vamos discutir uma técnica relativamente nova conhecida como Uniform Manifold Approximation and Projection (UMAP). Essa nova técnica oi desenvolvida explicitamente para superar as limitações de métodos tradicionais que criam artefatos e distorções nos dados. UMAP é uma poderosa técnica de redução de dimensionalidade e nos ajuda a agrupar candlesticks semelhantes de uma maneira nova e eficaz, reduzindo nossas taxas de erro em dados out-of-sample e melhorando nosso desempenho de trading.
Redes neurais em trading: Modelo de consultas temporais (Final)
Apresentamos a etapa final de implementação e teste do framework TQNet, na qual a teoria se encontra com a prática real de trading. Percorreremos o caminho do treinamento histórico até o teste de estresse em dados recentes de mercado, avaliando a robustez e a precisão do modelo. Os resultados finais não são apenas números frios, mas também uma demonstração clara do valor prático da abordagem proposta.


Redes neurais em trading: Desvendando os componentes estruturais da série (SCNN)
Vamos conhecer o framework inovador SCNN, que leva a análise de séries temporais a um novo nível ao separar claramente os dados em componentes de longo prazo, sazonais, de curto prazo e residuais. Essa abordagem aumenta significativamente a precisão da previsão, permitindo que o modelo se adapte a uma dinâmica de mercado complexa e em constante mudança.

Técnicas de reamostragem para avaliação de previsão e classificação em MQL5
Neste artigo, exploraremos e implementaremos métodos para avaliar a qualidade de modelos que utilizam um único conjunto de dados tanto para treinamento quanto para validação.


Otimização por Comunidade de Cientistas - Community of Scientist Optimization (CoSO): Prática
Continuação do tema de otimização por comunidade científica. O CoSO não deve ser tratado como uma solução pronta, mas como uma plataforma de pesquisa promissora. Com o refinamento adequado, o CoSO pode encontrar seu nicho em tarefas em que a adaptabilidade e a robustez a mudanças sejam importantes, e quando o tempo de processamento não for crítico.
Redes neurais em trading: Desvendando os componentes estruturais da série (SCNN)
Vamos conhecer o framework inovador SCNN, que leva a análise de séries temporais a um novo nível ao separar claramente os dados em componentes de longo prazo, sazonais, de curto prazo e residuais. Essa abordagem aumenta significativamente a precisão da previsão, permitindo que o modelo se adapte a uma dinâmica de mercado complexa e em constante mudança.

Machine Learning e Data Science (Parte 41): YOLOv8v para detectar padrões nos mercados Forex e de ações
A identificação de padrões gráficos nos mercados financeiros é uma tarefa complexa, pois exige a análise dos dados exibidos no gráfico, algo difícil de realizar em MQL5 devido às limitações relacionadas ao processamento de imagens. Neste artigo, veremos um modelo bastante interessante em Python que permite detectar padrões no gráfico com o mínimo de esforço.


Algoritmo de sistema artificial de circulação coronariana (Artificial Coronary Circulation System, ACCS)
Algoritmo meta-heurístico que simula o crescimento das artérias coronárias do coração humano para resolver problemas de otimização. Utiliza os princípios da angiogênese (crescimento de novos vasos), da bifurcação (ramificação) e da poda de ramos fracos para buscar soluções ótimas em um espaço multidimensional. Os testes de sua eficiência em uma ampla variedade de problemas produziram resultados inesperados.


Redes neurais no trading: Integração da teoria do caos à previsão de séries temporais (Conclusão)
Continuamos integrando aos modelos de trading os métodos propostos pelos autores do framework Attraos. Vale lembrar que esse framework utiliza conceitos da teoria do caos para resolver tarefas de previsão de séries temporais, interpretando-as como projeções de sistemas dinâmicos caóticos multidimensionais.


Técnicas do MQL5 Wizard que você deve conhecer (Parte 58): Aprendizado por Reforço (DDPG) com Padrões de Média Móvel e Oscilador Estocástico
A Média Móvel e o Oscilador Estocástico são indicadores muito comuns cujos padrões coletivos exploramos no artigo anterior, por meio de uma rede de aprendizado supervisionado, para verificar quais “padrões permaneceriam consistentes”. Levamos nossas análises daquele artigo um passo adiante ao considerar os efeitos que o aprendizado por reforço, quando utilizado com essa rede treinada, teria sobre o desempenho. Os leitores devem observar que nossos testes foram realizados em uma janela de tempo muito limitada. Ainda assim, continuamos a aproveitar os requisitos mínimos de codificação proporcionados pelo MQL5 Wizard para demonstrar isso.


Redes neurais em trading: Treinamento de modelos spiking profundos (Integração de spikes)
O artigo apresenta uma implementação prática, em MQL5, dos principais componentes do framework SEW-ResNet. O uso de arrays dinâmicos e mecanismos spiking permite construir a arquitetura do modelo de forma flexível e processar séries temporais financeiras com eficiência. As soluções propostas mostram como o SEW-ResNet pode otimizar os cálculos e melhorar a extração de atributos relevantes.


Redes neurais em trading: decomposição em vez de aumento de escala (SSCNN)
Neste artigo, iniciamos o estudo do framework SSCNN, uma solução arquitetural moderna para análise de séries temporais que combina precisão, estrutura bem definida e alta eficiência computacional. Examinaremos seus aspectos teóricos de forma sequencial, destacaremos as principais diferenças em relação a seus predecessores e iniciaremos a implementação prática dos componentes básicos no ambiente MQL5.

Técnicas do MQL5 Wizard que você deve saber (Parte 59): Aprendizado por Reforço (DDPG) com Padrões da Média Móvel e do Oscilador Estocástico
Continuamos nosso último artigo sobre DDPG com indicadores de Média Móvel e Estocástico, examinando outras classes-chave de Aprendizado por Reforço cruciais para a implementação do DDPG. Embora estejamos codificando principalmente em Python, será exportado para o formato ONNX para o MQL5, onde a integraremos como um recurso em um Expert Advisor montado pelo Wizard.


Algoritmo do Bisão: Bison Algorithm (BIA)
O novo método de otimização Bison Algorithm (BIA) combina duas estratégias inspiradas no comportamento dos bisões para resolver problemas contínuos com uma única função objetivo. O BIA se baseia em dois princípios fundamentais observados no comportamento dos bisões: a capacidade de deslocamento dinâmico e a estratégia defensiva.

Machine Learning e Data Science (Parte 39): Testando a combinação de notícias com IA
As notícias exercem uma influência significativa sobre os mercados financeiros, principalmente quando se trata de divulgações importantes, como os dados de emprego no setor não agrícola (Non-Farm Payrolls, NFP). Já vimos várias vezes como uma única manchete pode provocar oscilações bruscas nos preços. Neste artigo, analisaremos em detalhes a combinação entre notícias e os recursos da inteligência artificial.

Técnicas do Assistente MQL5 que você deve conhecer (Parte 62): Utilizando padrões de ADX e CCI com aprendizado por reforço via TRPO
Os osciladores ADX e CCI são indicadores de acompanhamento de tendência e momentum que podem ser combinados no desenvolvimento de um Expert Advisor. Damos continuidade ao ponto em que paramos no último artigo, analisando como o treinamento durante o uso e a atualização do modelo desenvolvido podem ser realizados por meio do aprendizado por reforço. Utilizaremos um algoritmo que ainda não abordamos nesta série, conhecido como Trust Region Policy Optimization (TRPO). E, como sempre, a montagem de Expert Advisors por meio do Assistente MQL5 nos permite preparar nossos modelos para testes de forma muito mais rápida, além de possibilitar sua distribuição e avaliação com diferentes tipos de sinais.
Algoritmo do Bisão: Bison Algorithm (BIA)
O novo método de otimização Bison Algorithm (BIA) combina duas estratégias inspiradas no comportamento dos bisões para resolver problemas contínuos com uma única função objetivo. O BIA se baseia em dois princípios fundamentais observados no comportamento dos bisões: a capacidade de deslocamento dinâmico e a estratégia defensiva.


Redes neurais em trading: Dos transformers aos neurônios spiking (Componentes principais)
Apresentamos ao leitor uma implementação das abordagens do framework SpikingBrain com base em atenção linear recorrente com gates, analisada em detalhes neste artigo. Os algoritmos de propagação para frente, propagação dos gradientes e atualização dos pesos proporcionam um processamento eficiente de séries temporais financeiras e permitem colocar em prática as principais ideias do framework.


Treinamento de um U-Transformer não linear nos resíduos de um modelo autorregressivo linear
O artigo apresenta um sistema híbrido inovador para previsão de taxas de câmbio, que combina um modelo autorregressivo linear com a arquitetura U-Transformer para análise dos resíduos. O sistema alterna automaticamente entre as fontes de sinais conforme a qualidade de cada uma e inclui uma lógica de negociação completa, com estratégias de averaging/pyramiding. A principal vantagem da abordagem está no fato de a rede neural ser treinada nos resíduos do modelo linear, o que simplifica a tarefa e reduz o risco de sobreajuste. A implementação foi feita integralmente em MQL5 e está pronta para uso em negociação real, com adaptação automática às mudanças nas condições de mercado.


Redes neurais em trading: treinamento de metaparâmetros com base na heterogeneidade (Final)
O artigo descreve a implementação prática do framework HimNet em MQL5, já pronta para integração ao trading automatizado. Mostramos como metaparâmetros adaptados à heterogeneidade transformam o modelo em uma ferramenta universal, capaz de lidar com volatilidade instável.


Superando as limitações do aprendizado de máquina (Parte 2): falta de reprodutibilidade
O artigo examina por que os resultados de trading podem variar significativamente entre corretoras, mesmo usando a mesma estratégia e o mesmo símbolo financeiro, devido à precificação descentralizada e às divergências nos dados. Este artigo ajuda os desenvolvedores MQL5 a entender por que seus produtos podem receber avaliações mistas no MQL5 Marketplace e incentiva os desenvolvedores a adaptar suas abordagens a corretoras específicas para garantir resultados transparentes e reproduzíveis. Se amplamente adotada, essa pode se tornar uma prática recomendada importante e bastante especializada, capaz de beneficiar nossa comunidade.


Integração rápida de um grande modelo de linguagem com o MetaTrader 5 (Parte I): Criando o modelo
O artigo explora uma integração revolucionária entre grandes modelos de linguagem (LLM) e a plataforma de trading MetaTrader 5, na qual a AI não se limita a prever preços, mas toma decisões de negociação de forma autônoma, analisando o contexto do mercado como faria um trader experiente. O autor mostra a diferença fundamental entre os LLM e modelos clássicos de machine learning, como o CatBoost: a capacidade de metacognição e autorreflexão, que permite ao sistema aprender com os próprios erros e aprimorar sua estratégia.

Recursos do Assistente MQL5 que você precisa conhecer (Parte 70): Uso dos padrões SAR e RVI com uma rede neural cujos kernels crescem exponencialmente
No artigo anterior, apresentamos uma combinação dos indicadores SAR e RVI. Neste artigo, veremos como aprimorá-la com técnicas de machine learning. Juntos, o SAR e o RVI combinam informações de tendência e momentum. Nossa abordagem utiliza uma rede neural convolucional (convolutional neural network) com um kernel exponencial (Exponential kernel) para definir o tamanho dos kernels e o número de canais da rede, utilizada para aprimorar as previsões baseadas nesses dois indicadores. Como de costume, essa abordagem é implementada em um arquivo personalizado da classe de sinais (signal class), que interage com o Assistente MQL5 para gerar um EA.