Artigos com exemplos de como programar robôs de negociação na linguagem MQL5

Os experts são o coração da negociação automatizada e o objetivo de toda pessoa que programa estratégias de trading. Você pode criar seu próprio robô de negociação com a ajuda dos artigos desta seção. Os principiantes podem seguir passo a passo todas as etapas dos sistemas de negociação automatizados: criação, depuração e teste.
Os artigos ensinam não apenas como programar em MQL5, mas também mostram como implementar quaisquer ideias e técnicas de negociação. Aprenda a programar um trailing stop, a aplicar o gerenciamento de dinheiro, a calcular o valor de um indicador e muito, muito mais.
Novo artigo

Você está perdendo oportunidades de negociação:
- Aplicativos de negociação gratuitos
- 8 000+ sinais para cópia
- Notícias econômicas para análise dos mercados financeiros
Registro
Login
Você concorda com a política do site e com os termos de uso
Se você não tem uma conta, por favor registre-se


Redes neurais em trading: Modelo de consultas temporais (TQNet)
O TQNet é um framework que abre novas possibilidades para modelar e prever séries temporais financeiras, ao combinar modularidade, flexibilidade e alto desempenho. Neste artigo, exploramos a possibilidade de implementar mecanismos complexos para lidar com correlações globais, incluindo métodos avançados de inicialização de parâmetros.


Redes neurais no trading: agregação do movimento ao longo do tempo (Conclusão)
Apresentamos o framework TMA, um sistema inteligente capaz de prever a dinâmica do mercado com precisão suficiente. Neste artigo, reunimos todos os componentes em uma única arquitetura e os transformamos em um agente de trading completo, que analisa o mercado e toma decisões em tempo real.


Ferramentas de negociação em MQL5 (Parte 2): Aprimorando o assistente de negociação interativo com visualização dinâmican
Neste artigo, vamos atualizar nossa ferramenta Trade Assistant, adicionando um painel arrastável e efeitos ao passar o cursor do mouse para tornar a interface mais intuitiva e responsiva. Também vamos aprimorar a validação das configurações das ordens em tempo real, garantindo que os parâmetros de negociação sejam definidos com precisão em relação aos preços de mercado. Além disso, testaremos essas melhorias com dados históricos para confirmar sua confiabilidade.

Automatizando Estratégias de Trading em MQL5 (Parte 14): Estratégia de Layering de Trades com MACD, RSI e Métodos Estatísticos
Neste artigo, apresentamos uma estratégia de trade layering (escalonamento de posições) que combina os indicadores MACD e RSI com métodos estatísticos para automatizar o trading dinâmico em MQL5. Exploramos a arquitetura dessa abordagem em cascata, detalhamos sua implementação por meio dos principais segmentos de código e orientamos os leitores sobre o backtesting para otimizar o desempenho. Por fim, concluímos destacando o potencial da estratégia e preparando o terreno para melhorias futuras no trading automatizado.

Ferramentas de negociação em MQL5 (Parte 1): Assistente visual interativo para ordens pendentes
Neste artigo, apresentamos o desenvolvimento da ferramenta interativa Trade Assistant Tool em MQL5, criada para simplificar o envio de ordens pendentes no mercado Forex. Descrevemos a concepção da ferramenta, com atenção especial a uma interface gráfica intuitiva que permite definir visualmente no gráfico os níveis de entrada, Stop Loss e Take Profit. Além disso, detalhamos a implementação em MQL5 e os testes com dados históricos para confirmar a confiabilidade da ferramenta, estabelecendo a base para a inclusão de recursos mais avançados nas próximas partes da série.


Redes neurais no trading: percepção adaptativa da dinâmica de mercado (Codificador)
O artigo apresenta uma arquitetura abrangente do codificador STE-FlowNet, que combina memória em pilha, processamento recorrente e um mecanismo de correlação para extrair dependências ocultas do mercado. O artigo mostra como esses módulos são integrados sequencialmente em uma única cadeia computacional, capaz de analisar as séries temporais sob múltiplas perspectivas.


Redes neurais em trading: modelos de refinamento iterativo de previsões (RAFT)
O framework RAFT propõe uma abordagem fundamentalmente diferente para prever a dinâmica do mercado: em vez de produzir uma previsão única, ele refina iterativamente o estado em tempo real. Ao mesmo tempo, leva em conta mudanças locais e globais, mantendo alta precisão mesmo diante de estruturas de preços complexas.

Automatizando Estratégias de Trading em MQL5 (Parte 15): Padrão Harmônico Cypher Baseado em Price Action com Visualização
Neste artigo, exploramos a automatização do padrão harmônico Cypher em MQL5, detalhando sua detecção e visualização nos gráficos do MetaTrader 5. Implementamos um Expert Advisor que identifica pontos de oscilação, valida padrões com base em Fibonacci e executa operações com anotações gráficas claras. O artigo termina com orientações sobre backtesting e otimização do programa para tornar a negociação mais eficiente.

Automatizando Estratégias de Trading em MQL5 (Parte 16): Rompimento da Faixa da Meia-Noite com Break of Structure (BoS) e Price Action
Neste artigo, automatizamos em MQL5 a estratégia de rompimento da faixa da meia-noite com Break of Structure, detalhando o código utilizado para detectar rompimentos e executar operações. Definimos parâmetros precisos de risco para entradas, Stop Loss e Take Profit. Também abordamos o backtesting e a otimização da estratégia para sua aplicação prática no trading.


Redes neurais em trading: treinamento de metaparâmetros com base na heterogeneidade (HimNet)
Propomos conhecer o framework HimNet, que combina a flexibilidade da adaptação espaço-temporal com alta eficiência computacional, permitindo obter previsões precisas e estáveis em séries temporais financeiras. O artigo mostra em detalhes como seus principais componentes interagem entre si, transformando algoritmos complexos em uma arquitetura gerenciável.


Redes neurais em trading: Percepção adaptativa da dinâmica do mercado (Conclusão)
O artigo dá continuidade à implementação das abordagens do framework STE-FlowNet, que combina processamento multithread com estruturas recorrentes para analisar dados complexos com alta precisão. Os testes realizados confirmaram sua estabilidade e flexibilidade em diferentes cenários. A arquitetura acelera os cálculos e permite modelar com maior profundidade as dependências presentes nas séries temporais. Essa abordagem abre novas possibilidades de aplicação prática no trading e na análise de mercado.

Trading com o Calendário Econômico MQL5 (Parte 8): Otimizando o teste de estratégias baseadas em notícias com filtros e logs
Neste artigo, vamos otimizar nosso calendário econômico adicionando uma filtragem inteligente de eventos e logs para tornar os testes de estratégias nos modos live e offline mais rápidos e intuitivos. Vamos otimizar o processamento dos eventos e registrar no log apenas as operações realmente importantes e os eventos relevantes do painel. Também tentaremos melhorar a visualização da estratégia. Todas essas melhorias devem facilitar o teste e o aprimoramento de estratégias de trading baseadas em notícias.


Trading com o Calendário Econômico MQL5 (Parte 9): Aprimorando a interação com as notícias com uma barra de rolagem dinâmica e uma exibição aprimorada
Neste artigo, aprimoramos o Calendário Econômico MQL5 adicionando uma barra de rolagem dinâmica para tornar a navegação pelas notícias mais intuitiva. Os eventos serão exibidos de forma fluida, e as informações serão atualizadas quando necessário. Naturalmente, durante os testes também verificaremos a capacidade de adaptação da barra de rolagem e a qualidade do painel de controle.


Redes neurais em trading: abordagem semântica baseada em spikes para identificação espaço-temporal (Componentes principais)
Neste artigo, analisamos em detalhes a integração do módulo SSAM ao bloco SEW-ResNeXt, mostrando como o framework S3CE-Net permite combinar de forma eficiente a atenção baseada em spikes com blocos residuais. Essa arquitetura proporciona um processamento preciso dos fluxos de dados temporais e espaciais, além de alta estabilidade durante o treinamento. A modularidade e a flexibilidade dos componentes facilitam a expansão do modelo e a reutilização de métodos já validados.


Redes neurais no trading: Percepção adaptativa da dinâmica de mercado (STE-FlowNet)
O framework STE-FlowNet oferece uma nova perspectiva para a análise de dados financeiros, reagindo a eventos reais do mercado, e não a timeframes fixos. Sua arquitetura preserva as dependências locais e temporais, permitindo rastrear até mesmo pequenos impulsos na dinâmica dos preços.


Redes neurais no trading: modelos de refinamento iterativo de previsões (Conclusão)
Apresentamos o framework RAFT, uma poderosa ferramenta para análise e previsão de séries temporais financeiras. Sua arquitetura flexível e otimizada proporciona precisão nas previsões, estabilidade operacional e processamento de dados mais rápido. O RAFT reduz o risco de erros e facilita o desenvolvimento de estratégias de trading eficientes.

Operando com o Calendário Econômico do MQL5 (Parte 7): Preparação para Testes de Estratégia com Análise de Eventos de Notícias por Recurso Incorporado
Neste artigo, preparamos nosso sistema de trading MQL5 para testes de estratégia incorporando dados do calendário econômico como um recurso para análise fora do ambiente em tempo real. Implementamos o carregamento e a filtragem de eventos por horário, moeda e impacto e, em seguida, validamos o sistema no Strategy Tester. Isso permite realizar backtests eficazes de estratégias orientadas por notícias.


Redes neurais em trading: Agregação Temporal do Movimento (TMA)
O framework TMA oferece uma nova perspectiva sobre a dinâmica do mercado, permitindo que os modelos captem não apenas o estado do mercado, mas também o próprio fluxo do tempo. Sua capacidade de extrair padrões de um fluxo contínuo de dados torna a análise mais profunda e precisa do que nos métodos clássicos. Já a adaptação recorrente transforma esse método em uma ferramenta prática para trabalhar com cotações reais.


Redes neurais em trading: Agregação temporal do movimento (Componentes principais)
Neste artigo, a teoria encontra a prática. Vamos implementar os principais módulos do framework TMA: MPE e MPA. É aqui que os dados passam a ganhar significado e a atenção cruzada se transforma em uma ferramenta de análise precisa da dinâmica do mercado. Menos operações redundantes, mais eficiência: mais um passo rumo ao trading inteligente de nova geração.

Trading com o calendário econômico MQL5 (Parte 10): Painel arrastável e efeitos de hover nos botões
Continuamos aprimorando os recursos de trading com o calendário econômico MQL5. Hoje adicionaremos um painel arrastável, que permitirá reposicionar os elementos para melhorar a visualização do gráfico sempre que necessário. Também adicionaremos efeitos de hover nos botões para tornar a interação com o painel ainda mais prática.


Redes neurais no trading: abordagem semântica baseada em spikes para identificação espaçotemporal (Conclusão)
Em nossa interpretação, a S3CE-Net traduz com eficiência o mercado para a linguagem dos eventos e capta impulsos iniciais que os indicadores tradicionais simplesmente diluem em médias. O STFS mantém a estabilidade do treinamento: o modelo observa os dados sob diferentes perspectivas e não se sobreajusta a anomalias locais. Os blocos SSAM e a implementação em OpenCL proporcionam velocidade e precisão na prática, enquanto a separação entre os modos de treinamento e operação reduz o consumo de recursos em produção.


Redes neurais em trading: Modelos de refinamento iterativo de previsões (Componentes principais)
Neste artigo, exploramos a mecânica interna do framework RAFT, uma das abordagens mais precisas e elegantes para a análise de processos dinâmicos. Passo a passo, adaptamos sua ideia de refinamento iterativo às séries temporais financeiras, criando uma base sólida para o desenvolvimento do futuro modelo. O leitor fará uma imersão envolvente na arquitetura, em que cada componente tem seu próprio significado e função.

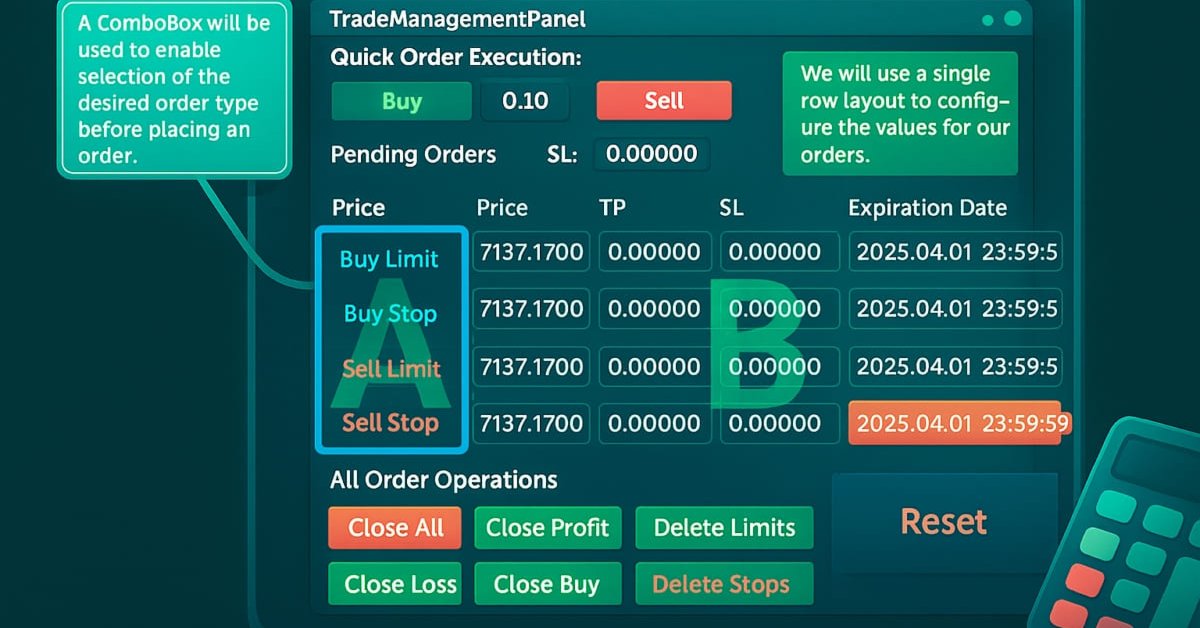
Criação de um painel administrativo de negociação em MQL5 (Parte XII): Integração de uma calculadora Forex
O cálculo preciso das principais métricas de negociação é uma parte essencial da rotina de qualquer trader. Neste artigo, veremos como integrar uma ferramenta poderosa, a calculadora Forex, ao painel de gerenciamento de operações, ampliando ainda mais as funcionalidades do nosso sistema administrativo para traders, composto por vários painéis. Calcular corretamente o risco, o tamanho da posição e o lucro potencial é fundamental para a execução de operações. A nova funcionalidade busca agilizar esses cálculos e facilitar sua realização diretamente no painel. Ao longo do artigo, exploraremos a aplicação prática do MQL5 no desenvolvimento de painéis de negociação avançados.