Artículos sobre cómo integrar MetaTrader 5 con la ayuda del lenguaje MQL5

Las tareas a las que se enfrenta el operador son interesantes y a menudo requieren unos enfoques originales. Aquí encontrará los artículos en los que se ofrecen las soluciones más inesperadas para la evaluación, análisis y procesamiento de los datos de precio y resultados del trading. En sus artículos los autores describen varias soluciones integrales, incluyendo la conexión de las bases de datos y ICQ, uso de OpenCL y redes sociales, uso de Delphi y C#.
Léalos y sabrá cómo usar los packs matemáticos y neuronales, así como se enterará de muchas más cosas. Conviértase en el autor y comparta su experiencia única con MQL5.community.
Nuevo artículo

Está perdiendo oportunidades comerciales:
- Aplicaciones de trading gratuitas
- 8 000+ señales para copiar
- Noticias económicas para analizar los mercados financieros
Registro
Entrada
Usted acepta la política del sitio web y las condiciones de uso
Si no tiene cuenta de usuario, regístrese

Desarrollamos un asesor experto multidivisa (Parte 19): Creando las etapas implementadas en Python
Hasta ahora, hemos analizado la automatización del inicio de los procedimientos de optimización secuencial de los asesores expertos exclusivamente en el simulador de estrategias estándar. Pero, ¿qué ocurrirá si, entre una ejecución y otra, queremos procesar los datos ya adquiridos con otras herramientas? Hoy intentaremos añadir la posibilidad de crear nuevos pasos de optimización ejecutados por programas escritos en Python.

El papel de la calidad del generador de números aleatorios en la eficiencia de los algoritmos de optimización
En este artículo, analizaremos el generador de números aleatorios Mersenne Twister y lo compararemos con el estándar en MQL5. También determinaremos la influencia de la calidad del generador de números aleatorios en los resultados de los algoritmos de optimización.

Algoritmos avanzados de ejecución de órdenes en MQL5: TWAP, VWAP y órdenes Iceberg
Un marco MQL5 que ofrece algoritmos de ejecución de nivel institucional (TWAP, VWAP, Iceberg) a los operadores minoristas a través de un gestor de ejecución unificado y un analizador de rendimiento para un corte y análisis de órdenes más fluido y preciso.


Desarrollando un cliente MQTT para MetaTrader 5: metodología de TDD (Parte 4)
Este artículo supone la cuarta parte de la serie que describe las etapas de desarrollo de un cliente MQL5 nativo para el protocolo MQTT. En esta parte, veremos las propiedades de MQTT v5.0, su semántica, cómo leemos algunas de ellas, y ofreceremos un breve ejemplo de cómo se pueden usar las propiedades para ampliar el protocolo.

Creación de un modelo de restricción de tendencia de velas (Parte 5): Sistema de notificaciones (Parte I)
Desglosaremos el código principal de MQL5 en fragmentos de código especificados para ilustrar la integración de Telegram y WhatsApp para recibir notificaciones de señales del indicador Trend Constraint que estamos creando en esta serie de artículos. Esto ayudará a los traders, tanto novatos como experimentados, a comprender el concepto con facilidad. En primer lugar, vamos a cubrir la configuración de MetaTrader 5 para las notificaciones y su importancia para el usuario. Esto ayudará a los desarrolladores a tomar notas para aplicarlas en sus sistemas.


Utilización del modelo de aprendizaje automático CatBoost como filtro para estrategias de seguimiento de tendencias
CatBoost es un potente modelo de aprendizaje automático basado en árboles que se especializa en la toma de decisiones basada en características estacionarias. Otros modelos basados en árboles, como XGBoost y Random Forest, comparten características similares en cuanto a su solidez, capacidad para manejar patrones complejos e interpretabilidad. Estos modelos tienen una amplia gama de usos, desde el análisis de características hasta la gestión de riesgos. En este artículo, vamos a explicar el procedimiento para utilizar un modelo CatBoost entrenado como filtro para una estrategia clásica de seguimiento de tendencias con cruce de medias móviles.


Desarrollamos un asesor experto multidivisa (Parte 13): Automatización de la segunda fase: selección en grupos
Ya hemos puesto en marcha la primera fase del proceso de optimización automatizada. Para distintos símbolos y marcos temporales, realizamos la optimización utilizando varios criterios y almacenamos información sobre los resultados de cada pasada en la base de datos. Ahora vamos a seleccionar los mejores grupos de conjuntos de parámetros de entre los encontrados en la primera etapa.


Implementación en MQL5 de la prueba de Augmented Dickey-Fuller (ADF)
En este artículo demostramos la implementación de la prueba Dickey-Fuller aumentada (ADF, por sus siglas en inglés), y la aplicamos para realizar pruebas de cointegración utilizando el método Engle-Granger.

Clústeres de series temporales en inferencia causal
Los algoritmos de agrupamiento en el aprendizaje automático son importantes algoritmos de aprendizaje no supervisado que pueden dividir los datos originales en grupos con observaciones similares. Utilizando estos grupos, puede analizar el mercado de un grupo específico, buscar los grupos más estables utilizando nuevos datos y hacer inferencias causales. El artículo propone un método original de agrupación de series temporales en Python.

Creación de un modelo de restricción de tendencia de velas (Parte 6): Integración todo en uno
Un reto importante es la gestión de varias ventanas de gráficos del mismo par que ejecutan el mismo programa con diferentes funciones. Vamos a discutir cómo consolidar varias integraciones en un programa principal. Además, compartiremos ideas sobre la configuración del programa para imprimir en un diario y comentar el éxito de la emisión de señales en la interfaz de gráficos. Encontrará más información en este artículo a medida que avancemos en la serie de artículos.


Análisis angular de los movimientos de precios: un modelo híbrido para predecir los mercados financieros
¿Qué es el análisis angular de los mercados financieros? ¿Cómo usar los ángulos de precios y el aprendizaje automático para predecir con una exactitud de 67? ¿Cómo combinar un modelo de regresión y clasificación con características angulares y obtener un algoritmo que funcione? ¿Qué tiene que ver Gann con esto? ¿Por qué los ángulos de movimiento de los precios son una buena señal para el aprendizaje automático?


Características del Wizard MQL5 que debe conocer (Parte 22): Redes generativas adversativas (RGAs) condicionales
Las redes generativas antagónicas son un emparejamiento de redes neuronales que se entrenan entre sí para obtener resultados más precisos. Adoptamos el tipo condicional de estas redes mientras buscamos una posible aplicación en la previsión de series de tiempo financieras dentro de una clase de señales expertas.


Visión por computadora para el trading (Parte 1): Creamos una funcionalidad básica sencilla
Sistema de previsión de EURUSD mediante visión por computadora y aprendizaje profundo. Descubra cómo las redes neuronales convolucionales pueden reconocer patrones de precios complejos en el mercado de divisas y predecir la evolución de los tipos con una precisión de hasta el 54%. El artículo revela la metodología de creación de un algoritmo que usa tecnologías de inteligencia artificial para analizar visualmente los gráficos en lugar de los indicadores técnicos tradicionales. El autor muestra el proceso de transformación de los datos de precios en "imágenes", su procesamiento por una red neuronal y una visión única de la "conciencia" de la IA a través de mapas de activación y mapas de calor de la atención. El práctico código Python que utiliza la biblioteca MetaTrader 5 permite a los lectores reproducir el sistema y aplicarlo a sus propias transacciones.

Teoría de Categorías en MQL5 (Parte 5): Ecualizadores
La teoría de categorías es un apartado diverso y en expansión de las matemáticas, que solo recientemente ha comenzado a ser trabajado por la comunidad MQL5. Esta serie de artículos tiene por objetivo repasar algunos de sus conceptos para crear una biblioteca abierta y seguir usando este maravilloso apartado en la creación de estrategias comerciales.

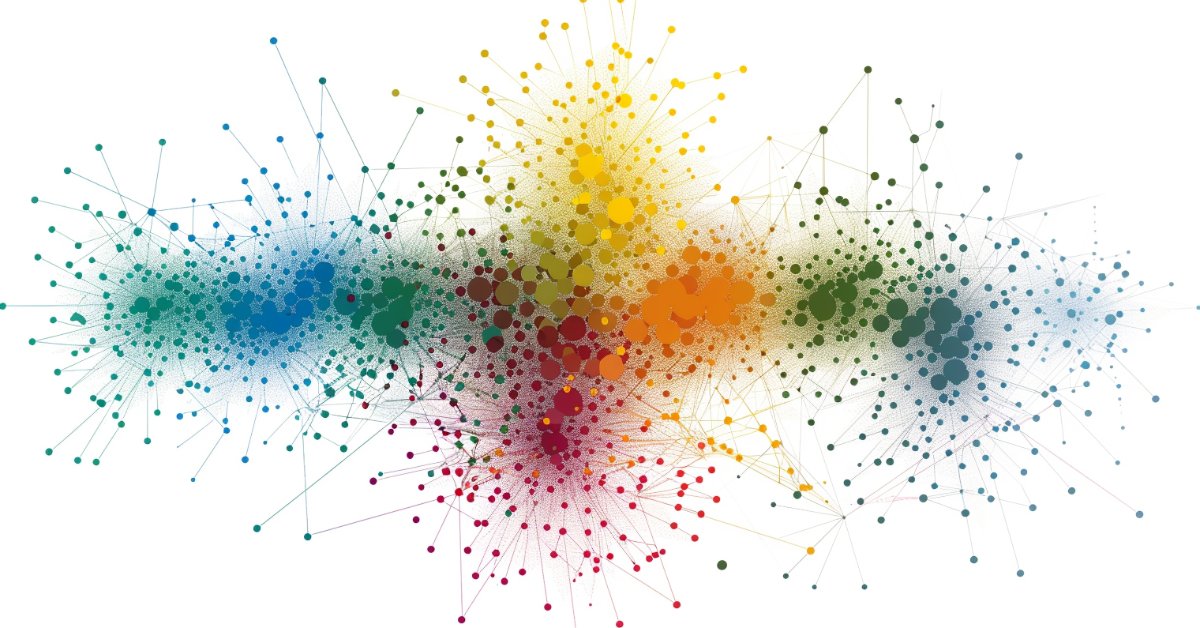
Algoritmo de optimización Brain Storm - Brain Storm Optimization (Parte I): Clusterización
En este artículo analizaremos un innovador método de optimización denominado BSO (Brain Storm Optimization), inspirado en el fenómeno natural de la tormenta de ideas. También discutiremos un nuevo enfoque de resolución de tareas de optimización multimodales que utiliza el método BSO y nos permite encontrar múltiples soluciones óptimas sin tener que determinar de antemano el número de subpoblaciones. En este artículo, también analizaremos los métodos de clusterización K-Means y K-Means++.

Integración de MQL5 con paquetes de procesamiento de datos (Parte 1): Análisis avanzado de datos y procesamiento estadístico
La integración permite un flujo de trabajo continuo en el que los datos financieros sin procesar de MQL5 se pueden importar a paquetes de procesamiento de datos como Jupyter Lab para realizar análisis avanzados que incluyen pruebas estadísticas.


Características del Wizard MQL5 que debe conocer (Parte 38): Bandas de Bollinger
Las bandas de Bollinger son un indicador de envolvente muy común utilizado por muchos traders para colocar y cerrar operaciones manualmente. Examinamos este indicador considerando las diferentes señales posibles que genera, y vemos cómo se podrían poner en uso en un Asesor Experto montado por un asistente.


Desarrollando un cliente MQTT para MetaTrader 5: metodología de TDD (Parte 3)
El presente artículo supone la tercera parte de la serie que describe las etapas de desarrollo de un cliente MQL5 nativo para el protocolo MQTT. En esta ocasión, hablaremos con detalle sobre la aplicación de un desarrollo basado en pruebas para implementar el intercambio de paquetes CONNECT/CONNACK. Al final de este paso, nuestro cliente DEBERÁ poder comportarse adecuadamente al lidiar con cualquier posible resultado del servidor al intentar conectarse.


HTTP y Connexus (Parte 2): Comprensión de la arquitectura HTTP y el diseño de bibliotecas
Este artículo explora los fundamentos del protocolo HTTP, cubriendo los métodos principales (GET, POST, PUT, DELETE), los códigos de estado y la estructura de las URL. Además, presenta el inicio de la construcción de la librería Conexus con las clases CQueryParam y CURL, que facilitan la manipulación de URLs y parámetros de consulta en peticiones HTTP.


Desarrollamos un asesor experto multidivisa (Parte 9): Recopilamos los resultados de optimización de las instancias individuales de una estrategia comercial
Hoy vamos a esbozar los principales pasos para desarrollar nuestro EA. Uno de los primeros será realizar una optimización en una sola instancia de la estrategia comercial desarrollada. Así, intentaremos reunir en un solo lugar toda la información necesaria sobre las pasadas del simulador durante la optimización.

Dominando JSON: Crea tu propio lector JSON desde cero en MQL5
Experimente una guía paso a paso sobre la creación de un analizador JSON personalizado en MQL5, completo con manejo de objetos y matrices, verificación de errores y serialización. Obtenga conocimientos prácticos para conectar su lógica comercial y sus datos estructurados con esta solución flexible para manejar JSON en MetaTrader 5.

Puntuación de propensión (Propensity score) en la inferencia causal
Este artículo trata el tema del emparejamiento en la inferencia causal. El emparejamiento se usa para emparejar observaciones similares en un conjunto de datos. Esto es necesario para identificar correctamente los efectos causales, eliminando el sesgo. Hoy explicaremos cómo esto ayuda a crear sistemas comerciales basados en el aprendizaje automático que se vuelven más robustos con nuevos datos en los que no se ha entrenado. El papel principal lo asignaremos a la puntuación de propensión, ampliamente utilizada en la inferencia causal.

Teoría de categorías en MQL5 (Parte 2)
La teoría de categorías es una rama diversa y en expansión de las matemáticas, relativamente inexplorada aún en la comunidad MQL5. Esta serie de artículos tiene como objetivo destacar algunos de sus conceptos para crear una biblioteca abierta y seguir utilizando esta maravillosa sección para crear estrategias comerciales.


Optimización con el juego del caos — Game Optimization (CGO)
Hoy presentamos el nuevo algoritmo metaheurístico de Chaos Game Optimisation (CGO), que demuestra una capacidad única para mantener una alta eficiencia al trabajar con problemas de alta dimensionalidad. A diferencia de la mayoría de los algoritmos de optimización, el CGO no solo no pierde rendimiento, sino que a veces incluso lo aumenta cuando se escala el problema, lo cual supone su característica clave.


Simulación de mercado (Parte 11): Sockets (V)
Vamos a empezar a implementar la comunicación entre Excel y MetaTrader 5, pero antes es necesario entender algunas cosas importantes. Así no te quedarás rascándote la cabeza tratando de comprender por qué las cosas funcionan o no. Y antes de que frunzas el ceño ante la integración entre Python y Excel, veamos cómo podemos usar xlwings para controlar, en cierta medida, MetaTrader 5 a través de Excel. Lo que voy a mostrar aquí se centrará principalmente en la didáctica. No pienses que solo podemos hacer lo que mostraré.


Clase básica de algoritmos de población como base para una optimización eficaz
El presente material supone un intento único de investigación para combinar una variedad de algoritmos de población en una sola clase y simplificar la aplicación de técnicas de optimización. Este enfoque no solo descubre oportunidades para el desarrollo de nuevos algoritmos, incluidas variantes híbridas, sino que también crea un banco de pruebas básico y versátil. Este banco se convertirá así en una herramienta clave para seleccionar el algoritmo óptimo según un problema específico.

Desarrollando un cliente MQTT para MetaTrader 5: metodología de TDD (Parte 2)
El artículo forma parte de una serie que describe las etapas de desarrollo de un cliente MQL5 nativo para el protocolo MQTT. En esta parte describiremos la organización de nuestro código, los primeros archivos de encabezado y las clases, así como la escritura de las pruebas. Este artículo también incluirá notas breves sobre un desarrollo basado en las pruebas y su aplicación a este proyecto.

Inferencia causal en problemas de clasificación de series temporales
En este artículo, examinaremos la teoría de la inferencia causal utilizando el aprendizaje automático, así como la implementación del enfoque personalizado en Python. La inferencia causal y el pensamiento causal tienen sus raíces en la filosofía y la psicología y desempeñan un papel importante en nuestra comprensión de la realidad.


Operar con noticias de manera sencilla (Parte 6): Ejecución de operaciones (III)
En este artículo se implementará la filtración de noticias para eventos de noticias individuales basándose en sus identificadores. Además, se mejorarán las consultas SQL anteriores para proporcionar información adicional o reducir el tiempo de ejecución de la consulta. Además, se hará funcional el código creado en los artículos anteriores.


Minería de datos de la CFTC en Python y creación de un modelo de IA
Hoy intentaremos extraer datos de la CFTC, descargar informes COT y TFF a través de Python, conectarlos con cotizaciones de MetaTrader 5 y un modelo de IA, y obtener pronósticos. ¿Qué son los informes COT en el mercado Forex? ¿Cómo usar los informes COT y TFF para realizar previsiones?

Desarrollamos un asesor experto multidivisa (Parte 10): Creación de objetos a partir de una cadena
El plan de desarrollo del EA comprende varias etapas con resultados intermedios almacenados en una base de datos. Solo se pueden recuperar desde allí como cadenas o números, no como objetos. Así que necesitaremos una forma de recrear en el EA los objetos deseados a partir de las cadenas leídas de la base de datos.


Creación de un modelo de restricción de tendencia de velas (Parte 9): Asesor Experto de múltiples estrategias (II)
El número de estrategias que se pueden integrar en un Asesor Experto es prácticamente ilimitado. Sin embargo, cada estrategia adicional aumenta la complejidad del algoritmo. Al incorporar múltiples estrategias, un Asesor Experto puede adaptarse mejor a las condiciones cambiantes del mercado, lo que puede mejorar su rentabilidad. Hoy exploraremos cómo implementar MQL5 para una de las estrategias más destacadas desarrolladas por Richard Donchian, mientras continuamos mejorando la funcionalidad de nuestro Asesor Experto Trend Constraint.


Algoritmo de trading evolutivo con aprendizaje por refuerzo y extinción de individuos no rentables (ETARE)
Hoy le presentamos un innovador algoritmo comercial que combina algoritmos evolutivos con aprendizaje profundo por refuerzo para la negociación de divisas. El algoritmo utiliza un mecanismo de extinción de individuos ineficaces para optimizar la estrategia comercial.


Algoritmo de optimización de Escalera Real - Royal Flush Optimisation (RFO)
El algoritmo Royal Flush Optimization del autor ofrece una nueva perspectiva en la resolución de problemas de optimización sustituyendo la clásica codificación binaria de los algoritmos genéticos por un enfoque basado en sectores e inspirado en los principios del póquer. El RFO demuestra cómo la simplificación de los principios básicos puede dar lugar a un método de optimización eficaz y práctico. El artículo presenta un análisis detallado del algoritmo y los resultados de las pruebas.


Integración de MQL5 con paquetes de procesamiento de datos (Parte 3): Visualización mejorada de datos
En este artículo, realizaremos una visualización de datos mejorada que va más allá de los gráficos básicos, incorporando características como interactividad, datos en capas y elementos dinámicos, lo que permite a los operadores explorar tendencias, patrones y correlaciones de manera más eficaz.


Motor de decisión Multi-IA para MQL5 (Parte 1): Integrar múltiples IA con votación por consenso
Presentamos una arquitectura en la que el EA habla con un AI Manager que consulta a OpenAI, Claude, Gemini y DeepSeek, parsea sus JSON y los convierte a un estándar AIResponse. Con un prompt común y un sistema de votación ponderada con quórum, se obtiene una señal final COMPRAR/VENDER/MANTENER. Incluye gestión de errores, temporizador y un EA mínimo para su integración práctica.

Algoritmo de Algas Artificiales (Artificial Algae Algorithm, AAA)
El artículo considera el Algoritmo de Algas Artificiales (Artificial Algae Algorithm, AAA) basado en procesos biológicos característicos de las microalgas. El algoritmo incluye movimiento en espiral, proceso evolutivo y adaptación, lo que le permite resolver problemas de optimización. El artículo analiza en profundidad los principios de funcionamiento del AAA y su potencial en la modelización matemática, destacando la conexión entre la naturaleza y las soluciones algorítmicas.

Teoría de categorías en MQL5 (Parte 3)
La teoría de categorías es una rama diversa y en expansión de las matemáticas, relativamente inexplorada aún en la comunidad MQL5. Esta serie de artículos tiene como objetivo destacar algunos de sus conceptos para crear una biblioteca abierta y seguir utilizando esta maravillosa sección para crear estrategias comerciales.


Trading de arbitraje en Forex: Análisis de movimientos de divisas sintéticas y reversión a la media
En este artículo, intentaremos analizar los movimientos de divisas sintéticas utilizando Python + MQL5 y comprender cómo es el arbitraje de divisas real hoy en día. Asimismo, presentaremos cierto código Python listo para analizar divisas sintéticas y más información sobre qué son las divisas sintéticas en Forex.


Algoritmo de optimización Brain Storm - Brain Storm Optimization (Parte II): Multimodalidad
En la segunda parte del artículo pasaremos a la aplicación práctica del algoritmo BSO, realizaremos tests con funciones de prueba y compararemos la eficacia de BSO con otros métodos de optimización.