Artikel mit Beispielen für das Programmieren von Handelsrobotern in MQL5

Expert Advisors gehören zum Höhepunkt des Programmierens und sind das gewünschte Ziel jeden Entwicklers im Bereich des automatischen Handels. Sie können auch einen eigenen Handelsroboter schreiben, wenn Sie die Artikel dieser Kategorie lesen und beschriebene Schritte durchführen. Sie werden lernen, wie automatische Handelssysteme erstellt und getestet werden.
Die Artikel lehren, nicht nur in MQL5 zu programmieren, sondern auch jegliche Handelsideen und Techniken umzusetzen. Sie erfahren, wie man Trailing-Stops programmiert, Geld verwaltet, Indikatorwerte erhält und vieles mehr.
Neuer Artikel

Sie verpassen Handelsmöglichkeiten:
- Freie Handelsapplikationen
- Über 8.000 Signale zum Kopieren
- Wirtschaftsnachrichten für die Lage an den Finanzmärkte
Registrierung
Einloggen
Sie stimmen der Website-Richtlinie und den Nutzungsbedingungen zu.
Wenn Sie kein Benutzerkonto haben, registrieren Sie sich


MQL5-Handelswerkzeuge (Teil 10): Aufbau eines Strategieverfolgungssystems mit visuellen Ebenen und Erfolgsmetriken
In diesem Artikel entwickeln wir ein MQL5-Strategie-Trackersystem, das das Kreuzen von gleitenden Durchschnitte erkennt, die von einem langfristigen MA gefiltert werden, Handelsgeschäfte mit konfigurierbaren TP-Levels und SL in Punkten simuliert oder ausführt und Ergebnisse wie TP/SL-Treffer zur Leistungsanalyse überwacht.

Neuronale Netze im Handel: Speichererweitertes kontextbezogenes Lernen für Kryptowährungsmärkte (letzter Teil)
Das MacroHFT-Framework für den Hochfrequenzhandel mit Kryptowährungen nutzt kontextbezogenes Verstärkungslernen und Speicher, um sich an dynamische Marktbedingungen anzupassen. Am Ende dieses Artikels werden wir die implementierten Ansätze an realen historischen Daten testen, um ihre Wirksamkeit zu bewerten.


Vom Neuling zum Experten: Entwicklung eines geografischen Marktbewusstseins mit MQL5-Visualisierung
Handeln ohne Sitzungsbewusstsein ist wie Navigieren ohne Kompass – man bewegt sich, aber nicht zielgerichtet. Heute revolutionieren wir die Art und Weise, wie Händler das Markt-Timing wahrnehmen, indem wir gewöhnliche Charts in dynamische geografische Darstellungen verwandeln. Mithilfe der leistungsstarken Visualisierungsfunktionen von MQL5 erstellen wir eine Live-Weltkarte, die aktive Handelssitzungen in Echtzeit beleuchtet und abstrakte Marktzeiten in intuitive visuelle Intelligenz verwandelt. Diese Reise schärft Ihre Handelspsychologie und offenbart professionelle Programmiertechniken, die die Lücke zwischen komplexen Marktstrukturen und praktischen, umsetzbaren Erkenntnissen schließen.


Neuronale Netze im Handel: Hierarchical Dual-Tower Transforme (letzter Teil)
Wir setzen die Entwicklung des Modells von „Hidformer Hierarchical Dual-Tower Transformer“ fort, das für die Analyse und Vorhersage komplexer multivariater Zeitreihen entwickelt wurde. In diesem Artikel werden wir die Arbeit, die wir zuvor begonnen haben, zu einem logischen Abschluss bringen - wir werden das Modell an realen historischen Daten testen.


Aufbau von KI-gestützten Handelssystemen in MQL5 (Teil 8): UI-Polnisch mit Animationen, zeitlichen Metriken und Tools für das Reaktionsmanagement
In diesem Artikel erweitern wir das KI-gestützte Handelssystem in MQL5 um Verbesserungen der Nutzeroberfläche, einschließlich Ladeanimationen für die Vorbereitungs- und Denkphasen von Anfragen sowie Zeitmesswerte, die in den Antworten für ein besseres Feedback angezeigt werden. Wir fügen Tools zur Verwaltung von Antworten hinzu, wie z. B. Schaltflächen zum erneuten Abfragen der KI und Exportoptionen zum Speichern der letzten Antwort in einer Datei, um die Interaktion zu optimieren.


Nachrichtenhandel leicht gemacht (Teil 6): Ausführen des Handels (III)
In diesem Artikel wird die Nachrichtenfilterung für einzelne Nachrichtenereignisse auf der Grundlage ihrer IDs implementiert. Darüber hinaus werden frühere SQL-Abfragen verbessert, um zusätzliche Informationen zu liefern oder die Laufzeit der Abfrage zu verkürzen. Außerdem wird der in den vorangegangenen Artikeln erstellte Code funktionsfähig gemacht.


Larry Williams‘ Geheimnisse des Marktes (Teil 8): Kombination von Volatilitäts-, Struktur- und Zeitfiltern
Eine ausführliche Darstellung des Aufbaus eines von Larry Williams inspirierten Volatilitäts-Breakout Expert Advisors in MQL5, der Swing-Struktur, volatilitätsbasierten Eröffnungen, Filterung des Handelstages der Woche, Zeitfilter und flexiblem Risikomanagement kombiniert, mit einer vollständigen Implementierung und reproduzierbarem Testaufbau.


Trend-Kriterien. Abschluss
In diesem Artikel werden wir uns mit den Besonderheiten der Anwendung einiger Trendkriterien in der Praxis befassen. Wir werden auch versuchen, mehrere neue Kriterien zu entwickeln. Der Schwerpunkt wird auf der Effizienz der Anwendung dieser Kriterien auf die Analyse von Marktdaten und den Handel liegen.


Risk-Based Trade Placement EA mit On-Chart UI (Part 1): Gestaltung der Nutzeroberfläche
Lernen Sie, wie man ein sauberes und professionelles On-Chart-Kontrollpanel in MQL5 für einen Risk-Based Trade Placement Expert Advisor erstellt. Diese Schritt-für-Schritt-Anleitung erklärt, wie man eine funktionale GUI entwirft, die es Händlern ermöglicht, Handelsparameter einzugeben, die Losgröße zu berechnen und die automatische Auftragserteilung vorzubereiten.


Neuronale Netze im Handel: Speichererweitertes kontextbezogenes Lernen (MacroHFT) für Kryptowährungsmärkte
Ich lade Sie ein, das MacroHFT-Framework zu erkunden, das kontextbewusstes Verstärkungslernen und eine Speicherverwendung anwendet, um Hochfrequenzhandelsentscheidungen für Kryptowährungen mithilfe von makroökonomischen Daten und adaptiven Agenten zu verbessern.


MQL5-Werkzeuge für den Handel (Teil 11): Dashboard einer Korrelationsmatrix (Pearson, Spearman, Kendall) mit Heatmap und Standardmodi
In diesem Artikel bauen wir ein Korrelationsmatrix-Dashboard in MQL5 auf, um die Beziehungen zwischen den Vermögenswerten mit den Methoden von Pearson, Spearman und Kendall über einen bestimmten Zeitraum und Balken zu berechnen. Das System bietet einen Standardmodus mit farbigen Schwellenwerten und p-Wert-Sternen sowie einen Heatmap-Modus mit Farbverlaufsdarstellungen für Korrelationsstärken. Es enthält eine interaktive Nutzeroberfläche mit Zeitrahmenauswahl, Modusumschaltungen und einer dynamischen Legende zur effizienten Analyse von Symbolinterdependenzen.

Neuronale Netze im Handel: Verringerung des Speicherverbrauchs mit der Adam-mini-Optimierung
Eine der Möglichkeiten zur Steigerung der Effizienz des Modelltrainings und des Konvergenzprozesses ist die Verbesserung der Optimierungsmethoden. Adam-mini ist eine adaptive Optimierungsmethode, die den grundlegenden Adam-Algorithmus verbessern soll.


Neuronale Netze im Handel: Ein Multi-Agenten-System mit konzeptioneller Verstärkung (letzter Teil)
Wir setzen weiterhin die von den Autoren des FinCon-Rahmens vorgeschlagenen Ansätze um. FinCon ist ein Multi-Agenten-System, das auf Large Language Models (LLMs) basiert. Heute werden wir die erforderlichen Module implementieren und umfassende Tests des Modells mit realen historischen Daten durchführen.


Automatisieren von Handelsstrategien in MQL5 (Teil 39): Statistische Rückkehr zum Mittelwert mit Konfidenzintervallen und Dashboard
In diesem Artikel entwickeln wir einen MQL5 Expert Advisor für den Handel von einer Rückkehr zum Mittelwert, der statistischen Momente wie Mittelwert, Varianz, Schiefe, Kurtosis und dem Jarque-Bera-Test über einen bestimmten Zeitraum, um nicht-normale Verteilungen zu identifizieren und Kauf- bzw.Verkaufssignale auf der Grundlage von Konfidenzintervallen mit adaptiven Schwellenwerten zu erzeugen.


Die „Griechen“ in Black-Scholes automatisieren: Fortgeschrittenes Scalping und Mikrostrukturhandel
Gamma und Delta wurden ursprünglich als Risikomanagement-Tools zur Absicherung von Optionsrisiken entwickelt, entwickelten sich aber im Laufe der Zeit zu leistungsstarken Instrumenten für fortgeschrittenes Scalping, Orderflow-Modellierung und Mikrostrukturhandel. Heute dienen sie als Echtzeit-Indikatoren für die Preisempfindlichkeit und das Liquiditätsverhalten und ermöglichen es den Händlern, kurzfristige Schwankungen mit bemerkenswerter Präzision zu antizipieren.


Neuronale Netze im Handel: Verbesserung des Wirkungsgrads des Transformers durch Verringerung der Schärfe (SAMformer)
Das Training von Transformer-Modellen erfordert große Datenmengen und ist oft schwierig, da die Modelle nicht gut auf kleine Datensätze verallgemeinert werden können. Der SAMformer-Rahmen hilft bei der Lösung dieses Problems, indem er schlechte lokale Minima vermeidet. Dadurch wird die Effizienz der Modelle auch bei begrenzten Trainingsdaten verbessert.


Neuronale Netze im Handel: Multi-Task-Lernen auf der Grundlage des ResNeXt-Modells
Ein auf ResNeXt basierendes Multi-Task-Learning-System optimiert die Analyse von Finanzdaten unter Berücksichtigung ihrer hohen Dimensionalität, Nichtlinearität und Zeitabhängigkeit. Die Verwendung von Gruppenfaltung und spezialisierten Köpfen ermöglicht es dem Modell, effektiv Schlüsselmerkmale aus den Eingabedaten zu extrahieren.


Entwicklung von Handelsstrategien mit den Oszillatoren Parafrac und Parafrac V2: Einzeleintritt Performance Insights
In diesem Artikel werden der ParaFrac Oscillator und sein V2-Modell als Handelsinstrumente vorgestellt. Es werden drei Handelsstrategien vorgestellt, die mit Hilfe dieser Indikatoren entwickelt wurden. Jede Strategie wurde getestet und optimiert, um ihre Stärken und Schwächen zu ermitteln. Die vergleichende Analyse zeigte die Leistungsunterschiede zwischen dem Original und dem V2-Modell auf.


Aufbau von KI-gestützten Handelssystemen in MQL5 (Teil 6): Einführung der Chat-Lösch- und Suchfunktionalität
In Teil 6 unserer Serie über das KI-Handelssystem MQL5 entwickeln wir den in ChatGPT integrierten Expert Advisor weiter, indem wir eine Chat-Löschfunktion durch interaktive Löschschaltflächen in der Seitenleiste, kleine/große Verlaufs-Popups und ein neues Such-Popup einführen, die es Händlern ermöglichen, anhaltende Unterhaltungen effizient zu verwalten und zu organisieren, während die verschlüsselte Speicherung und die KI-gesteuerten Signale aus den Chartdaten erhalten bleiben.

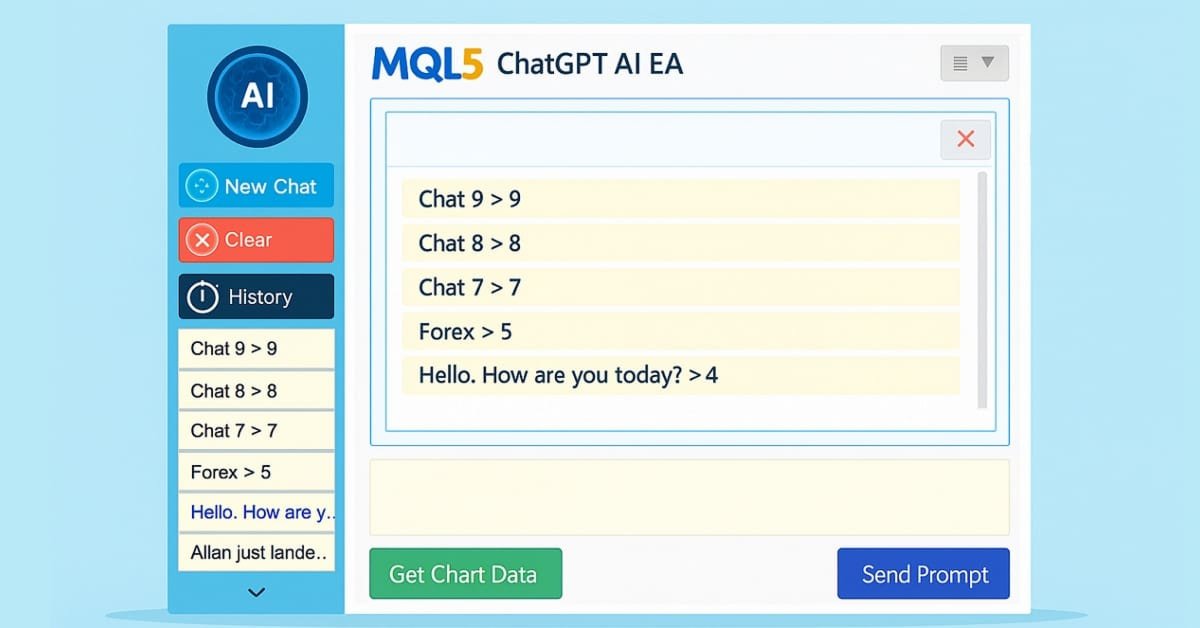
Aufbau von KI-gestützten Handelssystemen in MQL5 (Teil 5): Hinzufügen einer ausklappbaren Seitenleiste mit Chat-Popups
In Teil 5 unserer Serie über das KI-Handelssystem MQL5 verbessern wir den in ChatGPT integrierten Expert Advisor, indem wir eine ausklappbare Seitenleiste einführen, die Navigation mit kleinen und großen Verlaufs-Popups für eine nahtlose Chat-Auswahl verbessern und gleichzeitig die Handhabung von mehrzeiligen Eingaben, die dauerhafte verschlüsselte Chat-Speicherung und die KI-gesteuerte Erzeugung von Handelssignalen aus Chartdaten beibehalten.


Automatisierung von Handelsstrategien in MQL5 (Teil 47): Nick Rypock Trailing Reverse (NRTR) mit Hedging-Funktionen
In diesem Artikel entwickeln wir ein Nick Rypock Trailing Reverse (NRTR) Handelssystem in MQL5, das Channel-Indikatoren für Umkehrsignale verwendet und trendfolgende Einstiege mit Hedging-Unterstützung für Long- und Short-Positionen ermöglicht. Wir integrieren Risikomanagement-Funktionen wie automatische Berechnung der Lot-Größen auf der Basis von Kontoeigenkapital (equity) oder Kontostand (balance), feste oder dynamische Stop-Loss- und Take-Profit-Niveaus unter Verwendung von ATR-Multiplikatoren und Positionslimits.


Neuronale Netze im Handel: Ein Agent mit geschichtetem Gedächtnis (letzter Teil)
Wir setzen unsere Arbeit an der Entwicklung des Systems von FinMem fort, das mehrschichtige Speicheransätze verwendet, die menschliche kognitive Prozesse nachahmen. Dadurch kann das Modell nicht nur komplexe Finanzdaten effektiv verarbeiten, sondern sich auch an neue Signale anpassen, was die Genauigkeit und Effektivität von Anlageentscheidungen auf sich dynamisch verändernden Märkten erheblich verbessert.


Einführung in MQL5 (Teil 36): Beherrschen der API und der Funktion WebRequest in MQL5 (X)
Dieser Artikel stellt die grundlegenden Konzepte hinter HMAC-SHA256 und API-Signaturen in MQL5 vor und erklärt, wie Nachrichten und geheime Schlüssel kombiniert werden, um Anfragen sicher zu authentifizieren. Sie bildet die Grundlage für das Signieren von API-Aufrufen, ohne sensible Daten preiszugeben.


Auf Markov-Ketten basierendes Matrix-Prognosemodell
Wir werden ein Matrix-Prognosemodell auf der Grundlage einer Markov-Kette erstellen. Was sind Markov-Ketten, und wie können wir eine Markov-Kette für den Devisenhandel nutzen?


Larry Williams’ Marktgeheimnisse (Teil 13): Automatisierung von Hidden-Smash-Day-Umkehrmustern
Der Artikel beschreibt die Erstellung eines transparenten MQL5-Expert-Advisors für die Hidden-Smash-Day-Reversals von Larry Williams. Signale werden nur bei neuen Bars generiert: Eine Setup-Bar wird validiert und anschließend bestätigt, wenn die nächste Sitzung jenseits des Extremums schließt. Das Risiko wird über ATR oder strukturelle Stopps mit einem festgelegten Risiko-Ertrags-Verhältnis gesteuert; die Positionsgröße kann fest oder vom Kontostand abhängig sein, und Richtungsfilter sowie eine Ein-Positions-Regel gewährleisten reproduzierbare Tests.


Neuronale Netze im Handel: Integration der Chaostheorie in die Zeitreihenprognose (Attraos)
Das Attraos-Framework integriert die Chaostheorie in die langfristige Zeitreihenprognose und behandelt sie als Projektionen mehrdimensionaler chaotischer dynamischer Systeme. Unter Ausnutzung der Attraktorinvarianz nutzt das Modell die Phasenraumrekonstruktion und das dynamische Speicher-Modul mit mehreren Auflösungsebenen, um historische Strukturen zu erhalten.


Kagi-Chart in MQL5 beherrschen (Teil 2): Implementierung des automatisierten Kagi-basierten Handels
Lernen Sie, wie man einen kompletten Kagi-basierten Expert Advisor in MQL5 aufbaut, von der Signalerstellung bis zur Auftragsausführung, visuellen Markern und einem dreistufigen Trailing-Stop. Enthalten ist der vollständige Code, Testergebnisse und eine herunterladbare Datei.


Einführung in MQL5 (Teil 37): Beherrschung von API und WebRequest in MQL5 (XI)
In diesem Artikel zeigen wir Ihnen, wie Sie mit MQL5 authentifizierte Anfragen an die Binance-API senden, um Ihren Kontostand für alle Assets abzurufen. Erfahren Sie, wie Sie Ihren API-Schlüssel, die Serverzeit und die Signatur verwenden, um sicher auf Kontodaten zuzugreifen, und wie Sie die Antwort zur späteren Verwendung in einer Datei speichern können.


Kagi-Charts in MQL5 beherrschen (Teil I): Erstellen des Indikators
Lernen Sie, wie man eine komplette Kagi-Chart-Engine in MQL5 aufbaut – Preisumkehrungen konstruieren, dynamische Liniensegmente erzeugen und Kagi-Strukturen in Echtzeit aktualisieren. In diesem ersten Teil lernen Sie, wie Sie Kagi-Charts direkt auf dem MetaTrader 5 rendern können, sodass Händler einen klaren Überblick über Trendverschiebungen und Marktstärke erhalten. Gleichzeitig bereiten Sie sich auf die automatisierte Kagi-basierte Handelslogik in Teil 2 vor.


Algorithmischer Handel ohne Routine: Schnelle Handelsanalyse im MetaTrader 5 mit SQLite
Der Artikel stellt eine minimale arbeitsfähige Grundausstattung für die Führung eines Handelsjournals in MQL5 unter Verwendung von SQLite vor: eine Tabellenstruktur für Trades, Signale und Ereignisse, Indizes, vorbereitete Anweisungen und Trades sowie analytische Standard-SQL-Abfragen. Die Integration mit dem Statistik-Dashboard in MetaTrader 5 und das Arbeiten mit der Datenbank über MetaEditor werden demonstriert. Dieser Ansatz ermöglicht es, das Journal zu automatisieren, Berechnungen zu beschleunigen und Analysen durchzuführen, ohne den EA-Code zu verkomplizieren.


Neuronale Netze im Handel: Ein multimodaler, werkzeuggestützter Agent für Finanzmärkte (letzter Teil)
Wir entwickeln weiterhin die Algorithmen für FinAgent, einen multimodalen Finanzhandelsagenten, der multimodale Marktdynamikdaten und historische Handelsmuster analysiert.


Neuronale Netze im Trading: Adaptive Erkennung von Marktanomalien (Abschlussteil)
Wir arbeiten weiter an der Entwicklung der Algorithmen, die dem DADA-Framework zugrunde liegen, ein fortschrittliches Instrument zur Erkennung von Anomalien in Zeitreihen. Dieser Ansatz ermöglicht eine zuverlässige Unterscheidung zwischen zufälligen Schwankungen und signifikanten Abweichungen. Im Gegensatz zu klassischen Methoden passt sich DADA dynamisch an verschiedene Datentypen an und wählt die jeweils optimale Komprimierungsstufe.


Optionshandel ohne Optionen (Teil 1): Grundlagen und Nachbildung mittels des Basiswerte
Der Artikel beschreibt eine Variante der Options-Nachbildung über einen Basiswert, die in der Programmiersprache MQL5 implementiert ist. Die Vor- und Nachteile des gewählten Ansatzes werden anhand des FORTS-Futuresmarkts der Moskauer Börse MOEX und der Kryptobörse Bybit mit realen börsengehandelten Optionen verglichen.


Workshop zu benutzerdefinierten Indikatoren (Teil 2): Entwicklung eines praxistauglichen Supertrend-Expert-Advisors in MQL5
Erfahren Sie, wie Sie einen auf dem Supertrend basierenden Expert Advisor in MQL5 von Grund auf erstellen. Der Artikel behandelt die Einbindung des Indikators als Ressource, das Auslesen von Pufferwerten bei geschlossenen Kerzen, das Erkennen bestätigter Trendwenden, das Ausrichten offener Positionen am Signal sowie die Konfiguration von Stop-Loss-Modi und der Positionsgrößenbestimmung. Abschließend werden die Einrichtung des Strategy Testers und reproduzierbare Tests behandelt, sodass Sie am Ende über einen konfigurierbaren EA sowie einen klaren Rahmen für weitere Untersuchungen und Erweiterungen verfügen.

Neuronale Netze im Handel: Ein Multi-Agenten-System mit konzeptioneller Verstärkung (FinCon)
Wir laden Sie ein, den FinCon-Rahmen zu erkunden, der ein auf einem Large Language Model (LLM) basierendes Multi-Agenten-System ist. Der Rahmen nutzt konzeptionelle verbale Verstärkung, um die Entscheidungsfindung und das Risikomanagement zu verbessern und eine effektive Leistung bei einer Vielzahl von Finanzaufgaben zu ermöglichen.


Neuronale Netze im Handel: Integration der Chaostheorie in die Zeitreihenprognose (letzter Teil)
Wir fahren fort, die von den Autoren des Attraos-Frameworks vorgeschlagenen Methoden in Handelsmodelle zu integrieren. Ich möchte Sie daran erinnern, dass dieses Framework Konzepte der Chaostheorie verwendet, um Probleme der Zeitreihenprognose zu lösen, indem es sie als Projektionen mehrdimensionaler chaotischer dynamischer Systeme interpretiert.


Entwicklung eines dynamischen Multi-Pair-EA (Teil 6): Adaptive Spread-Sensitivität für hochfrequente Symbolwechsel
In diesem Teil werden wir uns auf die Entwicklung einer intelligenten Ausführungsschicht konzentrieren, die die Spread-Bedingungen in Echtzeit über mehrere Symbole hinweg kontinuierlich überwacht und auswertet. Der EA passt seine Symbolauswahl dynamisch an, indem er den Handel auf der Grundlage der Spread-Effizienz und nicht nach festen Regeln aktiviert oder deaktiviert. Dieser Ansatz ermöglicht es Hochfrequenz-Multi-Pair-Systemen, kostengünstige Symbole zu priorisieren.


Larry Williams‘ Geheimnisse des Marktes (Teil 7): Eine empirische Untersuchung zum Konzept des Handelstages der Woche
Eine empirische Untersuchung des Konzepts „Trade Day of the Week“ von Larry Williams, die zeigt, wie zeitbasierte Marktverzerrungen mit MQL5 gemessen, getestet und angewendet werden können. In diesem Artikel wird ein praktischer Rahmen für die Analyse von Gewinnquoten und Performance über Handelstage hinweg vorgestellt, um kurzfristige Handelssysteme zu verbessern.


Neuronale Netze im Trading: Adaptive Erkennung von Marktanomalien (DADA)
Wir laden Sie ein, sich mit dem DADA-Framework vertraut zu machen, das eine innovative Methode zur Erkennung von Anomalien in Zeitreihen darstellt. Es hilft, zufällige Schwankungen von verdächtigen Abweichungen zu unterscheiden. Im Gegensatz zu herkömmlichen Methoden ist DADA flexibel und passt sich an unterschiedliche Daten an. Anstelle einer festen Komprimierungsstufe werden mehrere Optionen verwendet und die jeweils am besten geeignete ausgewählt.


Larry Williams’ Geheimnisse des Marktes (Teil 6): Messung von Volatilitätsausbrüchen anhand der Swings des Marktes
Dieser Artikel zeigt, wie ein Expert Advisor für den Ausbruch der Volatilität nach Larry Williams in MQL5 entworfen und implementiert werden kann, wobei die Messung der Swing-Range, die Prognose des Eröffnungsniveaus, die risikobasierte Positionsgrößenbestimmung und das Backtesten anhand realer Marktdaten behandelt werden.