Spring Break
- 专家
-
Darren Mark Scott
 Trade Dispensary is an organization dedicated to innovative financial products and cutting-edge algorithmic trading tools. Developer of Trade Dispensary trade copier and Spring Break expert advisor for Metatrader 5.
- 版本: 1.0
- 激活: 5
Spring Break
一套基于失衡区域的纳斯达克100指数自动交易策略,设计用于1分钟图表运行。
Spring Break 最初是我手动交易的主观方法。在三年时间里,它经过开发、改进和反复回测,成为这里提供的自动化版本。
交易方式
该策略从失衡区域出发。当价格快速离开某一水平时,可能在身后留下一个失衡区域,而当价格回到这些区域时,它们往往会再次发挥作用。Spring Break 在1分钟图表上运行的同时,在一组固定的更高周期上测量这些区域,然后围绕它们执行两种独立的交易类型,分别称为 Bar 和 Beach。
每种交易类型都有各自的入场、止损、止盈、追踪止损和手数设置。两者可以独立调整,也可以关闭其中一个而只运行另一个。
每一笔持仓发送时都附带止损和止盈。该策略不使用网格、马丁格尔或摊平均价等手法,也绝不对亏损持仓加仓。
风险与账户控制
账户保护设置在编写时考虑了资金账户的规则。
-
最大总回撤和最大单日亏损,均以初始余额的百分比表示。
-
可选的单日盈利目标,达到后停止交易。
-
连续亏损次数与单日交易次数的上限。
-
可选择达到限额时的处理方式,从平掉所有持仓到仅停止新的入场。
-
最大点差过滤器,以及持仓数量上限。
-
最多三个交易时段窗口,以及可选的每日平仓时间,全部按纽约时间读取。
-
可选的过滤器,在高影响新闻前后暂停入场。
手数按交易类型分别设定。Bar 和 Beach 各自可以使用固定手数,或按该笔交易自身的止损距离来承担一定比例的净值风险。如果您希望对手数设置硬性上限,也提供了手数上限选项。
参数设置
默认值就是本版本测试时所用的数值。大多数用户只需要设置经纪商时间偏移和持仓手数。
-
经纪商与纽约的时间偏移。 您的经纪商时钟与纽约之间相差的小时数。时段时间和每日平仓时间全部按纽约时间读取,因此这是唯一必须与您的经纪商相匹配的参数。
-
Vibe. 一个区域需要表现出多大的相对强度才会被考虑。数值越高,要求的区域越强,交易次数越少。
-
Minimum Shot 与 Maximum Shot. 可接受的最小与最大失衡幅度,以价格的百分比表示。两者共同构成一个区间,既排除了非常小的区域,也排除了异常巨大的一次性波动。
-
Ride. 一个确认水平,价格必须到达该水平,Bar 交易才会进入待命状态;以区域自身大小的百分比设定。数值距离零越远,要求的确认越多,您看到的交易也越少。
-
Wave. 对 Beach 交易而言是同一个思路:一个必须被触及、Beach 入场才会生效的确认水平。Ride 与 Wave 的默认值带有相反的符号,这是刻意如此,因为正是符号决定了该水平的位置。如果您想要更多或更少的确认,请调整数值的大小,但在未经测试之前不要翻转符号。
-
入场、止损与止盈水平。 这些都以区域自身大小的百分比设定,而不是固定的点数,因此每笔交易都会随着其所依据的区域而等比缩放。
-
追踪起点与追踪距离。 同样是区域的百分比。追踪止损对每种交易类型都是可选的。
-
Stamina. 衡量市场净走出的距离与其为此所走路程之间的比例。只有在 Stamina 数值及其以下才会入场,这使策略避开强劲的单边行情。
其他交易品种
Spring Break 是在纳斯达克100上设计、测试和调校的,所提供的默认值属于这个市场。其逻辑并没有任何部分专属于指数,因此可以在其他品种上运行,但不应期待默认值能直接沿用,需要在您所选择的品种上重新测试。
黄金和比特币的设置文件与更新可能会在不久的将来推出。此类内容都将作为本产品的免费更新发布,而不会作为单独的商品上架。
运行要求
-
就所提供的设置而言,需要一个纳斯达克100品种。各经纪商的命名不同,包括 NAS100、US100、USTEC 和 NDX100。策略读取图表当前所在的品种代码。
-
1分钟图表。它所使用的更高周期已在内部固定。
-
对冲账户或净持仓账户。在净持仓账户上有一项设置,可防止相反方向的交易同时持有。
-
不间断的网络连接。建议使用虚拟专用服务器。
交易前请检查手数。默认值刻意设得很小,使该策略可以挂到任何规模的账户上而不会在第一笔交易上承担过大风险,它也远低于已公布测试所使用的手数。如果经纪商的最小手数大于您所请求的数值,平台会改用该最小手数,因此实际交易的手数可能大于输入参数中的数字。此外,纳斯达克指数一手的合约价值在不同经纪商之间差异很大。请算清在您自己的账户上一手值多少,并据此设定您的手数。新闻过滤器默认为关闭。
已公布结果所使用的设置
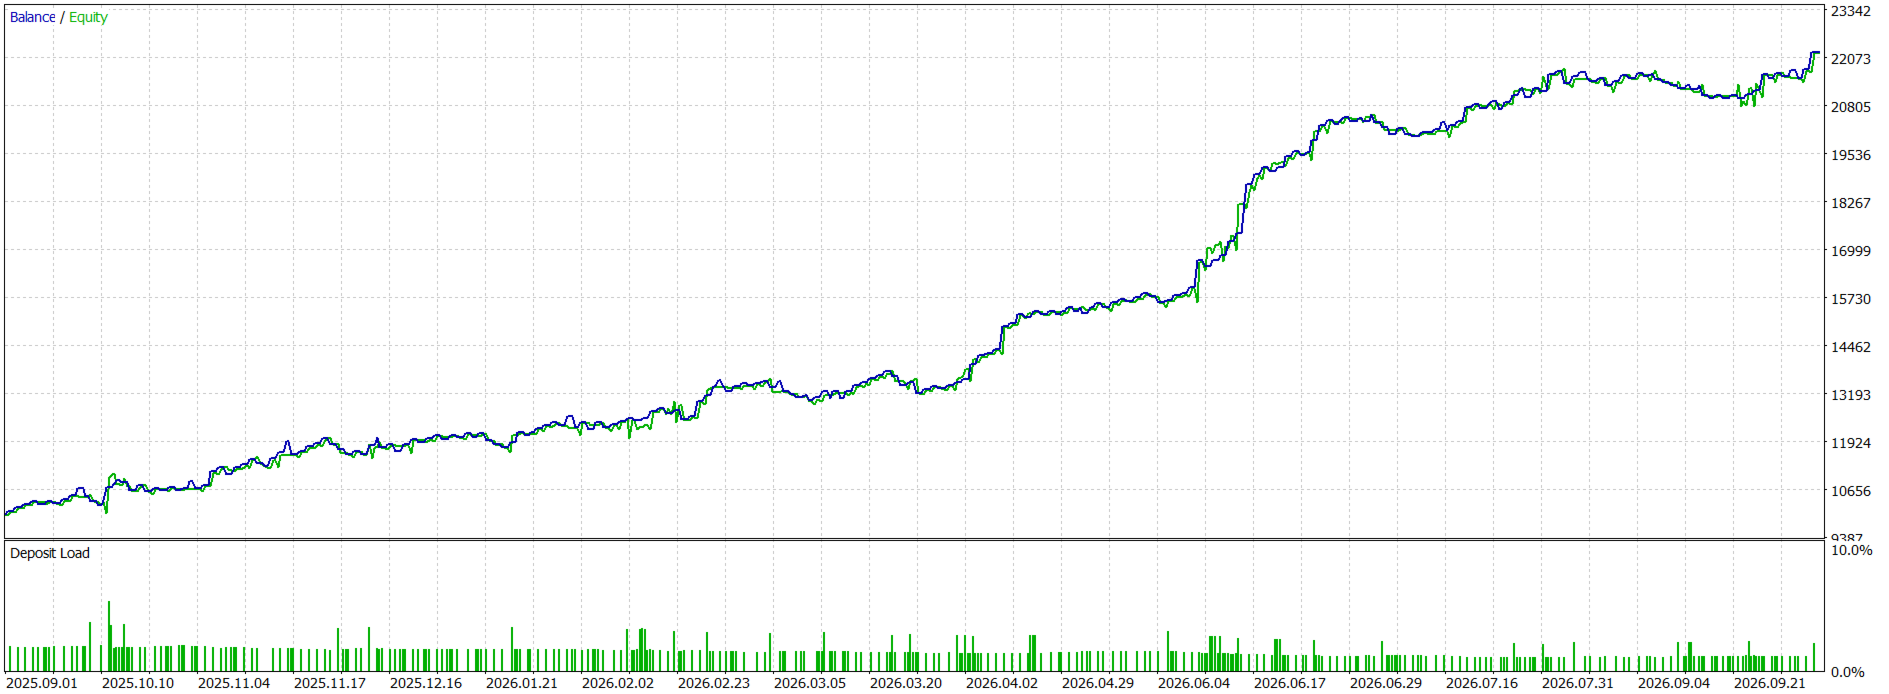
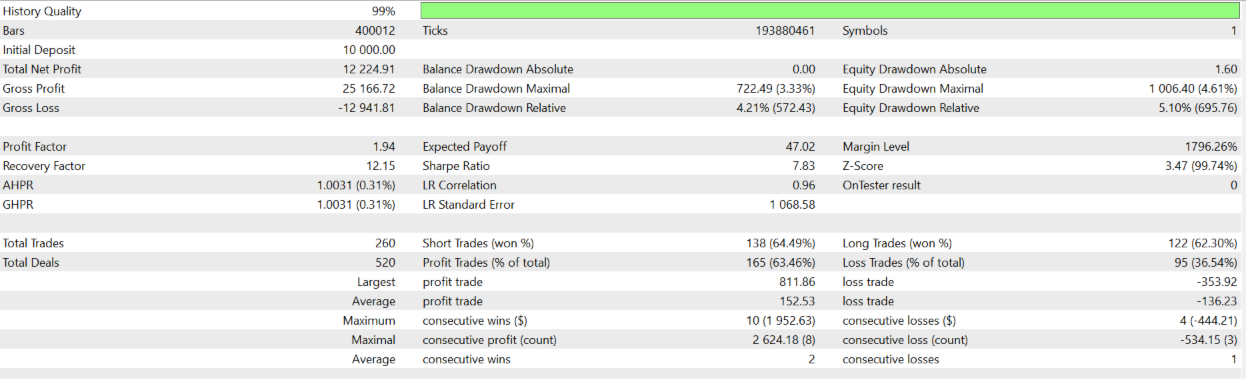
本页所显示的回测数据来自 MetaTrader 策略测试器在历史数据上的运行,而非实盘交易。它们是在两种交易类型的手数均提高到 0.8 手、初始余额为 10 000 美元、纳斯达克 100 指数 1 分钟图上产生的。其余参数全部保持随附的默认值。
本页面上的结果并非只有测试器数据。本策略还在真实行情数据流上进行了实时前瞻运行,即下文的“模拟账户前瞻测试”一节。
要复现该测试,只需改动两个数值,其他一概不变:
-
Bar lot size (fixed-lot mode),设为 0.8。
-
Beach lot size (fixed-lot mode),设为 0.8。
两个按净值百分比计算手数的开关保持关闭,这也是随附的状态,否则上面两个数值会被忽略。账户保护设置完全保持随附状态,因此重复该测试无需更改或关闭其中任何一项。
请按照您自己的账户规模设定手数,而不要照抄这个数字。在 10 000 美元的余额上,纳斯达克指数 0.8 手是一个很大的仓位,它适用于至少这一规模、且经纪商合约价值相当的账户。若余额更小,或一手价值更高,则应当调低。
设置文件
纳斯达克100的设置文件已附在我的MQL5博客文章中:Spring Break for Nasdaq 100: settings file, and the lot size behind the published results(文章为英文)。
该文件设置为0.1手,而非产生上述数据所用的0.8手,因此加载后不会复现上述数据,这并非文件故障。文章列出了文件中所有与出厂默认值不同的数值,给出了同一段历史数据上两种手数的结果,使差异可以直接看到而无需估算,说明了测试的确切条件,并解释了交易前必须根据您自己的经纪商设置的唯一一个参数。
模拟账户前瞻测试
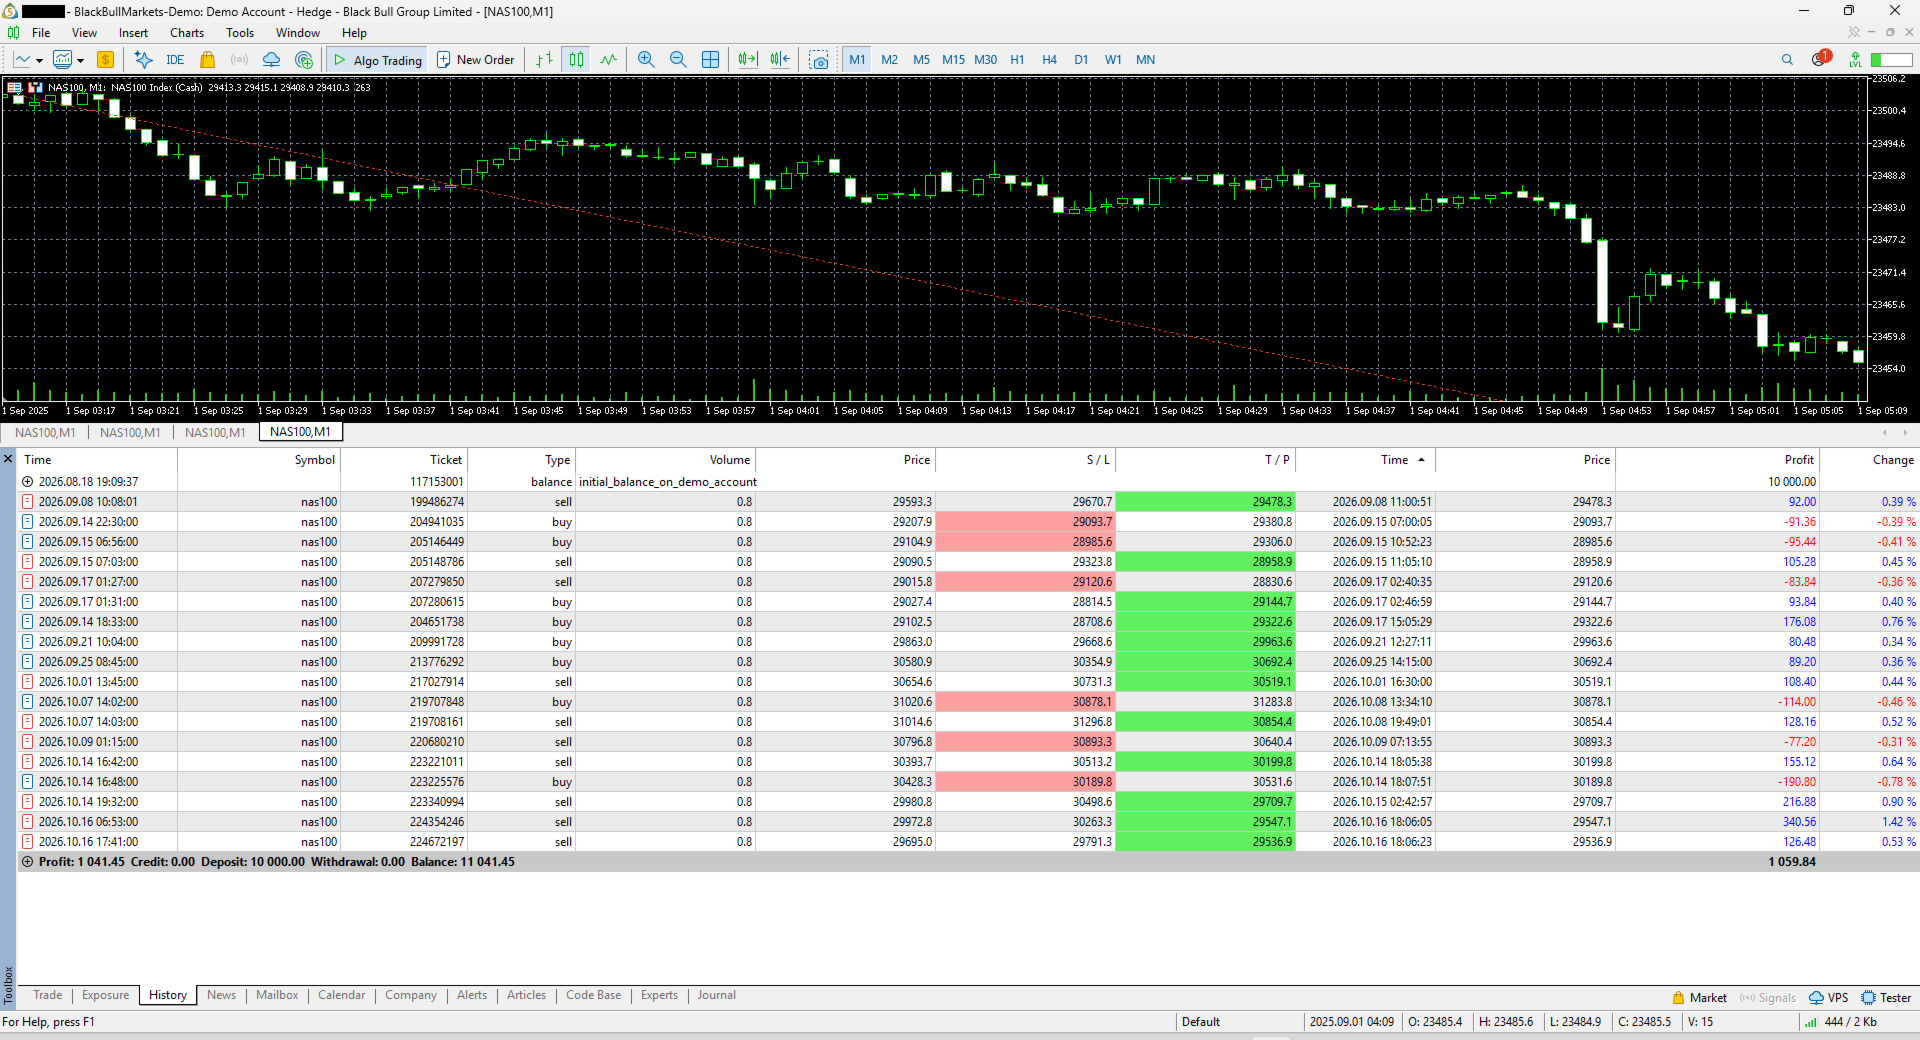
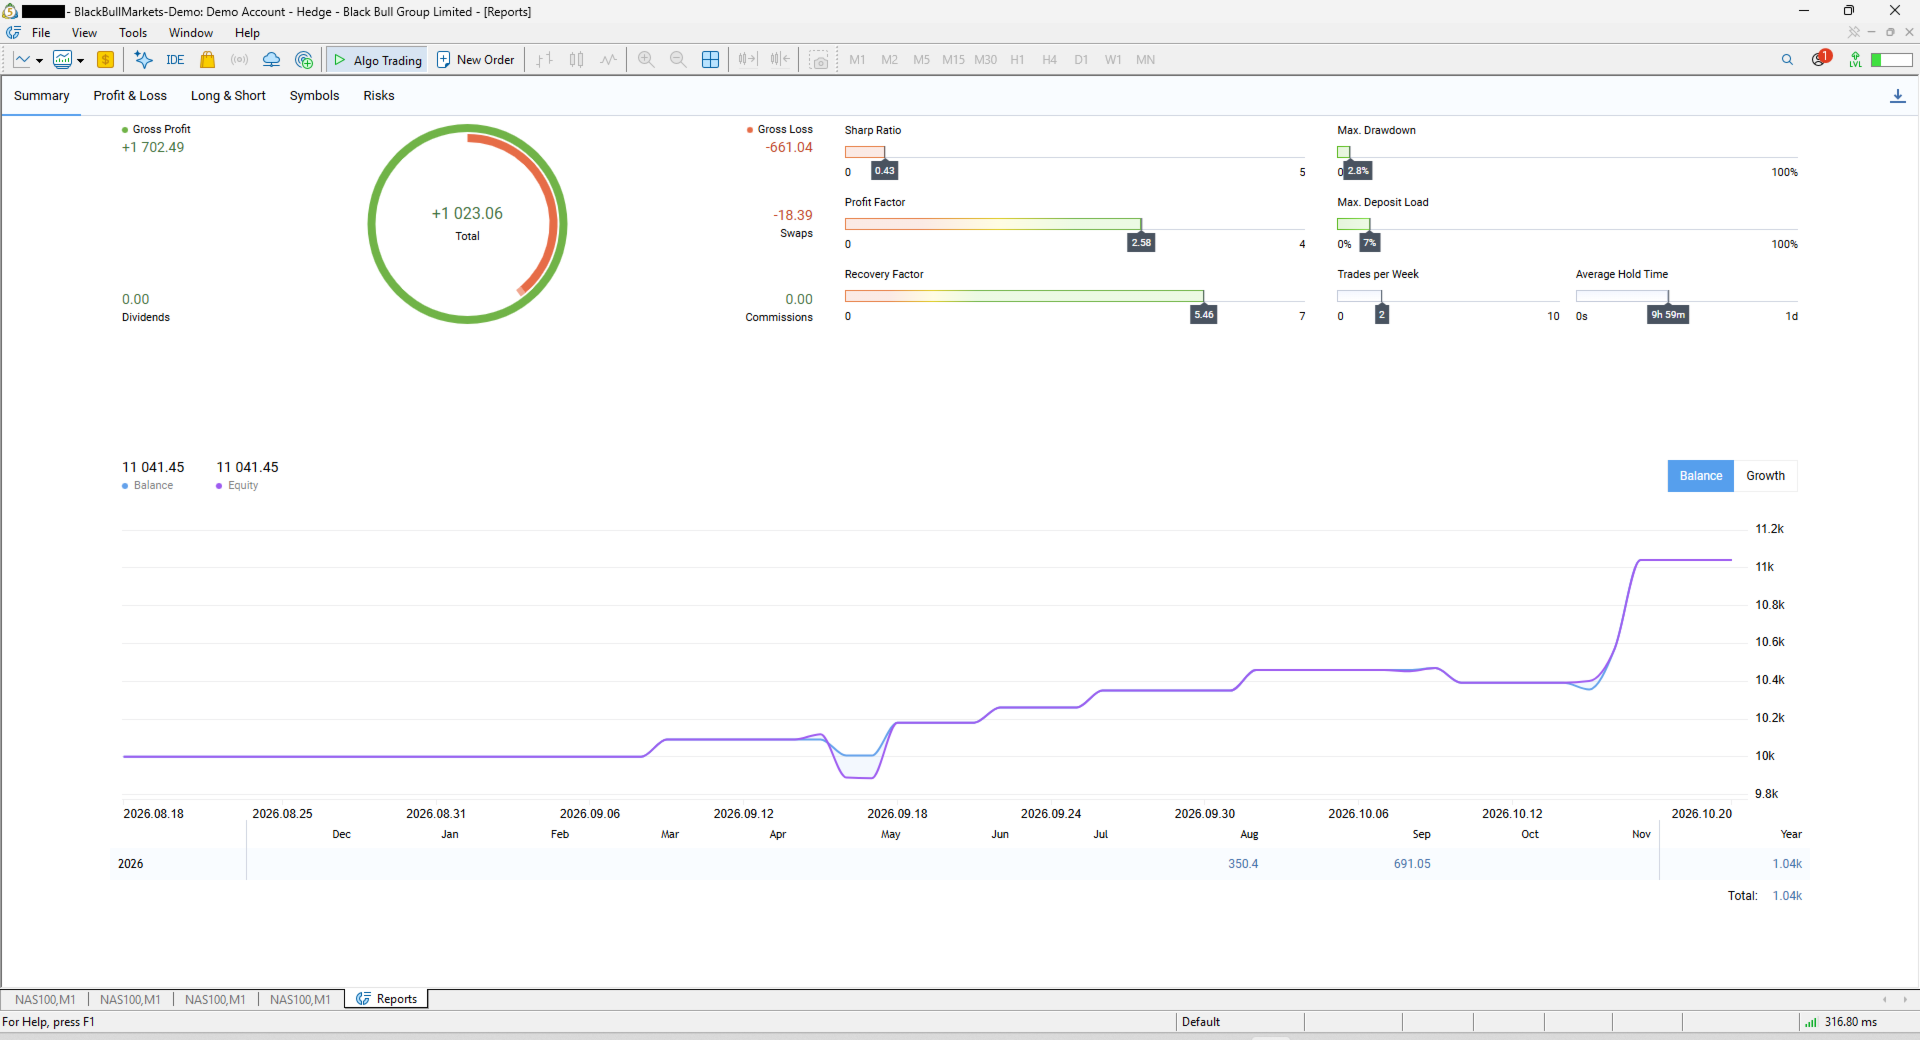
除上述测试器结果外,本策略于2026年9月8日至10月16日期间,在BlackBull Markets模拟账户上以纳斯达克100指数1分钟图进行了实时前瞻运行。本页面的交易历史和余额曲线截图均来自该账户。
该测试与上述测试器数据属于不同类型的证据,这正是两者均在此公布的原因。该账户与真实账户交易于同一纳斯达克 100 行情数据流、同样的点差和同样的时间,实时运行,经历真实的交易时段、真实的数据公布和真实的周末跳空,且每笔交易都是在结果未知之前建立的。历史数据测试可以反复重跑并调整,直至结果看起来漂亮。前瞻测试做不到这一点,而这正是进行前瞻测试的全部意义。
该账户目前仍在运行并继续交易。下方数据将随着历史记录的积累而更新。
该账户在此期间的记录如下。
-
已平仓交易18笔,其中盈利12笔,亏损6笔。
-
起始余额10 000美元,结束余额11 041.45美元。
-
平台显示盈利因子2.58,最大回撤2.8%。
-
两种交易类型的仓位均为0.8手,与上述测试器结果所用手数相同。
关于这项测试,有三点应当明确说明,而不是留给您自行判断。
-
这是模拟账户,不是真实账户。价格和时间是真实且实时的,但模拟服务器上的成交不受真实账户滑点、拒单和融资成本的影响。请将其视为策略在真实市场环境中按所述方式运行的证据,而非真实资金获利的记录。
-
样本很小。五周18笔交易远不足以确立长期期望值,由此得出的任何数据,包括盈利因子,误差范围都非常大。
-
并非完全相同的版本。该账户运行的是发布前版本。此处提供的1.0版本是在上述交易最后一笔平仓之后编译的。逻辑相同,但二进制文件不同,因此该账户并非本文件运行结果的再现。
本产品为何未附带信号
前瞻测试是在模拟账户上进行的,而MQL5信号服务不接受来自模拟账户、竞赛账户或美分账户的信号。设置测试时忽略了这一点,因此没有可订阅的信号,也无法通过截图之外的方式验证上述数据。今后若有可验证的信号可用,将从本页面提供链接。
风险提示
交易带杠杆的产品风险极高,可能导致您损失全部资金。本页面上显示的回测结果是基于历史数据的模拟。前瞻测试是在真实市场环境中、按真实价格实时进行的,但使用的是模拟账户,其成交不受真实账户滑点、拒单和融资成本的影响。两者均非真实资金的交易记录,此处所示的任何内容都不代表未来结果。请仅使用您能够承受损失的资金进行交易。
请先在策略测试器中运行该策略,然后在模拟账户上运行,直到您确信自己理解它的行为之后,再投入真实资金。