Spring Break
- Experts
-
Darren Mark Scott
 Trade Dispensary is an organization dedicated to innovative financial products and cutting-edge algorithmic trading tools. Developer of Trade Dispensary trade copier and Spring Break expert advisor for Metatrader 5.
- Version: 1.0
- Activations: 5
Spring Break
Une stratégie automatisée fondée sur les déséquilibres, pour l'indice Nasdaq 100, conçue pour fonctionner sur le graphique en 1 minute.
Spring Break a commencé comme une méthode discrétionnaire que je tradais à la main. Au fil de trois années, elle a été développée, affinée et retestée jusqu'à devenir la version automatisée proposée ici.
Comment elle trade
La stratégie travaille à partir de zones de déséquilibre. Lorsque le prix quitte rapidement un niveau, il peut laisser derrière lui une zone déséquilibrée, et ces zones comptent souvent de nouveau lorsque le prix y revient. Spring Break mesure ces zones sur un ensemble fixe d'unités de temps supérieures tout en fonctionnant sur le graphique en 1 minute, puis prend autour d'elles deux types de trades distincts, nommés Bar et Beach.
Chaque type de trade possède ses propres paramètres d'entrée, de stop loss, de take profit, de trailing et de dimensionnement. Les deux peuvent être réglés indépendamment, ou l'un peut être désactivé et l'autre laissé fonctionner seul.
Chaque position est envoyée avec un stop loss et un take profit attachés. La stratégie n'utilise ni grille, ni martingale, ni moyenne à la baisse, et elle n'ajoute jamais à une position perdante.
Contrôles du risque et du compte
Les paramètres de protection du compte ont été écrits en gardant à l'esprit les règles des comptes financés.
-
Drawdown total maximal et perte journalière maximale, chacun en pourcentage du solde de départ.
-
Un objectif de gain journalier facultatif qui arrête le trading dès qu'il est atteint.
-
Des limites de pertes consécutives et de nombre de trades par jour.
-
Un choix de ce qui se produit lorsqu'une limite est atteinte, de la fermeture de toutes les positions au simple arrêt des nouvelles entrées.
-
Un filtre de spread maximal et un plafond sur le nombre de positions ouvertes.
-
Jusqu'à trois fenêtres de session de trading et une heure de clôture quotidienne facultative, toutes lues en heure de New York.
-
Un filtre facultatif qui suspend les entrées autour des nouvelles à fort impact.
Le dimensionnement se règle par type de trade. Bar et Beach peuvent chacun utiliser un lot fixe, ou risquer un pourcentage du capital mesuré par rapport à la distance du stop de ce trade. Un plafond de lot est disponible si vous souhaitez une limite stricte sur la taille.
Paramètres
Les valeurs par défaut sont celles avec lesquelles cette version a été testée. La plupart des utilisateurs n'auront qu'à régler le décalage horaire du broker et la taille de position.
-
Décalage du broker par rapport à New York. Le nombre d'heures entre l'horloge de votre broker et New York. Les horaires de session et l'heure de clôture quotidienne sont tous lus en heure de New York, c'est donc le seul paramètre qui doit correspondre à votre broker.
-
Vibe. La force relative qu'une zone doit montrer pour être prise en compte. Des valeurs plus élevées exigent des zones plus fortes et donnent moins de trades.
-
Minimum Shot et Maximum Shot. Les tailles de déséquilibre minimale et maximale à accepter, en pourcentage du prix. Les deux forment ensemble une bande, qui écarte à la fois les zones très petites et les mouvements isolés inhabituellement grands.
-
Ride. Un niveau de confirmation que le prix doit atteindre avant qu'un trade Bar ne soit armé, exprimé en pourcentage de la taille propre de la zone. Plus la valeur s'éloigne de zéro, plus de confirmation est demandée et moins vous verrez de trades.
-
Wave. La même idée pour le trade Beach : un niveau de confirmation qui doit être atteint avant qu'une entrée Beach devienne valide. Les valeurs par défaut de Ride et de Wave portent des signes opposés, et c'est délibéré, car c'est le signe qui place le niveau. Ajustez la grandeur du nombre si vous voulez plus ou moins de confirmation, mais n'inversez pas le signe sans l'avoir testé.
-
Niveaux d'entrée, de stop loss et de take profit. Ils sont exprimés en pourcentage de la taille propre de la zone plutôt qu'en nombre fixe de points, de sorte que chaque trade s'adapte à la zone dont il est issu.
-
Début du trailing et distance du trailing. Également un pourcentage de la zone. Le trailing est facultatif pour chaque type de trade.
-
Stamina. Une mesure du terrain net parcouru par le marché comparé à la distance qu'il a dû parcourir pour y arriver. Les entrées ne sont prises qu'au niveau de la valeur Stamina ou en dessous, ce qui tient la stratégie à l'écart des mouvements forts dans une seule direction.
Autres instruments
Spring Break a été conçu, testé et réglé sur le Nasdaq 100, et c'est à ce marché qu'appartiennent les valeurs par défaut fournies. Rien dans la logique n'est propre à un indice, il peut donc être lancé sur d'autres instruments, mais il ne faut pas attendre des valeurs par défaut qu'elles se transposent : elles devraient être retestées sur l'instrument que vous choisirez.
Des fichiers de paramètres et des mises à jour pour l'or et le bitcoin pourront suivre dans un proche avenir. Toute chose de ce genre arrivera comme une mise à jour gratuite de ce produit et non comme une annonce distincte.
Prérequis
-
Un instrument Nasdaq 100 pour les paramètres fournis. Les brokers le nomment différemment, notamment NAS100, US100, USTEC et NDX100. La stratégie lit le symbole sur lequel se trouve le graphique.
-
Le graphique en 1 minute. Les unités de temps supérieures qu'elle utilise sont fixées en interne.
-
Un compte hedging ou netting. Sur un compte netting, un paramètre empêche que des trades de direction opposée soient ouverts en même temps.
-
Une connexion continue. Un serveur privé virtuel est recommandé.
Veuillez vérifier la taille de position avant de trader. La valeur par défaut est délibérément faible afin que la stratégie puisse être attachée à un compte de n'importe quelle taille sans risquer une première transaction démesurée, et elle est bien inférieure à la taille utilisée dans le test publié. Lorsque le lot minimum d'un courtier est supérieur à la valeur que vous demandez, la plateforme utilise ce minimum à la place, de sorte que la taille réellement tradée peut être supérieure au nombre indiqué dans les paramètres. Par ailleurs, la valeur du contrat d'un lot d'un indice Nasdaq varie considérablement d'un courtier à l'autre. Calculez ce que vaut un lot sur votre propre compte et réglez votre taille en conséquence. Le filtre de nouvelles est désactivé par défaut.
Paramètres utilisés pour les résultats publiés
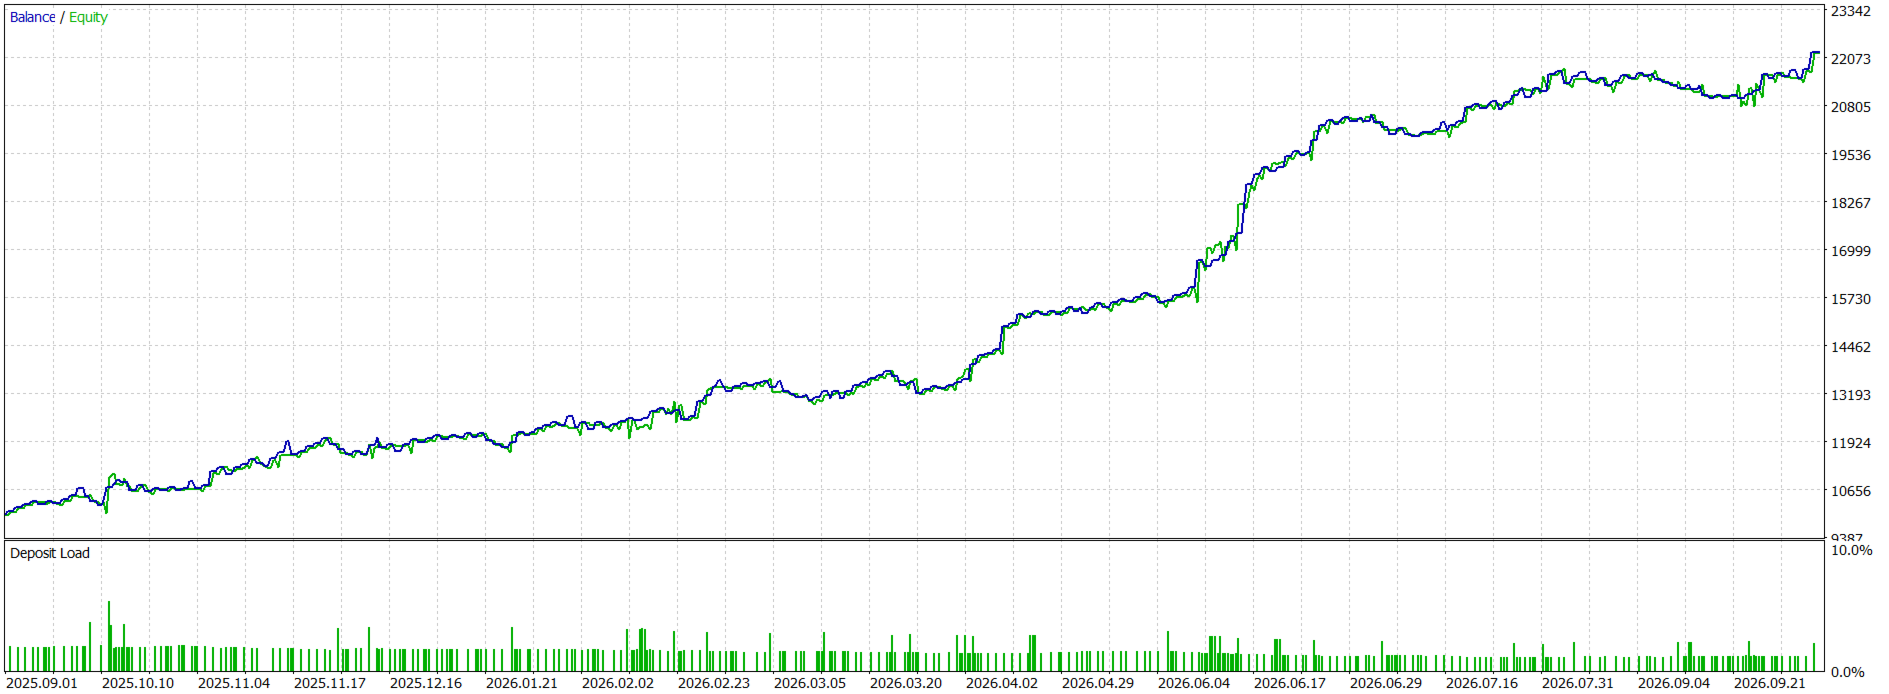
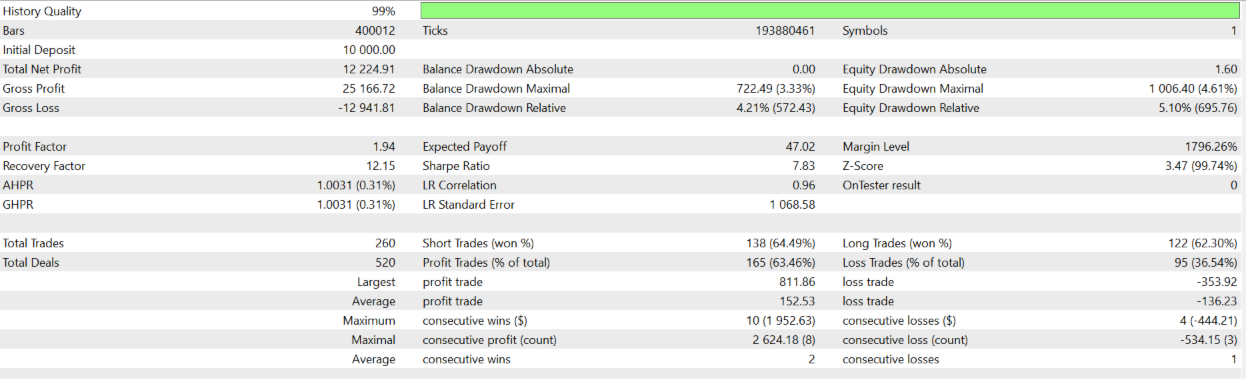
Les chiffres du backtest présentés sur cette page proviennent du testeur de stratégies MetaTrader sur données historiques, et non de trading réel. Ils ont été obtenus avec la taille de position portée à 0.8 lot pour les deux types de transactions, avec un solde initial de 10 000 USD, sur le Nasdaq 100 en graphique 1 minute. Tout le reste a été laissé aux valeurs par défaut fournies.
Ces chiffres du testeur ne sont pas les seuls résultats de cette page. La stratégie a également été exécutée en avant et en temps réel sur un flux de prix réel, ce qui correspond à la section intitulée Test en avant sur un compte de démonstration ci-dessous.
Pour reproduire ce test, deux valeurs changent et rien d'autre :
-
Bar lot size (fixed-lot mode), réglé à 0.8.
-
Beach lot size (fixed-lot mode), réglé à 0.8.
Les deux commutateurs qui calculent la taille à partir d'un pourcentage du capital restent désactivés, tels qu'ils sont fournis, car sinon les deux valeurs ci-dessus sont ignorées. Les paramètres de protection du compte ont été laissés exactement tels qu'ils sont fournis, de sorte qu'aucun d'entre eux n'a besoin d'être modifié ou désactivé pour répéter le test.
Veuillez adapter la taille à votre propre compte plutôt que de recopier ce nombre. 0.8 lot d'un indice Nasdaq représente une position importante sur un solde de 10 000 USD, et correspond à un compte d'au moins cette taille chez un courtier dont la valeur de contrat est comparable. Sur un solde plus faible, ou lorsqu'un lot vaut davantage, elle devrait être réduite.
Fichier de paramètres
Un fichier de paramètres pour le Nasdaq 100 est joint à un article de mon blog MQL5 : Spring Break for Nasdaq 100: settings file, and the lot size behind the published results (l'article est en anglais).
Le fichier est réglé sur 0,1 lot et non sur les 0,8 lot qui ont produit les chiffres ci-dessus : le charger ne reproduira donc pas ces chiffres, et le fichier n'est pas défectueux. L'article indique chaque valeur du fichier qui diffère des valeurs par défaut livrées, donne le résultat pour les deux tailles sur le même historique afin que l'écart se constate au lieu de s'estimer, précise les conditions exactes du test et explique le seul paramètre que vous devez régler pour votre propre courtier avant de le trader.
Test en avant sur un compte de démonstration
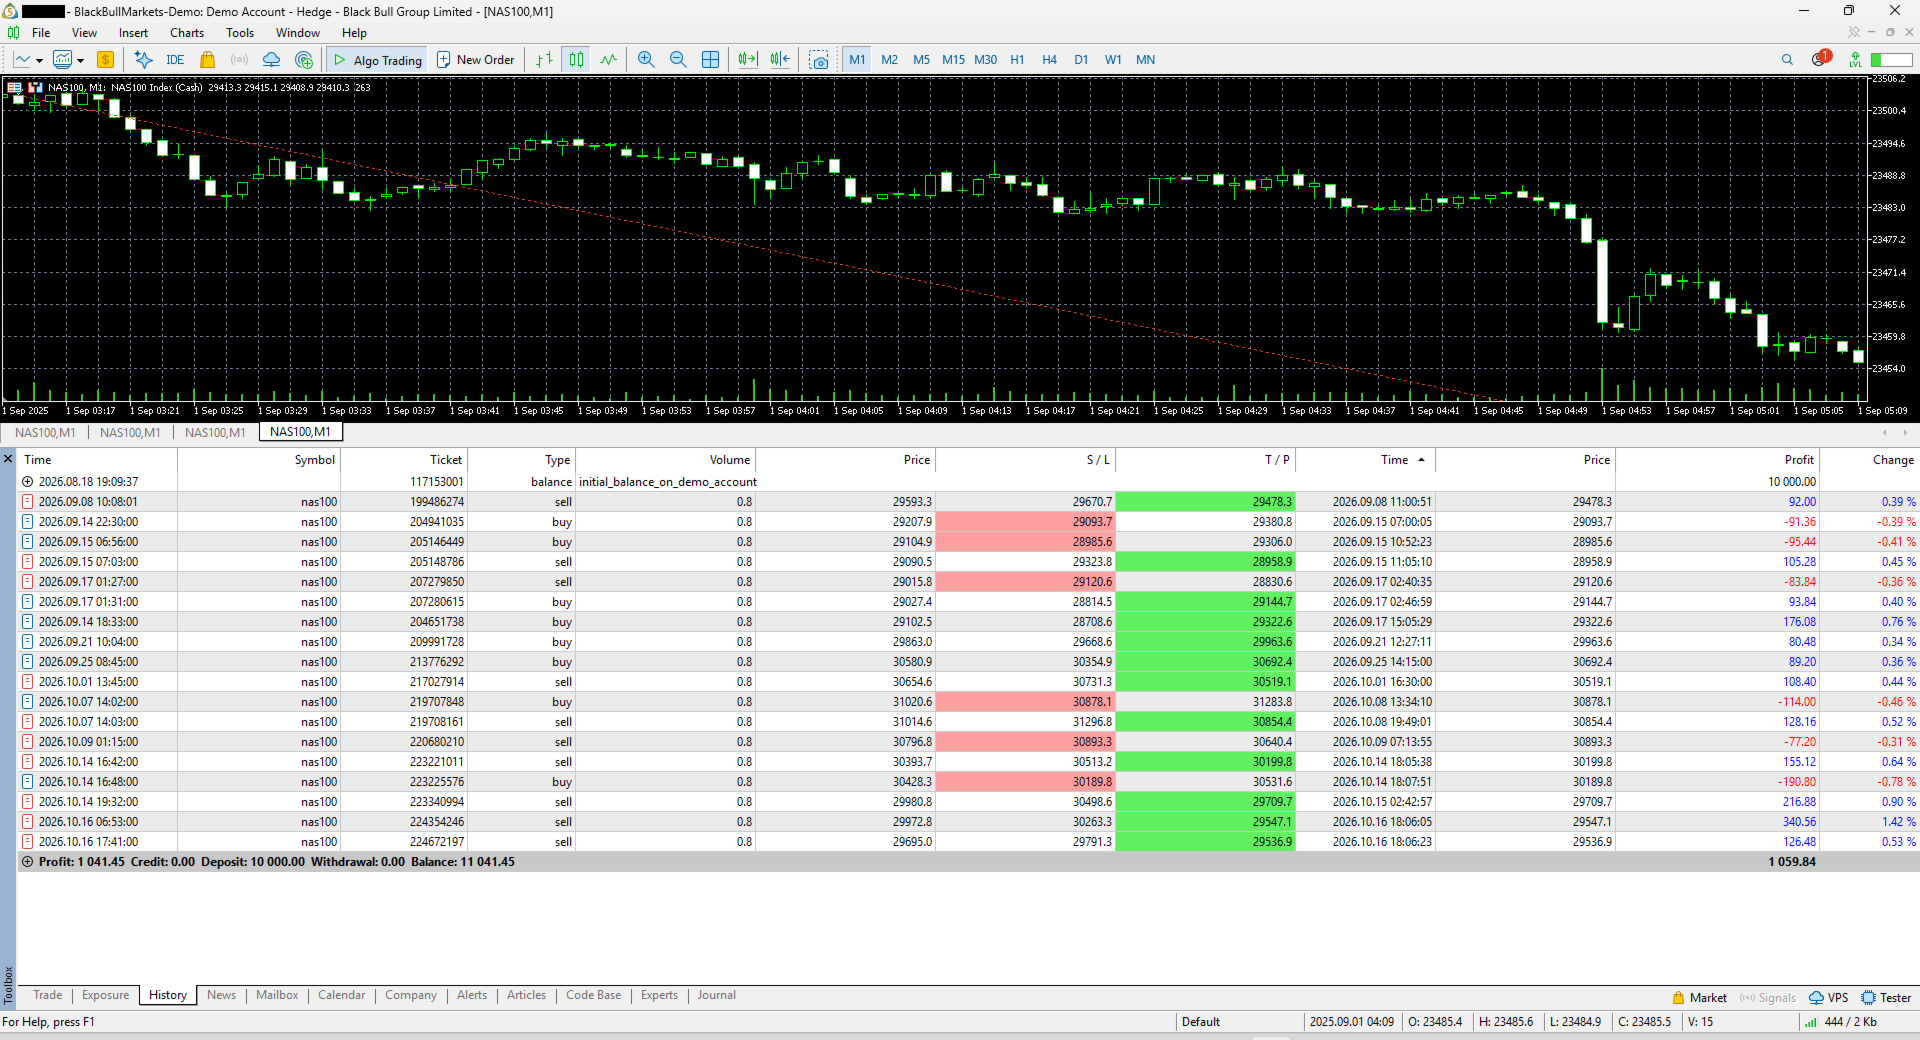
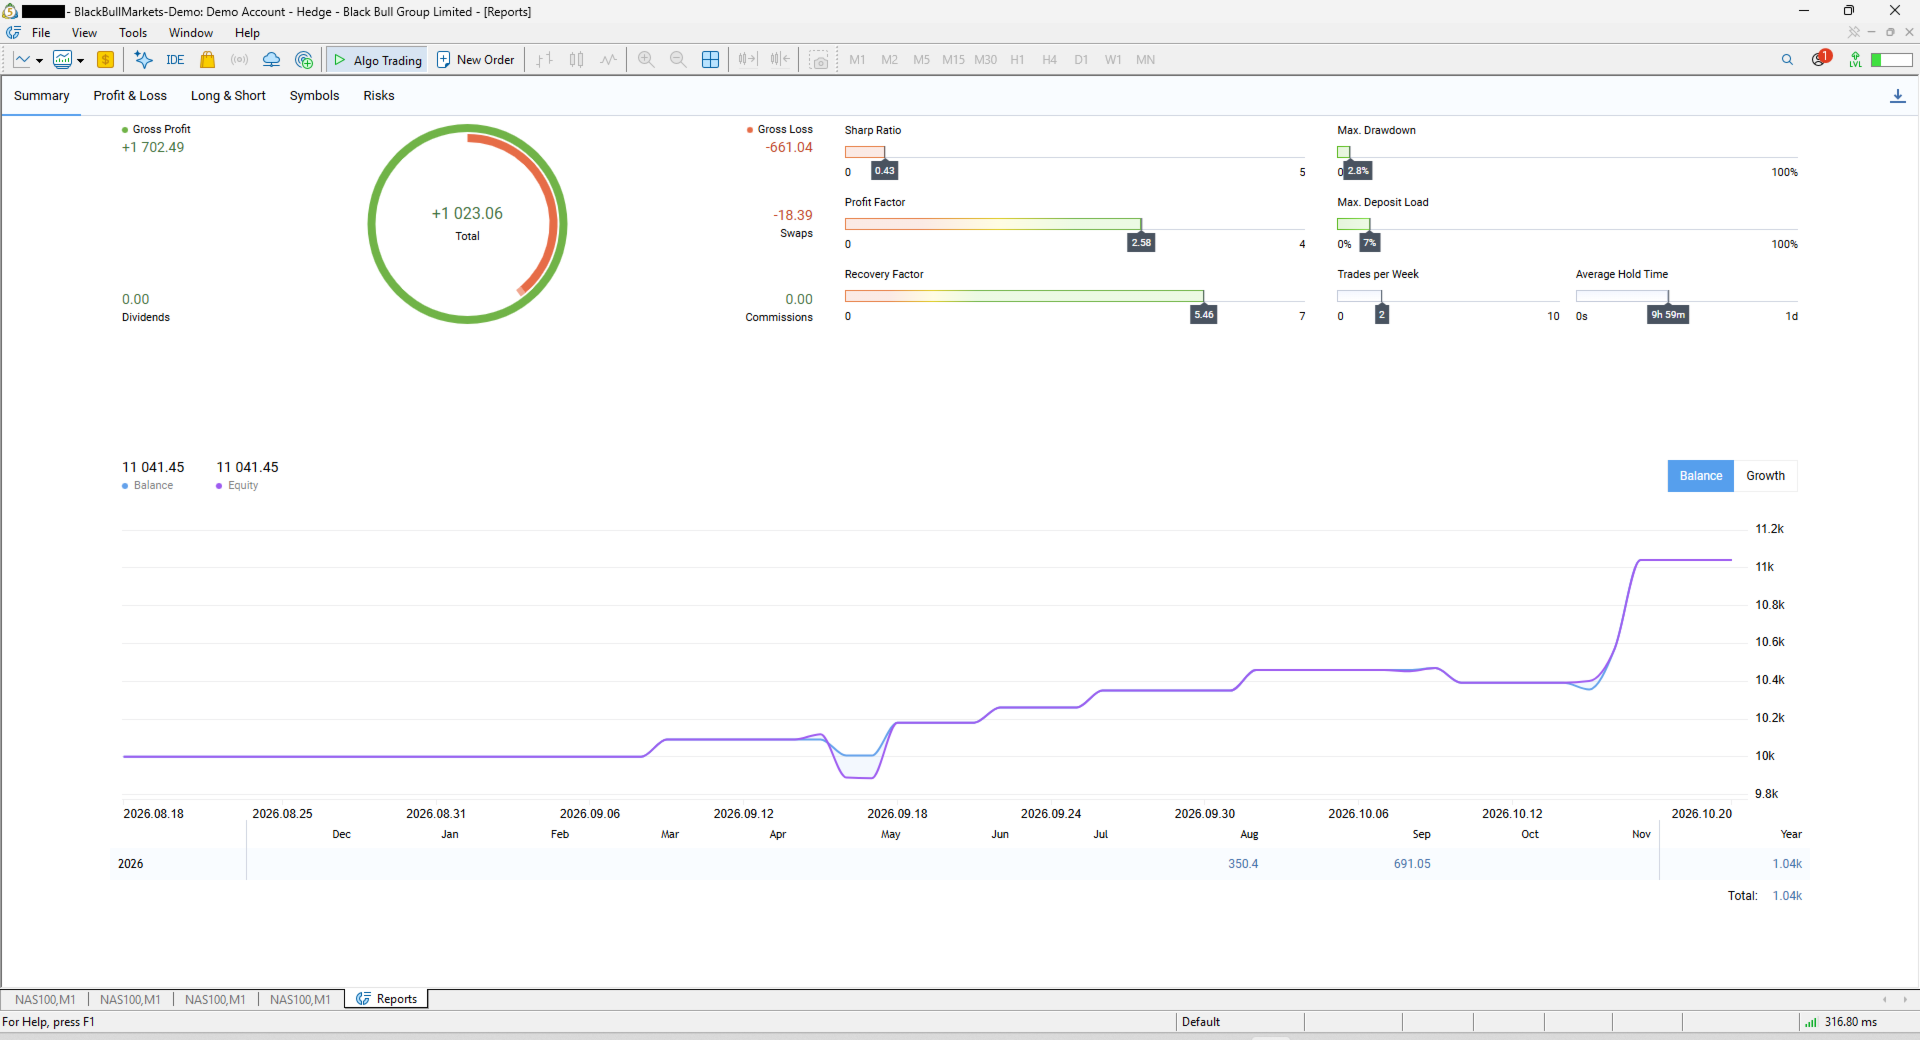
Indépendamment des résultats du testeur ci-dessus, la stratégie a été exécutée en avant et en temps réel sur un compte de démonstration BlackBull Markets, sur le graphique 1 minute du Nasdaq 100, du 8 septembre au 16 octobre 2026. Les captures de l'historique des transactions et de la courbe de solde de cette page proviennent de ce compte.
Ce test constitue une catégorie de preuve différente des chiffres du testeur ci-dessus, et c'est précisément pourquoi les deux sont publiés ici. Le compte a traité le même flux de prix réel du Nasdaq 100, le même spread et le même horaire qu'un compte réel, en temps réel, à travers des séances réelles, de véritables publications de nouvelles et de véritables gaps de week-end, et chaque transaction a été prise avant que son résultat ne soit connu. Un test historique peut être relancé et ajusté jusqu'à ce qu'un résultat paraisse bon. Un test en avant ne peut pas l'être, et c'est toute la raison d'en mener un.
Le compte fonctionne toujours et continue de trader. Les chiffres ci-dessous seront mis à jour à mesure qu'il accumule de l'historique.
Ce que le compte a enregistré sur cette période :
-
18 transactions clôturées, 12 gagnantes et 6 perdantes.
-
Solde de départ 10 000 USD, solde final 11 041,45 USD.
-
Facteur de profit 2,58 et perte maximale de 2,8 pour cent, tels que rapportés par la plateforme.
-
Taille de position de 0,8 lot pour les deux types de transaction, la même que pour les résultats du testeur.
Trois points sur ce test méritent d'être énoncés clairement plutôt que laissés à votre déduction.
-
C'est un compte de démonstration, pas un compte réel. Les prix et le timing sont réels et en temps réel, mais les exécutions sur un serveur de démonstration ne subissent ni le slippage, ni les rejets, ni les coûts de financement d'un compte réel. Voyez-y un indice que la stratégie se comporte comme décrit dans des conditions de marché réelles, non un relevé de gains réels.
-
C'est un petit échantillon. Dix-huit transactions sur cinq semaines sont bien trop peu pour établir une espérance à long terme, et toute valeur qui en découle, le facteur de profit compris, comporte une marge d'erreur très large.
-
Ce n'était pas exactement cette version. Ce compte exécutait une version antérieure à la publication. La version 1.0 proposée ici a été compilée après la clôture de la dernière de ces transactions. La logique est la même, le binaire ne l'est pas, le compte ne reproduit donc pas ce que fera ce fichier.
Pourquoi aucun signal n'est associé à ce produit
Le test en avant a été réalisé sur un compte de démonstration, et le service Signaux de MQL5 n'accepte pas les signaux issus de comptes de démonstration, de concours ou en cents. Cela a été négligé lors de la mise en place du test, il n'y a donc aucun signal auquel s'abonner ni moyen de vérifier les chiffres ci-dessus au-delà des captures. Si un signal vérifiable devient disponible à l'avenir, il sera mis en lien depuis cette page.
Avertissement sur les risques
Le trading de produits à effet de levier comporte un niveau de risque élevé et peut entraîner la perte de la totalité de votre capital. Les résultats de backtest présentés sur cette page sont une simulation sur données historiques. Le test en avant a été réalisé dans des conditions de marché réelles, sur des prix réels et en temps réel, mais sur un compte de démonstration, où les exécutions ne subissent ni le slippage, ni les rejets, ni les coûts de financement d'un compte réel. Ni l'un ni l'autre n'est un relevé d'argent réel engagé ; rien de ce qui est montré ici n'indique des résultats futurs. Ne tradez qu'avec de l'argent que vous pouvez vous permettre de perdre.
Veuillez faire tourner la stratégie dans le testeur de stratégies, puis sur un compte de démonstration, jusqu'à ce que vous soyez convaincu de comprendre son comportement, avant d'engager du capital réel.