Spring Break
- Experts
-
Darren Mark Scott
 Trade Dispensary is an organization dedicated to innovative financial products and cutting-edge algorithmic trading tools. Developer of Trade Dispensary trade copier and Spring Break expert advisor for Metatrader 5.
- Versão: 1.0
- Ativações: 5
Spring Break
Uma estratégia automatizada de desequilíbrio para o índice Nasdaq 100, projetada para rodar no gráfico de 1 minuto.
O Spring Break começou como um método discricionário que eu operava manualmente. Ao longo de três anos foi desenvolvido, refinado e retestado até chegar à versão automatizada oferecida aqui.
Como opera
A estratégia trabalha a partir de áreas de desequilíbrio. Quando o preço deixa um nível rapidamente, pode deixar para trás uma área desequilibrada, e essas áreas muitas vezes voltam a ter importância quando o preço retorna a elas. O Spring Break mede essas áreas em um conjunto fixo de tempos gráficos superiores enquanto roda no gráfico de 1 minuto, e então realiza dois tipos de operação distintos em torno delas, chamados Bar e Beach.
Cada tipo de operação tem seus próprios parâmetros de entrada, stop loss, take profit, trailing e dimensionamento. Os dois podem ser ajustados de forma independente, ou um deles pode ser desligado e o outro rodar sozinho.
Toda posição é enviada com stop loss e take profit anexados. A estratégia não utiliza técnicas de grade, martingale ou preço médio, e nunca aumenta uma posição perdedora.
Controles de risco e de conta
Os parâmetros de proteção da conta foram escritos tendo em mente as regras das contas financiadas.
-
Drawdown total máximo e perda diária máxima, cada um como percentual do saldo inicial.
-
Uma meta de lucro diário opcional que interrompe as operações quando é atingida.
-
Limites de perdas consecutivas e de número de operações diárias.
-
Uma escolha do que acontece quando um limite é atingido, desde fechar todas as posições até apenas interromper novas entradas.
-
Um filtro de spread máximo e um teto para o número de posições abertas.
-
Até três janelas de sessão de negociação e um horário opcional de encerramento diário, todos lidos no horário de Nova York.
-
Um filtro opcional que pausa as entradas em torno de notícias de alto impacto.
O tamanho da posição é definido por tipo de operação. Bar e Beach podem usar cada um um lote fixo, ou arriscar um percentual do patrimônio medido contra a distância do stop daquela operação. Há um teto de lote disponível, caso queira um limite rígido de tamanho.
Parâmetros
Os valores padrão são os valores com os quais esta versão foi testada. A maioria dos usuários só precisará definir a diferença de horário da corretora e o tamanho da posição.
-
Diferença da corretora para Nova York. O número de horas entre o relógio da sua corretora e Nova York. Os horários de sessão e o horário de encerramento diário são todos lidos no horário de Nova York, portanto este é o único parâmetro que precisa corresponder à sua corretora.
-
Vibe. Quanta força relativa uma área precisa apresentar para ser considerada. Valores mais altos exigem áreas mais fortes e geram menos operações.
-
Minimum Shot e Maximum Shot. Os tamanhos mínimo e máximo de desequilíbrio a aceitar, como percentual do preço. Os dois juntos formam uma faixa, que exclui tanto as áreas muito pequenas quanto movimentos pontuais excepcionalmente grandes.
-
Ride. Um nível de confirmação que o preço precisa alcançar antes de uma operação Bar ser armada, definido como percentual do próprio tamanho da área. Quanto mais o valor se afasta de zero, mais confirmação é exigida e menos operações você verá.
-
Wave. A mesma ideia para a operação Beach: um nível de confirmação que precisa ser alcançado antes de uma entrada Beach se tornar válida. Os valores padrão de Ride e Wave têm sinais opostos, e isso é deliberado, porque é o sinal que posiciona o nível. Ajuste a magnitude do número se quiser mais ou menos confirmação, mas não inverta o sinal a menos que tenha testado.
-
Níveis de entrada, stop loss e take profit. São definidos como percentual do próprio tamanho da área, e não como um número fixo de pontos, de modo que cada operação escala com a área da qual é tomada.
-
Início do trailing e distância do trailing. Também um percentual da área. O trailing é opcional para cada tipo de operação.
-
Stamina. Uma medida de quanto terreno líquido o mercado cobriu em comparação com a distância que percorreu para chegar lá. As entradas são tomadas apenas no valor de Stamina ou abaixo dele, o que mantém a estratégia fora de movimentos fortes em uma única direção.
Outros instrumentos
O Spring Break foi projetado, testado e ajustado no Nasdaq 100, e é a esse mercado que pertencem os valores padrão fornecidos. Nada na lógica é específico de um índice, portanto ele pode ser executado em outros instrumentos, mas não se deve esperar que os valores padrão se transfiram, e eles precisariam ser retestados no instrumento que você escolher.
Arquivos de configuração e atualizações para Ouro e Bitcoin poderão vir num futuro próximo. Qualquer coisa desse tipo chegará como uma atualização gratuita deste produto, e não como um anúncio separado.
Requisitos
-
Um instrumento do Nasdaq 100 para os parâmetros fornecidos. As corretoras o nomeiam de formas diferentes, incluindo NAS100, US100, USTEC e NDX100. A estratégia lê o símbolo em que o gráfico estiver.
-
O gráfico de 1 minuto. Os tempos gráficos superiores que ele utiliza são fixados internamente.
-
Uma conta de hedge ou de netting. Em uma conta de netting existe um parâmetro que impede que operações de direção oposta fiquem abertas ao mesmo tempo.
-
Uma conexão contínua. Um servidor privado virtual é recomendado.
Por favor, verifique o tamanho da posição antes de operar. O valor padrão é deliberadamente pequeno para que a estratégia possa ser anexada a uma conta de qualquer tamanho sem arriscar uma primeira operação desproporcional, e está bem abaixo do tamanho utilizado no teste publicado. Quando o lote mínimo de uma corretora é maior do que o valor que você solicita, a plataforma usa esse mínimo em vez dele, portanto o tamanho realmente negociado pode ser maior do que o número indicado nos parâmetros. Além disso, o valor do contrato de um lote de um índice Nasdaq varia consideravelmente entre corretoras. Calcule quanto vale um lote na sua própria conta e defina seu tamanho de acordo. O filtro de notícias vem desligado por padrão.
Configurações usadas para os resultados publicados
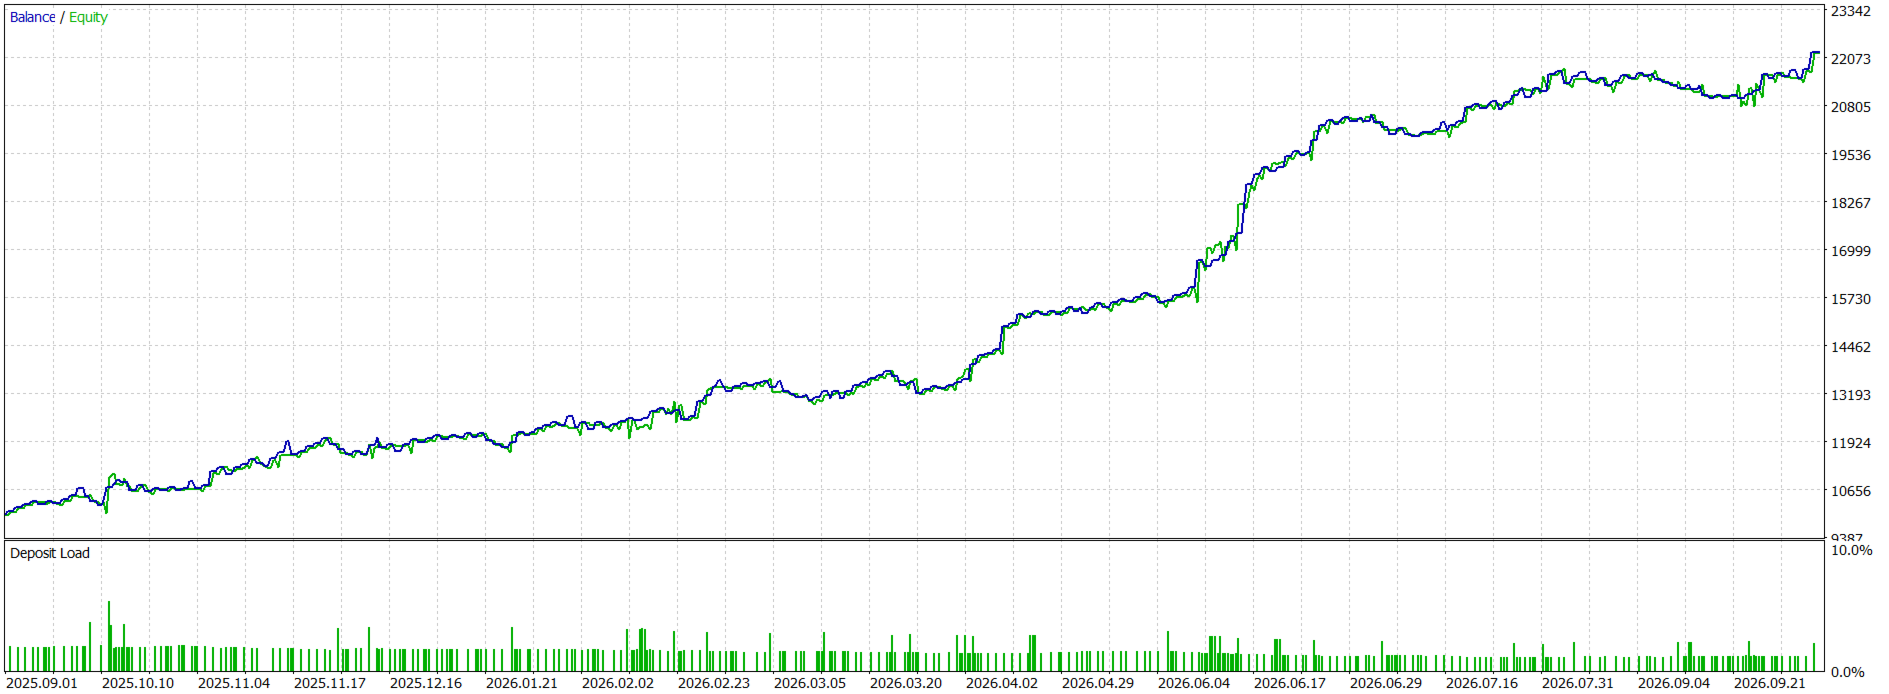
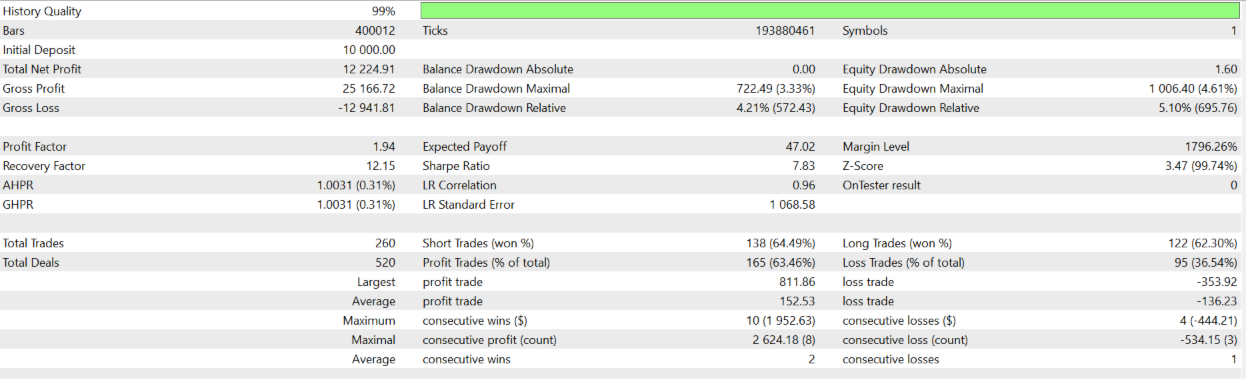
Os números do backtest mostrados nesta página vêm do testador de estratégias do MetaTrader sobre dados históricos, não de negociação real. Foram produzidos com o tamanho da posição elevado para 0.8 lotes para ambos os tipos de operação, com um saldo inicial de 10 000 USD, no Nasdaq 100 no gráfico de 1 minuto. Todo o restante foi mantido nos valores padrão fornecidos.
Esses números do testador não são os únicos resultados desta página. A estratégia também foi executada a frente e em tempo real sobre um fluxo de preços real, que é a secção intitulada Teste a frente numa conta demo mais abaixo.
Para reproduzir esse teste, dois valores mudam e nada mais:
-
Bar lot size (fixed-lot mode), definido como 0.8.
-
Beach lot size (fixed-lot mode), definido como 0.8.
Os dois interruptores que calculam o tamanho a partir de uma porcentagem do capital permanecem desligados, como são fornecidos, pois caso contrário os dois valores acima são ignorados. As configurações de proteção da conta foram mantidas exatamente como fornecidas, portanto nenhuma delas precisa ser alterada ou desligada para repetir o teste.
Por favor, ajuste o tamanho à sua própria conta em vez de copiar o número. 0.8 lotes de um índice Nasdaq é uma posição grande com um saldo de 10 000 USD, e corresponde a uma conta de pelo menos esse tamanho em uma corretora cujo valor de contrato seja comparável. Com um saldo menor, ou quando um lote vale mais, deve ser reduzido.
Ficheiro de configuração
Um ficheiro de configuração para o Nasdaq 100 está anexado a um artigo do meu blogue na MQL5: Spring Break for Nasdaq 100: settings file, and the lot size behind the published results (o artigo está em inglês).
O ficheiro está definido para 0,1 lotes e não para os 0,8 lotes com que os números acima foram produzidos, pelo que carregá-lo não reproduz esses números e o ficheiro não está defeituoso. O artigo lista todos os valores do ficheiro que diferem dos valores predefinidos fornecidos, dá o resultado com ambos os tamanhos sobre o mesmo histórico para que a diferença se veja em vez de ser estimada, indica as condições exatas do teste e explica o único parâmetro que tem de definir para o seu próprio corretor antes de negociar.
Teste a frente numa conta demo
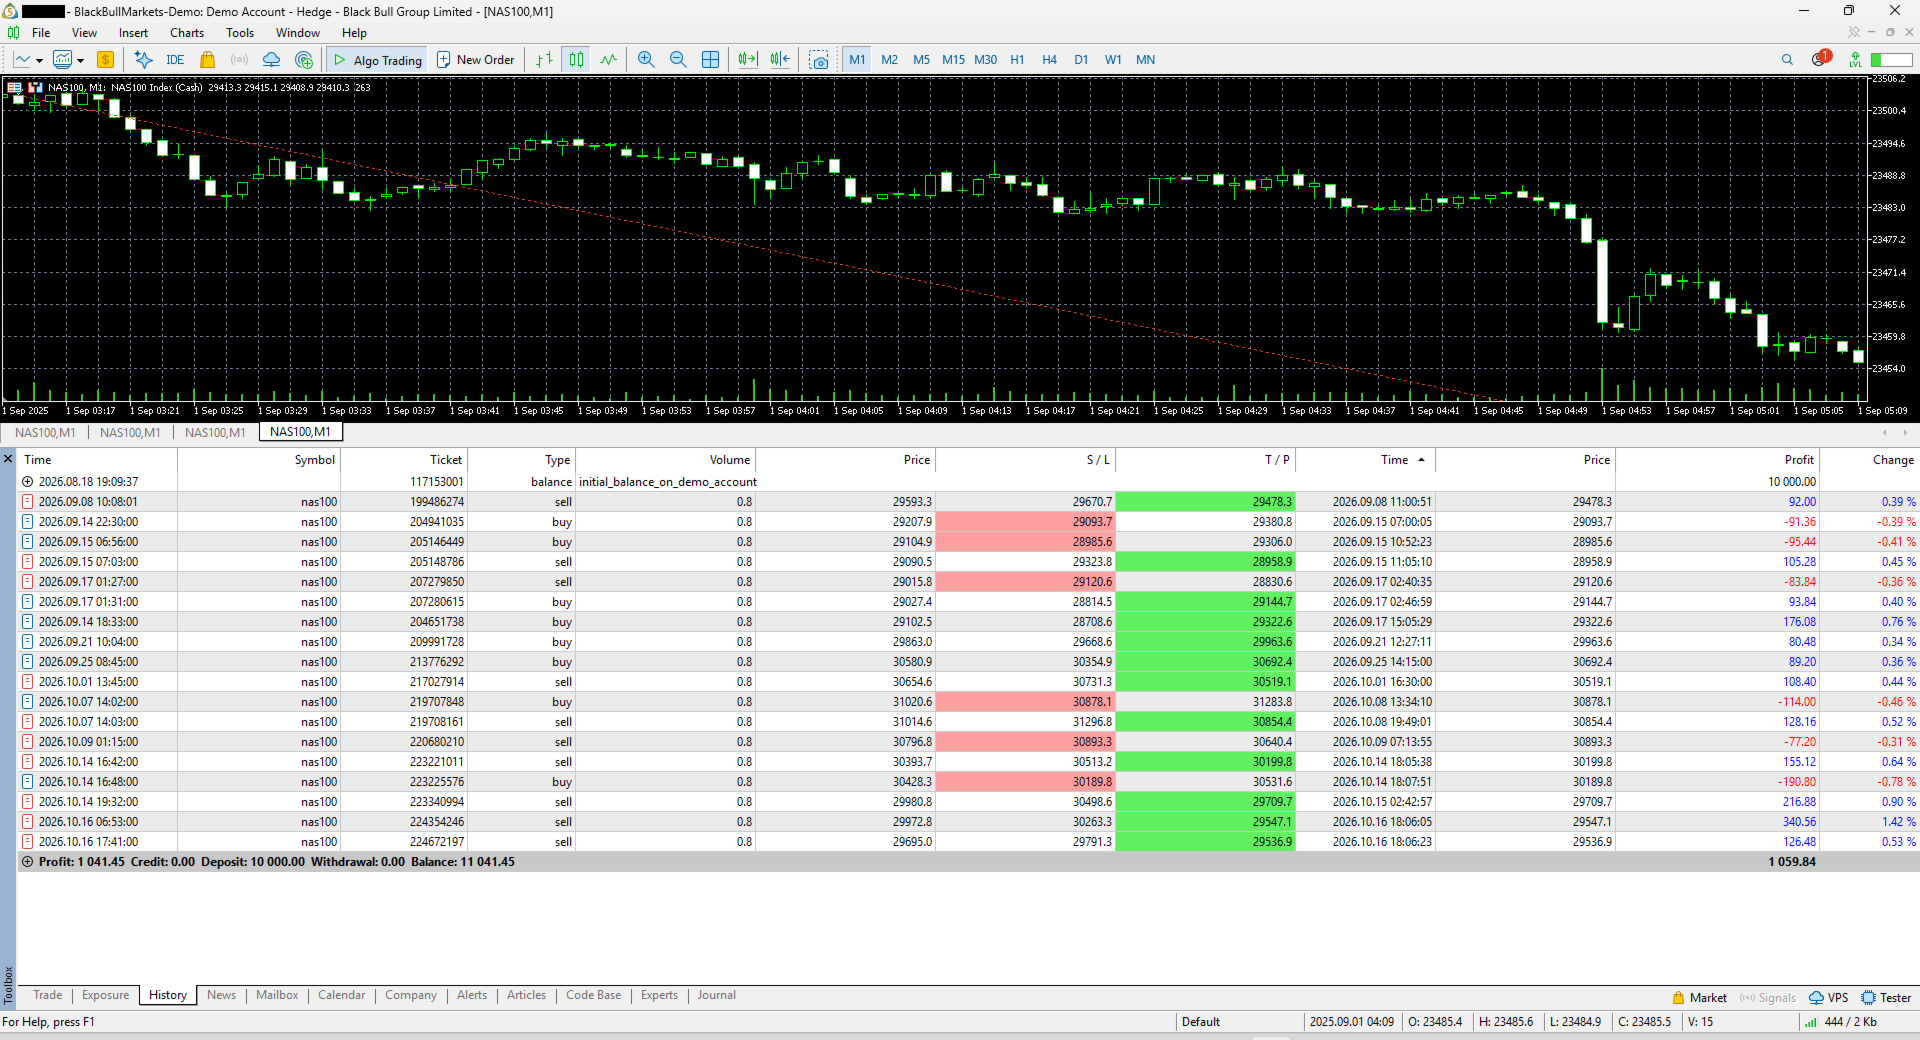
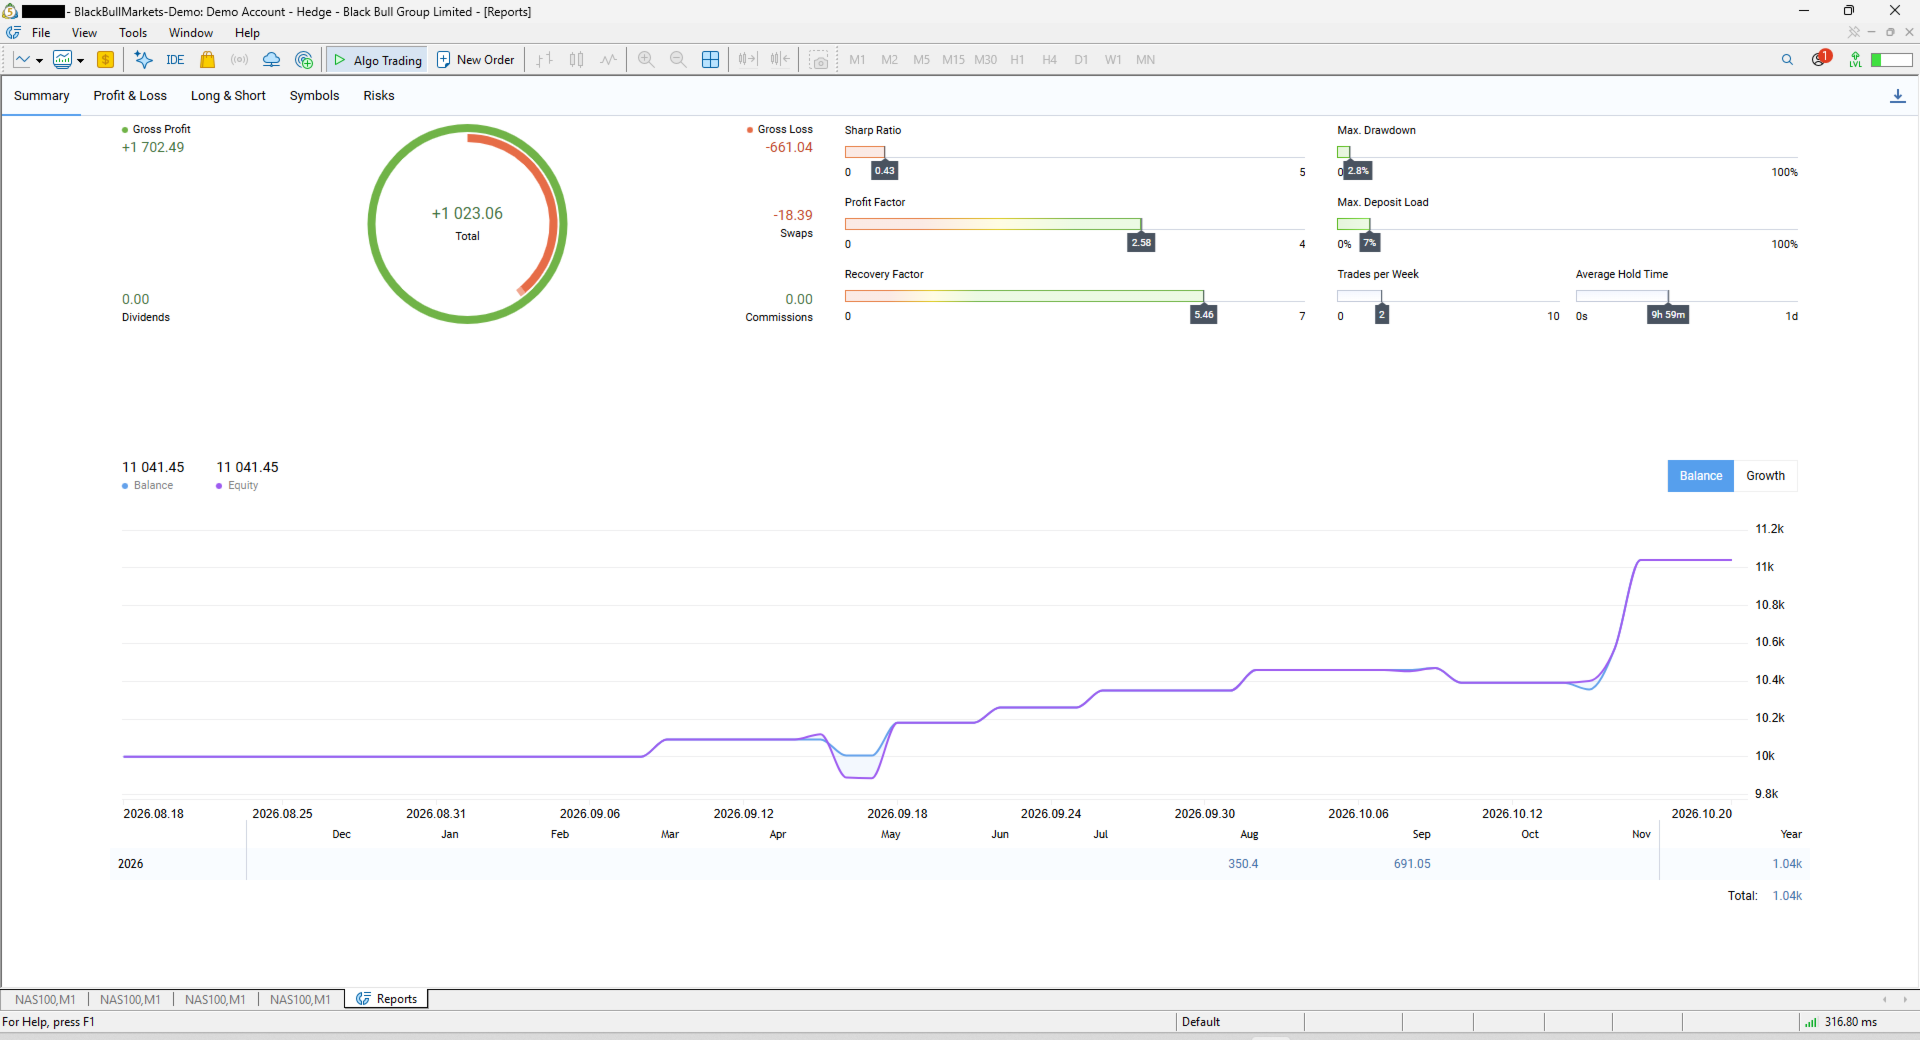
Separadamente dos resultados do testador acima, a estratégia foi executada a frente e em tempo real numa conta demo da BlackBull Markets, no gráfico de 1 minuto do Nasdaq 100, de 8 de setembro a 16 de outubro de 2026. As capturas do histórico de negociações e da curva de saldo nesta página são dessa conta.
Esse teste é uma classe de evidência diferente dos números do testador acima, e é precisamente por isso que ambos são publicados aqui. A conta negociou o mesmo fluxo de preços real do Nasdaq 100, o mesmo spread e o mesmo horário que uma conta real negocia, em tempo real, através de sessões reais, divulgações de notícias reais e lacunas de fim de semana reais, e cada operação foi aberta antes de o seu resultado ser conhecido. Um teste histórico pode ser repetido e ajustado até que um resultado pareça bom. Um teste a frente não pode, e essa é toda a razão para o fazer.
A conta continua ativa e continua a negociar. Os números abaixo serão atualizados à medida que for acumulando mais histórico.
O que a conta registou nesse período:
-
18 negociações fechadas, 12 com lucro e 6 com perda.
-
Saldo inicial 10 000 USD, saldo final 11 041,45 USD.
-
Fator de lucro 2,58 e uma redução máxima de 2,8 por cento, conforme indicado pela plataforma.
-
Tamanho de posição de 0,8 lotes em ambos os tipos de negociação, o mesmo dos resultados do testador.
Há três pontos sobre esse teste que devem ser ditos com clareza em vez de deixados para o leitor.
-
É uma conta demo, não uma conta real. Os preços e os tempos são reais e em tempo real, mas as execuções num servidor demo não estão sujeitas ao slippage, às rejeições e aos custos de financiamento de uma conta real. Leia como indício de que a estratégia se comporta como descrito em condições reais de mercado, não como registo de dinheiro real ganho.
-
É uma amostra pequena. Dezoito negociações em cinco semanas são demasiado poucas para estabelecer uma expectativa de longo prazo, e qualquer valor daí derivado, incluindo o fator de lucro, tem uma margem de erro muito ampla.
-
Não era exatamente esta compilação. Essa conta executou uma versão anterior ao lançamento. A versão 1.0 aqui oferecida foi compilada depois de fechada a última dessas negociações. A lógica é a mesma, o binário não é idêntico, pelo que a conta não reproduz o que este ficheiro fará.
Porque não há sinal associado a este produto
O teste a frente foi feito numa conta demo e o serviço de Sinais da MQL5 não aceita sinais de contas demo, de concurso ou de cêntimos. Isso passou ao lado quando o teste foi montado, pelo que não existe sinal para subscrever nem forma de verificar os números acima para além das capturas. Se no futuro ficar disponível um sinal verificável, será ligado a partir desta página.
Aviso de risco
Operar produtos alavancados envolve um alto nível de risco e pode resultar na perda de todo o seu capital. Os resultados de backtest exibidos nesta página são uma simulação sobre dados históricos. O teste a frente foi feito em condições reais de mercado, sobre preços reais e em tempo real, mas numa conta demo, onde as execuções não estão sujeitas ao slippage, às rejeições e aos custos de financiamento de uma conta real. Nenhum dos dois é um registo de dinheiro real aplicado, e nada aqui exibido indica resultados futuros. Opere somente com dinheiro que você pode perder.
Execute a estratégia no testador de estratégias e depois em uma conta demo, até estar satisfeito de que entende como ela se comporta, antes de comprometer capital real.