Spring Break
- Experts
-
Darren Mark Scott
 Trade Dispensary is an organization dedicated to innovative financial products and cutting-edge algorithmic trading tools. Developer of Trade Dispensary trade copier and Spring Break expert advisor for Metatrader 5.
- 버전: 1.0
- 활성화: 5
Spring Break
나스닥 100 지수를 위한 자동 불균형 전략으로, 1분봉 차트에서 운용하도록 설계되었습니다.
Spring Break는 제가 직접 손으로 매매했던 재량적 기법에서 출발했습니다. 3년에 걸쳐 개발하고 다듬고 재검증하여 여기서 제공하는 자동화 버전이 되었습니다.
매매 방식
이 전략은 불균형 영역을 토대로 작동합니다. 가격이 어떤 수준을 빠르게 떠나면 그 뒤에 불균형한 영역이 남을 수 있고, 가격이 그 영역으로 되돌아올 때 그 영역이 다시 의미를 갖는 경우가 많습니다. Spring Break는 1분봉 차트에서 운용되면서 고정된 상위 시간대 집합에 걸쳐 이러한 영역을 측정하고, 그 주변에서 Bar와 Beach라는 두 가지 별도의 매매 유형을 취합니다.
각 매매 유형은 자체적인 진입, 손절, 익절, 트레일링 및 수량 설정을 갖습니다. 두 유형은 독립적으로 조정할 수 있으며, 한쪽을 끄고 다른 한쪽만 운용할 수도 있습니다.
모든 포지션은 손절과 익절이 함께 설정되어 전송됩니다. 이 전략은 그리드, 마틴게일, 물타기 기법을 사용하지 않으며, 손실 중인 포지션에 추가 진입하지 않습니다.
리스크 및 계좌 관리
계좌 보호 설정은 펀딩 계좌 규정을 염두에 두고 작성되었습니다.
-
최대 총 드로다운과 최대 일일 손실로, 각각 시작 잔고에 대한 비율로 지정합니다.
-
도달하면 매매를 중단하는 선택적 일일 수익 목표.
-
연속 손실 횟수 및 일일 매매 횟수 한도.
-
한도에 도달했을 때의 동작 선택으로, 모든 포지션을 청산하는 것부터 신규 진입만 중단하는 것까지 가능합니다.
-
최대 스프레드 필터와 동시 보유 포지션 수 상한.
-
최대 3개의 매매 세션 구간과 선택적 일일 청산 시각으로, 모두 뉴욕 시간으로 해석됩니다.
-
고영향 지표 발표 전후로 진입을 일시 중지하는 선택적 필터.
포지션 수량은 매매 유형별로 설정합니다. Bar와 Beach는 각각 고정 랏을 사용할 수도 있고, 해당 매매 자체의 손절 거리를 기준으로 자산의 일정 비율을 리스크로 취할 수도 있습니다. 수량에 확실한 상한을 두고 싶다면 랏 상한도 사용할 수 있습니다.
설정
기본값은 이 버전을 검증한 값입니다. 대부분의 사용자는 브로커 시차와 포지션 수량만 설정하면 됩니다.
-
브로커와 뉴욕의 시차. 사용하는 브로커의 시계와 뉴욕 사이의 시간 차이입니다. 세션 시간과 일일 청산 시각은 모두 뉴욕 시간으로 해석되므로, 이것이 브로커에 맞춰야 하는 유일한 입력값입니다.
-
Vibe. 어떤 영역이 고려 대상이 되기 위해 보여야 하는 상대적 강도의 정도입니다. 값이 크면 더 강한 영역을 요구하므로 매매 횟수가 줄어듭니다.
-
Minimum Shot과 Maximum Shot. 허용할 최소 및 최대 불균형 크기로, 가격에 대한 비율로 지정합니다. 두 값이 함께 띠를 형성하여 매우 작은 영역과 이례적으로 큰 일회성 움직임을 모두 제외합니다.
-
Ride. Bar 매매가 준비 상태가 되기 전에 가격이 도달해야 하는 확인 수준으로, 영역 자체 크기에 대한 비율로 설정합니다. 값이 0에서 멀어질수록 더 많은 확인을 요구하므로 매매 횟수가 줄어듭니다.
-
Wave. Beach 매매에 대한 동일한 개념으로, Beach 진입이 유효해지기 전에 도달해야 하는 확인 수준입니다. Ride와 Wave의 기본값은 서로 반대 부호를 갖는데, 이는 의도된 것입니다. 수준의 위치를 정하는 것이 바로 부호이기 때문입니다. 확인을 늘리거나 줄이려면 숫자의 크기를 조정하되, 검증하지 않았다면 부호를 뒤집지 마십시오.
-
진입, 손절 및 익절 수준. 고정된 포인트 수가 아니라 영역 자체 크기에 대한 비율로 설정되므로, 각 매매는 그 근거가 된 영역에 따라 크기가 조절됩니다.
-
트레일링 시작과 트레일링 거리. 이 또한 영역에 대한 비율입니다. 트레일링은 매매 유형별로 선택 사항입니다.
-
Stamina. 시장이 그 지점에 도달하기까지 이동한 거리에 비해 실질적으로 얼마나 전진했는지를 나타내는 지표입니다. 진입은 Stamina 값 이하에서만 이루어지며, 이를 통해 한 방향으로 강하게 달리는 구간을 피합니다.
다른 상품
Spring Break는 나스닥 100에서 설계, 검증 및 조정되었으며, 제공되는 기본값은 그 시장에 속한 것입니다. 로직 자체에 지수에 특화된 요소는 없으므로 다른 상품에서도 운용할 수 있지만, 기본값이 그대로 통용된다고 기대해서는 안 되며 선택하는 상품에서 다시 검증해야 합니다.
금과 비트코인용 세트 파일 및 업데이트가 가까운 미래에 제공될 수 있습니다. 그러한 것들은 모두 별도의 상품 등록이 아니라 본 제품의 무료 업데이트로 제공됩니다.
요구 사항
-
제공되는 설정을 사용할 경우 나스닥 100 상품. 브로커에 따라 NAS100, US100, USTEC, NDX100 등으로 이름이 다릅니다. 이 전략은 차트에 올려진 심볼을 그대로 읽습니다.
-
1분봉 차트. 사용하는 상위 시간대는 내부적으로 고정되어 있습니다.
-
헤징 계좌 또는 네팅 계좌. 네팅 계좌에서는 반대 방향 매매가 동시에 열리지 않도록 하는 설정이 있습니다.
-
끊기지 않는 연결. 가상 사설 서버(VPS) 사용을 권장합니다.
거래 전에 주문 수량을 확인하십시오. 기본값은 의도적으로 작게 설정되어 있어 어떤 규모의 계좌에도 과도한 첫 거래 위험 없이 적용할 수 있으며, 공개된 테스트에서 사용한 수량보다 훨씬 작습니다. 브로커의 최소 랏이 요청한 값보다 크면 플랫폼이 그 최소값을 대신 사용하므로, 실제 거래되는 수량이 입력란의 숫자보다 커질 수 있습니다. 또한 나스닥 지수 1랏의 계약 가치는 브로커마다 상당히 다릅니다. 본인 계좌에서 1랏의 가치가 얼마인지 계산하고 그에 맞게 수량을 설정하십시오. 뉴스 필터는 기본적으로 꺼져 있습니다.
공개된 결과에 사용된 설정
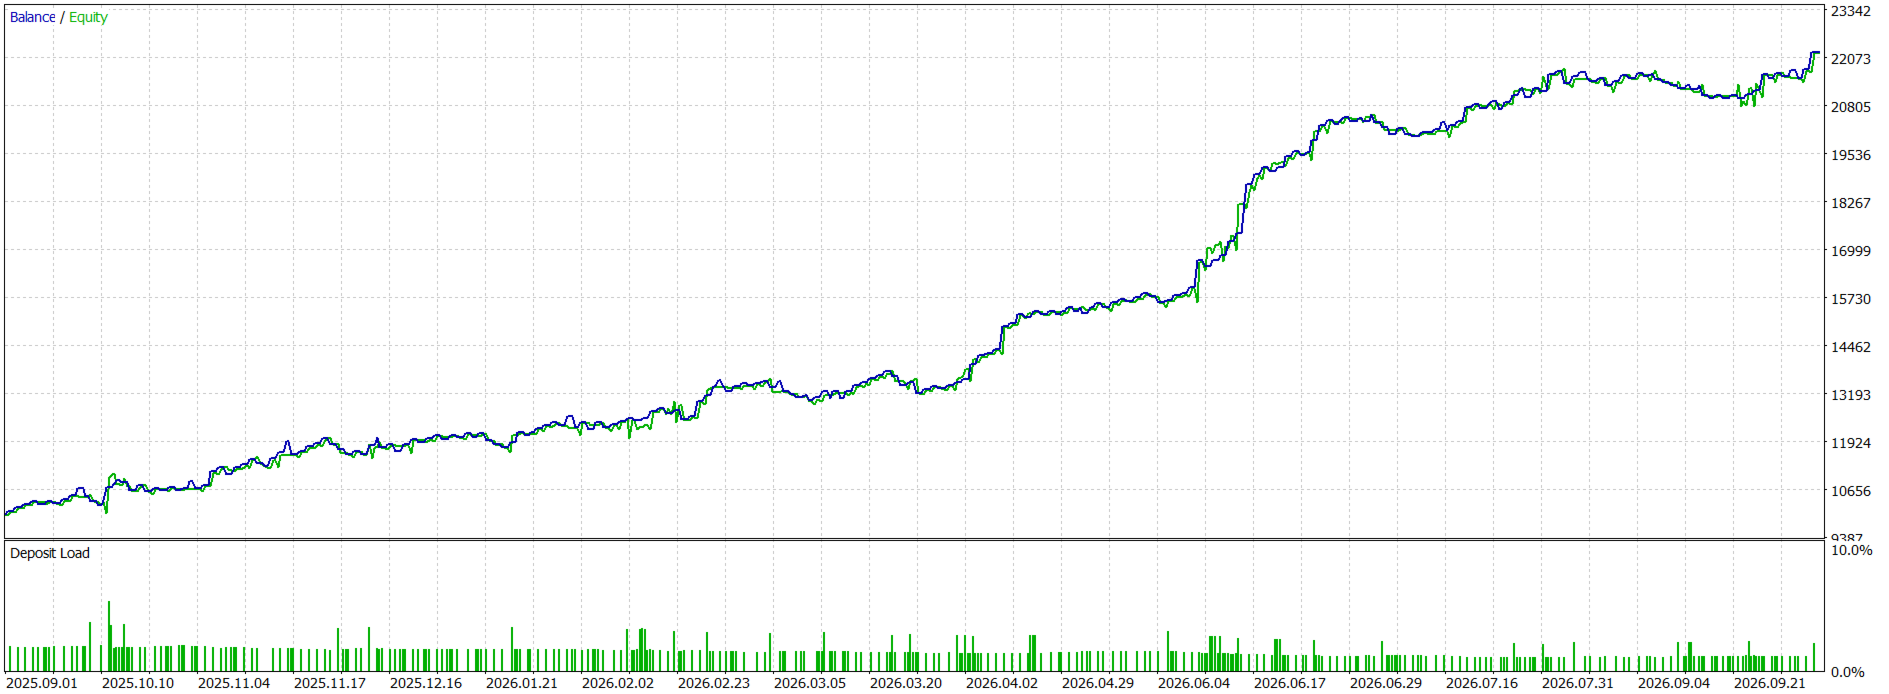
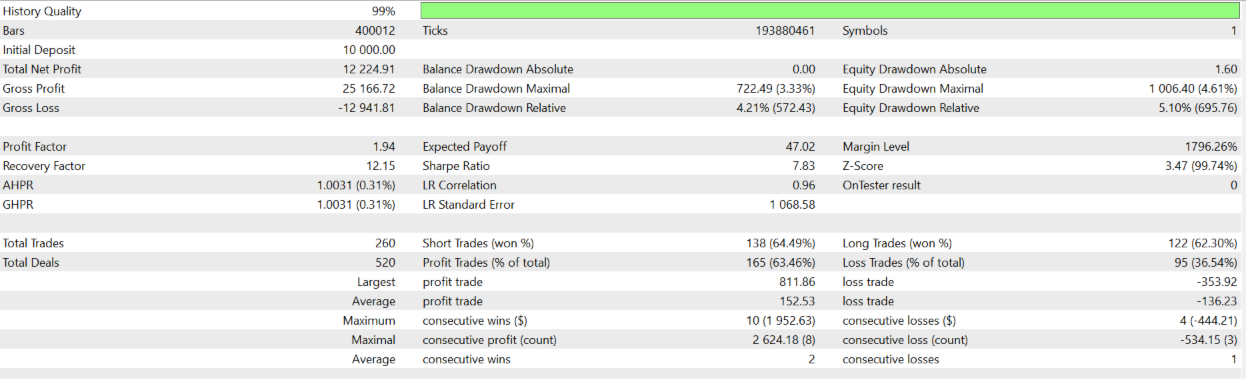
이 페이지에 표시된 백테스트 수치는 실거래가 아니라 과거 데이터를 사용한 MetaTrader 전략 테스터의 결과입니다. 두 거래 유형의 주문 수량을 0.8 랏으로 높이고, 초기 잔고 10 000 USD, 나스닥 100 1분 차트에서 생성되었습니다. 그 밖의 모든 설정은 제공된 기본값 그대로 두었습니다.
이 페이지에 있는 것은 테스터 수치만이 아닙니다. 본 전략은 실제 시세 피드를 사용해 실시간으로 포워드 운용도 했으며, 그것이 아래의 데모 계좌 포워드 테스트 단락입니다.
이 테스트를 재현하려면 두 개의 값만 변경하고 나머지는 전혀 변경하지 않습니다.
-
Bar lot size (fixed-lot mode), 0.8로 설정.
-
Beach lot size (fixed-lot mode), 0.8로 설정.
자본의 백분율로 수량을 계산하는 두 개의 스위치는 제공된 상태 그대로 꺼 둡니다. 켜면 위의 두 값이 무시되기 때문입니다. 계좌 보호 설정은 제공된 상태 그대로 두었으므로, 테스트를 반복하기 위해 그중 어느 것도 변경하거나 끌 필요가 없습니다.
이 숫자를 그대로 쓰지 말고 본인 계좌 규모에 맞게 설정하십시오. 잔고 10 000 USD에서 나스닥 지수 0.8랏은 큰 포지션이며, 최소한 그 정도 규모이고 계약 가치가 비슷한 브로커의 계좌에 적합합니다. 잔고가 더 작거나 1랏의 가치가 더 큰 경우에는 줄여야 합니다.
설정 파일
나스닥 100용 설정 파일을 MQL5 블로그 게시물에 첨부해 두었습니다: Spring Break for Nasdaq 100: settings file, and the lot size behind the published results (게시물은 영어로 작성되어 있습니다).
이 파일은 위 수치를 산출한 0.8랏이 아니라 0.1랏으로 설정되어 있습니다. 따라서 불러와도 위 수치는 재현되지 않으며, 파일에 결함이 있는 것이 아닙니다. 게시물에는 출하 기본값과 다른 파일 내 모든 값, 차이를 추정이 아니라 직접 확인할 수 있도록 동일한 과거 데이터에서 두 랏 크기의 결과, 테스트의 정확한 조건, 그리고 거래 전에 본인의 브로커에 맞추어 설정해야 하는 단 하나의 입력값에 대한 설명이 담겨 있습니다.
데모 계좌 포워드 테스트
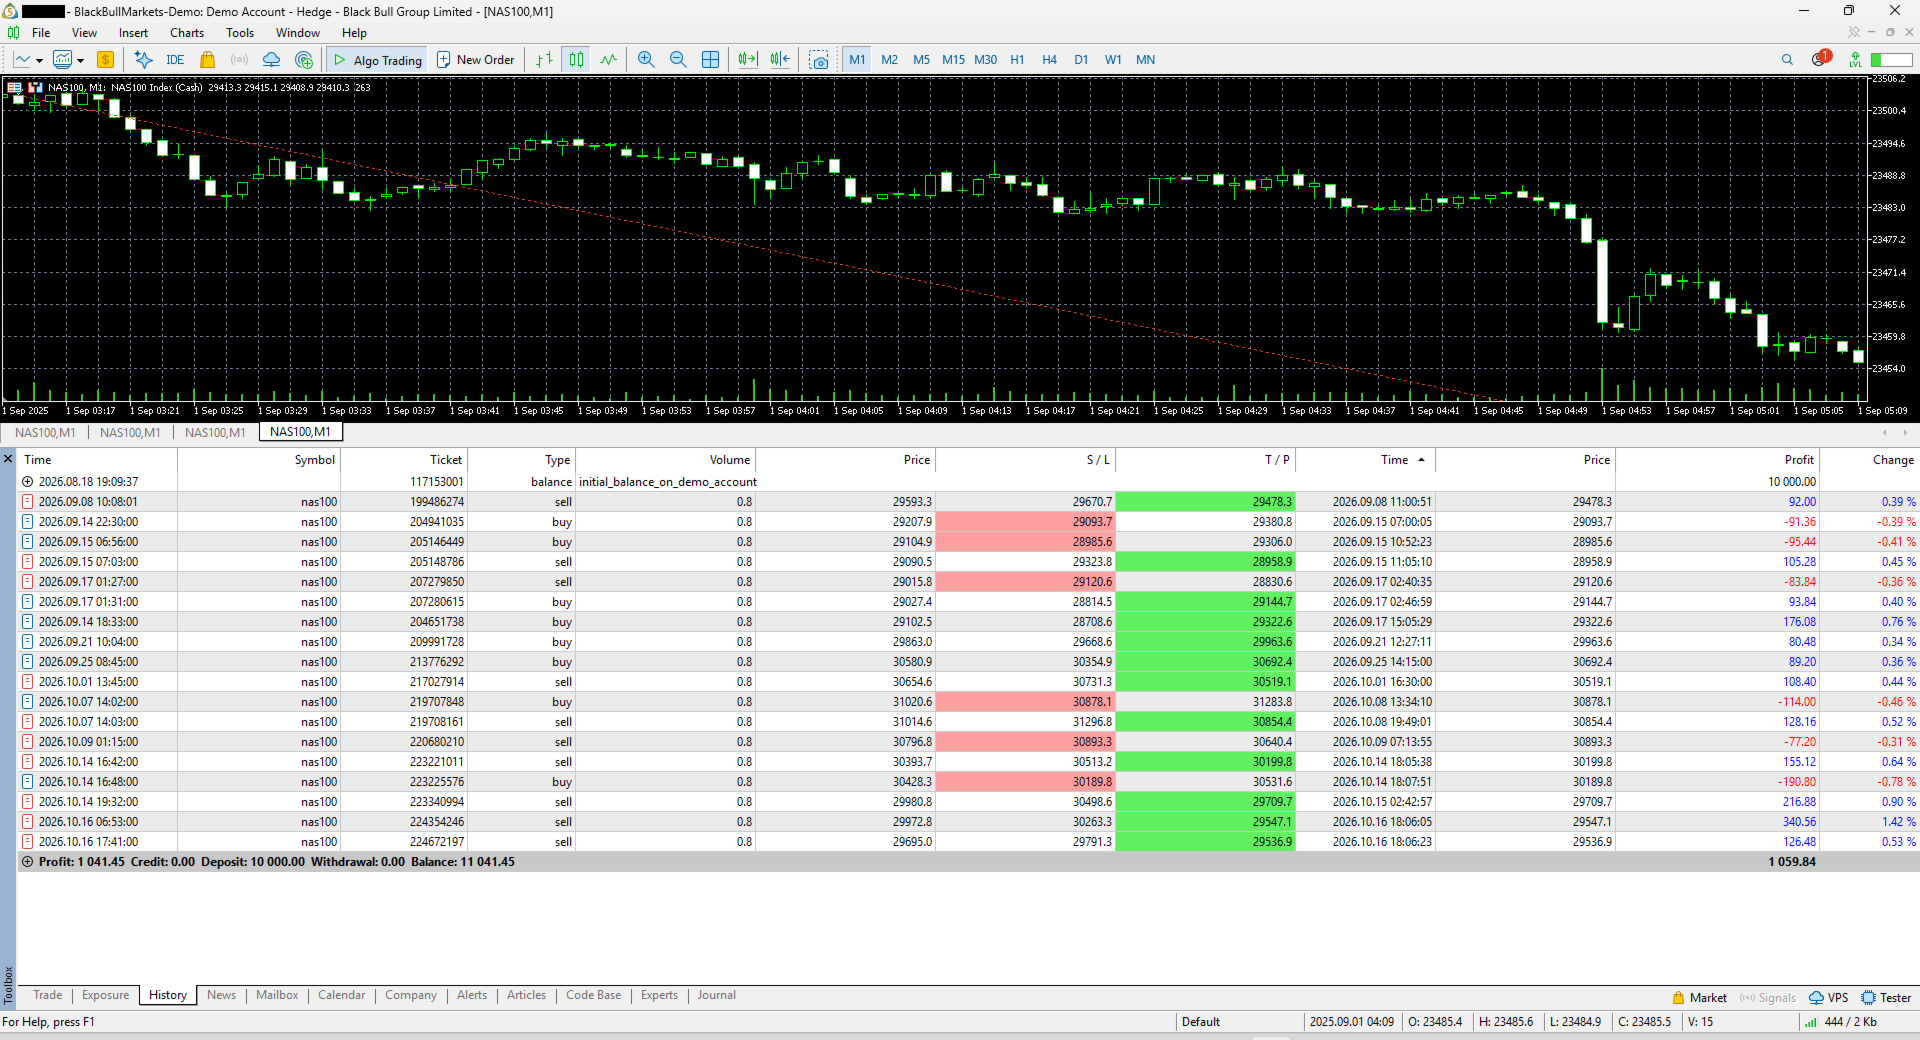
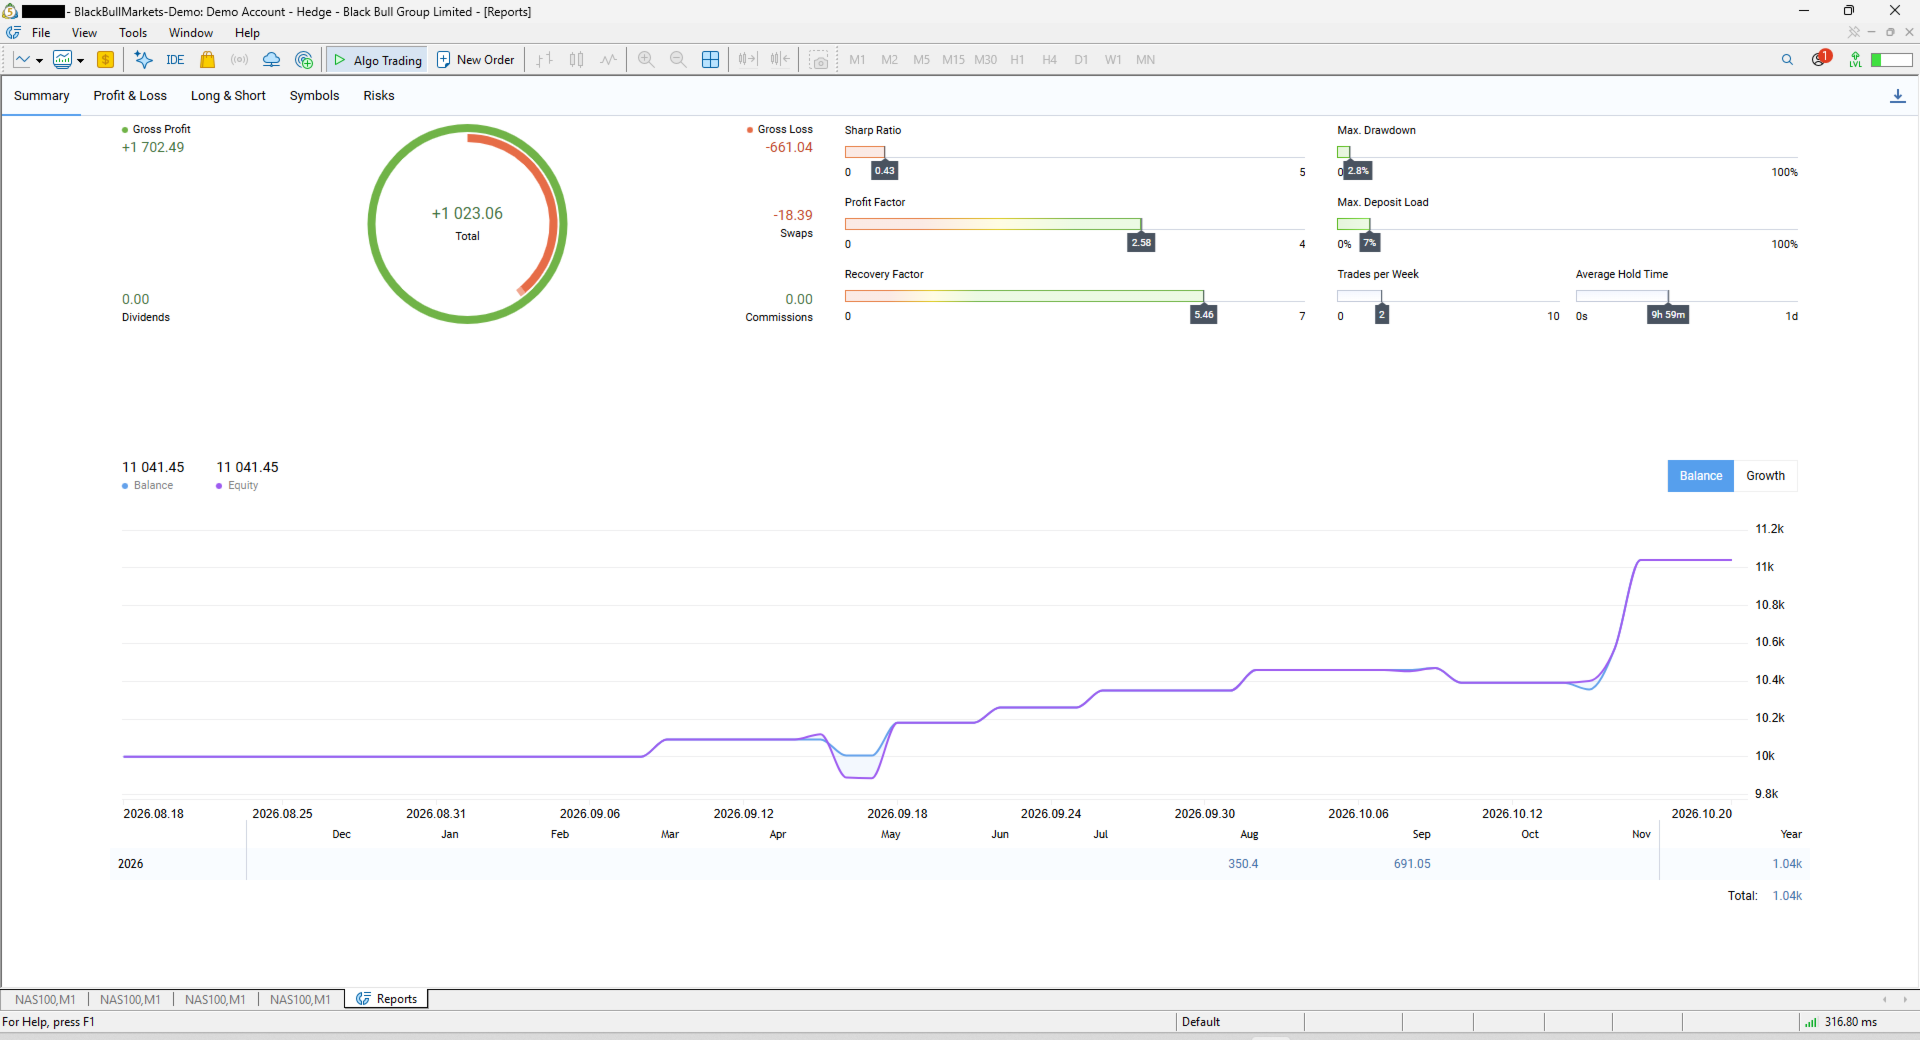
위의 테스터 결과와는 별도로, 본 전략은 2026년 9월 8일부터 10월 16일까지 BlackBull Markets 데모 계좌에서 나스닥 100 1분봉 차트로 실시간 포워드 운용되었습니다. 이 페이지의 거래 내역 및 잔고 곡선 스크린샷은 해당 계좌의 것입니다.
이 테스트는 위의 테스터 수치와는 성질이 다른 증거이며, 그렇기 때문에 둘 다 여기에 공개합니다. 이 계좌는 실계좌와 동일한 나스닥 100 시세 피드, 동일한 스프레드, 동일한 시간대로 실시간 매매했으며, 실제 거래 세션과 실제 경제지표 발표, 실제 주말 갭을 거쳤고, 모든 매매는 그 결과를 알기 전에 진입한 것입니다. 과거 데이터 테스트는 결과가 좋아 보일 때까지 몇 번이든 다시 실행하고 조정할 수 있습니다. 포워드 테스트는 그럴 수 없으며, 바로 그것이 포워드 테스트를 하는 이유입니다.
해당 계좌는 지금도 운용 중이며 계속 거래하고 있습니다. 아래 수치는 기록이 더 쌓이는 대로 갱신하겠습니다.
해당 기간에 계좌가 기록한 내용입니다.
-
청산된 거래 18건, 이익 12건, 손실 6건.
-
시작 잔고 10 000 USD, 종료 잔고 11 041.45 USD.
-
플랫폼이 보고한 수익 계수 2.58, 최대 손실폭 2.8퍼센트.
-
두 거래 유형 모두 포지션 크기 0.8랏으로, 위 테스터 결과와 동일합니다.
이 테스트에 관해 세 가지는 판단에 맡기지 않고 분명히 밝혀 두겠습니다.
-
실계좌가 아닌 데모 계좌입니다. 가격과 타이밍은 실제이며 실시간이지만, 데모 서버의 체결은 실계좌의 슬리피지, 거부, 자금 조달 비용을 받지 않습니다. 실제 자금으로 수익을 냈다는 기록이 아니라, 전략이 실제 시장 환경에서 설명대로 작동한다는 근거로 읽어 주십시오.
-
표본이 작습니다. 5주간 18건의 거래는 장기 기대값을 확립하기에 턱없이 적으며, 수익 계수를 포함해 여기서 도출된 모든 수치는 오차 범위가 매우 넓습니다.
-
정확히 이 빌드가 아니었습니다. 해당 계좌에서는 출시 전 버전이 작동했습니다. 여기서 제공하는 버전 1.0은 그 거래들의 마지막 청산 이후에 컴파일되었습니다. 로직은 같지만 바이너리는 동일하지 않으므로, 이 계좌는 본 파일의 동작을 재현한 것이 아닙니다.
본 제품에 시그널이 연결되지 않은 이유
포워드 테스트는 데모 계좌에서 진행되었고, MQL5 시그널 서비스는 데모, 콘테스트, 센트 계좌의 시그널을 받지 않습니다. 테스트를 구성할 때 이 점을 놓쳤기 때문에 구독할 시그널이 없고, 위 수치를 스크린샷 외의 방법으로 검증할 수단도 없습니다. 향후 검증 가능한 시그널을 이용할 수 있게 되면 이 페이지에서 링크하겠습니다.
리스크 경고
레버리지 상품 거래는 높은 수준의 리스크를 수반하며 자본 전액 손실로 이어질 수 있습니다. 이 페이지에 표시된 백테스트 결과는 과거 데이터에 대한 시뮬레이션입니다. 포워드 테스트는 실제 시장 환경에서 실제 가격으로 실시간 수행된 것이지만, 데모 계좌이므로 체결이 실계좌의 슬리피지, 거부, 자금 조달 비용을 받지 않습니다. 둘 다 실제 자금을 투입한 기록이 아니며, 여기에 표시된 어떤 내용도 미래의 결과를 나타내지 않습니다. 잃어도 감당할 수 있는 자금으로만 거래하십시오.
실제 자본을 투입하기 전에, 먼저 전략 테스터에서 그다음 데모 계좌에서 이 전략을 운용하여 그 작동 방식을 충분히 이해했다고 확신할 때까지 시험해 보십시오.