MQL5 开发的自动交易示例的文章


MQL5自动化交易策略(第二十六部分):构建针形K线均价加仓的多持仓交易系统
在本文中,我们将在MQL5中开发一套针形K线(Pin Bar)均价加仓系统:识别针形K线形态作为开仓触发信号,采用均价加仓策略实现多持仓管理,并搭配移动止损与盈亏平衡调整功能增强策略。系统内置可自定义参数,同时配备信息面板,可对持仓与盈利情况进行实时监控。


交易中的神经网络:针对加密货币市场的记忆扩充上下文感知学习(MacroHFT)
我邀请您探索 MacroHFT 框架,该框架应用了上下文感知强化学习和记忆,利用宏观经济数据和自适应智代改进加密货币高频交易决策。

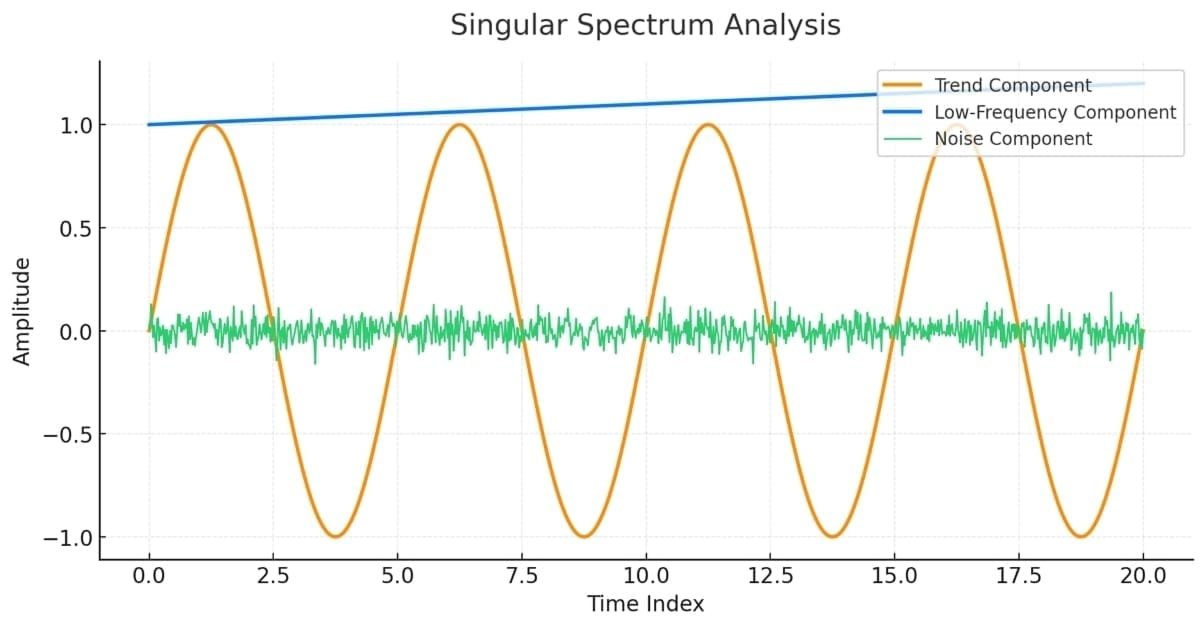


神经网络在交易中的应用:用于多元时间序列预测的 LSTM 优化(DA-CG-LSTM)
本文介绍了 DA-CG-LSTM 算法,该算法为时间序列分析和预测提供了新的方法。它解释了创新的注意力机制和模型灵活性如何提高预测准确性。


神经网络在交易中的应用:市场异常的自适应检测(DADA)
我们诚邀您了解 DADA 框架,这是一种用于检测时间序列异常的创新方法。它有助于区分随机波动和可疑偏差。与传统方法不同,DADA 具有灵活性,能够适应不同的数据。它没有采用固定的压缩级别,而是提供了多种选项,并为每种情况选择最合适的选项。


采用 CatBoost AI 预测 Renko 柱
如何将Renko柱与人工智能结合使用?我们来探讨外汇市场中的Renko交易,其预测准确率最高可达 59.27%。我们将探究Renko柱在过滤市场噪音方面的优势,了解为何成交量比价格形态更重要,以及如何为欧元 / 美元设置最优的Renko块大小。这是一份分步指南,教你整合 CatBoost、Python 与 MT5(MetaTrader 5),搭建属于自己的外汇Renko柱预测系统。对于希望突破传统技术分析框架的交易者来说,这是绝佳方案。


交易中的神经网络:配备概念强化的多智代系统(终篇)
我们继续实现 FinCon 框架作者提议的方式。FinCon 是一款基于大语言模型(LLM)的多智代系统。今天,我们将实现必要的模块,并在真实历史数据上全面测试模型。


运用聪明钱概念(SMC)提升交易水平:订单块(OB)、结构突破(BOS)与公允价值缺口(FVG)
运用聪明钱概念(SMC)提升你的交易水平,将订单块(OB)、结构突破(BOS)与公允价值缺口(FVG)整合到一个强大的 EA 中。选择自动策略执行,或聚焦任意单一的 SMC 概念,实现灵活而精准的交易。

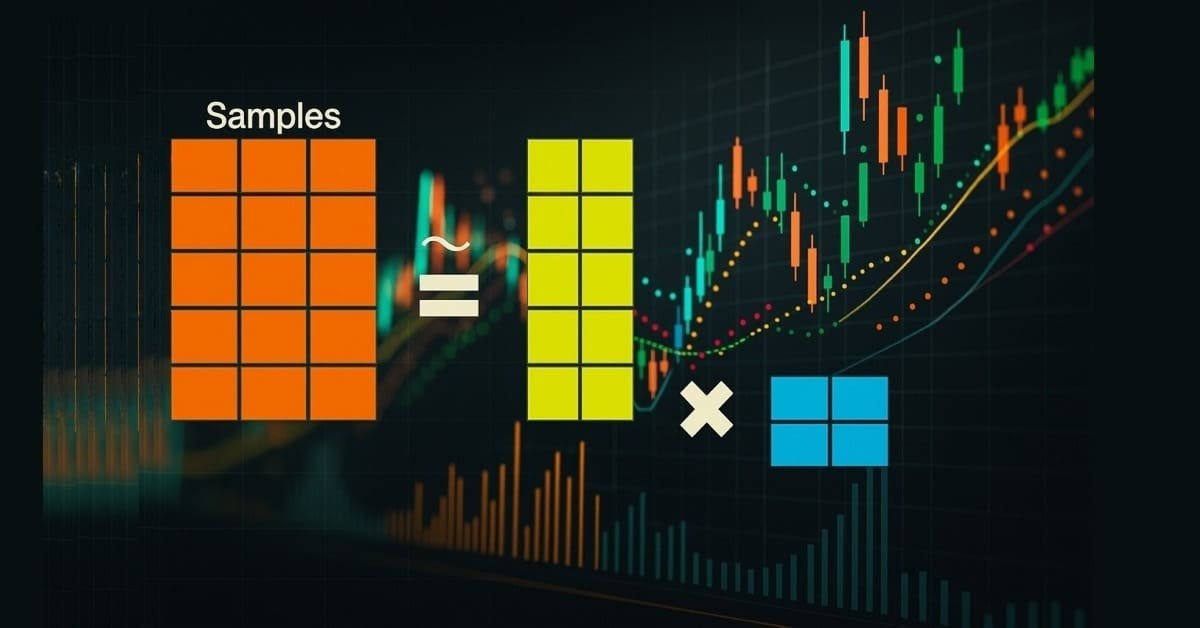
MQL5自优化智能交易系统(第十三部分):基于矩阵分解浅谈控制理论
金融市场不可预测,那些在历史回测中表现盈利的交易策略,投入实盘后往往会失效。究其原因:大多数策略部署后逻辑固定,无法自适应市场,也不能从失误中学习。我们借鉴控制理论思想,利用反馈控制器监测策略与市场的交互情况,并调整策略行为,使其趋向盈利。测试结果表明:在简单移动平均策略中加入反馈控制器后,利润提升、风险降低、交易效率提高,证明该方案在交易领域具备巨大潜力。

MQL5交易工具(第八部分):具备可拖拽与可最小化功能的增强型信息仪表盘
在本文中,我们将开发一套增强型信息仪表盘。该版本在上一篇内容的基础上进行升级,新增可拖拽和最小化功能以优化用户交互,同时保持对多品种持仓与账户指标的实时监控能力。


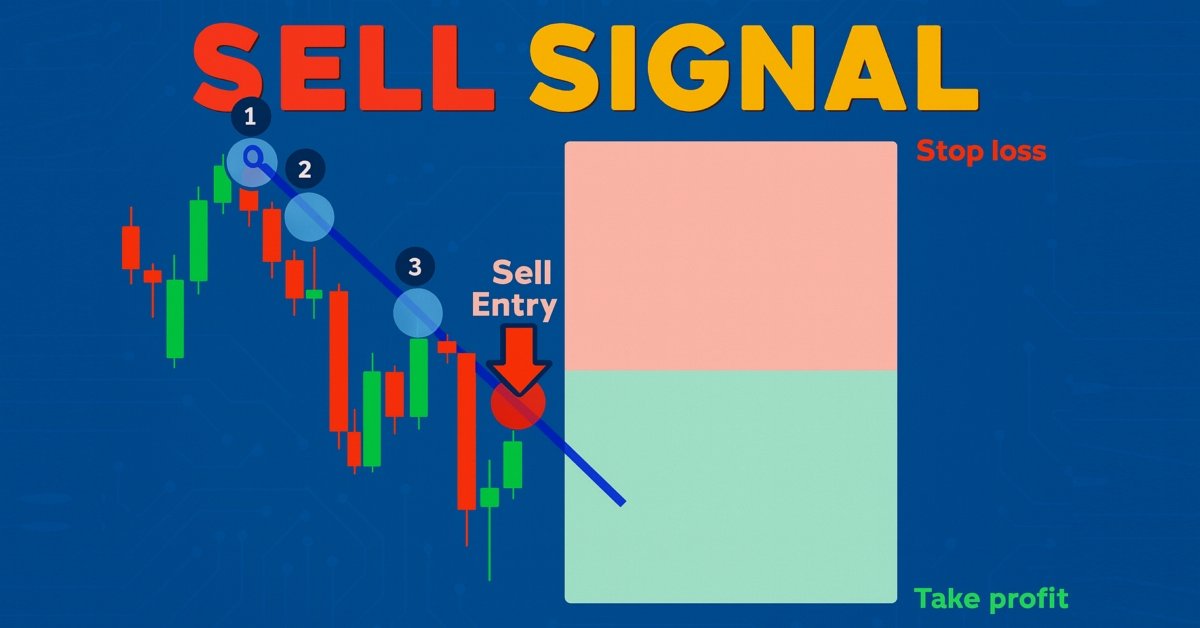
MQL5 自动化交易策略(第二十五部分):基于最小二乘法拟合的趋势线交易 EA 与动态信号生成
本文将开发一款趋势线交易程序,采用最小二乘法自动识别支撑、阻力趋势线,依据价格触碰趋势线生成多空动态交易信号,并根据信号自动开仓。


神经网络在交易中的应用:将混沌理论融入时间序列预测(Attraos)
Attraos 框架将混沌理论整合至长期时间序列预测领域,并将其视作多维混沌动力系统的投影。该模型利用吸引子不变性,通过相空间重构和动态多分辨率记忆来保留历史结构。


神经网络在交易中的应用:基于频域的异常检测 (CATCH)
CATCH 框架结合了傅里叶变换和频率修补技术,能够准确识别传统方法无法发现的市场异常。让我们来探讨这种方法是如何揭示金融数据中隐藏的模式。


神经网络在交易中的应用:多元时间序列的双重聚类(DUET)
DUET 框架提供了一种创新的时间序列分析方法,该方法结合了时间和通道聚类,以揭示分析数据中的隐藏模式。这使得模型能够随着时间的推移而适应变化,并通过消除噪声来提高预测质量。

神经网络在交易中的应用:混合图序列模型(GSM++)
混合图序列模型(GSM++)结合了不同架构的优点,能够提供高保真度的数据分析,并优化计算成本。这些模型可高效适配动态市场数据,进而优化金融信息的展示与处理流程。


神经网络在交易中的应用:市场异常的自适应检测(终篇)
我们继续构建构成 DADA 框架基础的算法,该框架是检测时间序列异常的高级工具。这种方法能够有效区分随机波动和显著偏差。与经典方法不同,DADA 能够动态适应不同的数据类型,在每种特定情况下选择最佳的压缩级别。


交易中的神经网络:用于精确分类的高效特征提取(构建对象)
Mantis 是一款用于深度时序分析的多功能工具,可灵活扩展,适配任意金融场景。了解分块处理、局部卷积与交叉注意力相结合,如何实现对市场形态的高精度解读。


面向外汇市场的CAPM模型指标
在MQL5中实现面向外汇市场的经典CAPM模型适配。本指标基于历史波动率计算预期收益率与风险溢价。指标会在价格高点与低点处出现明显抬升,反映资产定价的基本原理。可实际应用于逆势策略与趋势跟踪策略,实时考量风险收益比的动态变化。本文包含相关数学原理与技术实现代码。


基于Mamba选择性状态空间模型的神经网络交易机器人开发
本文探究可用于金融时间序列预测的创新性Mamba/SSM神经网络架构。我们将完整介绍该模型在MQL5平台下的实现方案,它是Transformer的现代替代方案,计算复杂度为线性O(N),而非二次复杂度O(N²)。还会详细讲解选择性状态空间模型、硬件感知优化、分块处理,以及先进的AdamW训练算法。并附带实测结果:模型预测准确率由62%提升至71%,同时训练耗时从45分钟缩短至8分钟。本文提供一个现成的MetaTrader 5交易EA,具备自动训练与自适应风险管理能力。


利用深度强化学习优化Ilan智能交易系统
本研究对经典Ilan网格交易策略进行改进,通过在MQL5中集成Q-learning算法,构建出适用于MetaTrader 5平台的自适应版本。本文展示如何定义状态特征、将连续状态空间映射为Q-table可处理的离散值、使用ε-贪婪算法选择操作,以及针对平均持仓收益与平仓事件设计奖励机制。您将实现Q-table的存储与加载功能、通过参数调优优化学习效率,并在策略测试器中对EURUSD(欧元兑美元)/AUDUSD(澳元兑美元)进行测试,以评估稳定性和回撤风险。


MQL5中的量子神经网络(第一部分):创建包含文件
本文提出了一种基于量子原理与AI(人工智能)构建交易系统的全新方案。作者阐述了一套独特神经网络的开发过程,该网络融合量子力学与现代AI架构,突破了传统机器学习框架。


MQL5自动化交易策略(第二十九部分):构建基于价格行为的加特利谐波形态交易系统
本文将使用MQL5开发一套加特利形态交易系统。该系统依托枢轴点与斐波那契比率识别看涨、看跌加特利谐波形态,并依据精准的入场、止损和止盈价位执行交易。系统可通过三角形、趋势线、文本标签等图表对象实现可视化展示,清晰呈现XABCD形态结构,辅助交易者分析行情。


神经网络在交易中的应用:时间序列的概率预测(结论)
我们诚邀您了解 K²VAE 框架以及如何将所提出的方法集成到交易系统中。您将了解到混合 Koopman-Kalman-VAE 方法如何助力构建自适应且可解释的模型。本文最后将展示使用所实现方案的实际应用结果。


神经网络在交易中的应用:用于智能体自适应行为的分层技能发现(HiSSD)
本文将介绍 HiSSD 框架,该框架结合分层学习与多智能体技术构建自适应系统。我们将详细分析这套创新方法如何挖掘金融市场中的隐藏模式,并在去中心化场景下优化交易策略。


交易中的神经网络:不依赖特定数据的时间序列泛化(核心模型模块)
我们继续介绍Mamba4Cast框架。今天,我们将深入探讨该方案的实现。Mamba4Cast的设计目标并非对每一条全新时间序列都进行冗长的预热,而是支持直接部署上线。依托零样本预测理念,该模型无需额外训练、也无需调优超参数,就可以在真实业务数据上输出高质量预测结果。


交易机器人风险管理器(第一部分):EA风控头文件
交易对风控纪律有着极高的要求。本文分析了交易者亏损的主要原因,并针对MQL5平台提出一套技术方案 —— CEnhancedRiskManager(增强型风险管理器)类,并在激进网格EA上完成了实操测试。

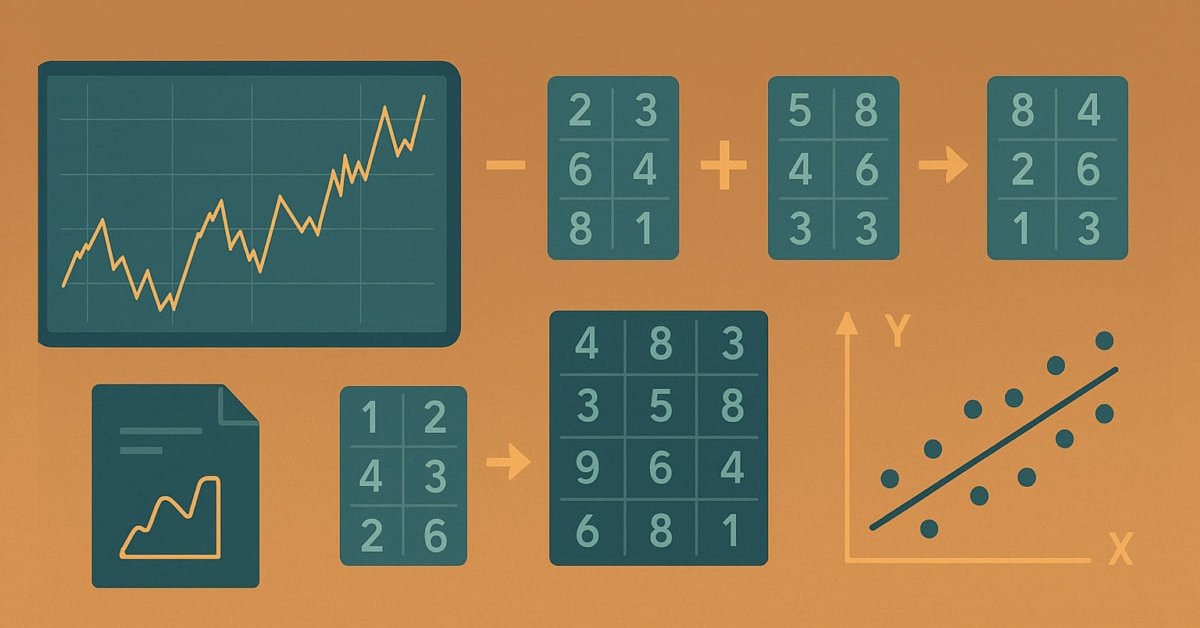
MQL5中的自优化智能交易系统(第十部分):矩阵分解
分解是一种用于挖掘数据属性规律的数学方法。当我们将分解应用于以行列形式组织的海量市场数据时,能够从中挖掘市场的模式与特征。分解是一种强大的工具,本文将展示如何在MetaTrader 5终端中通过MQL5 API使用该方法,从而更深入地洞察市场数据。


神经网络在交易中的应用:将混沌理论融入时间序列预测(终篇)
我们继续将 Attraos 框架的作者提出的方法整合到交易模型中。让我提醒您,这个框架利用混沌理论的概念来解决时间序列预测问题,将其解释为多维混沌动态系统的投影。

神经网络在交易中的应用:混合图序列模型(终篇)
我们继续探索混合图序列模型(GSM++),该模型融合了不同架构的优点,既提供了高分析精度,又实现了计算资源的有效分配。这些模型能够有效识别隐藏的模式,降低市场噪声的影响,并提高预测质量。


神经网络在交易中的应用:基于自适应模态分解(ACEFormer)的时间序列预测
我们诚邀您探索 ACEFormer 架构 — 一种将概率注意力机制的有效性与自适应时间序列分解相结合的现代解决方案。本文将对那些寻求在金融市场中平衡计算性能和预测准确性的读者有所帮助。


从新手到专家:使用MQL5实现动态新闻标题(9)—— 新闻交易中的单图表多品种管理
新闻行情往往伴随着剧烈波动,交易者需要在极短时间内管理多个持仓与交易品种。在本文中,我们将把多品种功能集成到新闻标题EA中,以集成多品种功能的方式应对多品种交易的挑战。接下来我们一起探讨,如何借助MQL5算法交易,让多品种交易变得更加高效、强大。


神经网络在交易中的应用:演员—导演—评论家框架
我们诚邀您探索演员-导演-评论家(Actor-Director-Critic)框架,该框架结合了分层学习和多组件架构,用于创建自适应交易策略。在本文中,我们将详细探讨如何利用导演(Director)对演员(Actor)生成的动作进行分类,以有效优化交易决策,并提高模型在金融市场环境下的稳健性。


交易中的神经网络:智能预测流程(结论)
本文深入介绍 SwiGLU 嵌入层如何挖掘隐藏的市场规律,以及Decoder-Only Transformer 架构内的稀疏混合专家模型,如何在合理的计算开销下提升预测精度。本文详解将 Time‑MoE 框架集成至 MQL5 与 OpenCL 的实现方法,并提供模型配置与训练的分步教程。


基于PatchTST的神经网络交易EA
本文介绍了PatchTST这一革新性架构,它是专为金融时序分析定制的Transformer模型,将市场数据切分为16根K线的补丁块,以此实现高效运算。我们将讲解基于MQL5的交易机器人完整实现方案,涵盖从数学原理、数据结构,到自带风控与持续学习系统的成品EA。