Abacuquant Portfolio
- Эксперты
-
Cristian David Castillo Arrieta
 Специалист в области финансов и международного бизнеса со специализацией в финансовом менеджменте. Разработчик-самоучка на MQL5 и Python с фокусом на алгоритмическую торговлю, построение мультиактивных портфелей и количественное управление рисками.
- Версия: 1.10
- Обновлено: 3 октября 2026
- Активации: 10
Для этого советника были исследованы тридцать девять рынков. Двадцать два были отклонены. Одиннадцать прошли отбор.
AbacuQuant Portfolio торгует те одиннадцать, что прошли проверку: три основные валютные пары, кросс евро-иена, золото и шесть фондовых индексов, которые следуют за торговым днём от Токио и Сиднея до Лондона, Франкфурта и Нью-Йорка. Один график H1. Семьдесят одна независимая конфигурация. Один механизм управления риском, который оценивает весь счёт, а не одну сделку за раз.
Каждый рынок прошёл один и тот же исследовательский процесс, и этот процесс отсеял большую часть того, что проверял. Это соотношение - первое, что стоит знать об этом продукте. Процесс, который отклоняет больше, чем принимает, создан не для того, чтобы получить привлекательный бэктест. Он создан для того, чтобы не пропустить то, что не выдерживает проверки.
Что вы получаете
- Одиннадцать проверенных пресетов, готовых к работе. EURUSD, USDJPY, AUDUSD, EURJPY, XAUUSD, Dow Jones (WS30), Nasdaq 100 (NDX), Nikkei 225 (NI225), Australia 200 (AUS200), Euro Stoxx 50 (STOXX50E) и FTSE 100 (UK100). Перед использованием оптимизация не требуется.
- Один график для всего. Установите советник на один график H1. Он управляет всеми рынками, которые вы включите.
- Риск измеряется на уровне счёта. Размер каждой позиции рассчитывается по расстоянию до её собственного стопа, а три глобальных ограничения контролируют общий открытый риск, использование маржи и просадку по эквити по всем рынкам вместе.
- Без мартингейла, без сетки, без усреднения, без логики отыгрыша. Каждая позиция открывается с уже заданными в ордере стоп-лоссом и тейк-профитом.
- Полноценная исследовательская среда. Ручной режим даёт вам тот же механизм для создания и тестирования собственных конфигураций.
Рынки, которые не прошли отбор
Отклонения являются частью продукта, потому что показывают, что на самом деле делает процедура приёмки.
- S&P 500. Прошёл статистический отбор, а затем не прошёл тест на реальных тиках. Его доля прибыльных сделок едва превысила собственный уровень безубыточности (t = 0,53).
- Нефть. Показала самое сильное согласие между периодом отбора и последующим периодом среди всех рынков исследования (ранговая корреляция +0,60) и всё равно не прошла тест на реальных тиках, показав отрицательный запас. Красивой истории оказалось недостаточно.
- DAX, CAC 40 и IBEX 35. Все три не прошли тест на реальных тиках (t = 0,34, -0,85 и 0,16).
- AUDJPY. Не дотянул до порога корреляции на 0,004. Он всё равно был отклонён. Порог не подстраивается, чтобы пропустить рынок.
- USDCAD, USDCHF, NZDUSD, GBPJPY, серебро и природный газ. Отклонены на статистическом отборе или на реальных тиках.
- Десять отдельных акций США, включая Apple, Microsoft, Visa и Coca-Cola. Во всех случаях ранжирование конфигураций по прошлым результатам не предсказывало надёжно последующие результаты, а в нескольких случаях указывало в обратную сторону. Они были отклонены ещё до создания какого-либо пресета.
Каждый отклонённый рынок, дошедший до этапа реальных тиков, остаётся в коде как пресет, выключенный и помеченный, чтобы вы могли открыть его в тестере стратегий и увидеть, почему он не прошёл.
Ещё шесть рынков есть в коде, но выключены, пока завершается их проверка. Пять акций США (Boeing, Chevron, Exxon Mobil, Home Depot и Disney) прошли первый этап и ожидают теста на реальных тиках. GBPUSD прошёл тест на реальных тиках с большим запасом, но на 18 убытках, меньше 40, которых требует процедура, поэтому он остаётся выключенным, пока перестроенный пресет не будет соответствовать этому стандарту. Каждый из них будет добавлен как проверенный пресет только в случае успешного прохождения.
Одиннадцать принятых рынков
Процедура приёмки включает три условия, которые измеряются в изолированном тесте каждого пресета на данных реальных тиков. Убыточные сделки должны закрываться по стопу как минимум в 95% случаев, чтобы стоп действительно был проверен. Доля прибыльных сделок должна быть выше уровня безубыточности, который задают собственные стоп и цель, с запасом, маловероятным для случайности (t не менее 2). И результат должен опираться как минимум на 40 наблюдаемых убытков, потому что история, построенная на горстке убытков, не измерена, а угадана. Все одиннадцать пресетов выполняют все три условия именно в той версии, которая поставляется с советником.
| Рынок | Конфигурации | Запас над безубыточностью | t | Наблюдаемые убытки |
| AUDUSD | 8 | +8,17 | 4,88 | 83 |
| USDJPY | 6 | +7,24 | 4,19 | 80 |
| Euro Stoxx 50 | 6 | +8,53 | 4,12 | 58 |
| EURUSD | 8 | +4,24 | 3,56 | 42 |
| Dow Jones | 9 | +6,03 | 3,50 | 127 |
| Australia 200 | 3 | +8,52 | 3,06 | 66 |
| FTSE 100 | 7 | +6,36 | 3,04 | 81 |
| Nikkei 225 (*) | 8 | +5,22 | 2,63 | 84 |
| Nasdaq 100 | 4 | +6,37 | 2,33 | 71 |
| XAUUSD | 7 | +4,41 | 2,27 | 123 |
| EURJPY | 5 | +6,62 | 2,21 | 72 |
Запас показывает, насколько доля прибыльных сделок превысила собственную линию безубыточности, в процентных пунктах. t выражает этот запас в стандартных ошибках. Таблица идёт от самого высокого t к ближайшему к порогу. Золото, Nasdaq и кросс евро-иена прошли с наименьшим запасом, и они показаны именно так, а не усреднены вместе с остальными.
(*) Для Nikkei 225 брокер, на котором проводилась проверка, предоставил реальные тики примерно для половины истории теста. Остальное смоделировал тестер стратегий.
Почему одиннадцать рынков, а не один
Одна стратегия на одном рынке большую часть времени ждёт, и когда этот рынок меняет характер, вместе с ним меняется всё, что она держит. Этот портфель распределяет решения между классами активов и в течение торгового дня: азиатские индексы во время сессий Токио и Сиднея, европейские индексы и валюты во время Лондона и Франкфурта, индексы США до второй половины дня в Нью-Йорке, а золото и основные пары - в промежутках. Убыточные периоды разных рынков приходятся не всегда на одно и то же время.
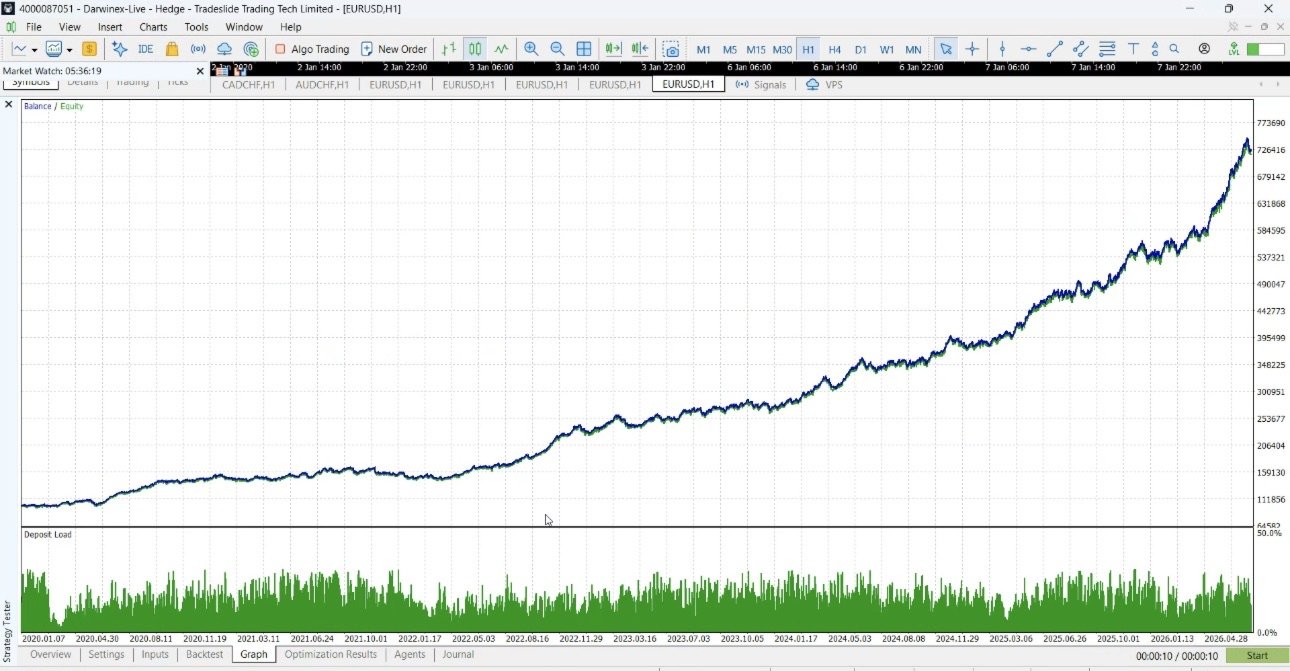
Все одиннадцать пресетов были запущены вместе на одном счёте, с настройками по умолчанию, на самом последнем периоде исследования, с мая 2024 по июль 2026 года, в тестере стратегий на реальных тиках:
- 3 849 сделок, 79% закрыты с прибылью, 790 убытков.
- Профит-фактор 1,38.
- 24 из 27 календарных месяцев закончились в плюсе.
- Все одиннадцать рынков внесли положительный вклад, и ни один рынок не дал более 14% результата.
- Наибольшее снижение от пика эквити составило 6,3%, а худший календарный месяц - -4,6%.
Это результаты тестера стратегий на исторических данных, а не результаты реальной торговли. Убытки растут вместе с настройкой риска: более ранний прогон портфеля с риском 2% на сделку, в четыре раза выше значения по умолчанию, дал снижение на 22% от пика эквити.
Как принимается решение о сделке
- Конфигурация должна быть активна. Каждая торгует только внутри своего окна, заданного с точностью до минуты.
- Свеча должна быть закрыта. Сигналы используют только завершённые бары H1, поэтому логика работает одинаково в тестере стратегий и в реальной торговле.
- Несколько сигналов должны совпасть. Каждая конфигурация объединяет такие компоненты, как дисбаланс потока ордеров, пробои уровней Фибоначчи, свечные паттерны, поддержка и сопротивление, полосы Боллинджера, RSI, скользящие средние, MACD, ADX и стохастик, со своим порогом совпадения. Один индикатор никогда не открывает сделку.
- Сначала стоп. Расстояние до стопа задаётся по текущей волатильности (ATR), а размер позиции рассчитывается от этого расстояния так, чтобы сумма под риском соответствовала вашей настройке. Более широкий стоп даёт меньшую позицию.
- Проверяется счёт. Перед отправкой ордера советник проверяет общий открытый риск, использование маржи и просадку по эквити по всем рынкам. Любая из этих проверок может отклонить сделку, и отказ считается допустимым результатом.
- Защита отправляется вместе с ордером. Стоп-лосс и тейк-профит являются частью инструкции на открытие, а не добавляются потом. Если связь прервётся, защита уже находится на сервере брокера.
- Ничто не пытается отыграть убыток. Никаких добавочных позиций, никаких сдвинутых стопов, никаких повторных входов ради отыгрыша.
Контроль риска, уровень за уровнем
- На сделку. Размер зависит от расстояния до стопа и вашего процента риска, по умолчанию 0,5%, с использованием спецификаций контрактов самого брокера. Если баланс удваивается, позиции удваиваются; если уменьшается вдвое, они уменьшаются вдвое.
- На конфигурацию. У каждой конфигурации своё торговое окно и свой лимит открытых позиций.
- На счёт. Три глобальных ограничения, по умолчанию все на уровне 30%: общий открытый риск при одновременном срабатывании всех стопов, задействованная маржа и снижение от пика эквити, при достижении которого закрывается всё. Для всего портфеля действует лимит в 10 открытых позиций. Эти ограничения рассчитываются по всем рынкам и графикам, которыми управляет советник, поэтому торговля на одиннадцати рынках не увеличивает допустимую нагрузку в одиннадцать раз.
- Реальность брокера. Когда минимальный лот брокера означал бы риск больше вашей настройки, советник это обнаруживает, сообщает, какой баланс нужен этой конфигурации, и при включённом SkipTradeIfMinLotExceedsRisk отклоняет сделку вместо превышения вашего лимита.
Конфигурации на одном рынке независимы друг от друга, поэтому иногда две из них держат позиции в одном направлении. Это поведение учтено во всех приведённых здесь результатах тестов, а глобальные ограничения ограничивают общий объём.
Понимание компромисса
Пресеты используют стопы на основе волатильности, которые обычно шире целей. Это даёт определённое распределение сделок: высокую долю прибыльных сделок, небольшие по отдельности прибыли и более крупные убытки. Насколько крупнее, зависит от рынка.
- На большинстве рынков конфигурации нужно выигрывать примерно от 50% до 80% сделок, чтобы выйти в ноль, поэтому типичный убыток равен от одной до четырёх типичных прибылей.
- EURUSD, самый старый пресет, в нескольких конфигурациях использует очень широкие стопы с близкими целями. Их уровень безубыточности превышает 90%, и один убыток может равняться десяти и более типичным прибылям. Они проходят отбор потому, что их доля прибыльных сделок соответственно выше.
- В комбинированном тесте средний убыток был примерно в 2,8 раза больше средней прибыли.
Вы увидите эти убытки. Они являются частью конструкции, а не сбоем, и уже учтены в каждой цифре этого описания. Если ваша цель - кривая эквити без видимых убытков, это не такая система.
Чего этот советник не делает
- Без мартингейла. Размер позиции никогда не увеличивается после убытка.
- Без сетки. За убыточными позициями не следуют дополнительные позиции.
- Без усреднения.
- Ни одной сделки без стоп-лосса.
- Без перерисовки. Решения принимаются только по завершённым барам.
Как пресеты были созданы и протестированы
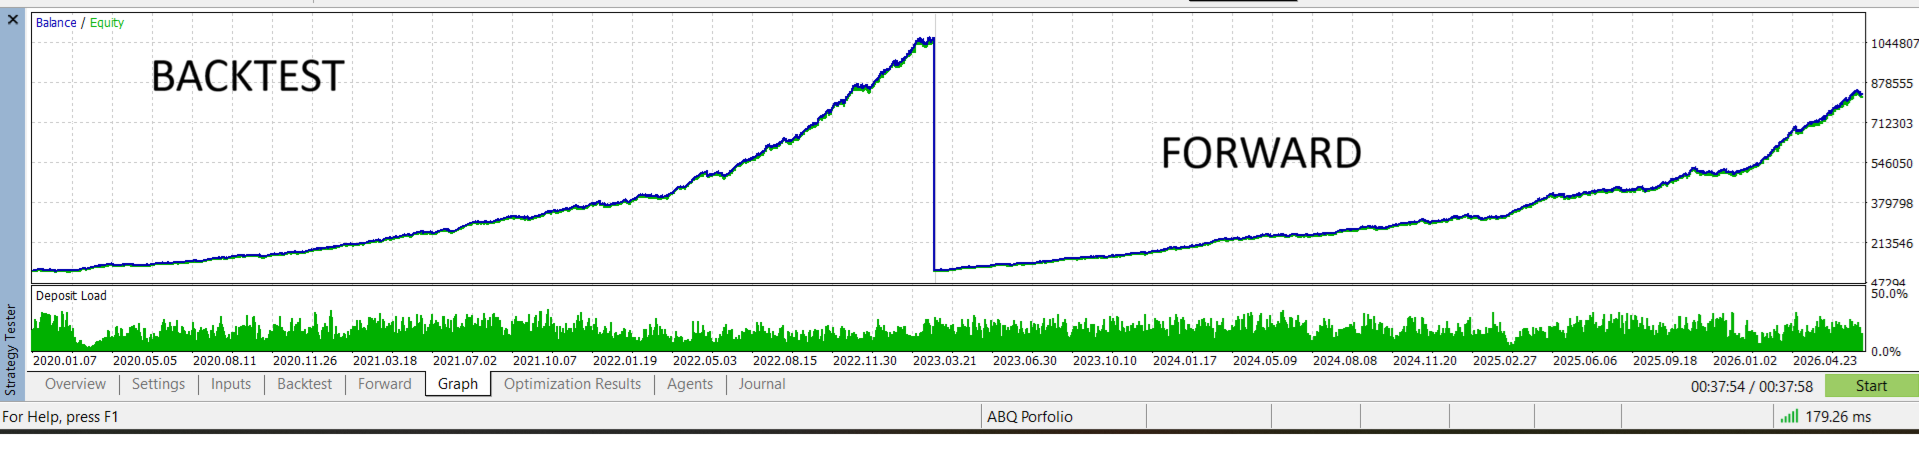
- Поиск. Для каждого рынка - генетическая оптимизация примерно по 100 000 - 340 000 наборам параметров на H1, с периодом с января 2020 по май 2024 года для отбора и с мая 2024 по август 2026 года в качестве второго периода.
- Статистический отбор. Прежде чем что-либо строить, исследование проверяло, предсказывает ли ранжирование конфигураций по первому периоду второй. Рынки, где этого не происходит (ratio ниже 1 или ранговая корреляция ниже +0,10), отклонялись на этом этапе, как бы ни выглядели их лучшие результаты.
- Фильтр геометрии. Исключались конфигурации, у которых уровень безубыточности по доле прибыльных сделок выше 80% (85% для золота и AUDUSD). EURUSD был создан до появления этого фильтра.
- Окна без перекрытия. Внутри каждого рынка конфигурации выбирались так, чтобы их торговые окна не пересекались.
- Изолированный тест на реальных тиках. Каждый пресет отдельно, в режиме "Every tick based on real ticks", против трёх условий приёмки.
- Комбинированный тест портфеля. Все принятые пресеты вместе на одном счёте, с настройками по умолчанию и активными глобальными ограничениями риска.
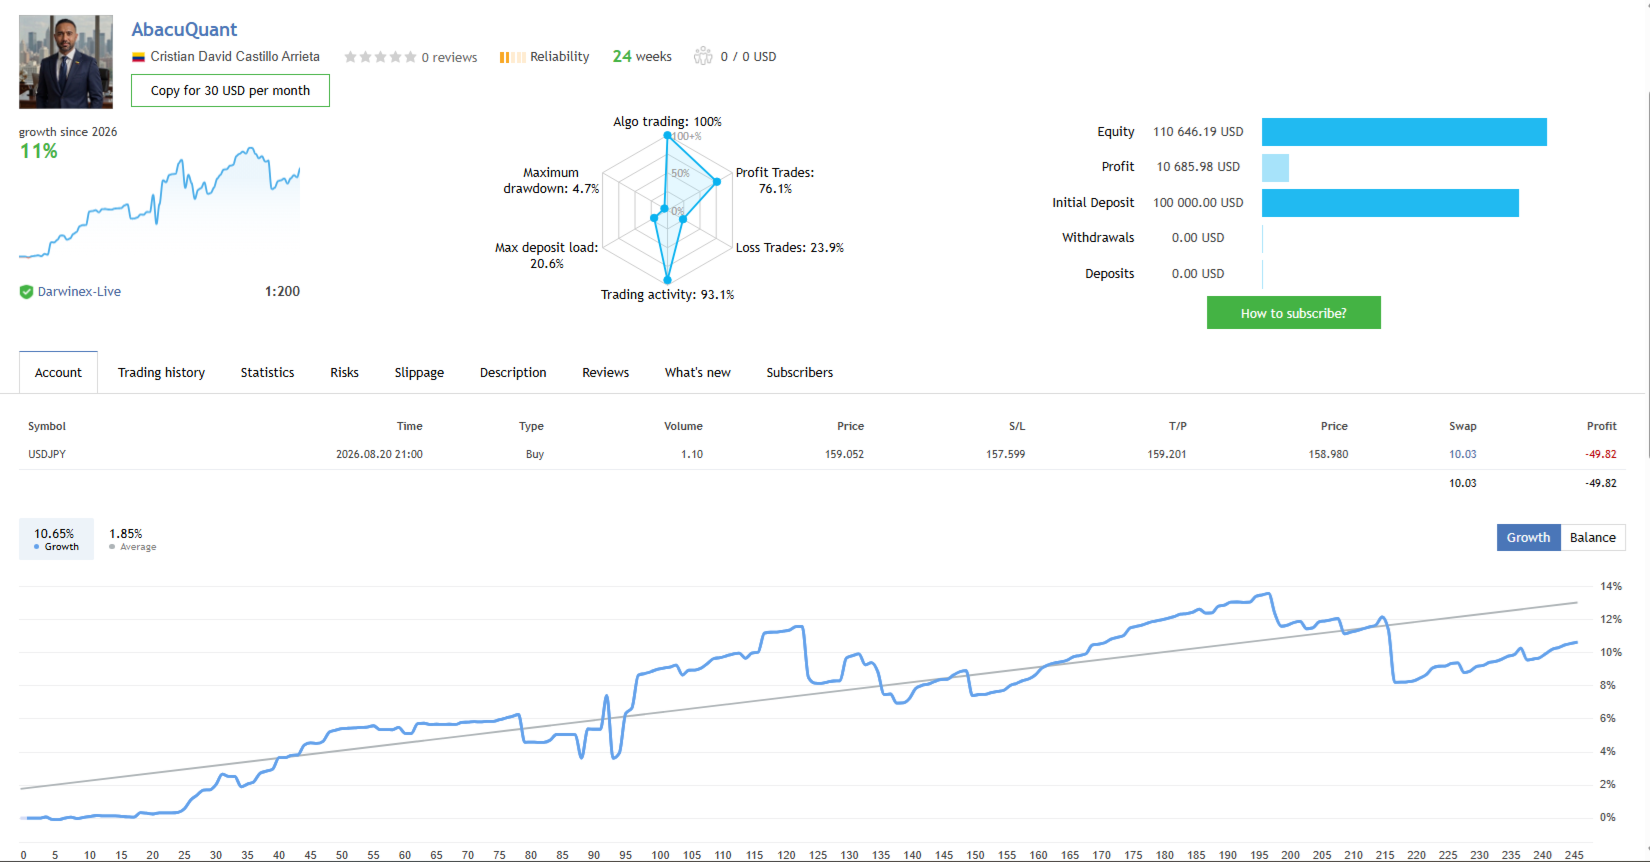
Методический момент, сказанный прямо: второй период также использовался как требование согласованности при выборе конфигураций, поэтому его цифры описывают согласованность, а не слепой тест. Более сильные проверки состоят в том, что один и тот же исследовательский процесс был применён к тридцати девяти рынкам и отклонил двадцать два из них, и что тот же механизм с августа 2026 года работает на реальном счёте самого разработчика.
Ручной режим и пользовательский критерий
Проверенные пресеты - лишь один из способов использовать механизм. Ручной режим открывает ту же среду: какие компоненты активны, сколько из них должны совпасть, торговое окно с точностью до минуты, периоды индикаторов, разрешённое направление, максимум позиций, стоп и цель на основе ATR, а также метод расчёта объёма (по риску, фиксированный лот или пропорциональный). Выбор собственного метода расчёта объёма меняет метод, но не ограничения безопасности.
Советник также включает пользовательский критерий оптимизации. Он не сортирует по чистой прибыли. Он измеряет, насколько доля прибыльных сделок выше уровня безубыточности, заданного стопом и целью, и отбрасывает результаты, основанные на слишком малом числе убытков. Очень далёкий стоп с очень близкой целью может дать гладкую кривую просто потому, что стоп редко достигался в пределах окна теста. Этот критерий предназначен для того, чтобы опускать такие конфигурации в конец списка. Выберите Custom max в тестере стратегий, чтобы использовать его.
Размер счёта
Каждый брокер устанавливает минимальный лот. На небольшом счёте этот минимум может означать риск больше, чем задаёт ваш процент. По данным проверочных прогонов при риске по умолчанию 0,5% расчёт объёма работает корректно примерно от:
- Только три основные пары: около 3 000.
- С добавлением золота, EURJPY и индексов, кроме Nikkei: около 8 000.
- Все одиннадцать рынков: около 20 000. Ограничивающим рынком является Nikkei из-за большего шага лота у брокера, на котором проводилась проверка.
Ниже этих уровней советник продолжает торговать, но фактический риск на сделку может превышать вашу настройку. При запуске советник выводит баланс, необходимый каждой конфигурации, а бесплатная демоверсия покажет его до аренды. Центовые счета, где они доступны, позволяют точнее рассчитывать объём на небольших балансах без изменения каких-либо настроек.
Требования и настройка
- MetaTrader 5 и счёт с типом учёта hedging (хеджирование). Пресеты держат независимые позиции по одному инструменту, каждую со своим стопом. Неттинговый счёт объединяет их, и пресеты не будут работать так, как при проверке.
- График H1. Один график управляет всеми включёнными рынками.
- Брокер, предлагающий включаемые вами рынки. Названия индексов у брокеров различаются; советник автоматически распознаёт распространённые названия и принимает явное сопоставление символов.
- Время сервера брокера. Проверка проводилась при GMT+2 зимой и GMT+3 летом. Если у вашего брокера иначе, укажите его зимнее смещение во входных параметрах. Смещение и итоговая поправка выводятся в журнал "Эксперты" при запуске.
- Для непрерывной работы рекомендуется VPS.
Настройка состоит из трёх шагов: установить советник на график H1, выбрать рынки и риск и проверить строку времени сервера в журнале "Эксперты". Если что-то не так, советник сообщает об этом понятным языком, а не отказывает молча. Панель на графике показывает текущее состояние.
Проверьте перед арендой
Скачайте бесплатную демоверсию и запустите её в тестере стратегий MetaTrader 5 на H1 в режиме "Every tick based on real ticks". Установите депозит на сумму, с которой вы действительно собираетесь торговать. Вы можете изучить каждую сделку: где ставятся стопы и цели, как меняется объём в зависимости от расстояния до стопа, как глобальные ограничения отклоняют входы и как убытки выглядят рядом с прибылями.
Обратите особое внимание на убыточные сделки. Если такое распределение не соответствует риску, который вы готовы принять, лучше узнать это в тестере стратегий, чем на реальных деньгах.
Что входит в аренду
- Прямая поддержка от разработчика на английском и испанском языках через сообщения MQL5 и раздел комментариев.
- Помощь с установкой, настройкой брокера, сопоставлением символов, временем сервера и настройками риска.
- Чёткий ответ, если конфигурация не подходит для вашего счёта или брокера.
- Все обновления, пока аренда активна, включая новые рынки, прошедшие ту же процедуру приёмки.
Честно об ограничениях
- Это не продукт по принципу "настроил и забыл". Рынки меняются, и пресеты пересматриваются в рамках обновлений.
- Торговля ведётся не непрерывно. Конфигурации действуют только в своих окнах, поэтому периоды без сделок - это нормально.
- Контракты на индексы различаются у брокеров сильнее, чем валютные пары: по размеру контракта, шагу лота и времени торговли. Проверьте индексные пресеты у своего брокера в демоверсии, прежде чем торговать ими.
- Каждая цифра здесь измерена на исторических данных, у одного брокера и с одной настройкой времени. Она описывает то, что произошло, а не то, что произойдёт.
- Ни один советник не может гарантировать прибыль или исключить риск потерь.
Торговля связана с риском потерь. Используйте только тот капитал, потерю которого вы можете себе позволить, и оценивайте советник с тем брокером, размером счёта и условиями, которые вы действительно собираетесь использовать.