Abacuquant Portfolio
- エキスパート
- バージョン: 1.10
- アップデート済み: 3 10月 2026
- アクティベーション: 10

このエキスパートアドバイザーのために 39 の市場を調査しました。22 の市場は不採用となり、採用されたのは 11 の市場です。
AbacuQuant Portfolio は、検証を通過した 11 の市場で取引します。3 つの主要通貨ペア、ユーロ円クロス、ゴールド、そして東京とシドニーからロンドン、フランクフルト、ニューヨークへと続く取引日を追う 6 つの株価指数です。H1 チャートは 1 つだけ。独立した 71 の設定。1 回の取引ごとではなく、口座全体を測定する 1 つのリスクエンジン。
すべての市場が同じ調査プロセスを通り、そのプロセスは検証した対象の大部分を不採用にしました。この比率こそ、この製品についてまず知っておくべきことです。採用よりも不採用が多いプロセスは、見栄えの良いバックテストを作るためのものではありません。持ちこたえられないものを排除するためのものです。
得られるもの
- すぐに使える 11 の検証済みプリセット。EURUSD、USDJPY、AUDUSD、EURJPY、XAUUSD、ダウ平均 (WS30)、ナスダック 100 (NDX)、日経 225 (NI225)、オーストラリア 200 (AUS200)、ユーロ・ストックス 50 (STOXX50E)、FTSE 100 (UK100)。使用前の最適化は不要です。
- すべてを 1 つのチャートで。EA を 1 つの H1 チャートに設定するだけで、有効にしたすべての市場を管理します。
- 口座レベルで測定されるリスク。各ポジションは自身のストップ距離からロットが計算され、3 つのグローバル上限が全市場合計の未決済リスク、証拠金使用率、エクイティのドローダウンを制限します。
- マーチンゲールなし、グリッドなし、ナンピンなし、損失回復ロジックなし。すべてのポジションは、ストップロスとテイクプロフィットを注文に含めた状態で建てられます。
- 完全な研究フレームワーク。マニュアルモードでは、同じエンジンを使って独自の設定を構築・テストできます。
採用されなかった市場
不採用の結果も製品の一部です。採用手順が実際に何をしているのかを示しているからです。
- S&P 500。統計的スクリーニングは通過しましたが、リアルティックのテストで不合格となりました。勝率は自身の損益分岐点をわずかに上回っただけでした (t = 0.53)。
- 原油。調査対象の全市場の中で、選定期間とその後の期間の一致度が最も高かった市場です (順位相関 +0.60)。それでもリアルティックのテストではマージンがマイナスとなり不合格でした。見栄えの良い履歴だけでは不十分でした。
- DAX、CAC 40、IBEX 35。3 つともリアルティックのテストで不合格となりました (t = 0.34、-0.85、0.16)。
- AUDJPY。相関の基準値に 0.004 届きませんでした。それでも不採用です。市場を通すために基準値を調整することはありません。
- USDCAD、USDCHF、NZDUSD、GBPJPY、銀、天然ガス。統計的スクリーニングまたはリアルティックのテストで不採用となりました。
- 米国の個別株 10 銘柄。Apple、Microsoft、Visa、コカ・コーラを含みます。いずれのケースでも、過去の結果で設定を順位付けしても、その後の結果を信頼できる形で予測できず、いくつかのケースでは逆の方向を示しました。プリセットを作る前の段階で不採用となりました。
リアルティックの段階まで進んで不採用となった市場は、すべてプリセットとしてコード内に残してあります。無効化され、ラベルが付いているので、ストラテジーテスターで開いて不合格の理由を確認できます。
さらに 6 つの市場がコードに含まれていますが、検証が完了するまで無効になっています。米国株 5 銘柄 (ボーイング、シェブロン、エクソンモービル、ホーム・デポ、ディズニー) は第 1 段階を通過し、リアルティックのテストを待っています。GBPUSD はリアルティックのテストを大きなマージンで通過しましたが、損失は 18 回で、手順が求める 40 回に届きません。そのため、再構築したプリセットがこの基準を満たすまで無効のままです。いずれも合格した場合に限り、検証済みプリセットとして追加されます。
採用された 11 の市場
採用手順には 3 つの条件があり、各プリセットをリアルティックデータで単独テストして測定します。損失取引の少なくとも 95% がストップで決済されていること。これによりストップが実際に試されたことになります。勝率が、自身のストップとターゲットから導かれる損益分岐点を、偶然とは考えにくいマージン (t が 2 以上) で上回っていること。そして結果が少なくとも 40 回の損失の観測に基づいていること。ほんの数回の損失に基づく記録は測定ではなく推測だからです。11 のプリセットすべてが、EA に同梱されているバージョンそのままで 3 つの条件をすべて満たしています。
| 市場 | 設定数 | 損益分岐点を上回るマージン | t | 観測された損失 |
| AUDUSD | 8 | +8.17 | 4.88 | 83 |
| USDJPY | 6 | +7.24 | 4.19 | 80 |
| ユーロ・ストックス 50 | 6 | +8.53 | 4.12 | 58 |
| EURUSD | 8 | +4.24 | 3.56 | 42 |
| ダウ平均 | 9 | +6.03 | 3.50 | 127 |
| オーストラリア 200 | 3 | +8.52 | 3.06 | 66 |
| FTSE 100 | 7 | +6.36 | 3.04 | 81 |
| 日経 225 (*) | 8 | +5.22 | 2.63 | 84 |
| ナスダック 100 | 4 | +6.37 | 2.33 | 71 |
| XAUUSD | 7 | +4.41 | 2.27 | 123 |
| EURJPY | 5 | +6.62 | 2.21 | 72 |
マージンは、勝率が自身の損益分岐ラインをどれだけ上回ったかをパーセントポイントで示したものです。t はそのマージンを標準誤差の単位で表します。表は t の大きいものから基準値に最も近いものの順に並んでいます。ゴールド、ナスダック、ユーロ円クロスは最も余裕の少ない状態で合格しており、他と平均せずにそのまま示しています。
(*) 日経 225 については、検証に使用したブローカーが提供したリアルティックはテスト期間のおよそ半分で、残りはストラテジーテスターがモデル化しました。
1 つではなく 11 の市場である理由
1 つの市場で 1 つの戦略を動かすと、ほとんどの時間を待機に費やし、その市場の性質が変わると、保有しているものすべてが一緒に影響を受けます。このポートフォリオは、判断を資産クラスと取引日全体に分散させます。東京とシドニーのセッションではアジアの指数、ロンドンとフランクフルトでは欧州の指数と通貨、ニューヨークの午後までは米国の指数、そしてその間にゴールドと主要通貨ペアがあります。異なる市場の損失期間が同時に訪れるとは限りません。
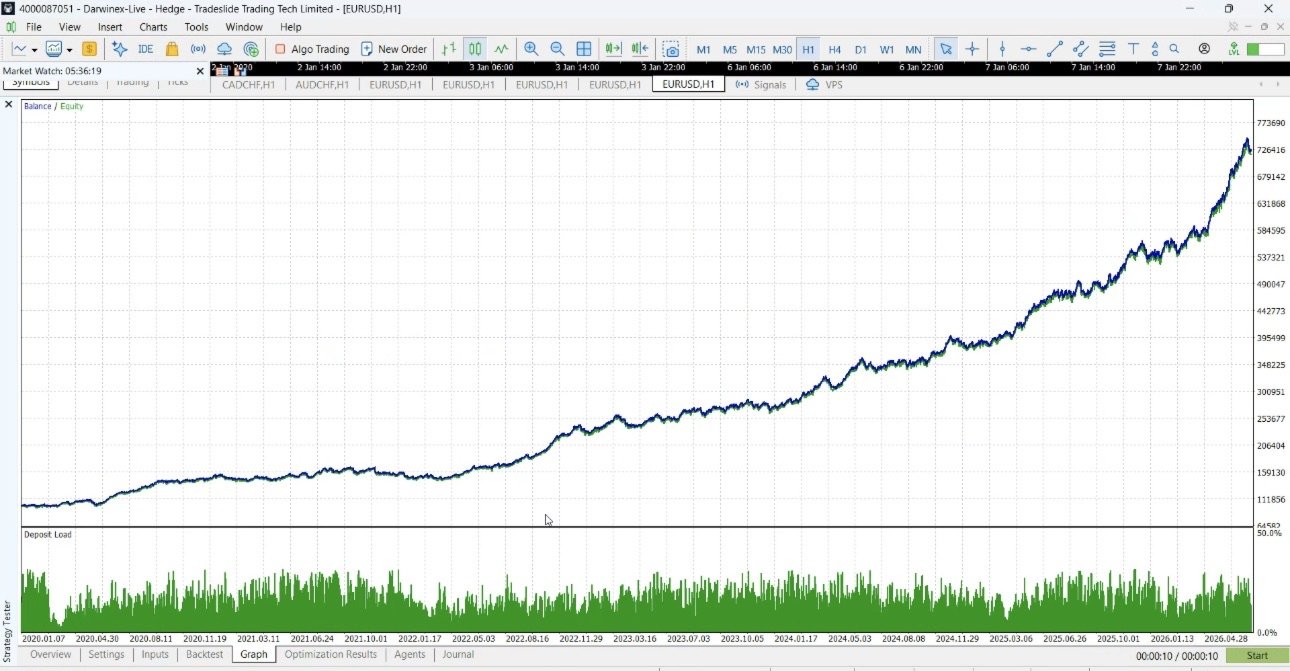
11 のプリセットすべてを、デフォルト設定のまま 1 つの口座で同時に、調査の最新期間である 2024 年 5 月から 2026 年 7 月まで、ストラテジーテスターのリアルティックで実行しました。
- 取引 3,849 回、79% が利益で決済、損失 790 回。
- プロフィットファクター 1.38。
- 27 か月中 24 か月がプラスで終了。
- 11 市場すべてがプラスに寄与し、単一の市場が結果の 14% を超えて寄与することはありませんでした。
- エクイティの高値からの最大下落は 6.3%、最も悪かった月は -4.6% でした。
これらはヒストリカルデータに基づくストラテジーテスターの結果であり、実取引の結果ではありません。損失はリスク設定とともに大きくなります。以前に 1 取引あたり 2% (デフォルトの 4 倍) でポートフォリオを実行した際には、エクイティの高値から 22% 下落しました。
取引が決まるまで
- 設定が有効であること。各設定は分単位で定められた自身の時間帯の中でのみ取引します。
- ローソク足が確定していること。シグナルは確定した H1 バーのみを使用するため、ロジックはストラテジーテスターと実取引で同じように動作します。
- 複数のシグナルが一致すること。各設定は、オーダーフローの不均衡、フィボナッチのブレイク、ローソク足パターン、サポートとレジスタンス、ボリンジャーバンド、RSI、移動平均、MACD、ADX、ストキャスティクスなどの要素を、それぞれの一致基準とともに組み合わせています。1 つの指標だけで取引が建つことはありません。
- まずストップを決める。ストップ距離は現在のボラティリティ (ATR) から決まり、その距離からポジションサイズを計算するため、リスクにさらす金額は設定と一致します。ストップが広いほどポジションは小さくなります。
- 口座を確認する。注文を送る前に、EA は全市場の合計未決済リスク、証拠金使用率、エクイティのドローダウンを確認します。いずれも取引を拒否でき、拒否は許容される結果として扱われます。
- 保護は注文と一緒に送られる。ストップロスとテイクプロフィットは新規注文の一部であり、後から追加されるものではありません。接続が切れても、保護はすでにブローカーのサーバー上にあります。
- 損失を取り戻そうとする動きは一切ない。ポジションの追加も、ストップの移動も、取り返すための再エントリーもありません。
層ごとのリスク管理
- 取引ごと。サイズはストップ距離とリスク率 (デフォルト 0.5%) に従い、ブローカー自身の契約仕様を使って計算されます。残高が 2 倍になればポジションも 2 倍、半分になれば半分になります。
- 設定ごと。各設定には独自の取引時間帯と、独自の保有ポジション数の上限があります。
- 口座ごと。3 つのグローバル上限があり、デフォルトはいずれも 30% です。すべてのストップに同時に達した場合の合計未決済リスク、拘束される証拠金、そしてエクイティ高値からの下落で、最後の上限に達するとすべて決済されます。ポートフォリオ全体には保有ポジション 10 件の上限も適用されます。これらの上限は EA が管理するすべての市場とチャートを合わせて計算されるため、11 市場で取引しても許容されるリスクが 11 倍になることはありません。
- ブローカーの現実。ブローカーの最小ロットが設定以上のリスクになる場合、EA はそれを検出し、その設定に必要な残高を通知します。SkipTradeIfMinLotExceedsRisk を有効にしていれば、上限を超える代わりに取引を見送ります。
同じ市場の設定は互いに独立しているため、時には 2 つの設定が同じ方向のポジションを保有します。この挙動はここで紹介しているすべてのテスト結果に含まれており、グローバル上限が合計を制限します。
トレードオフを理解する
プリセットはボラティリティに基づくストップを使用し、通常はターゲットよりも広く設定されています。その結果、特定の取引分布になります。勝ち取引の割合が高く、1 回あたりの利益は小さく、損失はより大きくなります。どの程度大きいかは市場によって異なります。
- ほとんどの市場では、設定が損益分岐点に達するには取引のおよそ 50% から 80% に勝つ必要があり、典型的な損失は典型的な利益 1 回から 4 回分に相当します。
- 最も古いプリセットである EURUSD は、いくつかの設定で非常に広いストップと近いターゲットを使用しています。その損益分岐となる勝率は 90% を超え、1 回の損失が典型的な利益の 10 回分以上に相当することもあります。それでも合格しているのは、勝率がそれに見合って高いからです。
- 組み合わせテストでは、平均損失は平均利益の約 2.8 倍でした。
こうした損失は実際に目にすることになります。これは設計の一部であり不具合ではなく、この説明のすべての数字にすでに含まれています。損失がまったく見えないエクイティカーブを求めているなら、これはそのようなシステムではありません。
この EA が行わないこと
- マーチンゲールなし。損失の後にポジションサイズが増えることはありません。
- グリッドなし。損失ポジションの後に追加ポジションを建てることはありません。
- ナンピンなし。
- ストップロスのない取引はありません。
- リペイントなし。判断には確定したバーのみを使用します。
プリセットの構築とテストの方法
- 探索。市場ごとに、H1 でおよそ 100,000 から 340,000 通りのパラメーターに対して遺伝的最適化を行いました。2020 年 1 月から 2024 年 5 月を選定期間、2024 年 5 月から 2026 年 8 月を第 2 期間としています。
- 統計的スクリーニング。何かを構築する前に、第 1 期間で設定を順位付けすると第 2 期間を予測できるかを確認しました。予測できない市場 (ratio が 1 未満、または順位相関が +0.10 未満) は、最良の結果がどう見えるかにかかわらず、この段階で不採用としました。
- ジオメトリーフィルター。損益分岐となる勝率が 80% を超える設定は除外しました (ゴールドと AUDUSD は 85%)。EURUSD はこのフィルター導入以前のものです。
- 重ならない時間帯。各市場の中で、取引時間帯が重ならないように設定を選びました。
- 単独のリアルティックテスト。各プリセットを単独で "Every tick based on real ticks" により、3 つの採用条件に照らしてテストしました。
- ポートフォリオ組み合わせテスト。採用されたすべてのプリセットを、デフォルト設定とグローバルリスク上限を有効にした状態で、1 つの口座で同時に実行しました。
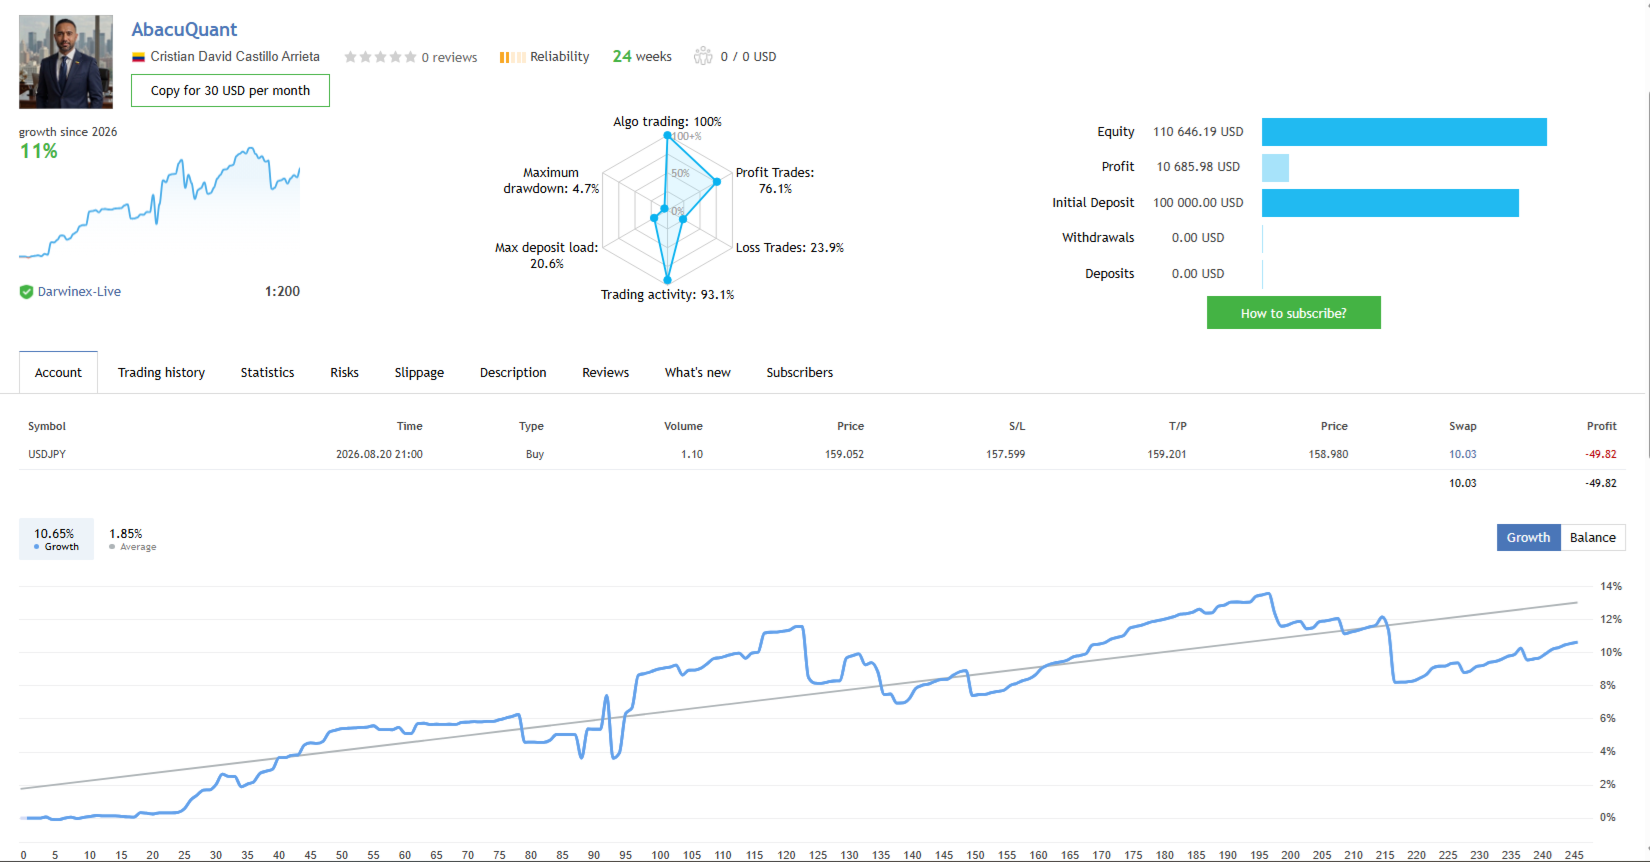
方法についてはっきり述べておきます。第 2 期間は設定を選ぶ際の一貫性の要件としても使用したため、その数字はブラインドテストではなく一貫性を示すものです。より強い裏付けは、同じ調査プロセスを 39 の市場に適用して 22 を不採用にしたこと、そして同じエンジンが 2026 年 8 月から開発者自身のリアルマネー口座で稼働していることです。
マニュアルモードとカスタム最適化基準
検証済みプリセットはエンジンの使い方の 1 つにすぎません。マニュアルモードでは同じフレームワークを使えます。有効にする要素、一致が必要な数、分単位の取引時間帯、指標の期間、許可する方向、最大ポジション数、ATR に基づくストップとターゲット、そしてロット計算方法 (リスク基準、固定ロット、比例) です。独自のロット計算を選んでも変わるのは方法だけで、安全上の上限は変わりません。
EA にはカスタム最適化基準も含まれています。純利益で順位付けするのではなく、勝率がストップとターゲットから導かれる損益分岐点をどれだけ上回っているかを測定し、損失の数が少なすぎる結果は除外します。非常に遠いストップと非常に近いターゲットの組み合わせは、テスト期間中にストップにほとんど達しなかったというだけで滑らかな曲線を生むことがあります。この基準はそうした設定をリストの下位に押し下げるためのものです。使用するにはストラテジーテスターで Custom max を選択してください。
口座サイズ
どのブローカーにも最小ロットがあります。小さな口座では、その最小ロットが設定した割合以上のリスクになることがあります。デフォルトの 0.5% での検証結果から測定すると、ロット計算が正しく機能するのはおおよそ次の残高からです。
- 3 つの主要通貨ペアのみ:約 3,000。
- ゴールド、EURJPY、日経以外の指数を加えた場合:約 8,000。
- 11 市場すべて:約 20,000。検証に使用したブローカーでは日経のロットステップが大きいため、日経が制約となる市場です。
これらの水準を下回っても EA は取引を続けますが、1 取引あたりの実際のリスクが設定を超える場合があります。EA は起動時に各設定に必要な残高を表示し、無料デモでもレンタル前に確認できます。セント口座が利用できる場合は、設定を変えずに小さな残高でもより細かいロット計算が可能です。
動作要件と設定
- MetaTrader 5 と ヘッジング (hedging) 口座。プリセットは同じ銘柄で独立したポジションを保持し、それぞれが独自のストップを持ちます。ネッティング (netting) 口座ではポジションがまとめられてしまい、プリセットは検証時のようには動作しません。
- H1 チャート。1 つのチャートで有効にしたすべての市場を管理します。
- 有効にする市場を提供しているブローカー。指数の名称はブローカーによって異なります。EA は一般的な名称を自動的に認識し、明示的なシンボルの対応付けにも対応しています。
- ブローカーのサーバー時刻。検証では冬時間 GMT+2、夏時間 GMT+3 を使用しました。お使いのブローカーが異なる場合は、冬時間の時差を入力パラメーターに設定してください。時差とその結果の調整は、起動時にエキスパートログに出力されます。
- 継続的な運用には VPS を推奨します。
設定は 3 ステップです。EA を H1 チャートに設定し、市場とリスクを選び、エキスパートログでサーバー時刻の行を確認します。問題がある場合、EA は黙って失敗するのではなく、分かりやすい言葉で知らせます。チャート上のパネルで現在の状態を確認できます。
レンタル前にテストを
無料デモをダウンロードし、MetaTrader 5 のストラテジーテスターで H1、"Every tick based on real ticks" により実行してください。入金額は実際に運用する予定の金額に設定してください。すべての取引を確認できます。ストップとターゲットの位置、ストップ距離によるサイズの変化、グローバル上限によるエントリーの拒否、そして損失と利益を並べたときの見え方です。
特に損失取引に注目してください。その分布が許容できるリスクに合わない場合、実際の資金で知るより、ストラテジーテスターで知るほうが良いはずです。
レンタルに含まれるもの
- MQL5 のメッセージとコメント欄を通じた、開発者による英語とスペイン語での直接サポート。
- インストール、ブローカー設定、シンボルの対応付け、サーバー時刻、リスク設定のサポート。
- ある設定がお客様の口座やブローカーに適さない場合の明確な回答。
- レンタル期間中のすべてのアップデート。同じ採用手順を通過した新しい市場も含みます。
正直にお伝えする制約
- 設定したら放置できる製品ではありません。市場は変化し、プリセットはアップデートの一環として見直されます。
- 取引は連続して行われるわけではありません。設定は自身の時間帯の中でのみ動作するため、取引のない期間があるのは正常です。
- 指数の契約はブローカー間の違いが通貨ペアよりも大きく、契約サイズ、ロットステップ、取引時間が異なります。指数のプリセットで取引する前に、お使いのブローカーでデモにより確認してください。
- ここにあるすべての数字は、ヒストリカルデータを使い、1 つのブローカー、1 つの時刻設定で測定したものです。これは起きたことを示しており、これから起きることを示すものではありません。
- 利益を保証したり、損失のリスクをなくしたりできるエキスパートアドバイザーはありません。
取引には損失のリスクが伴います。失っても問題のない資金のみを使用し、実際に使用する予定のブローカー、口座サイズ、条件のもとで EA を評価してください。