Abacuquant Portfolio
- Experten
-
Cristian David Castillo Arrieta
 Fachmann für Finanzen und internationales Geschäft mit Spezialisierung auf Finanzmanagement. Autodidaktischer MQL5- und Python-Entwickler mit Schwerpunkt auf algorithmischem Handel, Multi-Asset-Portfoliokonstruktion und quantitativem Risikomanagement.
- Version: 1.13
- Aktualisiert: 31 Oktober 2026
- Aktivierungen: 10
AbacuQuant Portfolio ist ein quantitativer Multi-Asset- und Multi-Währungs-Expert-Advisor für MetaTrader 5. Er handelt 11 unkorrelierte Märkte über einen einzigen H1-Chart mit einer kontoübergreifenden, institutionellen Risiko-Engine: ohne Martingale, ohne Grid und ohne Verlustverbilligung. Jede Order wird vom ersten Moment an mit mathematisch exakt berechnetem Stop Loss und Take Profit am Markt platziert.
Validierte Märkte: EURUSD, USDJPY, AUDUSD, EURJPY, Gold (XAUUSD) sowie 6 weltweit führende Aktienindizes (Dow Jones/US30, Nasdaq 100/NAS100, Nikkei 225/JP225, Australia 200/AUS200, Euro Stoxx 50/STOXX50 und FTSE 100/UK100).
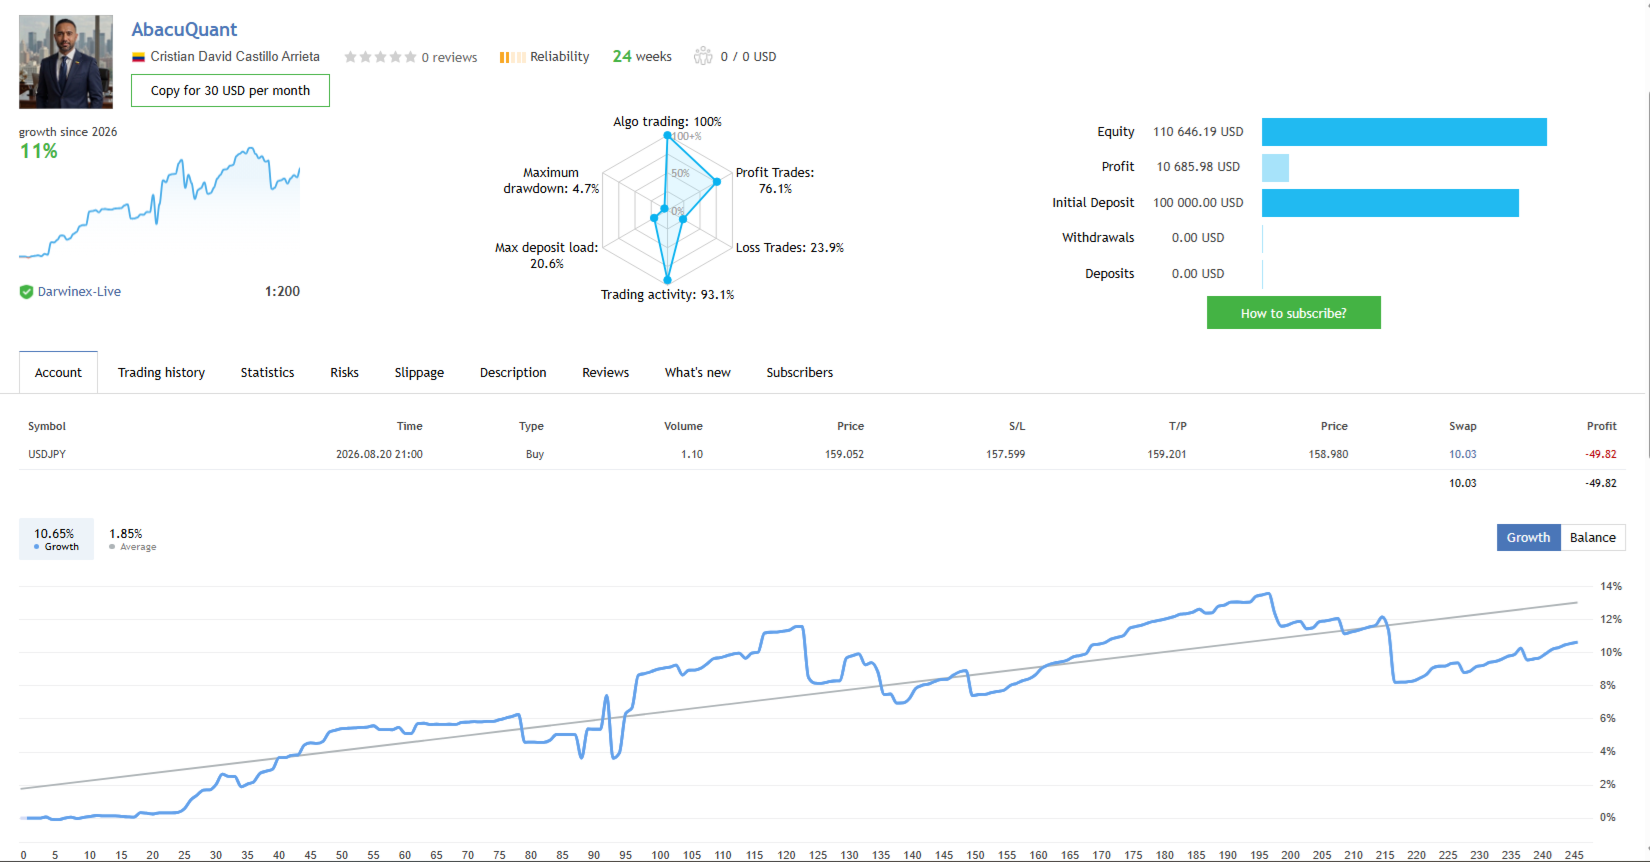
| Verifiziertes Live-Signal: AbacuQuant auf Darwinex-Live |
|---|
| Realkonto des Entwicklers, auf dem dieser Algorithmus seit dem 24. August 2026 im Live-Einsatz ist: bis zum 3. Oktober 2026 mit 2% Risiko pro Trade, seitdem mit dem standardmäßigen institutionellen Risiko von 0,5%. Alle Statistiken werden direkt von MQL5 ungefiltert und inklusive jedes Verlusttrades erfasst. |
Kostenlose Demo in 2 Minuten testen (Strategietester-Anleitung)
Laden Sie die kostenlose Demoversion herunter und überprüfen Sie den statistischen Vorteil direkt bei Ihrem Broker, bevor Sie mieten oder kaufen:
- Chart und Zeiteinheit: Öffnen Sie den MT5-Strategietester, wählen Sie ein beliebiges aktiviertes Symbol (z. B. EURUSD) im Zeitrahmen H1.
- Modellierung: Wählen Sie "Jeder Tick basierend auf echten Ticks" mit realistischer Ausführungsverzögerung.
- Startkapital: Geben Sie Ihr geplantes Kontokapital ein (z. B. $500 auf einem Cent-Konto, $10.000 für Prop-Trading-Konten oder $100.000 institutionell).
- Eingabeparameter: Belassen Sie die Standardwerte (0,5% Risiko) oder aktivieren/deaktivieren Sie gezielt einzelne Märkte.
- Test starten: Beobachten Sie, wie ein einziger Chart die Ausführung und das Risikomanagement über bis zu 11 unkorrelierte Märkte synchron steuert.
Das fundamentale Problem, das diese Portfolio-Engine löst
Der gleichzeitige Betrieb mehrerer unabhängiger Expert Advisors auf einem einzigen Konto führt zu drei kritischen Problemen: Das Gesamtrisiko potenziert sich unkontrolliert, da die EAs gegenseitige Positionen nicht erfassen; Zeitfilter versagen bei abweichenden Broker-Serverzeiten; und auf einen Einzelmarkt überoptimierte Strategien brechen bei Marktphasenwechseln ein.
AbacuQuant Portfolio löst diese Schwachstellen über eine einheitliche Architektur: 71 unabhängige Konfigurationen teilen sich ein einziges globales Gesamtrisiko-Budget. Während der Forschungsphase wurden 39 Märkte detailliert analysiert – 22 davon wurden mangels statistischer Out-of-Sample-Signifikanz strikt verworfen.
Institutionelle Vorteile und operative Regeln
- Einheitliche Portfolio-Risiko-Engine: Jede Positionsgröße wird dynamisch über die ATR-Volatilität und den individuellen Stop-Loss-Abstand skaliert. Drei globale Sicherheitsgrenzen schützen das Konto (offenes Gesamtrisiko, Margin-Auslastung und Equity-Drawdown) zusammen mit einer konfigurierbaren Obergrenze simultan offener Positionen. 11 Märkte bedeuten niemals das elffache Risiko.
- Vollständig Prop-Firm-kompatibel: Speziell entwickelt zur Einhaltung strenger Tagesverlust- und maximaler Drawdown-Vorgaben (FTMO, The5ers, Instant Funding). Bietet konfigurierbare Notfall-Equity-Stopps.
- Vollautomatische Serverzeit-Synchronisation: Gleicht Handelszeitfenster minutengenau mit den Sitzungen in Tokio, Sydney, London und New York ab und passt sich automatisch jeder Broker-Uhrzeit an.
- Strenge statistische Out-of-Sample-Prüfung: Eine Konfiguration wurde nur zugelassen, wenn Verlusttrades in mindestens 95% der Fälle am Stop schlossen, die Trefferquote die Gewinnschwelle mit einer t-Statistik von ≥ 2,0 übertraf und mindestens 40 beobachtete Verluste vorlagen.
- Kein Martingale, kein Grid: Verlustpositionen werden niemals aufgestockt, Stopps werden niemals nach hinten verschoben und es gibt keine Nachkauf- oder Erholungsorders.
Wichtigste Eingabeparameter (Inputs)
| Parameter | Standardwert | Beschreibung und Funktion |
|---|---|---|
| RiskPercent | 0.5% | Riskanter Prozentsatz des Kontoguthabens pro Einzeltrade (berechnet über den ATR-Stop-Loss-Abstand). |
| MaxTradesPortfolio | 10 | Maximal zulässige Anzahl gleichzeitig offener Positionen über das gesamte kombinierte Portfolio. |
| MaxDrawdownHardStop | 30% (Anpassbar) | Globaler Notfall-Equity-Schutzschalter. Stoppt neue Trades bei Erreichen. Für Prop-Trading-Konten werden 2% bis 4% empfohlen. |
| AutoGmtOffset | true | Automatische Erkennung und Berechnung der GMT-Serverzeitverschiebung auf Real- und Demokonten. |
| ManualGmtOffsetHours | 2 | Winterzeit-Offset des Brokers für präzise historische Backtests im MT5-Strategietester. |
| SymbolMap | (Automatisch) | Ermöglicht das benutzerdefinierte Mapping von brokerspezifischen Symbol-Suffixen (z. B. EURUSD.pro, US30.cash, XAUUSD_i). |
| Enable_[Markt] | true | Individueller Schalter (true/false) zur gezielten Aktivierung oder Deaktivierung jedes der 11 Märkte. |
Gesamtperformance des kombinierten Portfolios (11 Märkte)
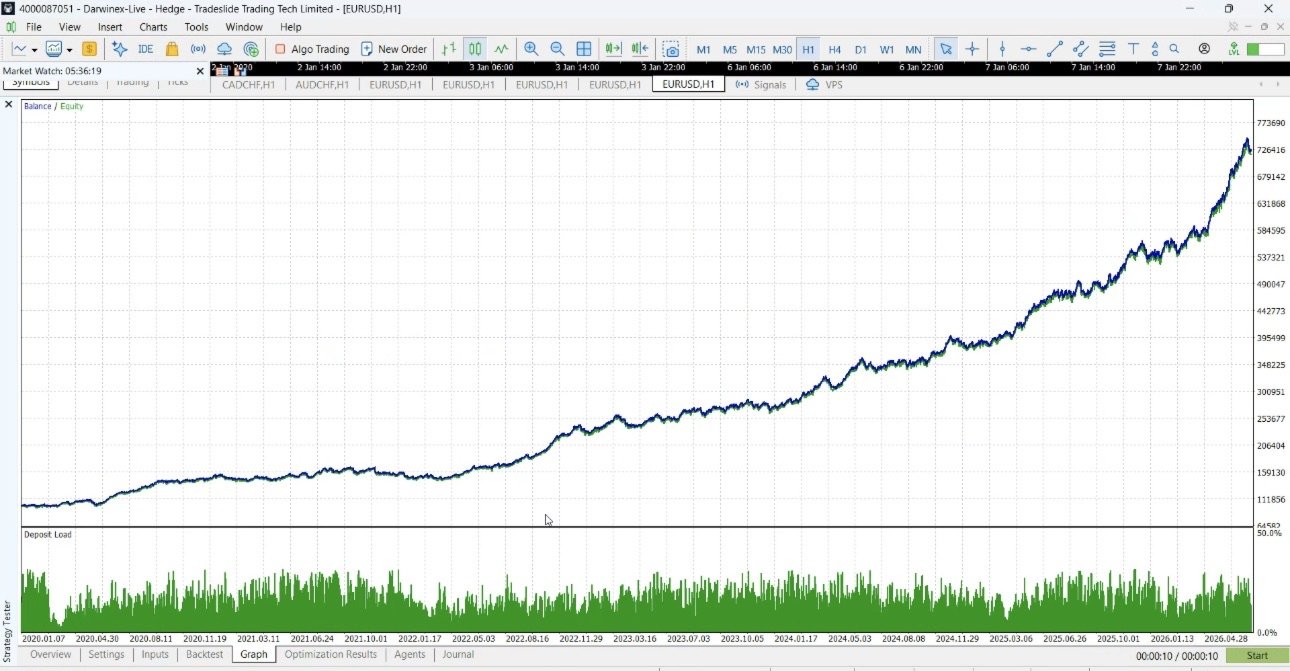
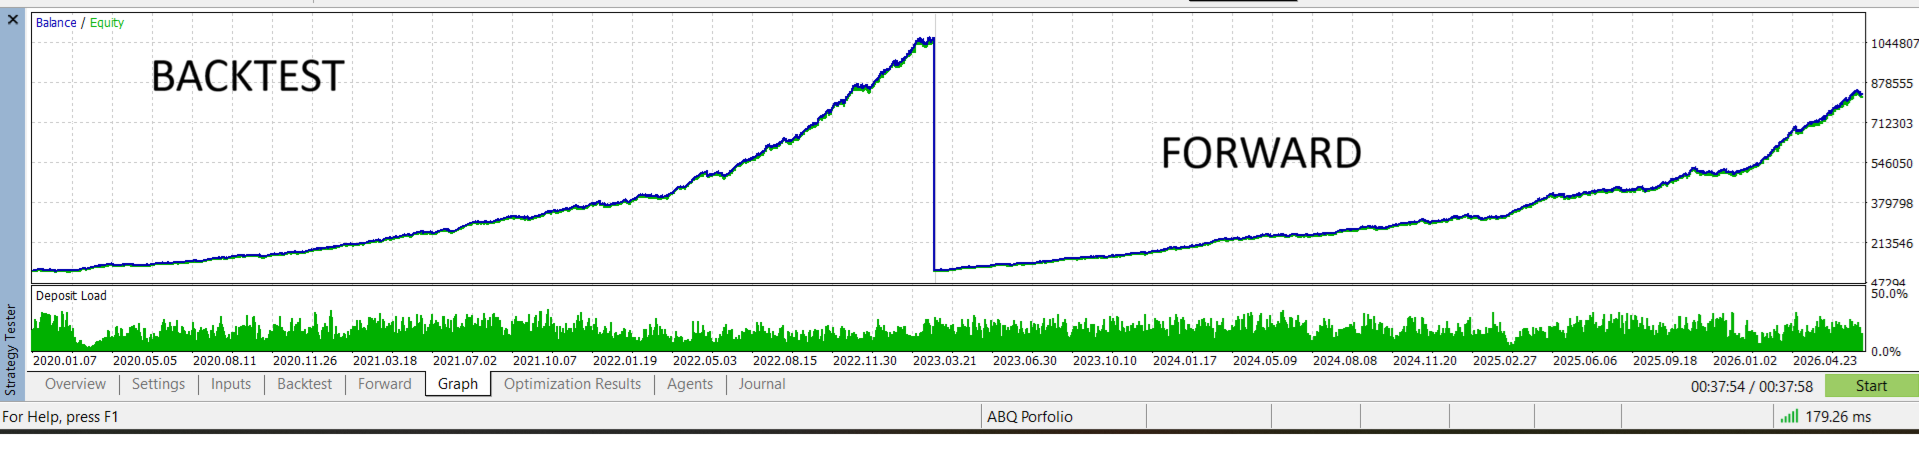
Audit aller 11 Märkte bei simultanem Handel auf einem 100.000-Konto mit dem Standardrisiko von 0,5% im MT5-Strategietester (Darwinex-Echtticks mit Ausführungsverzögerung, Mai 2024 bis Juli 2026):
- 3.838 ausgeführte Trades, 79% Trefferquote, Profitfaktor 1,36.
- 24 von 27 Kalendermonaten im Plus. Schwächster Einzelmonat: -4,7%.
- Maximaler historischer Drawdown: Lediglich 6,4% Rückgang vom Höchststand (Peak-to-Trough).
- Ausgewogene Ertragsstruktur: Kein einzelner Markt trug mehr als 14% zum Gesamtgewinn bei – ein Beleg für echte Diversifikation.
Transparenzhinweis: Die Kennzahlen basieren auf strikten Backtests mit realen Ticks. Das Risiko skaliert mathematisch: Bei 2% Risiko pro Trade betrug der maximale Drawdown 22%.
Validierungsmatrix der 11 zugelassenen Märkte
| Markt | Konfigurationen | Sicherheitsabstand zur Gewinnschwelle | t-Statistik (≥ 2.0 = Signifikant) | Beobachtete Verluste |
|---|---|---|---|---|
| AUDUSD | 8 | +8.17% | 4.88 | 83 |
| USDJPY | 6 | +7.24% | 4.19 | 80 |
| Euro Stoxx 50 | 6 | +8.53% | 4.12 | 58 |
| EURUSD | 8 | +4.24% | 3.56 | 42 |
| Dow Jones | 9 | +6.03% | 3.50 | 127 |
| Australia 200 | 3 | +8.52% | 3.06 | 66 |
| FTSE 100 | 7 | +6.36% | 3.04 | 81 |
| Nikkei 225 (*) | 8 | +5.22% | 2.63 | 84 |
| Nasdaq 100 | 4 | +6.37% | 2.33 | 71 |
| XAUUSD (Gold) | 7 | +4.41% | 2.27 | 123 |
| EURJPY | 5 | +6.62% | 2.21 | 72 |
(*) Für den Nikkei 225 stammte etwa die Hälfte der Daten aus realen Ticks; der restliche Verlauf wurde durch den MT5-Tester präzise modelliert.
Märkte, die im quantitativen Auswahlverfahren verworfen wurden
Um Curve-Fitting (Überoptimierung) konsequent auszuschließen, wurden 22 Assets eliminiert: Der S&P 500 scheiterte im Echt-Tick-Test (t-Statistik 0,53); Rohöl versagte trotz anfänglicher Korrelation bei realen Ticks; DAX, CAC 40 und IBEX 35 zeigten unzureichende Stabilität; GBPUSD erreichte zwar die Margin, wies jedoch nur 18 Verluste auf (unter der 40er-Mindestgrenze); AUDJPY verfehlte die Korrelationsschwelle um 0,004. USDCAD, USDCHF, NZDUSD, GBPJPY, Silber, Erdgas sowie 10 US-Einzelaktien wurden ebenfalls ausgeschlossen. Verworfene Voreinstellungen bleiben zu Demonstrationszwecken deaktiviert im Quellcode.
Empfohlenes Startkapital
Aufgrund der brokerseitigen Mindestlotgröße (0,01 Lot) gelten bei 0,5% Standardrisiko folgende Empfehlungen:
- Ab $3.000: Für den Handel der 3 Hauptwährungspaare (EURUSD, USDJPY, AUDUSD).
- Ab $15.000: Zuzüglich Gold, EURJPY und Aktienindizes (außer Nikkei 225).
- Ab $35.000: Für den simultanen Betrieb aller 11 Märkte (bedingt durch die Kontraktgröße des Nikkei 225).
- Cent- / Mikrokonten: Ermöglichen den risikoarmen Betrieb aller 11 Märkte bereits ab $100 bis $500 USD (10.000 bis 50.000 Cents).
Technische Voraussetzungen
- MetaTrader 5 mit einem Hedging-Konto.
- Ein einziger H1-Chart eines beliebigen aktivierten Symbols.
- Ein VPS (Virtual Private Server) wird für unterbrechungsfreien Betrieb während der Handelssitzungen empfohlen.
Häufig gestellte Fragen (FAQ)
Eignet sich der EA für Prop-Firm-Evaluierungen?
Ja. Das Risiko pro Trade kann auf 0,25% bis 0,35% gesenkt werden, kombiniert mit strikten Tages-Drawdown-Grenzen zur Einhaltung der Prüfungsregeln.
Kann ich den EA vor dem Kauf für einen Monat mieten?
Ja. Eine flexible Monatsmiete steht zur Verfügung, um das System unter realen Bedingungen auf dem eigenen Konto zu testen.
Ist technischer Support enthalten?
Ja. Direkter Entwicklersupport auf Deutsch, Englisch und Spanisch via MQL5-Nachrichten und Kommentarbereich zur Unterstützung bei Installation, Symbol-Mapping und Risikoeinstellung.
Risikohinweis: Vergangene Performance ist keine Garantie für zukünftige Ergebnisse. Quantitativer Handel birgt Verlustrisiken. Testen Sie das System immer zuerst auf einem kostenlosen Demokonto.