Abacuquant Portfolio
- Experts
-
Cristian David Castillo Arrieta
 Profissional de Finanças e Negócios Internacionais com especialização em Gestão Financeira. Desenvolvedor autodidata em MQL5 e Python com foco em trading algorítmico, construção de portfólios multi-ativos e gestão quantitativa de risco.
- Versão: 1.13
- Atualizado: 31 outubro 2026
- Ativações: 10
AbacuQuant Portfolio é um Expert Advisor quantitativo multiativo e multimoeda para MetaTrader 5. Opera 11 mercados descorrelacionados a partir de um único gráfico H1 com um motor de gestão de risco institucional unificado para toda a conta: sem martingale, sem grid e sem preço médio para recuperar perdas. Cada ordem é enviada a mercado com o seu Stop Loss e Take Profit definidos matematicamente desde o primeiro momento.
Mercados validados: EURUSD, USDJPY, AUDUSD, EURJPY, Ouro (XAUUSD) e 6 índices bolsistas líderes mundiais (Dow Jones/US30, Nasdaq 100/NAS100, Nikkei 225/JP225, Australia 200/AUS200, Euro Stoxx 50/STOXX50 e FTSE 100/UK100).
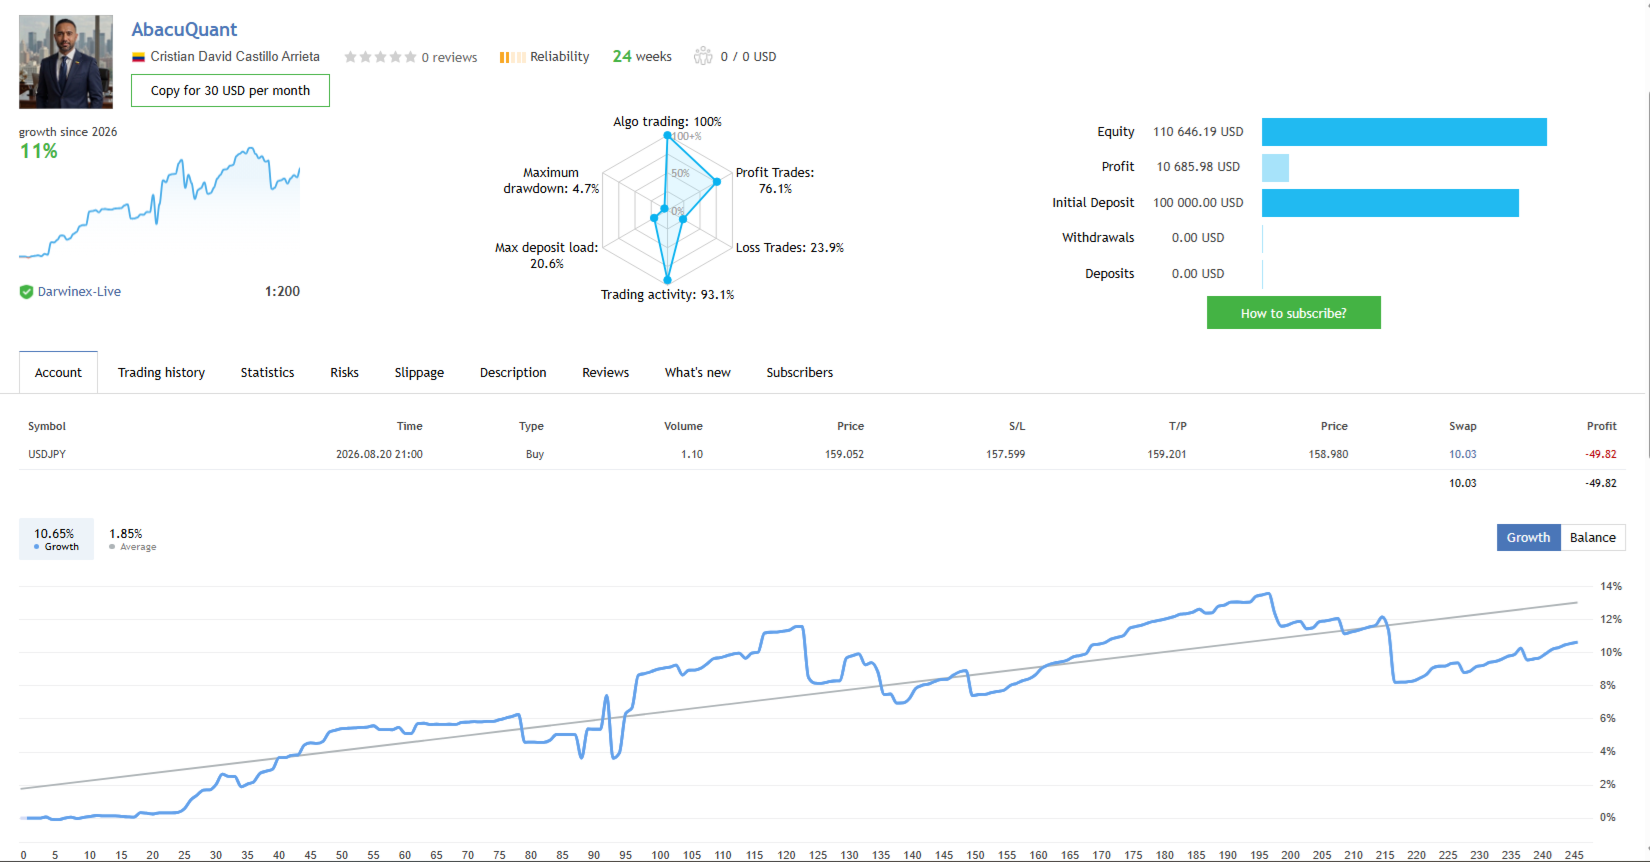
| Sinal verificado em tempo real: AbacuQuant no Darwinex-Live |
|---|
| Conta com capital real do próprio desenvolvedor a executar este algoritmo desde 24 de agosto de 2026: operou com 2% de risco por trade até 3 de outubro de 2026, e com o risco institucional padrão de 0,5% desde então. Estatísticas auditadas diretamente pelo MQL5 com todas as perdas incluídas. |
Como testar a Demo Gratuita em 2 Minutos (Testador de Estratégias)
Descarregue a versão demo gratuita e comprove a eficácia na sua própria corretora antes de alugar ou comprar:
- Gráfico e Tempo Gráfico: Abra o Testador de Estratégias do MT5, selecione qualquer par ativado (ex.: EURUSD) no tempo gráfico H1.
- Modelação: Selecione "Cada tick baseado em ticks reais" com latência de execução real.
- Depósito: Configure o saldo com que planeia operar ($500 em conta Cent, $10.000 para contas de avaliação/prop firms ou $100.000 institucional).
- Parâmetros de Entrada: Mantenha os valores padrão (0,5% de risco) ou ative/desative os mercados que desejar avaliar.
- Resultado: Veja como um único gráfico faz a gestão sincronizada de risco e execução de até 11 mercados descorrelacionados.
O problema real que este Portfolio Engine resolve
Executar múltiplos Expert Advisors independentes numa única conta gera três falhas graves que costumam custar o capital dos investidores: o risco acumula-se de forma descontrolada porque nenhum EA monitoriza as posições dos outros; os filtros de sessão falham quando o fuso horário da corretora difere; e as estratégias calibradas para um único ativo quebram quando o regime de mercado muda.
O AbacuQuant Portfolio resolve estas falhas através de uma única arquitetura: 71 configurações independentes partilham um único orçamento global de risco. Durante o processo de pesquisa, foram analisados detalhadamente 39 mercados, dos quais 22 foram rigorosamente rejeitados por não superarem os testes de significância estatística fora da amostra.
Vantagens institucionais e regras operacionais
- Gestor de risco unificado para o portefólio: O tamanho de cada posição é calculado de forma automática a partir da volatilidade ATR e da distância do Stop Loss individual. Três limites globais protegem a conta (risco aberto, margem e rebaixamento de capital líquido) aliados a um teto máximo de posições simultâneas. 11 ativos nunca significam 11 vezes mais exposição.
- 100% Compatível com Mesas Proprietárias (Prop Firms): Desenvolvido para cumprir as regras estritas de perda diária e rebaixamento máximo (FTMO, The5ers, Instant Funding). Permite configurar freios de emergência personalizados para o rebaixamento de capital.
- Sincronização horária automática com o servidor: Ajusta ao minuto cada janela operacional com as sessões de Tóquio, Sydney, Londres e Nova Iorque, adaptando-se de forma autónoma ao relógio de qualquer corretora.
- Rigor estatístico Out-of-Sample: As configurações só foram validadas se as operações perdedoras atingissem o stop em pelo menos 95% dos casos, a taxa de acerto superasse o ponto de equilíbrio com um teste t ≥ 2,0 e a amostra registasse no mínimo 40 perdas observadas.
- Zero Martingale, Zero Grid: Nunca é adicionado volume a posições perdedoras, os stops nunca são aumentados e não são abertas ordens de recuperação contra a tendência.
Principais Parâmetros de Entrada (Inputs)
| Parâmetro | Valor Padrão | Descrição e Função |
|---|---|---|
| RiskPercent | 0.5% | Percentagem de risco do saldo da conta por cada operação individual (calculada pela distância do Stop Loss por ATR). |
| MaxTradesPortfolio | 10 | Número máximo de posições abertas em simultâneo em todo o portefólio combinado. |
| MaxDrawdownHardStop | 30% (Ajustável) | Mecanismo de corte de emergência de capital líquido. Bloqueia novas entradas se for atingido. Para mesas proprietárias, recomenda-se entre 2% e 4%. |
| AutoGmtOffset | true | Deteção e cálculo automático do fuso horário do servidor da corretora em contas reais e demo. |
| ManualGmtOffsetHours | 2 | Fuso horário de inverno da corretora para testes históricos no Testador de Estratégias do MT5. |
| SymbolMap | (Automático) | Permite mapear sufixos personalizados da sua corretora (ex.: EURUSD.pro, US30.cash, XAUUSD_i). |
| Enable_[Mercado] | true | Interruptor individual (true/false) para ativar ou desativar qualquer um dos 11 ativos conforme a sua preferência. |
Desempenho do Portefólio Combinado (11 Mercados)
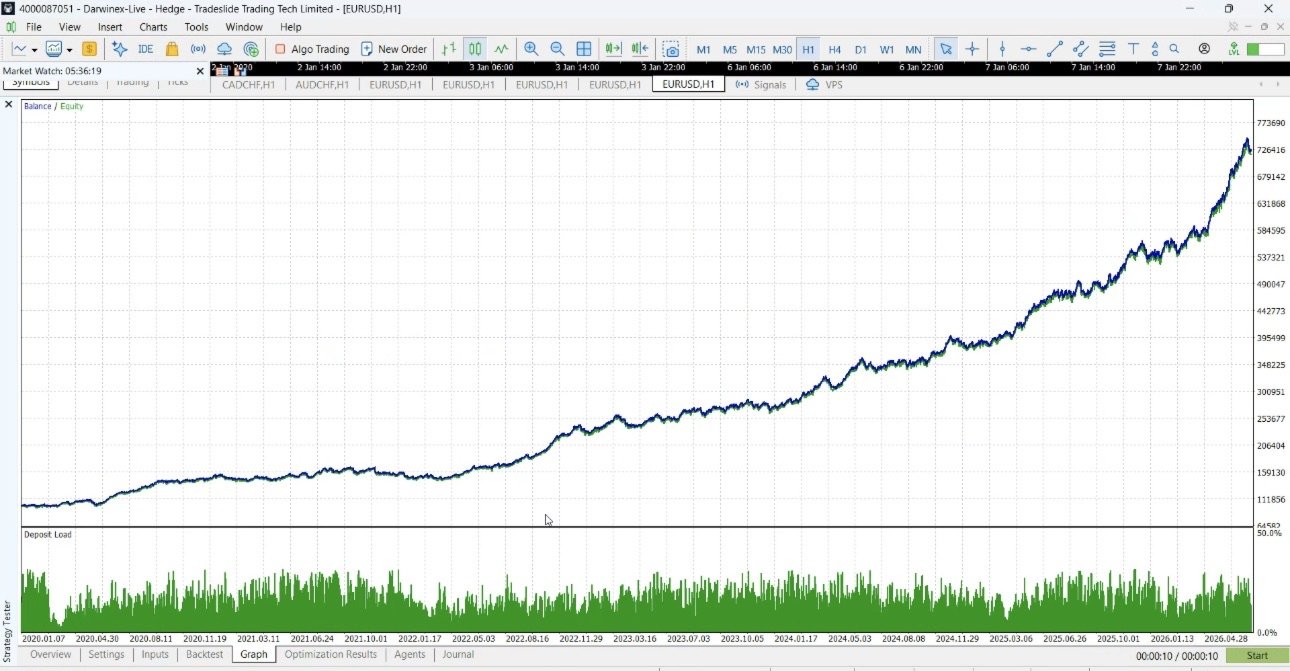
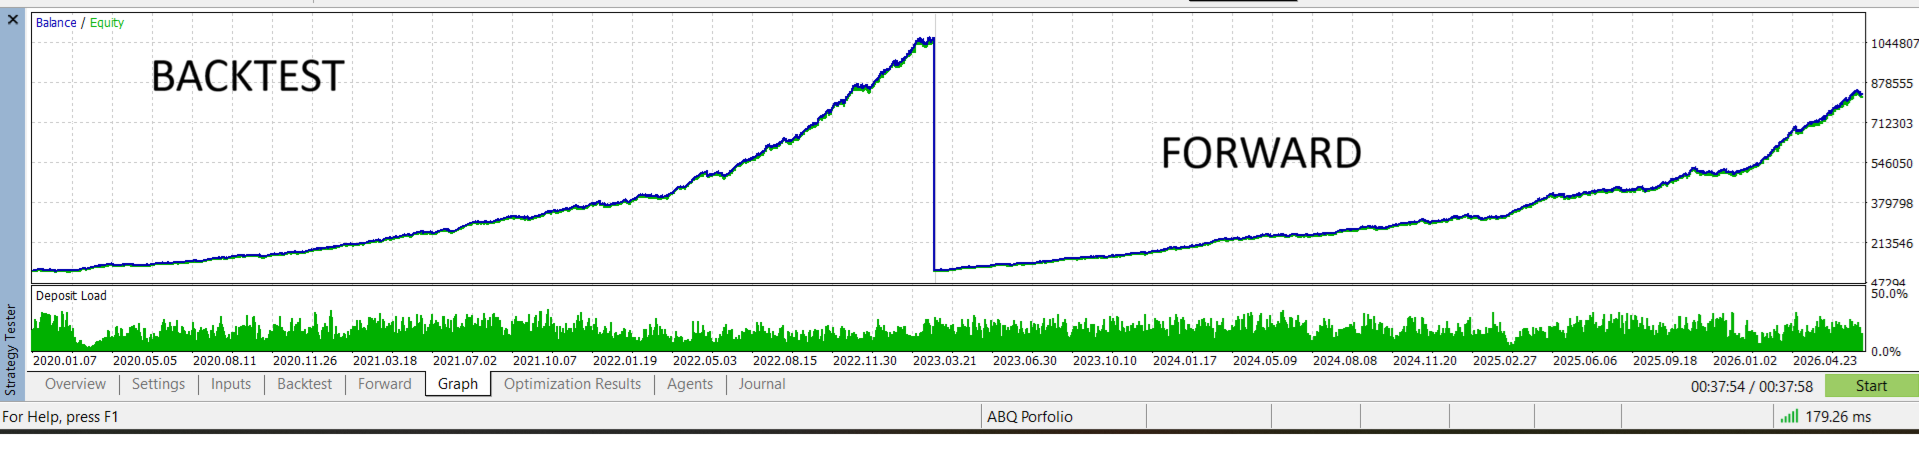
Auditoria dos 11 ativos a operar em simultâneo numa conta de 100.000 com o risco padrão de 0,5% no Testador de Estratégias do MT5 (ticks reais da Darwinex com atraso de execução, maio de 2024 a julho de 2026):
- 3.838 operações executadas, com 79% de taxa de acerto e Fator de Lucro de 1,36.
- 24 de 27 meses civis positivos. Pior mês registado: -4,7%.
- Rebaixamento máximo histórico: 6,4% de queda máxima a partir do pico de capital.
- Rentabilidade equilibrada: nenhum dos 11 mercados gerou mais de 14% do lucro total, garantindo diversificação genuína.
Nota de transparência: Os dados correspondem a testes rigorosos com ticks reais. O risco escala matematicamente: com 2% de risco por operação, o rebaixamento máximo do portefólio situou-se nos 22%.
Matriz de Validação dos 11 Mercados Aprovados
| Mercado | Configurações | Margem sobre o Equilíbrio | Estatística t (≥ 2.0 = Significância) | Perdas Observadas |
|---|---|---|---|---|
| AUDUSD | 8 | +8.17% | 4.88 | 83 |
| USDJPY | 6 | +7.24% | 4.19 | 80 |
| Euro Stoxx 50 | 6 | +8.53% | 4.12 | 58 |
| EURUSD | 8 | +4.24% | 3.56 | 42 |
| Dow Jones | 9 | +6.03% | 3.50 | 127 |
| Australia 200 | 3 | +8.52% | 3.06 | 66 |
| FTSE 100 | 7 | +6.36% | 3.04 | 81 |
| Nikkei 225 (*) | 8 | +5.22% | 2.63 | 84 |
| Nasdaq 100 | 4 | +6.37% | 2.33 | 71 |
| XAUUSD (Ouro) | 7 | +4.41% | 2.27 | 123 |
| EURJPY | 5 | +6.62% | 2.21 | 72 |
(*) Para o Nikkei 225, os ticks reais cobriram cerca de metade do período histórico; a parte restante foi modelada pelo Testador de Estratégias do MT5.
Mercados Rejeitados por Rigor Quantitativo
Para evitar ajustes forçados aos dados históricos (overfitting), 22 ativos foram excluídos do sistema: o S&P 500 falhou na validação de ticks reais (estatística t de 0,53); o Petróleo Bruto falhou nos ticks reais apesar da correlação inicial; o DAX, o CAC 40 e o IBEX 35 foram descartados por instabilidade; o GBPUSD foi aprovado em margem, mas teve apenas 18 perdas observadas (abaixo do limiar mínimo de 40); o AUDJPY falhou por 0,004 pontos de correlação. O USDCAD, USDCHF, NZDUSD, GBPJPY, a prata, o gás natural e 10 ações norte-americanas foram igualmente excluídos. As configurações rejeitadas permanecem desativadas no código para fins educativos.
Capital Mínimo Recomendado
Devido ao lote mínimo exigido pelas corretoras (0.01 lotes), com o risco padrão de 0,5%, recomenda-se:
- A partir de $3.000: Para operar os 3 pares principais (EURUSD, USDJPY, AUDUSD).
- A partir de $15.000: Adicionando Ouro, EURJPY e índices bolsistas (exceto o Nikkei).
- A partir de $35.000: Para operar os 11 mercados em simultâneo (o Nikkei 225 determina este valor devido ao tamanho do contrato e passo de lote).
- Contas Cent / Micro: Permitem executar os 11 mercados a partir de depósitos pequenos entre $100 e $500 USD (10.000 a 50.000 cêntimos).
Requisitos Técnicos
- MetaTrader 5 com conta de cobertura (Hedging).
- Apenas um gráfico H1 de qualquer símbolo ativado.
- Recomenda-se a utilização de VPS para garantir a execução ininterrupta durante as janelas operacionais de cada sessão.
Perguntas Frequentes (FAQ)
Funciona em mesas proprietárias (Prop Firms) e testes de avaliação?
Sim. O risco por operação pode ser ajustado para 0,25% - 0,35% com limites estritos de rebaixamento diário, cumprindo as regras das mesas de avaliação.
Posso alugar por um mês antes de comprar em definitivo?
Sim. Está disponível a opção de aluguer mensal flexível para testar o sistema na sua própria conta com total liberdade de renovação.
Inclui suporte técnico?
Sim. Suporte direto e contínuo prestado pelo autor em português, espanhol e inglês através de mensagens privadas do MQL5 e secção de comentários para ajudar na instalação, mapeamento de símbolos e calibração de risco.
Aviso de risco: Desempenhos passados não são garantia de rendimentos futuros. Qualquer sistema quantitativo envolve risco de capital. Teste primeiro exaustivamente na versão demo gratuita.