Abacuquant Portfolio
- Experts
-
Cristian David Castillo Arrieta
 Professionnel en Finance et Commerce International avec une spécialisation en Gestion Financière. Développeur autodidacte en MQL5 et Python, spécialisé dans le trading algorithmique, la construction de portefeuilles multi-actifs et la gestion quantitative des risques.
- Version: 1.10
- Mise à jour: 3 octobre 2026
- Activations: 10
Trente-neuf marchés ont été étudiés pour cet Expert Advisor. Vingt-deux ont été rejetés. Onze ont été retenus.
AbacuQuant Portfolio trade les onze qui ont passé les tests : trois paires de devises majeures, le croisement euro-yen, l'or et six indices boursiers qui suivent la journée de trading de Tokyo et Sydney jusqu'à Londres, Francfort et New York. Un seul graphique H1. Soixante et onze configurations indépendantes. Un moteur de risque qui mesure l'ensemble du compte, pas une transaction à la fois.
Chaque marché est passé par le même processus de recherche, et ce processus a écarté la plus grande partie de ce qu'il a examiné. Ce rapport est la première chose à savoir sur ce produit. Un processus qui rejette plus qu'il n'accepte n'est pas conçu pour produire un backtest attrayant. Il est conçu pour écarter ce qui ne tient pas.
Ce que vous obtenez
- Onze presets validés, prêts à l'emploi. EURUSD, USDJPY, AUDUSD, EURJPY, XAUUSD, Dow Jones (WS30), Nasdaq 100 (NDX), Nikkei 225 (NI225), Australia 200 (AUS200), Euro Stoxx 50 (STOXX50E) et FTSE 100 (UK100). Aucune optimisation n'est nécessaire avant utilisation.
- Un seul graphique pour tout. Attachez l'EA à un unique graphique H1. Il gère tous les marchés que vous activez.
- Un risque mesuré au niveau du compte. Chaque position est dimensionnée à partir de la distance de son propre stop, et trois plafonds globaux limitent le risque ouvert total, l'utilisation de la marge et le drawdown de l'equity sur l'ensemble des marchés.
- Pas de martingale, pas de grille, pas de moyenne à la baisse, pas de logique de récupération. Chaque position s'ouvre avec son stop loss et son take profit déjà intégrés à l'ordre.
- Un cadre de recherche complet. Le mode manuel vous donne le même moteur pour construire et tester vos propres configurations.
Les marchés qui n'ont pas été retenus
Les rejets font partie du produit, car ils montrent ce que fait réellement la procédure d'acceptation.
- S&P 500. A passé le filtre statistique, puis a échoué au test en ticks réels. Son taux de réussite a à peine dépassé son propre seuil d'équilibre (t = 0,53).
- Pétrole brut. A montré la plus forte concordance entre la période de sélection et la période suivante de tous les marchés étudiés (corrélation de rang +0,60), et a pourtant échoué au test en ticks réels avec une marge négative. Un historique flatteur n'a pas suffi.
- DAX, CAC 40 et IBEX 35. Les trois ont échoué au test en ticks réels (t = 0,34, -0,85 et 0,16).
- AUDJPY. Il lui a manqué 0,004 pour atteindre le seuil de corrélation. Il a été rejeté malgré tout. Le seuil n'est pas ajusté pour laisser entrer un marché.
- USDCAD, USDCHF, NZDUSD, GBPJPY, argent et gaz naturel. Rejetés au filtre statistique ou en ticks réels.
- Dix actions américaines individuelles, dont Apple, Microsoft, Visa et Coca-Cola. Dans tous les cas, classer les configurations selon leurs résultats passés n'a pas prédit de façon fiable les résultats ultérieurs, et dans plusieurs cas a indiqué la direction opposée. Elles ont été rejetées avant la construction de tout preset.
Chaque marché rejeté qui a atteint l'étape des ticks réels reste dans le code sous forme de preset, désactivé et étiqueté, afin que vous puissiez l'ouvrir dans le Testeur de Stratégie et voir pourquoi il a échoué.
Six autres marchés sont présents dans le code mais désactivés le temps que leur validation soit terminée. Cinq actions américaines (Boeing, Chevron, Exxon Mobil, Home Depot et Disney) ont passé la première étape et attendent leur test en ticks réels. GBPUSD a réussi son test en ticks réels avec une large marge, mais sur 18 pertes, en dessous des 40 exigées par la procédure ; il reste donc désactivé jusqu'à ce qu'un preset reconstruit atteigne ce niveau. Chacun ne sera ajouté comme preset validé que s'il réussit.
Les onze marchés acceptés
La procédure d'acceptation comporte trois conditions, mesurées sur un test isolé de chaque preset avec des données en ticks réels. Les transactions perdantes doivent se clôturer à leur stop dans au moins 95 % des cas, afin que le stop ait réellement été testé. Le taux de réussite doit se situer au-dessus du seuil d'équilibre impliqué par son propre stop et son objectif, avec une marge peu probable par hasard (t égal ou supérieur à 2). Et le résultat doit reposer sur au moins 40 pertes observées, car un historique bâti sur une poignée de pertes n'est pas mesuré, il est deviné. Les onze presets remplissent les trois conditions dans la version exacte livrée avec l'EA.
| Marché | Configurations | Marge au-dessus de l'équilibre | t | Pertes observées |
| AUDUSD | 8 | +8,17 | 4,88 | 83 |
| USDJPY | 6 | +7,24 | 4,19 | 80 |
| Euro Stoxx 50 | 6 | +8,53 | 4,12 | 58 |
| EURUSD | 8 | +4,24 | 3,56 | 42 |
| Dow Jones | 9 | +6,03 | 3,50 | 127 |
| Australia 200 | 3 | +8,52 | 3,06 | 66 |
| FTSE 100 | 7 | +6,36 | 3,04 | 81 |
| Nikkei 225 (*) | 8 | +5,22 | 2,63 | 84 |
| Nasdaq 100 | 4 | +6,37 | 2,33 | 71 |
| XAUUSD | 7 | +4,41 | 2,27 | 123 |
| EURJPY | 5 | +6,62 | 2,21 | 72 |
La marge indique de combien le taux de réussite s'est situé au-dessus de sa propre ligne d'équilibre, en points de pourcentage. t exprime cette marge en erreurs types. Le tableau va du t le plus élevé à celui le plus proche du seuil. L'or, le Nasdaq et le croisement euro-yen sont passés avec le moins de marge, et ils sont présentés ainsi plutôt que noyés dans une moyenne.
(*) Pour le Nikkei 225, le courtier de validation a fourni des ticks réels pour environ la moitié de l'historique du test. Le Testeur de Stratégie a modélisé le reste.
Pourquoi onze marchés plutôt qu'un seul
Une stratégie unique sur un marché unique passe l'essentiel de son temps à attendre, et quand ce marché change de comportement, tout ce qu'elle détient change avec lui. Ce portefeuille répartit ses décisions entre classes d'actifs et tout au long de la journée de trading : indices asiatiques pendant les sessions de Tokyo et Sydney, indices et devises européens pendant Londres et Francfort, indices américains jusqu'à l'après-midi new-yorkais, avec l'or et les paires majeures entre les deux. Les périodes de pertes des différents marchés n'arrivent pas toujours en même temps.
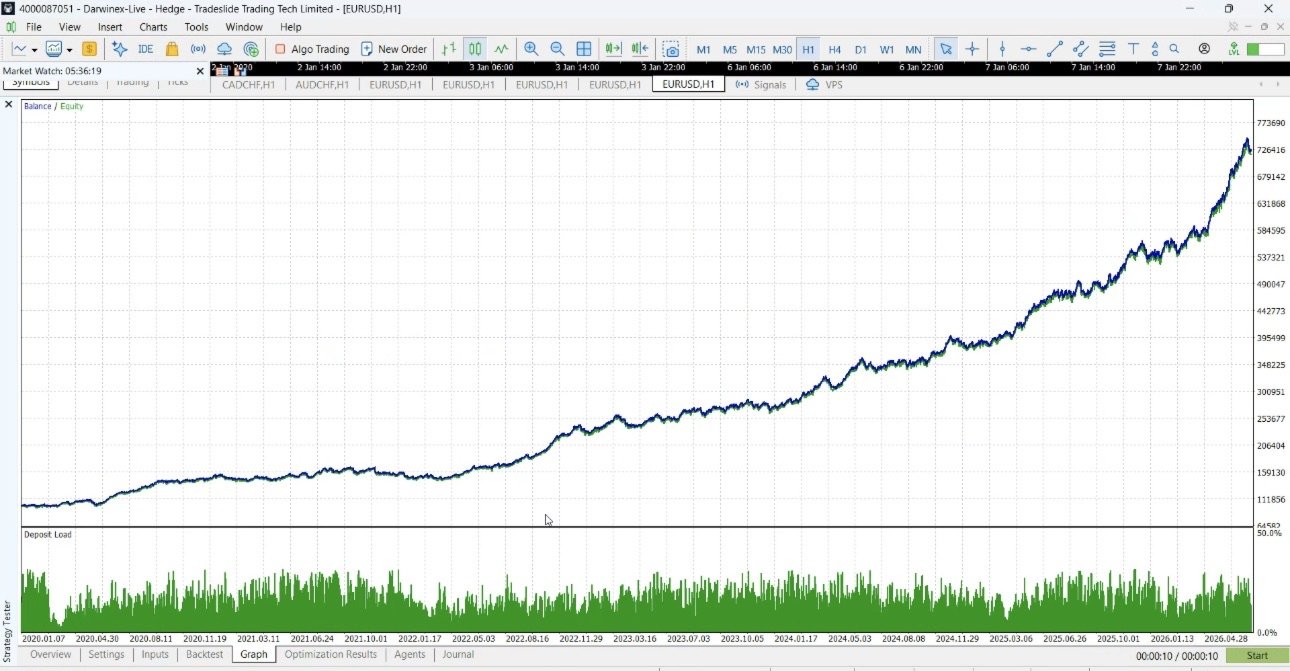
Les onze presets ont été exécutés ensemble sur un même compte, avec les réglages par défaut, sur la période la plus récente de la recherche, de mai 2024 à juillet 2026, dans le Testeur de Stratégie en ticks réels :
- 3 849 transactions, 79 % clôturées en profit, 790 pertes.
- Facteur de profit 1,38.
- 24 mois calendaires sur 27 se sont terminés en positif.
- Les onze marchés ont contribué positivement, et aucun marché n'a représenté plus de 14 % du résultat.
- La plus forte baisse depuis un sommet d'equity a été de 6,3 %, et le pire mois calendaire de -4,6 %.
Ce sont des résultats du Testeur de Stratégie sur données historiques, pas des résultats de trading réel. Les pertes augmentent avec le niveau de risque : une exécution antérieure du portefeuille à 2 % par transaction, soit quatre fois la valeur par défaut, a reculé de 22 % depuis son sommet d'equity.
Comment une transaction est décidée
- La configuration doit être active. Chacune ne trade qu'à l'intérieur de sa propre fenêtre, définie à la minute près.
- La bougie doit être clôturée. Les signaux utilisent uniquement des barres H1 terminées, de sorte que la logique se comporte de la même façon dans le Testeur de Stratégie et en trading réel.
- Plusieurs signaux doivent concorder. Chaque configuration combine des composants tels que le déséquilibre du flux d'ordres, les cassures de Fibonacci, les figures en chandeliers, les supports et résistances, les Bandes de Bollinger, le RSI, les moyennes mobiles, le MACD, l'ADX et le Stochastique, avec son propre seuil de concordance. Un indicateur seul n'ouvre jamais de transaction.
- Le stop d'abord. La distance du stop est fixée à partir de la volatilité actuelle (ATR), et la taille de la position est calculée à partir de cette distance pour que le montant risqué corresponde à votre réglage. Un stop plus large donne une position plus petite.
- Le compte est vérifié. Avant d'envoyer un ordre, l'EA vérifie le risque ouvert total, l'utilisation de la marge et le drawdown de l'equity sur tous les marchés. Chacun d'eux peut refuser la transaction, et un refus est considéré comme un résultat acceptable.
- La protection voyage avec l'ordre. Le stop loss et le take profit font partie de l'instruction d'ouverture, ils ne sont pas ajoutés ensuite. Si la connexion est coupée, la protection est déjà sur le serveur du courtier.
- Rien ne cherche à rattraper une perte. Pas de positions ajoutées, pas de stop déplacé, pas de nouvelle entrée pour récupérer.
Le contrôle du risque, niveau par niveau
- Par transaction. La taille suit la distance du stop et votre pourcentage de risque, 0,5 % par défaut, en utilisant les spécifications de contrat du courtier lui-même. Si le solde double, les positions doublent ; s'il est divisé par deux, elles le sont aussi.
- Par configuration. Chaque configuration a sa propre fenêtre de trading et sa propre limite de positions ouvertes.
- Par compte. Trois plafonds globaux, tous fixés à 30 % par défaut : le risque ouvert total si tous les stops étaient touchés en même temps, la marge engagée, et la baisse depuis le sommet d'equity, qui clôture tout lorsqu'elle est atteinte. Une limite de 10 positions ouvertes s'applique à l'ensemble du portefeuille. Ces limites sont mesurées sur tous les marchés et graphiques gérés par l'EA, si bien que trader onze marchés ne multiplie pas par onze l'exposition autorisée.
- La réalité du courtier. Lorsque le lot minimum du courtier risquerait plus que votre réglage, l'EA le détecte, indique le solde dont cette configuration a besoin et, avec SkipTradeIfMinLotExceedsRisk activé, refuse la transaction au lieu de dépasser votre limite.
Les configurations d'un même marché sont indépendantes les unes des autres ; il arrive donc que deux d'entre elles détiennent des positions dans le même sens. Ce comportement est inclus dans tous les résultats de test cités ici, et les plafonds globaux limitent le total.
Comprendre le compromis
Les presets utilisent des stops basés sur la volatilité, généralement plus larges que leurs objectifs. Cela produit une distribution de transactions particulière : une forte proportion de transactions gagnantes, des gains individuellement modestes et des pertes plus importantes. L'ampleur de ces pertes dépend du marché.
- Sur la plupart des marchés, une configuration doit gagner environ 50 % à 80 % de ses transactions pour atteindre l'équilibre, de sorte qu'une perte typique équivaut à un à quatre gains typiques.
- EURUSD, le preset le plus ancien, utilise dans plusieurs configurations des stops très larges avec des objectifs proches. Leur taux de réussite d'équilibre dépasse 90 %, et une perte peut équivaloir à dix gains typiques ou plus. Elles passent parce que leur taux de réussite est proportionnellement plus élevé.
- Sur le test combiné, la perte moyenne a été d'environ 2,8 fois le gain moyen.
Vous verrez ces pertes. Elles font partie de la conception, ce n'est pas un dysfonctionnement, et elles sont déjà incluses dans chaque chiffre de cette description. Si votre objectif est une courbe d'equity sans pertes visibles, ce n'est pas ce type de système.
Ce que cet EA ne fait pas
- Pas de martingale. La taille de position n'augmente jamais après une perte.
- Pas de grille. Les positions perdantes ne sont pas suivies de positions supplémentaires.
- Pas de moyenne à la baisse.
- Aucune transaction sans stop loss.
- Pas de repaint. Les décisions utilisent uniquement des barres terminées.
Comment les presets ont été construits et testés
- Recherche. Pour chaque marché, une optimisation génétique portant sur environ 100 000 à 340 000 jeux de paramètres en H1, en utilisant la période de janvier 2020 à mai 2024 pour la sélection et celle de mai 2024 à août 2026 comme seconde période.
- Filtre statistique. Avant de construire quoi que ce soit, la recherche a vérifié si le classement des configurations sur la première période prédit la seconde. Les marchés où ce n'est pas le cas (ratio inférieur à 1 ou corrélation de rang inférieure à +0,10) ont été rejetés à ce stade, quels que soient leurs meilleurs résultats.
- Filtre de géométrie. Les configurations dont le taux de réussite d'équilibre dépasse 80 % ont été exclues (85 % pour l'or et AUDUSD). EURUSD est antérieur à ce filtre.
- Fenêtres sans chevauchement. Au sein de chaque marché, les configurations ont été choisies de façon à ce que leurs fenêtres de trading ne se chevauchent pas.
- Test isolé en ticks réels. Chaque preset seul, avec "Every tick based on real ticks", face aux trois conditions d'acceptation.
- Test combiné du portefeuille. Tous les presets acceptés ensemble sur un même compte, avec les réglages par défaut et les plafonds de risque globaux actifs.
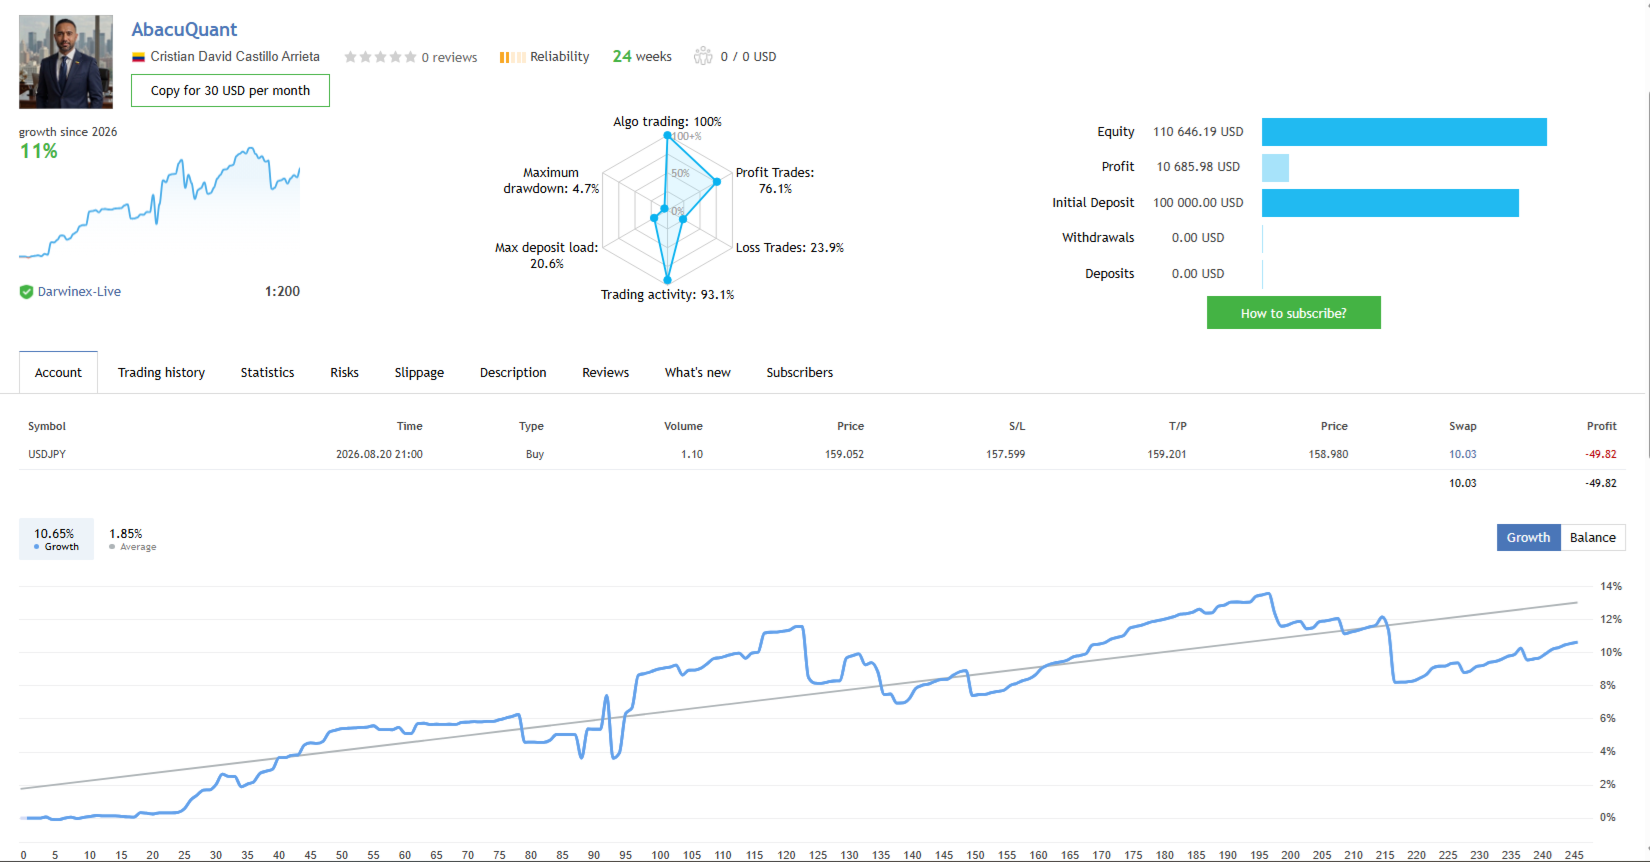
Un point de méthode, dit clairement : la seconde période a aussi servi de critère de régularité lors du choix des configurations ; ses chiffres décrivent donc une régularité et non un test à l'aveugle. Les vérifications les plus solides sont qu'un même processus de recherche a été appliqué à trente-neuf marchés et en a rejeté vingt-deux, et que le même moteur fonctionne sur le compte en argent réel du développeur depuis août 2026.
Mode manuel et critère personnalisé
Les presets validés sont une façon d'utiliser le moteur. Le mode manuel donne accès au même cadre : quels composants sont actifs, combien doivent concorder, la fenêtre de trading à la minute, les périodes des indicateurs, le sens autorisé, le nombre maximum de positions, le stop et l'objectif basés sur l'ATR, et la méthode de dimensionnement (basée sur le risque, lot fixe ou proportionnelle). Choisir votre propre dimensionnement change la méthode, pas les limites de sécurité.
L'EA inclut également un critère d'optimisation personnalisé. Il ne classe pas selon le profit net. Il mesure de combien le taux de réussite dépasse le seuil d'équilibre impliqué par le stop et l'objectif, et rejette les résultats reposant sur trop peu de pertes. Un stop très éloigné avec un objectif très proche peut produire une courbe régulière simplement parce que le stop a rarement été atteint pendant la fenêtre de test. Ce critère est conçu pour faire descendre ces configurations en bas de la liste. Sélectionnez Custom max dans le Testeur de Stratégie pour l'utiliser.
Taille du compte
Chaque courtier impose un lot minimum. Sur un petit compte, ce minimum peut risquer davantage que votre pourcentage ne le prévoit. Mesuré sur les exécutions de validation avec les 0,5 % par défaut, le dimensionnement fonctionne correctement à partir d'environ :
- Les trois paires majeures seules : environ 3 000.
- En ajoutant l'or, EURJPY et les indices sauf le Nikkei : environ 8 000.
- Les onze marchés : environ 20 000. Le Nikkei est le marché limitant en raison de son pas de lot plus élevé chez le courtier de validation.
En dessous de ces niveaux, l'EA continue de trader, mais le risque réel par transaction peut dépasser votre réglage. L'EA indique au démarrage le solde nécessaire à chaque configuration, et la démo gratuite vous le montre avant la location. Les comptes cent, lorsqu'ils sont disponibles, permettent un dimensionnement plus fin sur de petits soldes sans modifier aucun réglage.
Prérequis et mise en place
- MetaTrader 5 et un compte hedging (couverture). Les presets conservent des positions indépendantes sur le même instrument, chacune avec son propre stop. Un compte netting les regroupe, et les presets ne se comporteront pas comme lors de leur validation.
- Un graphique H1. Un seul graphique gère tous les marchés activés.
- Un courtier proposant les marchés que vous activez. Les noms des indices varient selon les courtiers ; l'EA reconnaît automatiquement les noms courants et accepte une correspondance explicite des symboles.
- Heure du serveur du courtier. La validation a utilisé GMT+2 en hiver et GMT+3 en été. Si votre courtier est différent, saisissez son décalage d'hiver dans les paramètres d'entrée. Le décalage et l'ajustement qui en résulte sont affichés dans le journal Experts au démarrage.
- Un VPS est recommandé pour un fonctionnement continu.
La mise en place se fait en trois étapes : attacher l'EA à un graphique H1, choisir les marchés et le risque, puis vérifier la ligne d'heure du serveur dans le journal Experts. En cas de problème, l'EA l'indique en langage clair au lieu d'échouer silencieusement. Un panneau sur le graphique affiche l'état en temps réel.
Testez-le avant de le louer
Téléchargez la démo gratuite et exécutez-la dans le Testeur de Stratégie de MetaTrader 5 en H1 avec "Every tick based on real ticks". Réglez le dépôt sur le montant que vous comptez réellement trader. Vous pouvez examiner chaque transaction : où sont placés les stops et les objectifs, comment la taille varie avec la distance du stop, comment les plafonds globaux refusent des entrées et à quoi ressemblent les pertes à côté des gains.
Portez une attention particulière aux transactions perdantes. Si cette distribution ne correspond pas au risque que vous êtes prêt à accepter, mieux vaut le découvrir dans le Testeur de Stratégie qu'avec de l'argent réel.
Inclus dans votre location
- Un support direct du développeur en anglais et en espagnol via la messagerie MQL5 et la section commentaires.
- Une aide pour l'installation, la configuration du courtier, la correspondance des symboles, l'heure du serveur et les réglages de risque.
- Une réponse claire lorsqu'une configuration ne convient pas à votre compte ou à votre courtier.
- Toutes les mises à jour tant que votre location est active, y compris les nouveaux marchés qui passent la même procédure d'acceptation.
Limites, en toute honnêteté
- Ce n'est pas un produit que l'on configure puis oublie. Les marchés évoluent, et les presets sont revus dans le cadre des mises à jour.
- Le trading n'est pas continu. Les configurations n'agissent qu'à l'intérieur de leurs fenêtres ; les périodes sans transaction sont donc normales.
- Les contrats sur indices varient davantage d'un courtier à l'autre que les paires de devises, en taille de contrat, pas de lot et horaires de cotation. Vérifiez les presets sur indices chez votre courtier avec la démo avant de les trader.
- Chaque chiffre présenté ici a été mesuré sur des données historiques, chez un courtier et avec un réglage horaire. Il décrit ce qui s'est passé, pas ce qui se passera.
- Aucun Expert Advisor ne peut garantir un profit ni supprimer le risque de perte.
Le trading comporte un risque de perte. N'utilisez que des capitaux que vous pouvez vous permettre de perdre, et évaluez l'EA avec le courtier, la taille de compte et les conditions que vous comptez réellement utiliser.