Abacuquant Portfolio
- Experts
-
Cristian David Castillo Arrieta
 재무 및 국제 비즈니스 전문가로 재무 관리를 전공했습니다. MQL5와 Python 독학 개발자로서 알고리즘 트레이딩, 멀티에셋 포트폴리오 구축, 정량적 리스크 관리에 집중하고 있습니다.
저의 작업은 개별 전략이 아닌 조율된 포트폴리오로 작동하는 Expert Advisor의 설계, 최적화 및 검증에 중점을 두고 있습니다. 상관관계 분석, 시간대 커버리지 매핑, 자산군 분산화를 적용하여 단일 상품이나 단일 접근 방식에 의존하지 않는 시스템을 구축합니다. - 버전: 1.10
- 업데이트됨: 3 10월 2026
- 활성화: 10
이 Expert Advisor를 위해 39개 시장을 조사했습니다. 22개는 탈락했고, 11개가 최종 선정되었습니다.
AbacuQuant Portfolio는 검증을 통과한 11개 시장에서 거래합니다. 3개의 주요 통화쌍, 유로-엔 교차 통화쌍, 금, 그리고 도쿄와 시드니에서 런던, 프랑크푸르트, 뉴욕으로 이어지는 거래일을 따라가는 6개 주가지수입니다. H1 차트 하나. 서로 독립된 71개 설정. 거래 하나씩이 아니라 계좌 전체를 측정하는 하나의 리스크 엔진.
모든 시장은 같은 연구 과정을 거쳤고, 그 과정은 검토한 대상의 대부분을 탈락시켰습니다. 이 비율이 이 제품에 대해 가장 먼저 알아야 할 점입니다. 승인보다 탈락이 많은 과정은 보기 좋은 백테스트를 만들기 위한 것이 아닙니다. 버티지 못하는 것을 걸러내기 위한 것입니다.
제공 내용
- 바로 사용할 수 있는 11개의 검증된 프리셋. EURUSD, USDJPY, AUDUSD, EURJPY, XAUUSD, 다우존스 (WS30), 나스닥 100 (NDX), 닛케이 225 (NI225), 호주 200 (AUS200), 유로 스톡스 50 (STOXX50E), FTSE 100 (UK100). 사용 전에 최적화할 필요가 없습니다.
- 하나의 차트로 모든 것을. EA를 H1 차트 하나에 적용하면 활성화한 모든 시장을 관리합니다.
- 계좌 단위로 측정하는 리스크. 각 포지션은 자체 손절 거리를 기준으로 크기가 정해지며, 세 가지 전역 한도가 모든 시장을 합한 총 미결제 리스크, 증거금 사용량, 에쿼티 드로다운을 제한합니다.
- 마틴게일 없음, 그리드 없음, 물타기 없음, 손실 만회 로직 없음. 모든 포지션은 손절과 익절이 이미 주문에 포함된 상태로 진입합니다.
- 완전한 연구 프레임워크. 수동 모드에서는 같은 엔진으로 자신만의 설정을 만들고 테스트할 수 있습니다.
선정되지 못한 시장
탈락한 시장도 제품의 일부입니다. 승인 절차가 실제로 무엇을 하는지 보여주기 때문입니다.
- S&P 500. 통계 심사는 통과했지만 실제 틱 테스트에서 실패했습니다. 승률이 자체 손익분기 수준을 겨우 넘었습니다 (t = 0.53).
- 원유. 조사한 모든 시장 중에서 선정 기간과 이후 기간 사이의 일치도가 가장 높았지만 (순위 상관 +0.60), 실제 틱 테스트에서는 마진이 음수로 나와 실패했습니다. 보기 좋은 과거 기록만으로는 충분하지 않았습니다.
- DAX, CAC 40, IBEX 35. 세 시장 모두 실제 틱 테스트에서 실패했습니다 (t = 0.34, -0.85, 0.16).
- AUDJPY. 상관 기준에 0.004 모자랐습니다. 그래도 탈락했습니다. 시장을 통과시키기 위해 기준을 조정하지 않습니다.
- USDCAD, USDCHF, NZDUSD, GBPJPY, 은, 천연가스. 통계 심사 또는 실제 틱 테스트에서 탈락했습니다.
- 미국 개별 주식 10종목, 여기에는 Apple, Microsoft, Visa, 코카콜라가 포함됩니다. 모든 경우에서 과거 결과로 설정의 순위를 매겨도 이후 결과를 믿을 만하게 예측하지 못했고, 몇몇 경우에는 반대 방향을 가리켰습니다. 프리셋을 만들기도 전에 탈락했습니다.
실제 틱 단계까지 갔다가 탈락한 시장은 모두 코드 안에 프리셋으로 남아 있으며, 비활성화되어 표시되어 있습니다. 전략 테스터에서 열어 실패한 이유를 직접 확인할 수 있습니다.
또 다른 6개 시장이 코드에 포함되어 있지만 검증이 완료될 때까지 비활성화되어 있습니다. 미국 주식 5종목 (보잉, 셰브론, 엑슨모빌, 홈디포, 디즈니)은 첫 단계를 통과했고 실제 틱 테스트를 기다리고 있습니다. GBPUSD는 실제 틱 테스트를 큰 마진으로 통과했지만 손실이 18회로, 절차가 요구하는 40회에 미치지 못합니다. 따라서 재구축한 프리셋이 이 기준을 충족할 때까지 비활성화 상태로 유지됩니다. 각각은 통과한 경우에만 검증된 프리셋으로 추가됩니다.
선정된 11개 시장
승인 절차에는 세 가지 조건이 있으며, 각 프리셋을 실제 틱 데이터로 단독 테스트하여 측정합니다. 손실 거래의 최소 95%가 손절에서 청산되어야 합니다. 그래야 손절이 실제로 검증된 것입니다. 승률은 자체 손절과 목표가 의미하는 손익분기 수준보다, 우연이라고 보기 어려운 마진 (t 값 2 이상)으로 높아야 합니다. 그리고 결과는 최소 40회의 관측된 손실에 근거해야 합니다. 몇 번의 손실에 기반한 기록은 측정된 것이 아니라 추측한 것이기 때문입니다. 11개 프리셋 모두 EA에 포함된 바로 그 버전에서 세 가지 조건을 모두 충족합니다.
| 시장 | 설정 수 | 손익분기 대비 마진 | t | 관측된 손실 |
| AUDUSD | 8 | +8.17 | 4.88 | 83 |
| USDJPY | 6 | +7.24 | 4.19 | 80 |
| 유로 스톡스 50 | 6 | +8.53 | 4.12 | 58 |
| EURUSD | 8 | +4.24 | 3.56 | 42 |
| 다우존스 | 9 | +6.03 | 3.50 | 127 |
| 호주 200 | 3 | +8.52 | 3.06 | 66 |
| FTSE 100 | 7 | +6.36 | 3.04 | 81 |
| 닛케이 225 (*) | 8 | +5.22 | 2.63 | 84 |
| 나스닥 100 | 4 | +6.37 | 2.33 | 71 |
| XAUUSD | 7 | +4.41 | 2.27 | 123 |
| EURJPY | 5 | +6.62 | 2.21 | 72 |
마진은 승률이 자체 손익분기선보다 몇 퍼센트포인트 높았는지를 나타냅니다. t는 그 마진을 표준오차 단위로 표현한 값입니다. 표는 t가 가장 큰 것부터 기준에 가장 가까운 것 순으로 정렬되어 있습니다. 금, 나스닥, 유로-엔 교차 통화쌍은 가장 적은 여유로 통과했으며, 다른 시장과 평균 내지 않고 있는 그대로 보여드립니다.
(*) 닛케이 225의 경우, 검증에 사용한 브로커는 테스트 기간의 약 절반에 대해서만 실제 틱을 제공했습니다. 나머지는 전략 테스터가 모델링했습니다.
하나가 아닌 11개 시장인 이유
하나의 시장에서 하나의 전략은 대부분의 시간을 기다리며 보내고, 그 시장의 성격이 바뀌면 보유한 모든 것이 함께 영향을 받습니다. 이 포트폴리오는 결정을 자산군과 거래일 전체에 걸쳐 분산합니다. 도쿄와 시드니 세션에는 아시아 지수, 런던과 프랑크푸르트 시간에는 유럽 지수와 통화, 뉴욕 오후까지는 미국 지수, 그 사이사이에 금과 주요 통화쌍이 있습니다. 서로 다른 시장의 손실 구간이 항상 같은 시기에 오지는 않습니다.
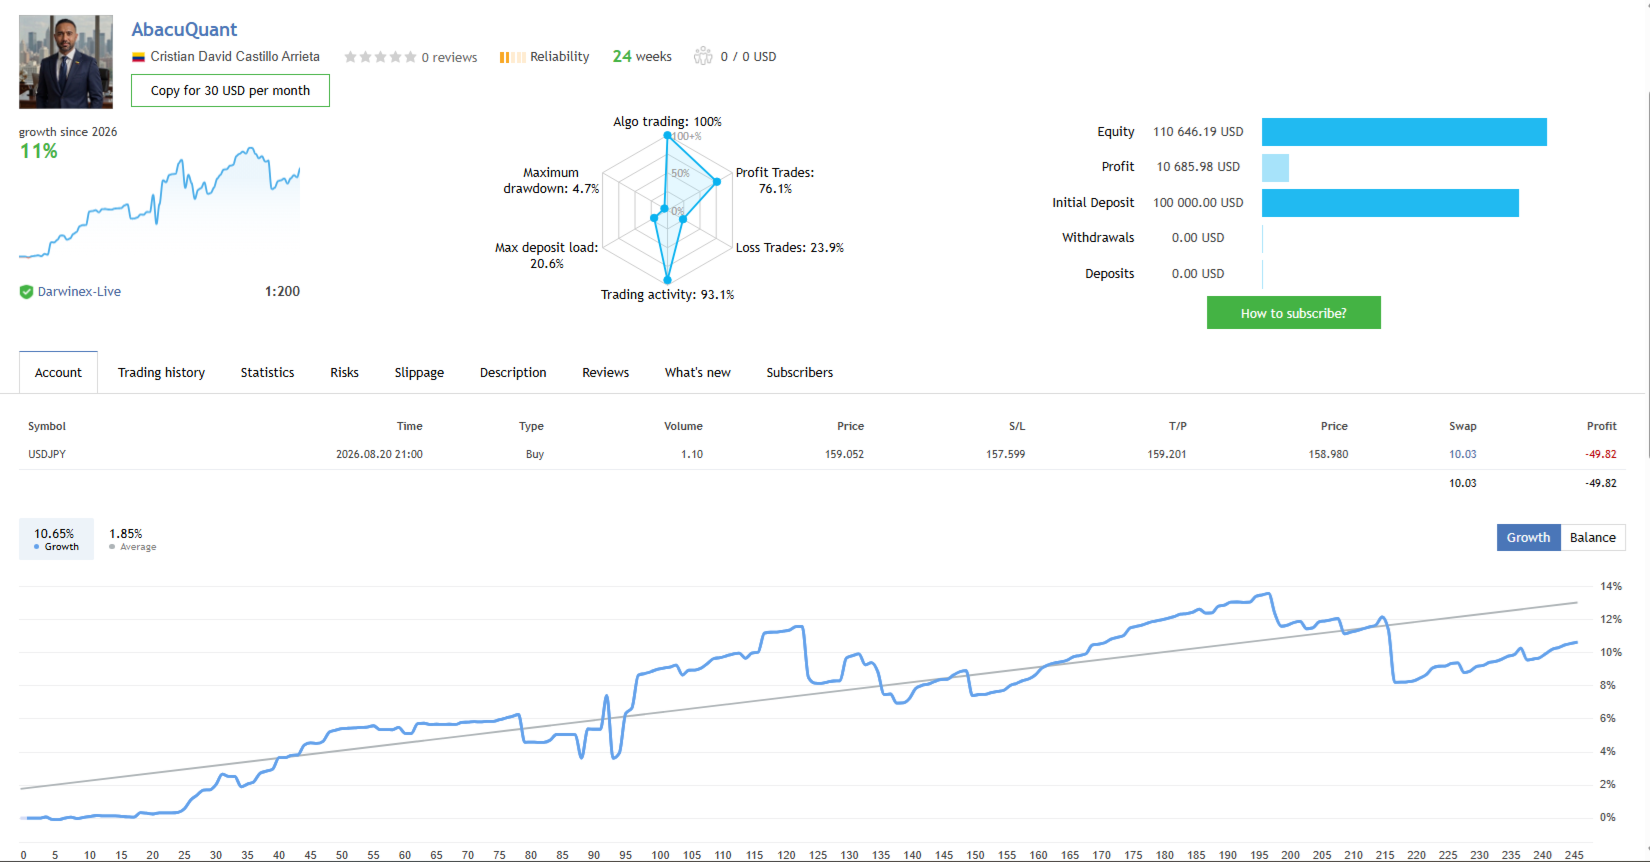
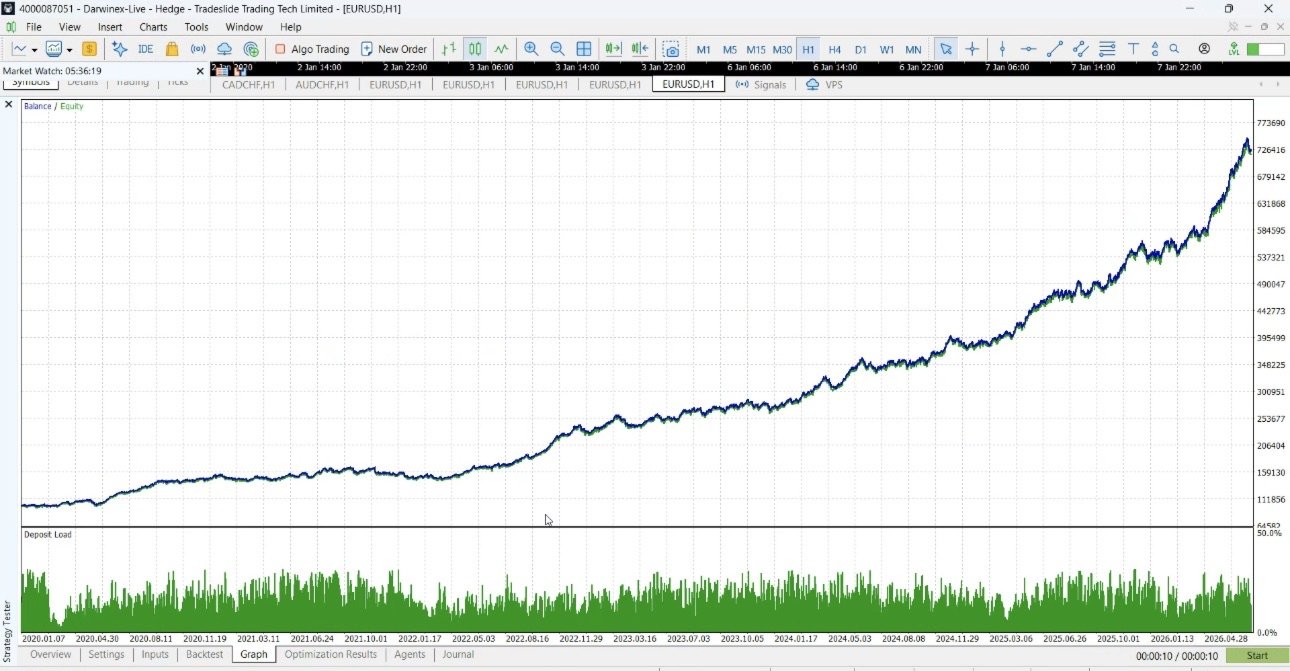
11개 프리셋 모두를 기본 설정으로 하나의 계좌에서 함께 실행했습니다. 기간은 연구의 가장 최근 구간인 2024년 5월부터 2026년 7월까지이며, 전략 테스터에서 실제 틱을 사용했습니다.
- 거래 3,849회, 79%가 이익으로 청산, 손실 790회.
- 프로핏 팩터 1.38.
- 27개월 중 24개월이 플러스로 마감.
- 11개 시장 모두 플러스로 기여했으며, 어느 한 시장도 결과의 14%를 넘게 기여하지 않았습니다.
- 에쿼티 고점 대비 최대 하락은 6.3%, 가장 나빴던 달은 -4.6%였습니다.
이는 과거 데이터에 대한 전략 테스터 결과이며, 실거래 결과가 아닙니다. 손실은 리스크 설정에 따라 커집니다. 이전에 거래당 2% (기본값의 4배)로 포트폴리오를 실행했을 때는 에쿼티 고점 대비 22% 하락했습니다.
거래가 결정되는 과정
- 설정이 활성 상태여야 합니다. 각 설정은 분 단위로 정해진 자체 시간대 안에서만 거래합니다.
- 캔들이 마감되어야 합니다. 신호는 완성된 H1 봉만 사용하므로, 로직은 전략 테스터와 실거래에서 똑같이 작동합니다.
- 여러 신호가 일치해야 합니다. 각 설정은 주문 흐름 불균형, 피보나치 돌파, 캔들 패턴, 지지와 저항, 볼린저 밴드, RSI, 이동평균, MACD, ADX, 스토캐스틱 같은 구성 요소를 자체 일치 기준과 함께 결합합니다. 지표 하나만으로는 절대 거래를 시작하지 않습니다.
- 손절이 먼저입니다. 손절 거리는 현재 변동성 (ATR)으로 정해지고, 포지션 크기는 그 거리로부터 계산되어 위험 금액이 사용자 설정과 일치합니다. 손절이 넓을수록 포지션은 작아집니다.
- 계좌를 확인합니다. 주문을 보내기 전에 EA는 모든 시장의 총 미결제 리스크, 증거금 사용량, 에쿼티 드로다운을 확인합니다. 이 중 어느 것이든 거래를 거부할 수 있으며, 거부는 허용 가능한 결과로 처리됩니다.
- 보호 장치는 주문과 함께 전송됩니다. 손절과 익절은 진입 지시의 일부이며 나중에 추가되지 않습니다. 연결이 끊겨도 보호 장치는 이미 브로커 서버에 있습니다.
- 손실을 만회하려는 동작은 없습니다. 포지션 추가도, 손절 이동도, 만회를 위한 재진입도 없습니다.
단계별 리스크 관리
- 거래별. 크기는 손절 거리와 리스크 비율 (기본 0.5%)을 따르며, 브로커 자체의 계약 사양을 사용합니다. 잔고가 두 배가 되면 포지션도 두 배가 되고, 절반이 되면 절반이 됩니다.
- 설정별. 각 설정에는 자체 거래 시간대와 자체 보유 포지션 한도가 있습니다.
- 계좌별. 세 가지 전역 한도가 있으며 기본값은 모두 30%입니다. 모든 손절이 동시에 체결될 경우의 총 미결제 리스크, 사용 중인 증거금, 그리고 에쿼티 고점 대비 하락이며, 마지막 한도에 도달하면 모든 포지션을 청산합니다. 포트폴리오 전체에는 보유 포지션 10개 한도도 적용됩니다. 이 한도들은 EA가 관리하는 모든 시장과 차트를 합산해 측정되므로, 11개 시장에서 거래해도 허용 노출이 11배가 되지 않습니다.
- 브로커의 현실. 브로커의 최소 랏이 설정보다 큰 리스크를 의미하는 경우 EA가 이를 감지하고 해당 설정에 필요한 잔고를 알려줍니다. SkipTradeIfMinLotExceedsRisk를 활성화하면 한도를 넘기는 대신 거래를 건너뜁니다.
같은 시장의 설정들은 서로 독립적이므로, 때로는 두 설정이 같은 방향으로 포지션을 보유합니다. 이 동작은 여기 인용한 모든 테스트 결과에 포함되어 있으며, 전역 한도가 전체 규모를 제한합니다.
트레이드오프 이해하기
프리셋은 변동성 기반 손절을 사용하며, 보통 목표보다 넓게 설정됩니다. 그 결과 특정한 거래 분포가 만들어집니다. 이익 거래의 비중이 높고, 개별 이익은 작으며, 손실은 더 큽니다. 얼마나 더 큰지는 시장에 따라 다릅니다.
- 대부분의 시장에서 설정이 손익분기에 도달하려면 거래의 약 50%에서 80%를 이겨야 하므로, 일반적인 손실 한 번은 일반적인 이익 1회에서 4회에 해당합니다.
- 가장 오래된 프리셋인 EURUSD는 여러 설정에서 매우 넓은 손절과 가까운 목표를 사용합니다. 이들의 손익분기 승률은 90%를 넘고, 손실 한 번이 일반적인 이익 10회 이상에 해당할 수 있습니다. 그만큼 승률이 높기 때문에 통과한 것입니다.
- 결합 테스트에서 평균 손실은 평균 이익의 약 2.8배였습니다.
이러한 손실은 실제로 보게 됩니다. 이는 오작동이 아니라 설계의 일부이며, 이 설명의 모든 수치에 이미 포함되어 있습니다. 손실이 보이지 않는 에쿼티 곡선을 원하신다면, 이 시스템은 그런 종류가 아닙니다.
이 EA가 하지 않는 것
- 마틴게일 없음. 손실 후 포지션 크기가 늘어나지 않습니다.
- 그리드 없음. 손실 포지션 뒤에 추가 포지션을 열지 않습니다.
- 물타기 없음.
- 손절 없는 거래 없음.
- 리페인팅 없음. 결정에는 완성된 봉만 사용합니다.
프리셋을 만들고 테스트한 방법
- 탐색. 각 시장마다 H1에서 약 100,000에서 340,000개의 파라미터 조합에 대해 유전 알고리즘 최적화를 수행했습니다. 2020년 1월부터 2024년 5월까지를 선정 기간으로, 2024년 5월부터 2026년 8월까지를 두 번째 기간으로 사용했습니다.
- 통계 심사. 무엇이든 만들기 전에, 첫 번째 기간으로 설정의 순위를 매기면 두 번째 기간을 예측할 수 있는지 확인했습니다. 그렇지 않은 시장 (ratio 1 미만 또는 순위 상관 +0.10 미만)은 최고 결과가 어떻게 보이든 이 단계에서 탈락시켰습니다.
- 기하 필터. 손익분기 승률이 80%를 넘는 설정은 제외했습니다 (금과 AUDUSD는 85%). EURUSD는 이 필터가 도입되기 전에 만들어졌습니다.
- 겹치지 않는 시간대. 각 시장 안에서 거래 시간대가 겹치지 않도록 설정을 선택했습니다.
- 단독 실제 틱 테스트. 각 프리셋을 단독으로 "Every tick based on real ticks"로 실행해 세 가지 승인 조건에 비추어 테스트했습니다.
- 포트폴리오 결합 테스트. 승인된 모든 프리셋을 기본 설정과 전역 리스크 한도를 활성화한 상태로 하나의 계좌에서 함께 실행했습니다.
방법에 대해 분명히 말씀드립니다. 두 번째 기간은 설정을 고를 때 일관성 요건으로도 사용되었으므로, 그 수치는 블라인드 테스트가 아니라 일관성을 나타냅니다. 더 강한 근거는 같은 연구 과정을 39개 시장에 적용해 22개를 탈락시켰다는 점, 그리고 같은 엔진이 2026년 8월부터 개발자 본인의 실제 자금 계좌에서 운용되고 있다는 점입니다.
수동 모드와 사용자 정의 최적화 기준
검증된 프리셋은 엔진을 사용하는 한 가지 방법일 뿐입니다. 수동 모드는 같은 프레임워크를 제공합니다. 어떤 구성 요소를 활성화할지, 몇 개가 일치해야 하는지, 분 단위 거래 시간대, 지표 기간, 허용 방향, 최대 포지션 수, ATR 기반 손절과 목표, 그리고 포지션 크기 산정 방식 (리스크 기준, 고정 랏, 비례)입니다. 자신만의 크기 산정 방식을 선택해도 바뀌는 것은 방식일 뿐 안전 한도는 바뀌지 않습니다.
EA에는 사용자 정의 최적화 기준도 포함되어 있습니다. 순이익으로 순위를 매기지 않습니다. 승률이 손절과 목표가 의미하는 손익분기 수준보다 얼마나 높은지를 측정하고, 손실이 너무 적은 결과는 제외합니다. 아주 먼 손절과 아주 가까운 목표의 조합은 테스트 기간 동안 손절에 거의 도달하지 않았다는 이유만으로 매끄러운 곡선을 만들 수 있습니다. 이 기준은 그런 설정을 목록 아래쪽으로 밀어내도록 설계되었습니다. 사용하려면 전략 테스터에서 Custom max를 선택하세요.
계좌 규모
모든 브로커에는 최소 랏이 있습니다. 작은 계좌에서는 그 최소 랏이 설정한 비율보다 큰 리스크가 될 수 있습니다. 기본값 0.5%로 실행한 검증 결과에서 측정한 바에 따르면, 포지션 크기 산정은 대략 다음 잔고부터 정상적으로 작동합니다.
- 3개 주요 통화쌍만: 약 3,000.
- 금, EURJPY, 닛케이를 제외한 지수 추가 시: 약 8,000.
- 11개 시장 전체: 약 20,000. 검증에 사용한 브로커에서 닛케이의 랏 단위가 더 크기 때문에 닛케이가 제약이 되는 시장입니다.
이 수준 아래에서도 EA는 계속 거래하지만, 거래당 실제 리스크가 설정을 넘을 수 있습니다. EA는 시작할 때 각 설정에 필요한 잔고를 표시하며, 무료 데모로 대여 전에 확인할 수 있습니다. 센트 계좌를 사용할 수 있는 경우, 설정을 바꾸지 않고도 작은 잔고에서 더 세밀하게 크기를 산정할 수 있습니다.
요구 사항과 설정
- MetaTrader 5와 헤징 (hedging) 계좌. 프리셋은 같은 종목에서 각자 손절을 가진 독립적인 포지션을 유지합니다. 네팅 (netting) 계좌는 이를 합쳐 버리므로 프리셋이 검증된 대로 동작하지 않습니다.
- H1 차트. 차트 하나로 활성화한 모든 시장을 관리합니다.
- 활성화하려는 시장을 제공하는 브로커. 지수 이름은 브로커마다 다르며, EA는 일반적인 이름을 자동으로 인식하고 명시적인 심볼 매핑도 지원합니다.
- 브로커 서버 시간. 검증은 겨울 GMT+2, 여름 GMT+3을 사용했습니다. 사용하는 브로커가 다르다면 겨울 시간 오프셋을 입력 파라미터에 입력하세요. 오프셋과 그에 따른 조정은 시작 시 Experts 로그에 출력됩니다.
- 연속 운용을 위해 VPS 사용을 권장합니다.
설정은 세 단계입니다. EA를 H1 차트에 적용하고, 시장과 리스크를 선택한 뒤, Experts 로그에서 서버 시간 줄을 확인합니다. 문제가 있으면 EA는 조용히 실패하지 않고 알기 쉬운 말로 알려줍니다. 차트의 패널에서 현재 상태를 확인할 수 있습니다.
대여 전에 테스트하세요
무료 데모를 내려받아 MetaTrader 5 전략 테스터에서 H1, "Every tick based on real ticks"로 실행해 보세요. 입금액은 실제로 운용할 금액으로 설정하세요. 모든 거래를 확인할 수 있습니다. 손절과 목표의 위치, 손절 거리에 따른 크기 변화, 전역 한도가 진입을 거부하는 방식, 그리고 손실과 이익을 나란히 놓고 볼 때의 모습입니다.
특히 손실 거래에 주목하세요. 그 분포가 감수할 수 있는 리스크에 맞지 않는다면, 실제 자금이 아니라 전략 테스터에서 알아내는 편이 낫습니다.
대여에 포함된 내용
- MQL5 메시지와 댓글란을 통한 개발자의 영어 및 스페인어 직접 지원.
- 설치, 브로커 설정, 심볼 매핑, 서버 시간, 리스크 설정에 대한 도움.
- 설정이 고객님의 계좌나 브로커에 맞지 않을 때의 명확한 답변.
- 대여 기간 동안의 모든 업데이트. 같은 승인 절차를 통과한 새로운 시장도 포함됩니다.
솔직하게 밝히는 한계
- 설정해 두고 잊어도 되는 제품이 아닙니다. 시장은 변하고, 프리셋은 업데이트의 일환으로 검토됩니다.
- 거래는 연속적으로 이루어지지 않습니다. 설정은 자체 시간대 안에서만 작동하므로 거래가 없는 기간은 정상입니다.
- 지수 계약은 통화쌍보다 브로커 간 차이가 커서 계약 크기, 랏 단위, 거래 시간이 다릅니다. 지수 프리셋으로 거래하기 전에 사용하는 브로커에서 데모로 확인하세요.
- 여기의 모든 수치는 과거 데이터로, 하나의 브로커와 하나의 시간 설정에서 측정한 것입니다. 이는 일어난 일을 설명할 뿐, 앞으로 일어날 일을 말하지 않습니다.
- 어떤 Expert Advisor도 수익을 보장하거나 손실 위험을 없앨 수 없습니다.
거래에는 손실 위험이 따릅니다. 잃어도 감당할 수 있는 자금만 사용하시고, 실제로 사용할 브로커, 계좌 규모, 조건에서 EA를 평가하세요.