Статьи по программированию и использованию технических индикаторов на языке MQL5

Технические индикаторы являются неотъемлемой частью трейдинга, и каждый трейдер стремится найти что-то новое. Авторы этих статей рассказывают об эконометрике и машинном обучении, автоматической разметке волн Эллиотта и цифровых фильтрах, словом, найдется всё - от классических методах анализа и до современной трактовки известных идей.
Здесь вы найдете как обучающие статьи, например, как написать свой индикатор, так и готовые уникальные сборники по использованию математически обоснованных торговых идей Уильяма Блау.
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь

Разработка инструментария для анализа Price Action (Часть 68): Панель RSI с привязкой к цене на языке MQL5
Мы представляем встроенную в график панель RSI, которая устраняет необходимость в отдельном окне, привязывая данные о моментуме непосредственно к текущей цене. В статье рассматриваются концепция решения и код на MQL5: получение значений RSI в реальном времени, классификация сигналов по наклону и адаптивное позиционирование. Трейдеры получают значение RSI, состояние и силу сигнала прямо в точке принятия решения, что повышает ясность анализа на разных таймфреймах.


Индикатор Sigma Score для MetaTrader 5: Простой детектор статистических аномалий
Создайте практический индикатор Sigma Score для MetaTrader 5 с нуля и изучите, что он на самом деле измеряет – z-оценку логарифмических доходностей: на сколько стандартных отклонений последнее движение отличается от недавнего среднего. В статье рассматривается каждый блок кода в OnInit(), OnCalculate() и OnDeinit(), а также интерпретация пороговых значений, например ±2. Индикатор Sigma Score применяется как простой индикатор рыночного стресса для торговли на основе возврата к среднему и моментума.

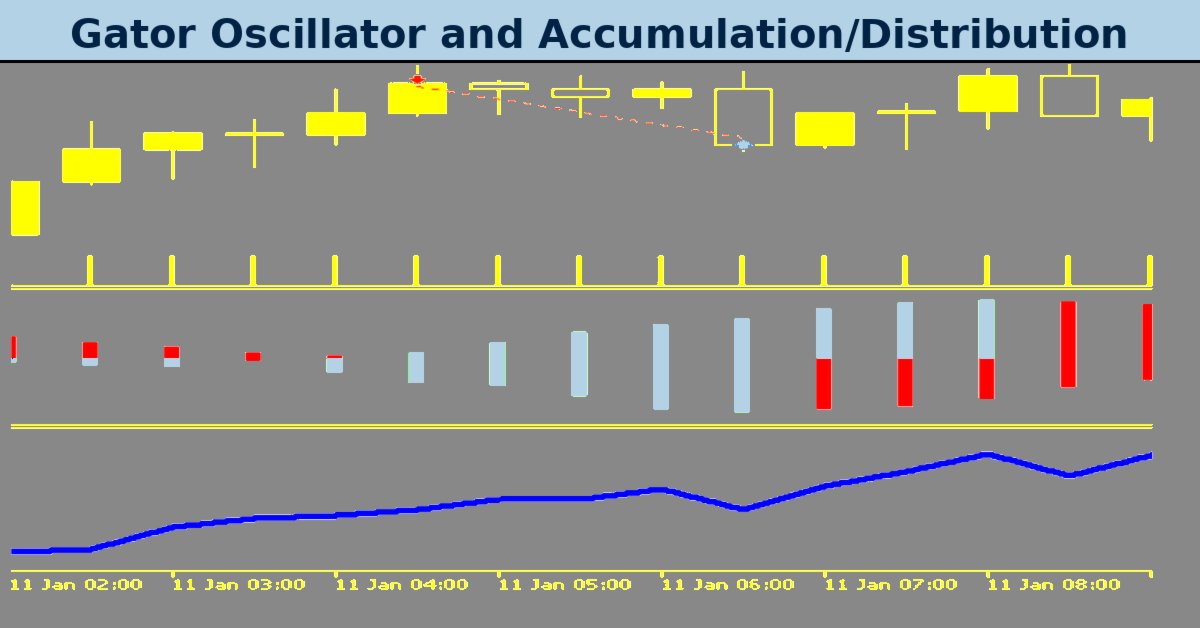
Возможности Мастера MQL5, которые вам нужно знать (Часть 77): Использование индикаторов Gator и A/D (Accumulation/Distribution)
Осциллятор Gator Билла Вильямса и осциллятор накопления/распределения образуют еще одну пару индикаторов, которую можно совместно использовать в советнике на MQL5. Мы используем осциллятор Gator для подтверждения наличия тренда, а A/D – для его дополнительного подтверждения по объему. Как и прежде, для изучения этой пары индикаторов мы используем Мастер MQL5, чтобы создать и протестировать соответствующий советник.


Разработка индикатора Volume Bubble на MQL5 с использованием стандартного отклонения
В статье показано, как создать индикатор Volume Bubble на MQL5, который визуализирует рыночную активность с использованием статистической нормализации. В нем рассматривается работа с тиковым и реальным объемом, вычисление среднего значения и стандартного отклонения по скользящему окну, а также нормализация значений объема для определения относительной силы. Вы реализуете графические объекты для отображения пузырьков с динамическими размером и цветом, обеспечивая наглядное представление интенсивности торговой активности прямо на графике


Модульная архитектура индикаторов в MQL5 (Часть 1): Хватит копировать и вставлять — начните писать масштабируемый, переиспользуемый код
В статье разработан объектно-ориентированный каркас для индикаторов MQL5 путем преобразования примитивного примера в пригодные для постоянного использования модули. В ней формализуется частичный пересчет буфера в OnCalculate, логика переносится в классы, вынесенные в заголовочные файлы (CAppliedPrice, CSma), а также вводятся CSubIndiBase, CIndicatorBase и реестр для централизации требований. В результате получаются переносимые компоненты, изолированные входные параметры и аккуратно организованные буферы при минимуме шаблонного кода, что ускоряет сборку новых индикаторов и упрощает их обслуживание.


Возможности Мастера MQL5, которые вам нужно знать (Часть 95): Использование DSU и DBN в пользовательском классе сигнала
В этой статье мы переключимся на пользовательский класс Мастер MQL5 (MQL5 Wizard), который анализирует сигналы входа. На этот раз наш пользовательский класс называется ‘CSignalDSUDBN’ и построен на сочетании алгоритма Disjoint Set Union (DSU) и сети Deep Belief Network (DBN). Как и в предыдущих статьях этой серии, нашу модель можно протестировать с использованием советников, собранных с помощью Мастера MQL5, которые можно настраивать с помощью различных трейлинг-стопов и классов управления капиталом.


Разработка индикатора рыночной энтропии: торговая система, основанная на теории информации
В статье рассматривается разработка индикатора рыночной энтропии, основанного на принципах теории информации, для измерения неопределённости и информационного содержания финансовых рынков. Применяя к ценовым движениям такие понятия, как энтропия Шеннона, индикатор количественно определяет, находится ли рынок в структурированном (трендовом), переходном или хаотичном состоянии.


Возможности Мастера MQL5, которые вам нужно знать (Часть 86): Ускорение доступа к данным с помощью разреженной таблицы в пользовательском классе трейлинга
В этой статье мы перерабатываем ранее опубликованные материалы о тестировании торговых стратегий с помощью Мастера MQL5, уделяя больше внимания качеству, очистке и обработке входных данных. В предыдущих статьях мы рассмотрели множество пользовательских классов сигналов, пригодных для использования в Мастере MQL5. Теперь перейдем к пользовательскому классу трейлинга, поскольку выход из позиции также является важной частью любой торговой системы. Основная тема этой статьи – эффективность работы с данными и запросы диапазона со сложностью O(1). В качестве основных технологий используются MQL5, SQLite и Python с Polars; алгоритм – разреженная таблица, а в качестве фильтра валидации используется индикатор ATR.


Три фильтра MACD на US_TECH100: Тестирование на данных брокера за пять лет
В этой статье тестируются три распространенных фильтра для стандартного пересечения MACD на US_TECH100 H1 с использованием нативных данных брокера за пять лет. Фильтры добавляются поэтапно: фильтр рыночного режима, согласование со старшим таймфреймом (HTF) и время американской сессии. Это позволяет изолировать добавочный эффект каждого фильтра. Результаты показывают, что выбор часов торговли дает гораздо больший эффект, чем доработки индикатора, тогда как рыночный режим и HTF сами по себе дают мало. Статья включает воспроизводимый классификатор рыночного режима на MQL5.

Возможности Мастера MQL5, которые вам нужно знать (Часть 81): Использование паттернов Ишимоку и ADX Уайлдера в обучении на основе β-VAE-инференса
Эта статья продолжает часть 80, в которой мы рассмотрели сочетание индикаторов Ишимоку и ADX в рамках обучения с подкреплением. Теперь перейдем к обучению на основе инференса. Как уже отмечалось, Ишимоку и ADX дополняют друг друга. Однако мы вновь обратимся к выводам предыдущей статьи об использовании пайплайнов. Для обучения на основе инференса применяем β-вариант вариационного автокодировщика (Variational Auto Encoder, VAE). Также используем пользовательский класс сигнала, предназначенный для интеграции с Мастером MQL5.


Пайплайны Codex: от Python до MQL5 для выбора индикаторов — анализ ETF XLF по нескольким кварталам с применением машинного обучения
Мы продолжаем рассматривать, как можно выстроить пайплайн выбора индикаторов при работе с «нетипичным» активом в MetaTrader. MetaTrader 5 в первую очередь используется для торговли на рынке Форекс, и это оправданно с учётом доступной ликвидности; однако аргументы в пользу торговли за пределами этой «зоны комфорта» становятся всё более убедительными — не только благодаря стремительному росту таких платформ, как Robinhood, но и из-за неустанного стремления большинства трейдеров получить преимущество. В этой статье мы рассматриваем ETF XLF, а также завершаем наш обновлённый пайплайн простым MLP.


Возможности Мастера MQL5, которые вам нужно знать (Часть 78): Стратегии на основе осцилляторов Gator и A/D для повышения устойчивости на рынке
В статье представлена вторая часть структурированного подхода к торговле с использованием осцилляторов Gator и накопления/распределения. На примере пяти новых паттернов автор показывает, как отфильтровывать ложные движения, выявлять ранние развороты и сопоставлять сигналы на разных таймфреймах. Благодаря понятным примерам кода и результатам тестирования данный материал помогает связать теорию с практикой разработки на MQL5.


Разработка инструментария для анализа Price Action (Часть 72): Создание индикатора заполнения гэпов на MQL5
Инструмент заполнения гэпов выходного дня для MetaTrader 5, готовый к использованию советниками: он обнаруживает гэпы, подтверждает их полное заполнение и записывает детерминированные значения Buy и Sell в буферы индикатора. Он восстанавливает исторические события, отслеживает рынок в реальном времени без перерисовки и визуализирует структуру гэпов непосредственно на графике. Настраиваемые алерты и наглядные графические объекты поддерживают как ручной анализ, так и автоматическое исполнение.


Возможности Мастера MQL5, которые вам нужно знать (Часть 84): Использование паттернов стохастического осциллятора и FrAMA – Окончание
Стохастический осциллятор и фрактальная адаптивная скользящая средняя образуют пару взаимодополняющих индикаторов, которую можно использовать в советнике MQL5. Эту пару индикаторов мы представили в предыдущей статье, а теперь завершим ее рассмотрение, разобрав оставшиеся пять сигнальных паттернов. Как и прежде, для создания советника и проверки потенциала этой пары индикаторов используем Мастер MQL5.


Возможности Мастера MQL5, которые вам нужно знать (Часть 85): Использование паттернов стохастического осциллятора и FrAMA с обучением на основе инференса β-VAE
Этот материал является продолжением части 84, в которой мы представили связку стохастического осциллятора (Stochastic) и фрактальной адаптивной скользящей средней (FrAMA). Теперь перейдем к обучению на основе инференса и проверим, удастся ли переломить неудачную динамику отстающих паттернов. Stochastic и FrAMA образуют взаимодополняющую связку индикаторов: один отвечает за моментум, другой – за тренд. Для обучения на основе инференса вновь используем β-VAE – вариационный автокодировщик с бета-параметром. Как и обычно, реализуем пользовательский класс сигнала для интеграции с Мастером MQL5.


Система аудита счета в MQL5 (Часть 1): Проектирование пользовательского интерфейса
В этой статье мы разработаем слой пользовательского интерфейса системы аудита счёта в MQL5 с использованием классов CChartObject. Создадим размещаемую на графике информационную панель, отображающую основные показатели: начальный и конечный баланс, чистую прибыль, общее количество сделок, число прибыльных и убыточных сделок, процент прибыльных сделок, выведенные средства и оценку эффективности в виде звёзд. Кнопка меню позволяет отображать и скрывать панель и восстанавливает торговлю в один клик. В результате получается удобная основа для дальнейшего развития системы аудита счёта.


Возможности Мастера MQL5, которые вам нужно знать (Часть 82): Использование паттернов TRIX и WPR в обучении с подкреплением DQN
В предыдущей статье мы рассмотрели сочетание Ишимоку и ADX в рамках обучения на основе инференса. В этой статье мы вновь обращаемся к обучению с подкреплением применительно к паре индикаторов, которую уже рассматривали в части 68: TRIX и Williams Percent Range. В этой статье используем алгоритм алгоритм DQN с квантильной регрессией. Как обычно, представляем его в виде пользовательского класса сигнала, предназначенного для использования с Мастером MQL5.


Возможности Мастера MQL5, которые вам нужно знать (Часть 83): Использование паттернов стохастического осциллятора и FrAMA — поведенческие архетипы
Стохастический осциллятор и фрактальная адаптивная скользящая средняя образуют еще одну пару взаимодополняющих индикаторов, которую можно использовать в советнике MQL5. Стохастический осциллятор позволяет точно выявлять изменения моментума, а FrAMA подтверждает преобладающие тренды. Как и прежде, для изучения этой пары индикаторов используем Мастер MQL5, чтобы создать советник и проверить ее потенциал.

Пайплайны Codex: от Python к MQL5 для выбора индикаторов — анализ ETF FXI за несколько кварталов
Мы продолжаем рассматривать возможности использования MetaTrader за пределами «зоны комфорта» форекс-трейдинга, обратив внимание на ещё один торгуемый актив — ETF FXI. В отличие от предыдущей статьи, где мы попытались охватить «слишком много», углубившись не только в выбор индикаторов, но и в рассмотрение комбинаций индикаторных паттернов, в этой статье мы сделаем небольшой шаг назад и сосредоточимся в большей степени на выборе индикаторов. Наш конечный продукт в данном случае задуман как своего рода пайплайн, который может помочь рекомендовать индикаторы для различных активов при наличии достаточного объема их ценовой истории.


Разработка инструментария для анализа Price Action (Часть 73): Построение системы торговых сигналов для гэпов выходного дня в MQL5
Мы расширяем инструментарий для работы с гэпами выходного дня индикатором, который преобразует структуру гэпа в торговые сигналы. Когда цена подтверждает возврат обратно в гэп, индикатор отображает стрелки Buy и Sell, устанавливает тейк-профит на противоположной границе и размещает стоп-лосс по экстремумам текущей недели. Он работает без перерисовки, восстанавливает исторические сигналы, обновляется в реальном времени и предоставляет буферы, пригодные для использования советником, с метками входа и уровнями TP/SL.


Разработка инструментария для анализа Price Action (Часть 71): Картирование структуры гэпов выходного дня в MQL5
В статье представлена реализация на MQL5 на основе графических объектов, которая определяет гэпы выходного дня по разрывам времени и отображает их непосредственно на графике. Она управляет графическими объектами, отслеживает переходы состояний – новый (FRESH), частично заполнен (PARTIAL), реакция (REACTION), заполнен (FILLED) – и сохраняет завершенные гэпы как исторические зоны. В результате создается воспроизводимая система для отслеживания возврата цены к структурам гэпов выходного дня и их заполнения.


GoertzelBrain: Адаптивное спектральное обнаружение циклов с помощью ансамбля нейронных сетей в MQL5
GoertzelBrain сочетает спектральный анализ по Гертцелю с ансамблем нейронных сетей, обучаемых в режиме онлайн, чтобы преобразовывать признаки циклов в сигнал подтверждения направления. Индикатор формирует компактный вектор признаков на основе доминирующего периода, амплитуды, уровня достоверности и их динамики, а также локальной волатильности, и выдает значение +1, −1 или 0. В статье приводится полная реализация на языке MQL5, объясняются архитектура и процесс конструирования признаков, а также показано, как использовать индикатор в качестве направленного фильтра.


Возможности Мастера MQL5, которые вам нужно знать (Часть 97): Использование выпуклой оболочки и миниатюрной GRU-сети в пользовательском классе трейлинг-стопа
В этой статье рассматривается пользовательский класс Мастера MQL5 для трейлинг-стопов. Пользовательский класс CTrailingConvexHullGRU создается путем объединения алгоритма выпуклой оболочки и GRU-сети. Как и в других статьях серии, разрабатывается модель, которую можно тестировать с советниками, собранными Мастером MQL5, и настраивать с помощью различных классов управления капиталом и сигналов входа. В тестировании используются классы сигналов Envelopes и RSI.


Рыночная микроструктура в MQL5 (Часть 2): Измерение долгой памяти с помощью оценщиков Херста
Во второй части мы сосредоточимся на выявлении долгой памяти во внутридневных данных. Реализованы три взаимодополняющих оценщика показателя Херста. Их результаты объединяются в составную оценку с весами достоверности, зависящими от числа валидных масштабов регрессии. Итоговые H и показатель достоверности записываются в общую структуру анализа, что позволяет индикаторам действовать только тогда, когда H выходит за пределы нейтрального диапазона 0,40-0,60: при H выше 0,60 выбирать следование за трендом, а ниже 0,40 — возврат к среднему.


За пределами GARCH (Часть IV): Реализация анализа разбиений в MQL5
В этой статье мы переходим от исследований на Python к нативной инженерной реализации на MQL5. Мы создаем первый модуль библиотеки MMAR: общий заголовочный файл с константами, класс OLS-регрессии на основе SVD, оценщик обобщенного показателя Херста и механизм анализа разбиений. Последний вычисляет функцию разбиения, определяет tau(q), оценивает H интерполяцией точки пересечения с нулем и оценивает мультифрактальность по результатам трех диагностических тестов. При проверке на 500 000 барах EURUSD на таймфрейме M10 механизм менее чем за четыре секунды правильно определил данные как мультифрактальные. Четвертая часть серии из восьми статей. В пятой части кривая tau(q) будет подгоняться к четырем распределениям-кандидатам с использованием преобразования Лежандра.


За пределами GARCH (Часть V): Подгонка мультифрактального спектра в MQL5
В этой статье мы реализуем модуль подгонки спектра: из tau(q) вычисляем f(alpha) дискретным преобразованием Лежандра, затем с помощью BLEIC подгоняем нормальный, биномиальный, пуассоновский и гамма-спектры с покомпонентными ограничениями. Выбирается модель с минимальной SSE; ее параметры — например, alpha_min, alpha_max или alpha_0, gamma — становятся входными параметрами каскада для мультифрактального моделирования.


Рыночная микроструктура в MQL5 (Часть 4): Волатильность с эффектом памяти
В статье к MicroStructure_Foundation.mqh добавляются восемь функций: расчет реализованной волатильности, волатильности с поправкой на длительность и фракционной волатильности; прокси по мотивам FIGARCH; индекс кластеризации; оценка асимметрии GJR-GARCH через библиотеку Дьюба (Dube); обнаружение скачков по бипауэр-вариации и функция-обертка. Реализация MFDFA переработана: вместо прежней прокси по разбросу τ она возвращает традиционную метрику Δα, получаемую преобразованием Лежандра, и заполняет поле достоверности R². Пороги получены по данным 514 нью-йоркских сессий фьючерса NQ E-mini Nasdaq 100 (май 2024 г. - май 2026 г.); новый подключаемый файл не создается.


За пределами GARCH (Часть VI): Фракционное броуновское движение и мультипликативный каскад в MQL5
В этой статье реализуется модуль моделирования MMAR: по параметрам, полученным при подгонке (H, распределение, коэффициенты, выборочная волатильность), он строит синтетические ценовые траектории. Модуль строит мультифрактальное торговое время с помощью мультипликативного каскада, генерирует фракционное броуновское движение методом Дэвиса — Харта или разложением Холецкого, масштабирует его до целевой волатильности и строит составной процесс посредством деформации времени. Читатели получат класс на языке MQL5, пригодный для многократного использования, рекомендации по выбору метода в зависимости от длины траектории и этапы валидации для сценарного тестирования и применения метода Монте-Карло в следующей части.


Рыночная микроструктура в MQL5 (Часть 5): Микроструктурный шум
В статье файл MicroStructure_Foundation.mqh дополняется структурой MicrostructureAnalysis и пятью функциями для анализа изменений цены на таймфрейме M1: прокси для котируемого спреда, спреда по модели Ролла, коэффициента шума на основе OHLC, дисбаланса ордеров и компонента неблагоприятного отбора. Функция-обертка заполняет эти поля и связывает их с показателями волатильности из четвертой части. Эмпирические пороги получены по 602 нью-йоркским сессиям фьючерса NQ E-mini за период с января 2024 г. по июнь 2026 г. Они помогают фильтровать сигналы волатильности, выбирать величину риска и выявлять эффекты рыночного трения, обусловленные спредом.


Создание индикатора профиля объёма "Спектр ликвидности" (Liquidity Spectrum) на языке MQL5
Создайте в MQL5 профиль объёма «Спектр ликвидности», который распределяет объём по равным ценовым интервалам за выбранный период анализа с использованием цен закрытия свечей. В данном руководстве рассматриваются получение данных с помощью функций копирования, разбиение по ценовым интервалам и нормализация, а также отрисовка прямоугольников объёма и линий POC с использованием объектов графика и временных смещений для выявления на графике зон ликвидности с высокой активностью.


Рыночная микроструктура в MQL5 (Часть 6): Поток ордеров
В этой статье в MicroStructure_Foundation.mqh добавляются шесть функций анализа потока ордеров и новая структура OrderFlowAnalysis: VPINOHLC, дисбаланс потока с учетом направления, интенсивность торговли относительно базового уровня за 20 сессий, индекс умных денег как разность поздней и ранней внутрисессионной доходности, моментум потока и функция-обертка, возвращающая вес достоверности. Достоверность сигнала потока фильтруется по шуму из пятой части и интенсивности скачков из четвертой. Реализация откалибрована на 602 нью-йоркских сессиях NQ на таймфрейме M1 и формирует готовые внутридневные сигналы потока с описанными пороговыми значениями.


За пределами GARCH (Часть VII): Прогнозирование волатильности методом Монте-Карло в MQL5
Мы реализуем модуль CMonteCarlo, который преобразует подогнанные параметры MMAR в прогноз волатильности методом Монте-Карло. Модуль выполняет N независимых симуляций на выбранном горизонте прогнозирования и возвращает среднее, медиану, стандартное отклонение и 95-процентный доверительный интервал на основе процентилей. При необходимости доступны значения каждого прогона. Адаптивная глубина каскада выбирает минимальное k, при котором b^k покрывает горизонт прогнозирования, обеспечивая быстродействие и согласованность симуляции.


Рыночная микроструктура в MQL5 (Часть 7): Классификация рыночных режимов
Мы объединяем одиннадцать показателей минутной рыночной микроструктуры из частей 2-6 в итоговую метку режима с оценкой достоверности и направлением. Функция RegimeClassifier(), работающая на основе правил, определяет один из шести режимов — нормальный, стрессовый, шумовой, информированный, трендовый или возврат к среднему. Пороги получены эмпирически по 514 сессиям NQ на таймфрейме M1 (май 2024 г. - май 2026 г.). Результат работы включает MARKET_REGIME, RegimeAnalysis и PopulateRegimeAnalysis(): один вызов позволяет получить данные для расчета размера позиции, размещения стоп-лоссов и фильтрации сигналов.


За пределами GARCH (Часть VIII): Библиотека MMAR и ее использование в советнике
Эта статья завершает проект MMAR фасадным классом CMMAR и демонстрационным советником для MetaTrader 5. Фасад предоставляет компактный API (настройка, Fit(), Forecast()), объединяющий анализ разбиений, подгонку спектра и моделирование методом Монте-Карло. Вы узнаете, как загружать данные, подгонять модель и получать прогноз волатильности, а также использовать диагностику и обработку статусов для надежного применения модели в советниках.