

Машинное обучение в условиях ограничений (Часть 3): Снижение риска при приближении к цели по прибыли и правило новостного окна
 22
 0

Содержание
- Введение
- Снижение риска при приближении к цели по прибыли
- Взаимодействие с остаточным бюджетом риска
- Новостное ограничение на этапе торговли на финансируемом счете
- Учет торгового символа в календаре
- Примечания по реализации
- Заключение
- Прикрепленные файлы
Введение
В части 1 правила проп-фирмы, соблюдение которых обеспечивает модуль расчета размера позиции, были обобщены в виде явно заданного набора PropFirmRuleSet, а в PropFirmAccountState был добавлен атрибут current_balance, который корректно накапливает итог за все испытание: реализованная прибыль и убыток, а также комиссии за каждый торговый день сохраняются при каждом вызове reset_daily(). В части 2 был создан модификатор, который использует данные этого состояния, относящиеся к риску убытков: WParamCalibrator принимает risk_budget_pct — долю оставшегося бюджета убытков — и делает сигмоиду расчета размера позиции более пологой по мере расходования этого бюджета.
В этой статье цепочка модификаторов метода PropFirmAwareSizer.size() дополняется еще двумя модификаторами. derisking_factor считывает phase_progress (долю уже достигнутой цели по прибыли) и уменьшает размер позиции по мере приближения к этой цели, защищая достигнутый результат, а не оставшийся капитал. risk_budget_pct и phase_progress — разные величины, хотя и не статистически независимые: обе рассчитываются на основе одного и того же баланса и динамики финансового результата, а их значения могут изменяться как в одном, так и в разных направлениях. Счет может располагать большим бюджетом убытков и при этом быть близок к завершению испытания. news_window_factor не учитывает ни один из этих двух показателей состояния. Вместо этого он использует текущее время и календарь событий в соответствии с правилом, действующим именно на этапе торговли на финансируемом счете в рамках испытания, а не на этапе оценки. Это эвристический алгоритм расчета размера позиции, применяемый в дополнение к этому правилу, а не реализация предусмотренного им учета прибыли; при этом точность самого календаря важнее, чем можно предположить по небольшому объему кода функции.
Снижение риска при приближении к цели по прибыли
Зачем защищать достигнутый результат
Согласно правилам Stellar 2-Step от FundedNext, цель по прибыли для первого этапа испытания составляет 8 % — эта прибыль накапливается постепенно, обычно в течение нескольких недель, а не зарабатывается за одну торговую сессию. Достижение этой цели превращает фиксированную плату за этап оценки в финансируемый счет с правом на долю будущей прибыли, размер которой заранее не ограничен — тот самый выпуклый профиль выплат, с которого начиналась часть 1. Такая постановка задачи обосновывает введение правила расчета размера позиции при приближении к цели: доля по критерию Келли без дополнительных ограничений не позволяет учесть, что счет уже обладает значительной ценностью и близок к ее реализации, и задает одинаковый размер следующей сделки независимо от того, достигнуто 10 % или 95 % цели по прибыли. Защита почти достигнутого успешного прохождения испытания — не та же задача, что защита оставшегося капитала, поэтому для нее нужен второй модификатор, использующий второй сигнал, а не более сложная версия первого модификатора; этот сигнал выводится из той же истории счета, но измеряет другую величину.
Аналогия с опционом служит мотивацией, а не доказательством. Счет, близкий к цели этапа по прибыли, напоминает опцион глубоко «в деньгах»: интуитивно можно предположить, что дополнительная выгода от еще одной сделки невелика по сравнению с возможными потерями при развороте рынка, который вновь отбросит счет ниже целевого уровня. Эта аналогия не определяет форму кривой размера позиции. Оптимальные действия с опционом зависят от времени до истечения его срока, волатильности, функции полезности его держателя и правил исполнения, причем ни один из этих факторов не обосновывает линейное снижение размера позиции в диапазоне от 80 % до 100 % цели по прибыли. derisking_factor — кусочно-линейная эвристика, выбранная ради простоты; она не моделирует стоимость опциона с учетом механизмов его работы.
derisking_factor
Функция представляет собой кусочно-линейную эвристику: до достижения 80 % цели этапа по прибыли она сохраняет полный размер позиции, а затем снижает его до нижней границы при достижении 100 % цели. Нижняя граница зависит от того, выполнено ли уже для счета предусмотренное правилами требование к минимальному числу торговых дней. В этой статье влияние кривой на долю успешных прохождений и математическое ожидание не проверялось.
def derisking_factor(
    phase_progress: float,
    meets_min_trading_days: bool,
    floor_days_met: float = 0.10,
    floor_days_unmet: float = 0.30,
) -> float:
    if phase_progress < 0.80:
        return 1.0
    floor = floor_days_met if meets_min_trading_days else floor_days_unmet
    slope = (floor - 1.0) / (1.0 - 0.80)
    return float(np.clip(1.0 + slope * (phase_progress - 0.80), floor, 1.0))
| Прогресс этапа | Нижняя граница 0.30 (требование к минимальному числу торговых дней еще не выполнено) | Нижняя граница 0.10 (требование к минимальному числу торговых дней уже выполнено) |
|---|---|---|
| 0 % – 80 % (пороговое значение) | 1.000 | 1.000 |
| 85 % | 0.825 | 0.775 |
| 90 % | 0.650 | 0.550 |
| 95 % | 0.475 | 0.325 |
| 100 % (цель достигнута) | 0.300 | 0.100 |
Таблица 1. Значения derisking_factor в характерных точках прогресса этапа для обеих нижних границ
Как отмечалось в разделе «Мнение» части 1, порог 80 % и обе нижние границы — это выбор стратегии, определяющий, насколько активно защищать почти обеспеченное успешное прохождение испытания, независимо от того, правила какой проп-фирмы действуют. С meets_min_trading_days дело обстоит иначе: этот параметр отражает фактическое выполнение счетом требования проп-фирмы, а не настраиваемый элемент стратегии; подробнее об этом ниже. В остальном функция не принимает ни набора правил, ни ссылки на счет, ни этапа — тот же подход к проектированию использовался в части 1 для news_window_factor: это чистая функция с входными данными примитивных типов, которую легко проверять модульными тестами.
Выбор порога и двух нижних границ. 80 %, 0.30 и 0.10 — исходные значения, а не проверенные или универсальные. В качестве рабочей гипотезы можно предположить, что стратегии с высокой долей прибыльных сделок и низкой дисперсией незачем защищать достигнутый прогресс слишком рано: большинство ее сделок вблизи цели по прибыли также характеризуются низкой дисперсией, поэтому более поздний порог снижения риска и более высокие нижние границы мало сказываются на результате. Стратегия, опирающаяся на редкие крупные прибыли и характеризующаяся более низкой долей прибыльных сделок и более тяжелыми хвостами распределения, рискует потерять больше из-за одного разворота в неудачный момент, способного свести на нет недели прогресса, и выигрывает от более раннего и более существенного снижения риска. Порог и нижние границы — не мелкая косметическая настройка, а такие же параметры стратегии, как и любые другие.
Почему meets_min_trading_days — входной параметр, а не настраиваемое значение по умолчанию
derisking_factor принимает meets_min_trading_days как обязательный аргумент, а не включает его в число настраиваемых значений по умолчанию в качестве третьего параметра наряду с порогом 80 % и двумя нижними границами. Это различие не носит чисто формальный характер. Как отмечалось выше, порог и нижние границы выбираются при настройке стратегии. meets_min_trading_days отражает фактическое выполнение счетом требования PropFirmRuleSet.min_trading_days на текущий момент; это значение берется из свойства, которое в части 1 было добавлено в PropFirmAccountState, и без него невозможно оценить выбранный здесь подход с двумя нижними границами. При подходе с одной нижней границей этот флаг не понадобился бы; аргумент обязателен в силу выбранной реализации, а не набора правил.
Две нижние границы отражают одно проектное решение. Пока требование к минимальному числу торговых дней не выполнено, стратегия сохраняет более высокую нижнюю границу (0.30), чтобы продолжать набирать торговые дни. Как только требование выполнено, нижняя граница снижается до 0.10. Значение 0.30 не вытекает ни из какого правила проп-фирмы. Проп-фирмы по-разному определяют, какой день засчитывается как торговый; если для зачета достаточно любой исполненной сделки, конкретный размер позиции не требуется. В таком случае значение 0.30 сопряжено с большим риском, чем того требует правило. Уточните, как ваша проп-фирма определяет торговый день, и задайте для floor_days_unmet минимальный размер позиции, достаточный для зачета дня.
Значение 0.10 — отправная точка, а не расчетный оптимум; оно не обосновано правилами. Как только цель по прибыли достигнута и требование к минимальному числу торговых дней выполнено, условие прохождения испытания соблюдено, а дальнейшая подверженность рыночному риску лишь увеличивает риск, не приближая к прохождению (с учетом того, как проп-фирма оценивает результаты и завершает этап). Нижняя граница 0.0, при которой торговля в этот момент прекращается, — решение, наиболее соответствующее этой цели. Значение по умолчанию 0.10 сохраняет небольшую экспозицию и служит временной заглушкой; передайте floor_days_met=0.0, чтобы свести экспозицию к нулю.
Повышают ли настройки 80 %/0.30/0.10 долю успешных прохождений или математическое ожидание по сравнению с постоянным размером позиции — эмпирический вопрос, на который эта статья не отвечает; такой подход предполагает заведомые издержки (отказ от большего размера позиции ближе к концу испытания) ради неопределенной выгоды (защиты от разворота, который иначе привел бы к провалу испытания), и для ответа требуется тестирование стратегии на множестве смоделированных попыток, а не только рассуждения о форме кривой.
Взаимодействие с остаточным бюджетом риска
Что происходит, когда оба модификатора активны
WParamCalibrator реагирует на risk_budget_pct: сколько запаса осталось до провала испытания. derisking_factor реагирует на phase_progress: насколько счет близок к успешному прохождению. Удачный день ближе к концу испытания — как раз тот случай, когда эти модификаторы действуют в противоположных направлениях, а не в одном:
Кривая derisking_factor и ее взаимодействие с верхней границей, определяемой бюджетом
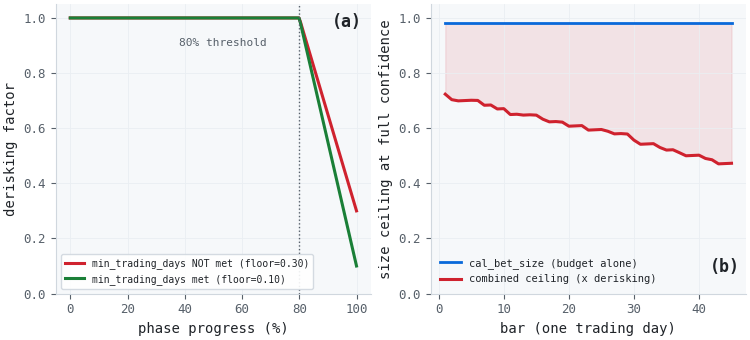
Рисунок 1. Иллюстрация из двух панелей, демонстрирующая кривую снижения риска и ее взаимодействие с верхней границей, определяемой бюджетом
- Левая панель: зависимость derisking_factor от phase_progress для обеих нижних границ — при прогрессе ниже 80 % кривые горизонтальны и совпадают, затем расходятся, снижаясь до 0.30 или 0.10 в зависимости от meets_min_trading_days.
- Правая панель: смоделированный счет с начальным прогрессом этапа 87.5 % проводит удачный день без существенных убытков. cal_bet_size — верхняя граница из части 2, определяемая только бюджетом, — на протяжении всего дня остается близкой к своему предельному значению 0.98, поскольку дневной лимит продолжает увеличиваться по мере роста прибыли за день. Совокупная верхняя граница, cal_bet_size × derisking_factor, снижается примерно с 0.72 до 0.47 по мере роста phase_progress до 94.8 %.
Правая панель отвечает на вопрос, отложенный в заключении части 2: один только WParamCalibrator увеличил бы размер позиции на этом счете, поскольку бюджет действительно это позволяет. derisking_factor действует в противоположном направлении, и оба влияют на итоговый размер позиции, поскольку PropFirmAwareSizer.size() перемножает все модификаторы, а не выбирает минимальный: combined_modifier = sigmoid_scale × derisking × news (модификатор news, рассматриваемый в разделе 4, подчиняется тому же правилу, но не зависит ни от бюджета, ни от прогресса этапа). Умножение — это не min(). Каждый активный модификатор со значением меньше 1.0 дополнительно уменьшает результат, поэтому два умеренных ограничения вместе дают более строгое ограничение, чем каждое по отдельности: модификаторы 0.8 и 0.7 при перемножении дают 0.56, а не 0.7. Ни одному модификатору не нужно знать о существовании других, что позволяет тестировать каждый из них независимо; обратная сторона — совместное действие ограничений, а не применение только самого строгого из них.
У умножения есть и второе следствие: одна и та же совокупная верхняя граница может возникнуть при двух разных состояниях счета, и по одному лишь final_size нельзя определить, какое из них имеет место. При остаточном бюджете риска 1.4 % и прогрессе этапа 90 %, как и при остаточном бюджете риска 0.91 % и прогрессе этапа 20 %, сочетание модификаторов дает ровно 0.637: один счет близок к завершению этапа и имеет достаточный запас капитала, другой находится в начале этапа, и запас капитала у него уже мал, но размер позиции в обоих случаях одинаков. Чтобы различить эти два случая, необходимы диагностические столбцы, возвращаемые методом PropFirmAwareSizer.size(), — cal_bet_size, derisking, w_param.
Здесь показан один специально выбранный благоприятный день. Когда оба сигнала одновременно требуют ужесточения ограничений, например после крупного внутридневного убытка, после которого счет остается близок к цели по прибыли, понижающие множители перемножаются. Проверьте совокупную верхнюю границу в своей конфигурации, прежде чем полагаться на нее при одновременном приближении к обеим границам.
Примечание для рабочего применения: один снимок состояния на событие
Метод PropFirmAwareSizer.size() вычисляет derisking один раз за вызов на основе одного снимка состояния PropFirmAccountState и одинаково применяет полученное значение ко всем событиям в пакете, переданном этому вызову. Это корректно для стратегии, работающей в реальном времени и вызывающей .size() один раз на бар с только что обновленным состоянием. Но это становится некорректным, как только .size() вызывается один раз для пакета событий с существенно различающимися значениями phase_progress — именно так обычно и происходит при векторизованном тестировании на исторических данных.
# Wrong: one snapshot, never advanced, sizes the whole window from the initial state
state = PropFirmAccountState(initial_balance=100_000.0, phase=phase, rule_set=rules)
sizing = sizer.size(events=all_events, prob=all_probs, pred=all_preds, state=state)

# Correct: before each event, apply only P&L from trades that closed before its entry
state = PropFirmAccountState(initial_balance=100_000.0, phase=phase, rule_set=rules)
closed = realized_pnl.sort_index() # indexed by trade close time
costs = fees.reindex(closed.index, fill_value=0.0)
cursor, rows = 0, []
for ts in all_events.index:
    n = closed.index.searchsorted(ts, side="left")
    if n > cursor:
        state.update(realized_pnl_delta=closed.iloc[cursor:n].sum(),
                     unrealized_pnl=0.0,
                     fees_and_swaps=costs.iloc[cursor:n].sum())
        cursor = n
    rows.append(sizer.size(events=all_events.loc[[ts]], prob=all_probs.loc[[ts]],
                           pred=all_preds.loc[[ts]], state=state, current_time=ts))
sizing = pd.concat(rows)
В исправленной версии один векторизованный вызов заменен циклом по событиям на уровне Python. Вычислительные затраты на такой цикл обычно невелики по сравнению с обучением модели и вычислением меток, но в общем случае пренебрегать ими нельзя. При масштабном тестировании на исторических данных на уровне событий цикл может стать узким местом, поэтому проведите его профилирование, прежде чем считать иначе. Кроме того, это единственная версия, в которой state.phase_progress при каждом вызове отражает состояние счета на соответствующий момент в прошлом.
Здесь важны две детали цикла. В цикле учитываются только прибыль и убыток по сделкам, закрытым строго до момента входа по рассматриваемому событию, поскольку обновление состояния с учетом результата самого события до расчета размера позиции создает смещение из-за заглядывания в будущее: размер позиции рассчитывался бы уже после того, как результат стал известен. Кроме того, прибыль и убыток индексируются по времени закрытия сделок, чтобы итоговые результаты позиций, перекрывающихся по времени, не попадали в расчеты для событий, вход по которым происходил, пока эти позиции еще оставались открытыми. В этом примере кода передается unrealized_pnl=0.0, а ежедневный сброс для краткости опущен. В рабочей реализации цикл переоценивает открытые позиции по рыночной стоимости и вызывает state.reset_daily() при переходе к каждому новому дню; этот вызов также увеличивает счетчик торговых дней, используемый при определении meets_min_trading_days.
Опасность возникает при одинаковом применении ко всем событиям устаревшего снимка состояния, обычно начального: для каждого события в конце рассматриваемого периода, когда phase_progress действительно был близок к 100 % и размер позиции следовало уменьшить к нижней границе, этот размер рассчитывается так, будто derisking_factor все еще равен 1.0. Это означает, что на счете открываются самые крупные позиции с наименьшими ограничениями именно тогда, когда до успешного прохождения испытания остается меньше всего, — а именно это и должен предотвращать derisking_factor. Кроме того, при этом не возникает ни ошибок, ни предупреждений, ни явно неверных чисел. Это можно обнаружить только путем сравнения с правильным расчетом для каждого события.
Противоположная ошибка — применение одного снимка состояния на конец окна ко всем событиям окна — приводит к иной проблеме. phase_progress оказывается близок к максимуму на протяжении всего окна, поэтому для каждого события в начале окна размер позиции уменьшается на основании информации, недоступной на момент его расчета. Это смещение из-за заглядывания в будущее, которое приводит к занижению размеров позиций в начале окна.
Новостное ограничение на этапе торговли на финансируемом счете
Что на самом деле ограничивает FundedNext
FundedNext не вводит никаких ограничений на этапах испытания ни в одной из моделей Stellar. После перехода на финансируемый счет FundedNext Account начинает действовать правило распределения вознаграждения при торговле на новостях: для сделок, открытых или закрытых в течение пяти минут до или после включенного в календарь важного новостного события, в балансе счета учитывается только 40% прибыли; таким образом, правило действует в симметричном десятиминутном окне. Убытки в пределах этого окна учитываются полностью; сокращается только учитываемая прибыль. С точки зрения учета по сделке, открытой или закрытой в пределах окна, на баланс зачисляется 0.4 × P&L при положительном значении показателя прибыли и убытка, а при отрицательном результате убыток учитывается полностью. Открытые позиции можно удерживать во время выхода новости без ограничений, поскольку правило срабатывает при исполнении торговой операции, а не просто при наличии открытой позиции в момент публикации новости. Кроме того, правило применяется только к новостям, напрямую связанным с торгуемой валютной парой. Пример самой FundedNext: для сделки по EUR/USD во время важного новостного события по USD или EUR учитываемая прибыль сокращается, а для той же сделки во время важного новостного события по CNY — нет.
news_window_factor
Эта небольшая функция проверяет попадание в новостное окно с учетом этапа, предварительно преобразуя каждую временную метку в UTC (см. «Нормализация временных меток»):
def news_window_factor(
    current_time: datetime,
    news_times: list[datetime],
    news_profit_credit: float,
    window_minutes: float = 5.0,
    phase: Phase = Phase.CHALLENGE_PHASE_1,
) -> float:
    if phase != Phase.FUNDED or not news_times or news_profit_credit >= 1.0:
        return 1.0
    window = pd.Timedelta(minutes=window_minutes)
    ct = _to_naive_utc(current_time)
    for nt in news_times:
        if abs(ct - _to_naive_utc(nt)) <= window:
            return news_profit_credit
    return 1.0
Проверка этапа соответствует области действия правила: на этапах испытания функция сразу возвращает 1.0, поскольку FundedNext не предусматривает для них новостных ограничений. Параметр window_minutes по умолчанию равен 5.0 и задает половину ширины окна, воспроизводя предусмотренное правилами десятиминутное окно без отдельных параметров «до» и «после». Значение news_profit_credit берется из PropFirmRuleSet в соответствии с обоснованием из части 1: параметры правил проп-фирмы следует хранить в наборе правил, а не жестко задавать здесь в коде.
Это правило учета финансового результата, и news_window_factor его не реализует. Функция возвращает множитель размера позиции для входа, оцениваемого в момент current_time; это торговая политика, применяемая поверх данного правила. Эти два понятия различаются по трем признакам:
- Профиль выплат: умножение размера позиции на 0.40 пропорционально уменьшает как прибыль, так и убыток. Для сделки полного размера в пределах окна учитывалось бы 0.40 от ее прибыли и весь ее убыток. Для сделки уменьшенного размера учитывается 0.16 от прибыли сделки полного размера и 0.40 от ее убытка. Множитель снижает потенциальную прибыль в обмен на меньший риск убытков, поэтому это консервативная эвристика, а не точная модель.
- События закрытия: правило также срабатывает при закрытии позиции, а функция получает только значение current_time. Функция не учитывает позицию, открытую вне новостного окна и закрытую внутри одного из последующих окон, в том числе по стоп-лоссу.
- Тип исполнения: функция не может отличить вход от выхода или от удержания уже открытой позиции во время выхода новостей. Вызывайте эту функцию только для расчета размера позиции при входе. Закрытия позиций внутри новостного окна требуют отдельной обработки в вызывающем коде.
Ступенчатая функция новостного окна и пробел в учете связи новостей с торговым символом
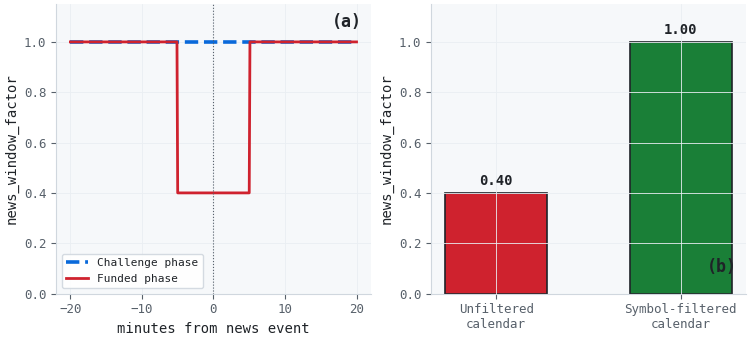
Рисунок 2. Иллюстрация из двух панелей, демонстрирующая поведение news_window_factor
- (a): значения news_window_factor на 40-минутном интервале. Линия этапа испытания остается на уровне 1.0; линия этапа торговли на финансируемом счете опускается до 0.40 ровно на десять минут, предусмотренных правилом, а за пределами этого интервала сразу возвращается к 1.0.
- (b): сделка по паре EUR/USD, заключенная именно в момент события, затрагивающего исключительно японскую иену. Календарь без фильтрации по ошибке снижает коэффициент до 0.40; календарь с фильтрацией по торговому символу (раздел 5) корректно оставляет его на уровне 1.00.
Насколько часто это действительно имеет значение?
Ступенчатая функция подтверждает работоспособность механизма; она ничего не говорит о том, как часто реальный торговый день пересекается с новостным окном. Ответ зависит от одного вопроса: имеет ли время входа в сделку по данной стратегии какое-либо отношение к моменту публикации новостей?
Взятый для иллюстрации годовой набор важных новостных событий по USD (публикации NFP и CPI, а также восемь решений FOMC — всего 32 события) позволяет проверить два варианта распределения сделок во времени. Оба набора сделок синтетические.
Как часто время совершения сделок попадает в новостное окно
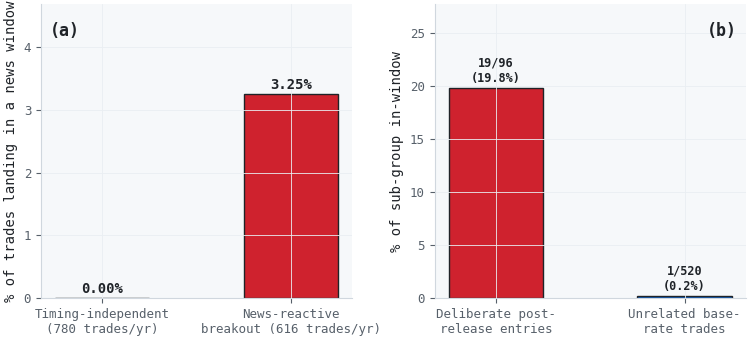
Рисунок 3. Иллюстрация из двух панелей, показывающая частоту попадания сделок в новостное окно для разных типов стратегий
- (a): 780 сделок в год, время входа в которые не связано с новостным календарем, ни разу не попадают в новостное окно за моделируемый год. 616 сделок в год по пробойной стратегии, реагирующей на новости, попадают в новостное окно в 3.25 % случаев.
- (b): разбивка сделок стратегии, реагирующей на новости, по причинам входа показывает, откуда берется такая частота попаданий. Из 96 сделок, намеренно открытых после публикации данных, в новостное окно попадают 19.8 %; из остальных 520 сделок, не связанных с каким-либо конкретным событием, — 0.19 %, что неотличимо от результата на панели (a).
В этом примере частота попаданий в новостное окно зависит от времени входа в сделки по стратегии, а не от самого правила. Стратегия, входы по которой не связаны с календарем, например стратегия керри-трейд или пробойная стратегия на открытии сессии, за моделируемый год ни разу не дала входа в новостном окне. Это лишь одна реализация процесса с редкими событиями. Это показывает, что за год правило может ни разу не сработать, но не доказывает несущественность его влияния; к тому же моделировались только попадания в новостное окно, а не потери от сокращения учитываемой прибыли. Прежде чем заключать, что учет этого правила в модели можно опустить, повторите моделирование с множеством разных начальных значений генератора случайных чисел, используя временные метки собственных сделок и свой новостной календарь. Стратегия, рассчитанная на торговлю волатильностью после публикации данных, попадала под действие этого правила именно вследствие намеренного выбора времени входа — примерно в одном из каждых пяти таких входов. Для такой стратегии новостное правило напрямую уменьшает прибыль именно по тем сделкам, ради которых стратегия и создана.
Учет торгового символа в календаре
Почему упрощенные календари дают неверный результат
news_times имеет тип list[datetime] — это плоский список моментов времени без привязки к инструменту, валюте или конкретному событию. Функция news_window_factor проверяет лишь, попадает ли current_time в окно какой-либо записи; она не может определить, связана ли запись с торговым символом, для которого рассчитывается размер позиции, поскольку этих сведений в календаре изначально не было. Если передать этой функции неотфильтрованный глобальный календарь — именно в таком виде обычно поступают данные большинства сторонних экономических календарей, — она даст неверный результат всякий раз, когда в окно позиции попадет событие, не связанное с ее валютами; ложные срабатывания будут завышать частоту попаданий в новостное окно (раздел 4) по каждому торгуемому символу.
Фильтрация по валютам в модели TransactionCostModel
Исправлять нужно не саму функцию news_window_factor: добавление учета корреляции валют возложило бы дополнительную задачу на функцию, главное достоинство которой — предельная простота ее логики. Исправление нужно внести на более раннем этапе обработки данных, и, как оказывается, оно уже почти готово. Скрипт из части 14 TransactionCostCollector.mq5 считывает SYMBOL_CURRENCY_BASE и SYMBOL_CURRENCY_PROFIT из спецификации торгового символа у брокера и записывает оба значения в экспортируемый CSV-файл. Модель TransactionCostModel их не считывала: функция load_cost_model() ограничивалась полями symbol, digits, point, pip_factor, tick_size, tick_value и contract_size. Значения валютных полей собирались и записывались на диск, но затем молча отбрасывались на стороне Python.
# TransactionCostModel -- three fields alongside the other symbol properties
@dataclass
class TransactionCostModel:
    symbol:          str
    spread_pips:     float
    ...
    currency_base:   str = ""
    currency_profit: str = ""
    currency_margin: str = ""
    ...

    @property
    def correlated_currencies(self) -> set[str]:
        """Currencies whose high-impact news is relevant to this symbol,
        per FundedNext's own correlation rule. Margin currency is about
        account funding, not price sensitivity, so it is recorded but
        not included here."""
        return {c for c in (self.currency_base, self.currency_profit) if c}
# load_cost_model() -- read what the CSV already has, next to the other
# symbol_properties reads
currency_base   = get("symbol_properties", "currency_base")
currency_profit = get("symbol_properties", "currency_profit")
currency_margin = get("symbol_properties", "currency_margin")
...
return TransactionCostModel(
    ...,
    currency_base=currency_base,
    currency_profit=currency_profit,
    currency_margin=currency_margin,
)
После этого фильтр календаря получает сведения о связанных валютах из модели издержек, а не из второй таблицы, которую приходится поддерживать отдельно:
def filter_news_by_cost_model(
    calendar: list[tuple[datetime, str]],
    cost_model: TransactionCostModel,
) -> list[datetime]:
    """calendar: (event_time, currency) pairs. Returns only times whose
    currency is one of cost_model's correlated currencies."""
    relevant = cost_model.correlated_currencies
    if not relevant:
        raise ValueError(
            f"{cost_model.symbol!r} has no currency_base/currency_profit set -- "
            f"re-run TransactionCostCollector.mq5 or check the loaded CSV."
        )
    return [t for t, ccy in calendar if ccy in relevant]
В сценарии с рис. 2(b) — модель издержек для EUR/USD, correlated_currencies = {"EUR", "USD"}, календарь с событием по EUR и событием, связанным только с JPY, — функция filter_news_by_cost_model сохраняет событие по EUR и исключает событие по JPY, воспроизводя значение 1.00, которое должно применяться по правилу FundedNext. Эти сведения подтверждены данными брокера, а не введены вручную; такой подход охватывает все валютные торговые символы, для которых уже собраны данные модели издержек, и позволяет не создавать второй источник истины для сведений, уже содержащихся в TransactionCostModel. Для исправления не потребовалось менять код MQL5: сборщик данных экспортировал эти поля с самой первой версии; на стороне Python лишь отсутствовало чтение трех полей.
Область применения. Базовая валюта и валюта прибыли — надежный критерий релевантности новостей для валютных пар, но для других инструментов он менее надежен. CFD на индекс, металл, энергетический контракт или CFD на криптовалюту реагируют на новости, которые нельзя полностью учесть по одной лишь валюте котировки: для XAUUSD валюта XAU отсутствует в календаре, а USD лишь частично отражает релевантные новости. События, связанные с общей валютой или публикациями глобального масштаба, также не всегда можно сопоставить с одним кодом ISO. Считать ли такие новости связанными с конкретным торговым символом, определяет сама проп-фирма. Для торговых символов вне валютного рынка замените correlated_currencies явно заданным сопоставлением для каждого торгового символа, не полагаясь на поля спецификации.
Дополнительный сборщик данных календаря
Функции filter_news_by_cost_model нужен календарь, но официальный пакет MetaTrader5 для Python вообще не предоставляет доступа к функциям экономического календаря MQL5 — это ограничение подтверждено на форуме самого MQL5. В документации MQL5 также указано, что функции календаря нельзя вызывать в тестере стратегий: каждая попытка приводит к ошибке FUNCTION_NOT_ALLOWED. Решение следует той же схеме, которая уже используется в этой серии для транзакционных издержек: экспорт из скрипта MQL5 и загрузка CSV в Python. Приложенный ниже скрипт CalendarCollector.mq5 устроен так же, как TransactionCostCollector.mq5, и использует тот же пятистолбцовый формат CSV. Для каждой записи календаря он определяет соответствующие событие и страну, чтобы получить код валюты ISO для приведенного выше фильтра, и сохраняет только события с важностью не ниже настраиваемого порога:
input int    InpLookbackDays  = 90;   // Days of history to export (for backtesting)
input int    InpLookaheadDays = 30;   // Days of forward-looking events to export
input string InpCurrencies    = "";   // Comma-separated ISO currency codes, e.g. "EUR,USD" (blank = all)
input int    InpMinImportance = 3;    // 0=None 1=Low 2=Moderate 3=High (CALENDAR_IMPORTANCE_*)

void OnStart()
  {
   datetime now  = TimeTradeServer();
   datetime from = now - (datetime)InpLookbackDays * 86400;
   datetime to   = now + (datetime)InpLookaheadDays * 86400;

   // ...open CSV, write header (identical WriteCsvRow/CsvSafe helpers as
   // TransactionCostCollector.mq5, attached in full rather than repeated here)...

   // Blank InpCurrencies queries every currency in one unfiltered pass;
   // otherwise CalendarValueHistory() is called once per requested currency.
   // (Error handling omitted here; see the attached script.)
   string currencies[];
   int n_ccy = 0;
   if(InpCurrencies != "")
      n_ccy = StringSplit(InpCurrencies, ',', currencies);

   MqlCalendarValue values[];
   int total = 0;

   if(n_ccy == 0)
      total = CalendarValueHistory(values, from, to, NULL, NULL);
   else
     {
      for(int c = 0; c < n_ccy; c++)
        {
         MqlCalendarValue chunk[];
         int got = CalendarValueHistory(chunk, from, to, NULL, currencies[c]);
         if(got < 0)
            continue;
         int base = ArraySize(values);
         ArrayResize(values, base + got);
         for(int i = 0; i < got; i++)
            values[base + i] = chunk[i];
        }
      total = ArraySize(values);
     }

   int written = 0;
   for(int i = 0; i < total; i++)
     {
      MqlCalendarEvent event;
      if(!CalendarEventById(values[i].event_id, event))
         continue;
      if((int)event.importance < InpMinImportance)
         continue;

      MqlCalendarCountry country;
      string ccy = "";
      if(CalendarCountryById(event.country_id, country))
         ccy = country.currency;

      string key   = StringFormat("event_%05d", written);
      string value = TimeToString(values[i].time, TIME_DATE | TIME_MINUTES | TIME_SECONDS);
      WriteCsvRow(fh, "high_impact_events", key, value, ccy, CsvSafe(event.name));
      written++;
     }

   WriteCsvRow(fh, "status", "ok", "complete", "", "");
   FileClose(fh);
  }
На стороне Python достаточно одного загрузчика, который возвращает данные именно в той структуре, которую уже ожидает filter_news_by_cost_model:
def load_calendar_csv(csv_path: Path, *, server_tz: str) -> list[tuple[pd.Timestamp, str]]:
    """
    Event times in the CSV are trade-server time (TimeTradeServer()). server_tz is
    the IANA name of the server's clock and has no default; returned timestamps
    are timezone-aware UTC. Ambiguous or nonexistent DST-transition times raise.
    """
    df = pd.read_csv(csv_path)
    rows = df[df["section"] == "high_impact_events"]
    if rows.empty:
        raise KeyError(f"{csv_path} has no 'high_impact_events' section.")
    return [
        (pd.Timestamp(row["value"])
         .tz_localize(server_tz, ambiguous="raise", nonexistent="raise")
         .tz_convert("UTC"), str(row["unit"]))
        for _, row in rows.iterrows()
    ]
Время событий в данных этого сборщика указано по времени торгового сервера. Параметр server_tz обязателен и не имеет значения по умолчанию, а возвращаемые временные метки приведены к UTC, поэтому их можно передавать в news_window_factor без изменений. Требования к интерфейсу описаны в разделе «Примечания по реализации».
Примечания по реализации
Согласование версий загрузчика
TransactionCostCollector.mq5 также изменился со времени выхода части 14: читатель в комментарии в ветке обсуждения сопутствующего кода в CodeBase указал, что CopySpread() — функция, на основе которой исходный скрипт строил все распределение спреда, — возвращает минимальный спред, зафиксированный за время формирования бара, а не спред, который фактически приходится преодолевать при совершении сделки. В приложенном скрипте версии 3.00 вместо этого используются значения спреда, полученные по тиковым данным через CopyTicksRange(); скрипт записывает четыре распределения, каждое со своим взвешиванием, вместо одного раздела spread_summary. Для моделирования издержек следует использовать spread_exec_conditional — распределение по котировкам, действующим на каждой границе таймфрейма исполнения.
get("spread_summary", spread_percentile) теперь сразу же вызывает исключение KeyError, поскольку этот раздел больше не существует. Незаметно возвращаться к использованию этого раздела было бы хуже, чем выдавать ошибку, поскольку spread_summary — это как раз та статистика с детализацией на уровне баров, ради исправления которой и проводится рефакторинг. Теперь load_cost_model() принимает аргумент spread_section со значением по умолчанию spread_exec_conditional и выдает отдельную ошибку, позволяющую отличить случай использования CSV-файла версии ниже v3 от других причин отсутствия раздела:
# load_cost_model(): unchanged parameters/get()/status-guard omitted.
_KNOWN_SPREAD_SECTIONS = frozenset({
    "spread_tick_weighted", "spread_time_weighted",
    "spread_exec_conditional", "spread_bar_field",
})

def load_cost_model(
    csv_path: Path,
    spread_section: str = "spread_exec_conditional",
    spread_percentile: str = "p95_pips",
    # ...remaining parameters unchanged...
) -> TransactionCostModel:
    df = pd.read_csv(csv_path)
    # ...get() and the status-error guard are unchanged...

    if df[df["section"] == spread_section].empty:
        if not df[df["section"] == "spread_summary"].empty:
            raise KeyError(
                f"{csv_path} has 'spread_summary' but no {spread_section!r} -- "
                "this looks like a pre-v3 export (CopySpread(), bar "
                "resolution). Re-run TransactionCostCollector.mq5 v3+; do "
                "not substitute spread_summary."
            )
        raise KeyError(f"{csv_path} has no {spread_section!r} section.")

    spread_pips = float(get(spread_section, spread_percentile))
    # ...currency_base/currency_profit/currency_margin reads unchanged...
Исправление режима свопа и знака
Метки swap_mode в новом скрипте также точнее соответствуют именам элементов перечисления SYMBOL_SWAP_MODE_*, чем в старом, и обозначают два режима, для которых в старом скрипте меток вообще не было:
| SYMBOL_SWAP_MODE_* | Строка в v1/v2 | Строка в v3.00 |
|---|---|---|
| POINTS | points | points |
| CURRENCY_SYMBOL | currency | currency_symbol |
| CURRENCY_MARGIN | currency_mrgn | currency_margin |
| CURRENCY_DEPOSIT | currency_dep | currency_deposit |
| INTEREST_OPEN | interest_open | interest_open |
| INTEREST_CURRENT | interest_curr | interest_current |
| REOPEN_CURRENT | unknown (не обработано) | reopen_current |
| REOPEN_BID | unknown (не обработано) | reopen_bid |
Таблица 2. Изменение строковых обозначений режимов свопа между версиями сборщика данных
Проверки в ветвлениях swap_cost_frac распознавали только старые варианты написания, поэтому теперь для свопа в валютном или процентном режиме без предупреждения возвращается 0.0. Исключение не возникает: для любого торгового символа с режимом свопа, отличным от режима в пунктах, издержки на своп просто равны нулю. После исправления принимаются оба варианта написания, а для двух режимов reopen — в которых своп пересчитывается путем повторного открытия позиции каждую ночь по новой опорной цене, а не начисляется по фиксированной ставке за ночь — вместо незаметного приближенного расчета вызывается исключение, поскольку модель с постоянной ставкой к ним неприменима.
Третья, не связанная с предыдущими регрессионная ошибка: в части 14 уже исправляли соглашение о знаках свопа, меняя знак ставки на противоположный, чтобы списание давало положительные издержки, а начисление — отрицательные. В текущей кодовой базе к каждой ставке снова применяется abs(), что незаметно превращает начисления за перенос позиции обратно в издержки; это обнаружилось лишь при разборе изменения обозначений режимов свопа, а не благодаря тому, что какой-либо тест сам по себе выявил ошибку.
# Both v1/v2 and v3.00 spellings accepted, so a CSV from either
# collector version parses the same way.
_SWAP_CURRENCY_MODES = frozenset({
    "currency", "currency_mrgn", "currency_dep",                # v1/v2
    "currency_symbol", "currency_margin", "currency_deposit",  # v3.00
})
_SWAP_INTEREST_MODES = frozenset({
    "interest_open", "interest_curr", "interest_current",
})
_SWAP_DISABLED_MODES = frozenset({"unknown", "disabled_or_unknown"})
_SWAP_REOPEN_MODES   = frozenset({"reopen_current", "reopen_bid"})

def swap_cost_frac(self, entry_price: float, holding_days: float, side: int = 1) -> float:
    """
    Sign convention: negate the rate so a debit produces a positive
    cost and a credit produces a negative one -- do not wrap it in
    abs(), which silently turns every carry credit into a cost.
    """
    rate = self.swap_long_per_night if side >= 0 else self.swap_short_per_night
    nights = holding_days + (2 if holding_days >= 3 else 0)

    if self.swap_mode == "points":
        swap_price = -rate * self.point * nights
        return swap_price / entry_price if entry_price > 0 else 0.0

    elif self.swap_mode in _SWAP_CURRENCY_MODES:
        total_swap = -rate * self.lot_size * nights
        notional = entry_price * self.contract_size * self.lot_size
        return total_swap / notional if notional > 0 else 0.0

    elif self.swap_mode in _SWAP_INTEREST_MODES:
        nightly_rate = -rate / 100.0 / 365.0
        return nightly_rate * nights

    elif self.swap_mode in _SWAP_DISABLED_MODES:
        return 0.0

    elif self.swap_mode in _SWAP_REOPEN_MODES:
        raise ValueError(
            f"symbol={self.symbol!r} has swap_mode={self.swap_mode!r}. "
            "REOPEN_CURRENT/REOPEN_BID recompute swap by reopening the "
            "position at a new reference price each night; no fixed "
            "per-night rate applies. Confirm the mechanism with the "
            "broker before adding a case, or pass holding_days=0.0 if "
            "this symbol is only ever traded intraday."
        )

    raise ValueError(f"symbol={self.symbol!r} has unrecognized swap_mode={self.swap_mode!r}.")
Строка nights приближенно учитывает списание тройного свопа: предполагается, что удержание позиции в течение трех и более дней захватывает день тройного свопа, поэтому дополнительно начисляется плата за две ночи. Фактический тройной своп зависит от того, какие дни недели охватывает период удержания позиции, а также от инструмента и брокера. Сборщик данных экспортирует день недели начисления тройного свопа для торгового символа (swap_3day), а load_cost_model() сохраняет его как swap_triple_day, однако swap_cost_frac его не использует. Считайте составляющую издержек на своп приближенной, пока модель не начнет учитывать фактические дни начисления тройного свопа между входом в позицию и выходом из нее.
Проверка выполнена на синтетическом CSV-файле версии 3.00, содержащем четыре раздела спреда, оба варианта написания обозначений режимов свопа, случай reopen_current и положительную ставку начисления за перенос позиции, а также на синтетическом CSV-файле формата до версии 3, содержащем только spread_summary. Все четыре исправления прошли проверку: при принятом соглашении о знаках начисление корректно дает отрицательные издержки, а списание — положительные; распознаются все варианты написания обозначений режимов свопа версии 3; для режимов повторного открытия вызывается исключение вместо возврата нуля без предупреждения; при обработке CSV-файла формата до версии 3 вызывается KeyError с информативным сообщением вместо общего. Это проверки на основе синтетических данных. Они подтверждают корректность разбора данных и выполнения ветвей кода, но не проверяют экономическую обоснованность моделей спреда, свопа и новостей на реальных данных брокеров.
Нормализация временных меток
current_time и каждый элемент news_times должны быть заданы в UTC, однако исходная функция news_window_factor этого не проверяла. Вызов pd.Timestamp(current_time).tz_localize(None) удаляет сведения о часовом поясе из временной метки, не приводя ее к единой временной шкале. Это корректно, если все входные данные заданы в UTC. Для любой временной метки с часовым поясом, отличным от UTC, это дает неверный результат без сообщения об ошибке.
# What tz_localize(None) does: strip the label, keep the wall-clock number
# What it does NOT do: convert to UTC first
pd.Timestamp("2026-01-01 07:00", tz="-05:00").tz_localize(None)   # -> 07:00, not 12:00
Функция, описанная в разделе 4, теперь вместо этого вызывает небольшую вспомогательную функцию. Она преобразует входные временные метки с часовым поясом в UTC, а временные метки без часового пояса считает заданными в UTC:
def _to_naive_utc(ts) -> pd.Timestamp:
    ts = pd.Timestamp(ts)
    if ts.tzinfo is not None:
        ts = ts.tz_convert("UTC")
    return ts.tz_localize(None)
Этот прием стоит рассмотреть отдельно, а не применять повсеместно, поскольку несоответствие часовых поясов дает правдоподобное, но неверное число, не вызывая никаких исключений. При взаимодействии Python, pandas и MQL5 легко ошибиться с часовым поясом, а обнаружить такую ошибку впоследствии трудно. Вспомогательная функция по-прежнему считает временные метки без часового пояса заданными в UTC, поэтому временная метка без часового пояса, заданная во времени сервера, будет ошибочно принята за UTC без предупреждения.
На примере сборщика данных календаря проблема становится конкретной: по правилам MQL5 его временные метки заданы во времени торгового сервера, а не в UTC. Если сделать server_tz обязательным аргументом функции load_calendar_csv, который можно передавать только по имени, преобразование нельзя будет пропустить, просто не указав этот аргумент, а загрузчик вернет временные метки с часовым поясом UTC. При этом загрузчик не проверяет, правильно ли указан часовой пояс. Часовой пояс с фиксированным смещением, например Etc/GMT-2, подходит только для сервера без перехода на летнее время; многие серверы брокеров переводят часы, поэтому используйте часовой пояс IANA, соответствующий изменениям времени на сервере, и подтвердите выбор у брокера.
Заключение
Основные выводы:
- Остаточный бюджет риска и прогресс этапа — разные сигналы, но не независимые. Оба рассчитываются на основе одного и того же баланса и одной и той же истории прибыли и убытка. В прибыльный день ближе к концу испытания эти сигналы действуют в противоположных направлениях, и если считать их единым сигналом, это различие будет упущено.
- Перемножение модификаторов усиливает их совокупное действие, а не выбирает самый строгий из них. Каждый модификатор со значением ниже 1.0 дополнительно уменьшает размер позиции, поэтому два умеренных ограничения вместе дают более строгое, причем ни одному модификатору не нужно знать о существовании остальных.
- Одна и та же итоговая верхняя граница может соответствовать противоположным ситуациям. Различить их позволяют диагностические столбцы, а не итоговое число.
- meets_min_trading_days отражает фактическое состояние счета и нужен только в схеме с двумя нижними границами. Порог и обе нижние границы — параметры стратегии, и их влияние на долю успешных прохождений здесь не проверялось.
- Новостное правило применяется только на этапе торговли на финансируемом счете и только к новостям, связанным с торгуемой парой. Эти два ограничения реализуются проверкой этапа и фильтром по торговому символу. Сам множитель размера позиции — эвристика; он не моделирует сокращение учитываемой прибыли или события закрытия позиций.
- Значимость новостного правила зависит от того, когда стратегия открывает позиции. В иллюстративном моделировании входы, не привязанные ко времени публикации новостей, ни разу за год не попали в новостное окно, а намеренные входы после публикации попадали в него примерно в одном случае из пяти. Один модельный год не является доказательством того, что это правило можно игнорировать.
- Для валютных пар необходима фильтрация календаря с учетом торгового символа. Без фильтрации календарь дает ложные срабатывания по каждому торговому символу, а ключ отбора на основе валюты нельзя напрямую распространить на CFD на индексы, металлы, энергоносители или криптовалюты.
- Сборщики данных и загрузчики связаны контрактами совместимости версий, а не просто форматами файлов. В скрипте сборщика данных могут без предупреждения измениться названия разделов и обозначения режимов свопа, а загрузчик, рассчитанный на прежнюю структуру, даст сбой без явного сообщения об ошибке.
- Работа с временными метками требует согласованных правил обработки часовых поясов. В календаре используется время торгового сервера. Теперь загрузчик требует указать часовой пояс сервера и возвращает временные метки в UTC.
Три модификатора, рассмотренные в этой статье и части 2, — бюджета, прогресса этапа и новостей — завершают текущую схему работы PropFirmAwareSizer.size(). Часть 4 посвящена совершенно иному типу ограничений: не размеру позиции, а допустимому расстоянию до ее стоп-лосса; здесь верхняя граница дневного убытка, установленная проп-фирмой, сочетается с поиском оптимального торгового правила из части 15.
Прикрепленные файлы
| Файл | Модуль | Описание | |
|---|---|---|---|
| 1. | sizing.py | MQL5/Files/afml.prop_firm | derisking_factor, news_window_factor (с приведением времени к UTC) и остальные звенья цепочки расчета размера позиции. |
| 2. | transaction_costs.py | MQL5/Files/afml.transaction_costs | Добавлены currency_base, currency_profit, currency_margin, correlated_currencies и filter_news_by_cost_model (раздел 5); поддержка spread_section, наборы обозначений режимов свопа и восстановленная функция swap_cost_frac с учетом знака (раздел 6); а также функция load_calendar_csv с обязательным аргументом server_tz (раздел 5). Все изменения внесены в полный модуль из части 14, а не представлены в виде отдельных фрагментов различий. |
| 3. | TransactionCostCollector.mq5 | MQL5/Scripts | v3.00: спред по выборке тиков (CopyTicksRange()) вместо CopySpread(), четыре взвешенных распределения и проверка поля спреда в данных баров согласно разделу 6. |
| 4. | CalendarCollector.mq5 | MQL5/Scripts | Вспомогательный сборщик данных из раздела 5: экспортирует важные новостные события календаря в CSV в том же формате с пятью столбцами с помощью функции CalendarValueHistory(). |
Дополнительная литература
- Лопес де Прадо, М. (2018). Достижения в области финансового машинного обучения. John Wiley & Sons.
Перевод с английского произведен MetaQuotes Ltd.
Оригинальная статья: https://www.mql5.com/en/articles/24250
Предупреждение: все права на данные материалы принадлежат MetaQuotes Ltd. Полная или частичная перепечатка запрещена.
Данная статья написана пользователем сайта и отражает его личную точку зрения. Компания MetaQuotes Ltd не несет ответственности за достоверность представленной информации, а также за возможные последствия использования описанных решений, стратегий или рекомендаций.


