MQL5プログラミング記事

取引戦略をプログラミングするためのMQL5言語を、ほとんどがコミュニティメンバーによって書かれた数多くの公開記事で学びます。記事は統合、テスター、取引戦略等のカテゴリに分けられていて、プログラミングに関連する疑問への解答を素早く見つけることができます。
新着記事をフォローして、フォーラムでディスカッションしてください。
新しい記事を追加

取引の機会を逃しています。
- 無料取引アプリ
- 8千を超えるシグナルをコピー
- 金融ニュースで金融マーケットを探索


外国為替市場向けCAPMモデルインジケータ
MQL5における外国為替市場向け古典的CAPMモデルの適用を扱います。本インジケータは、ヒストリカルボラティリティに基づいて期待リターンとリスクプレミアムを算出します。インジケータ値は相場の天井圏や底値圏で上昇し、資産価格決定の基本原理を反映します。リスクリワード比の変化をリアルタイムで考慮しながら、逆張り戦略および順張り戦略に活用できます。本記事では、その数学的背景と技術的な実装方法について詳しく解説します。


MQL5入門(第34回):MQL5のAPIとWebRequest関数の習得(VIII)
MetaTrader 5でインタラクティブなコントロールパネルを作成する方法を学びます。入力フィールド、アクションボタン、テキストを表示するためのラベルを追加する基本について説明します。プロジェクトベースのアプローチを用いて、ユーザーがメッセージを入力し、最終的にAPIからのサーバー応答を表示するパネルを設定する方法を学びます。


初心者からエキスパートへ: トレンドフィルタによる流動性戦略の拡張
流動性ベースの戦略にシンプルなトレンド条件を追加します。具体的には、EMA(50)の方向に沿って流動性ゾーンを取引するというフィルタを導入します。記事では、不要なセットアップを除外するためのルールを説明し、再利用可能なTrendFilter.mqhクラスと、MQL5でのEA統合方法を紹介します。また、フィルタなしの基本戦略と、フィルタを適用した戦略のテスト結果を比較します。読者は、明確な方向性の判断基準、逆トレンド局面での過剰取引の抑制方法、そしてすぐに利用できるソースファイルを得ることができます。


MQL5におけるイベント駆動型アーキテクチャ:エキスパートアドバイザーを本格的なトレードシステムに進化させる方法
MQL5におけるイベント駆動アーキテクチャについて解説し、モノリシックなOnTickモデルから分散処理への移行を取り上げます。定義済みイベントとカスタムイベント、サービス、およびプログラム間のメッセージングについて説明するとともに、アーキテクチャ上でよく見られる典型的な誤りについても考察します。また、実践的な例を通じて、インジケータとEAの連携をどのように構成すれば、負荷を軽減し、可読性を向上させ、保守を容易にできるのかを示します。


MQL5標準ライブラリエクスプローラー(第9回):ALGLIBによる多発するMAクロスオーバーシグナルのフィルタ処理
横ばいの価格変動中、トレーダーは複数の移動平均クロスオーバーによって過剰なシグナルに直面します。今回は、ALGLIBがどのように生の価格データを前処理し、フィルタ処理済みのクロスオーバー系列を生成するのかについて説明します。また、これらのレイヤーは発生時にアラートを生成することもできます。数学ライブラリをMQL5プログラムでどう活用できるのかを一緒に見ていきましょう。


バトルロイヤル最適化(BRO)
本記事では、Battle Royale Optimizer(バトルロイヤル最適化アルゴリズム)について解説します。このアルゴリズムは、各解が近傍解と競合し、「ダメージ」を蓄積し、ある閾値を超えた場合に置き換えられ、さらに現在の最良解の周囲へと探索空間を周期的に縮小していくというメタヒューリスティックです。あわせて、擬似コードおよびCAOBROクラスのMQL5実装も紹介します。また、近傍探索、最良解への移動、適応的なデルタ区間といった主要な処理も含まれています。テスト結果としては、Hilly関数、Forest関数、Megacity関数における評価が示されており、本手法の強みと限界が明らかにされています。さらに、popSizeやmaxDamageといった重要パラメータを調整しながら実験し、検証できる基盤も提供されています。


MQL5入門(第35回):MQL5のAPIとWebRequest関数の習得(IX)
MetaTrader 5でユーザー操作を検出する方法、AI APIへリクエストを送信する方法、応答を抽出する方法を学び、パネルにスクロールテキストを実装します。


MQL5取引ツール(第14回):アンチエイリアシングと角丸スクロールバーを備えたピクセルパーフェクトなスクロール対応テキストキャンバス
本記事では、MQL5のCCanvasベース価格ダッシュボードを拡張し、利用ガイドを表示するためのピクセルパーフェクトなスクロール可能テキストパネルを追加します。これにより、ネイティブのスクロール機能の制限を回避しつつ、カスタムアンチエイリアス処理と角丸デザインのスクロールバーを実現します。テキストパネルは、不透明度を設定可能なテーマ対応背景をサポートし、説明文や連絡先情報などのコンテンツを動的に改行表示できます。また、上下ボタン、スライダーのドラッグ操作、本文領域内でのマウスホイール操作によるインタラクティブなナビゲーションにも対応しています。


取引におけるニューラルネットワーク:市場異常の適応型検出(DADA)
時系列データにおける異常検知のための革新的手法であるDADAフレームワークについてご紹介します。本手法は、ランダムな変動と疑わしい逸脱を区別することを可能にします。従来の方法とは異なり、DADAは柔軟性を持っており、さまざまな種類のデータに適応します。固定された圧縮レベルを用いるのではなく、複数の選択肢の中から各ケースに最も適したものを選択する点が特徴です。


バックトラッキング探索アルゴリズム(BSA)
もし最適化アルゴリズムが過去の探索経路を記憶し、その記憶を使ってより良い解を見つけられるとしたらどうでしょうか。BSAはまさにそれを実現し、探索と実績のある探索方向の再利用をバランスよく両立させます。本記事では、そのアルゴリズムの秘密を解き明かします。シンプルなアイデア、最小限のパラメータ、そして安定した結果が特徴です。


ダイナミックマルチペアEAの形成(第6回):高頻度銘柄切り替えのための適応型スプレッド感度制御
本パートでは、マルチ銘柄におけるリアルタイムのスプレッド条件を継続的に監視し、評価するインテリジェントな実行レイヤーの設計に焦点を当てます。EAは、固定ルールではなくスプレッドの効率性に基づいて取引の有効と無効を切り替えることで、銘柄選択を動的に適応させます。このアプローチにより、高頻度で銘柄を切り替えるマルチペアシステムはコスト効率の高い銘柄を優先できるようになります。


MQL5でカスタムインジケータを作成する(第8回):出来高統合によるより深いマーケットプロファイル分析
MQL5のハイブリッドTime Price Opportunity (TPO)マーケットプロファイル指標を強化し、出来高データを統合することで、出来高ベースのポイントオブコントロール(PoC)、バリューエリア(VA)、出来高加重平均価格(VWAP)を計算できるようにします。また、カスタマイズ可能なハイライト機能も追加します。このシステムでは、イニシャルバランス(IB)検出、重要レベルの延長ライン、分割プロファイル、さらに分析精度を向上させるための四角形や円形などの代替TPO文字を導入し、複数の時間足に対応した高度な視覚分析を実現します。


OpenCLを用いたMQL5におけるCPUからGPUへの実践的移行パス
MQL5でCPUからGPUへの移行方法を実用的に構築する方法を解説します。本記事では、コンテキストの初期化、バッファ構造の設計、大規模バッチ処理、カーネルの起動、データ転送の最小化に焦点を当てます。また、典型的なエラーとその解決方法についても取り上げます。ローソク足パターンの例を通じて、このアプローチの実用的な効果も示します。


取引におけるニューラルネットワーク:カオス理論を時系列予測に統合する(Attraos)
Attraosフレームワークは、カオス理論を長期時系列予測に統合し、それらを多次元混沌力学系の射影として扱います。アトラクター不変性を活用し、本モデルは位相空間再構成および動的多解像度メモリを用いることで、過去の構造を保持します。


ルーチン作業なしのアルゴリズム取引:MetaTrader 5におけるSQLiteを用いた高速取引分析
本記事では、MQL5におけるSQLiteを用いた取引ジャーナル管理のための「最小実用構成」を紹介します。内容には、取引、シグナル、イベント用テーブル構造、インデックス設計、プリペアドステートメントによる高速かつ安全なデータ記録、さらに標準的な分析用SQLクエリが含まれます。また、MetaTrader 5の統計ダッシュボードとの統合方法や、MetaEditor上でデータベースを操作する手法についても解説します。このアプローチにより、取引ジャーナルの自動化、計算処理の高速化、そしてEAコードを複雑化させることなく高度な分析を実現できます。


取引におけるニューラルネットワーク:周波数領域における異常検出(CATCH)
CATCHフレームワークは、フーリエ変換と周波数パッチングを組み合わせることで、従来手法では捉えきれない市場異常を高精度に検出します。本記事では、このアプローチが金融データに潜む隠れたパターンをどのように明らかにするのかを解説します。

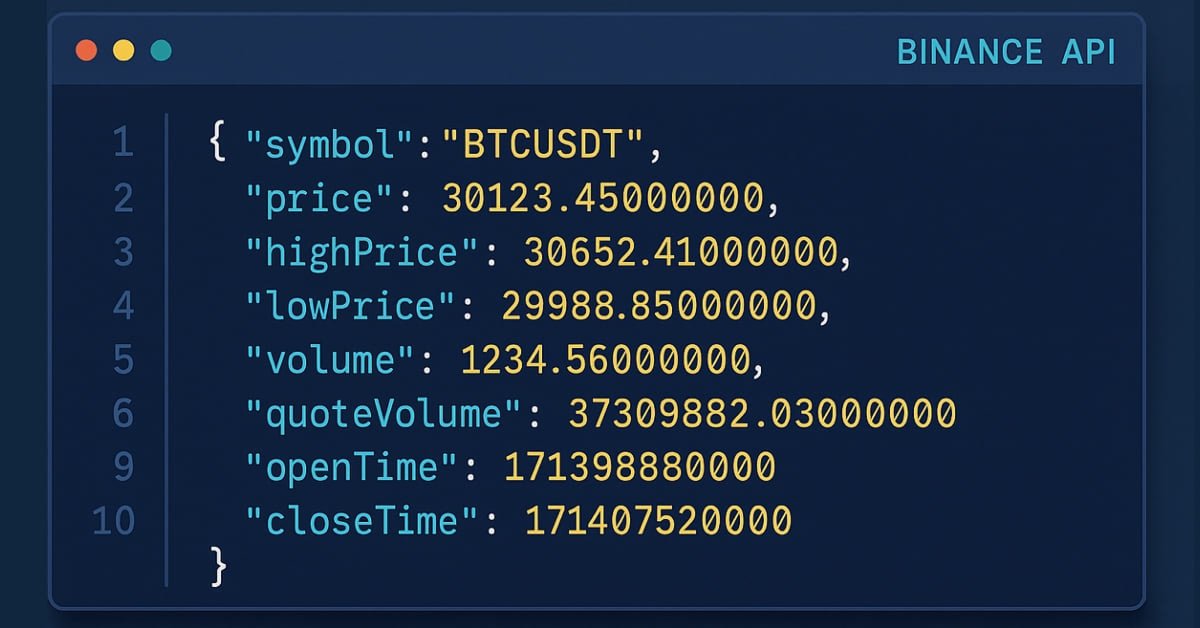
MQL5入門(第31回):MQL5のAPIとWebRequest関数の習得(V)
WebRequestと外部API呼び出しの使い方を学び、最新のローソク足データを取得し、各値を使用可能な型へ変換し、テーブル形式で整理して保存する方法を解説します。このステップは、取得したデータをローソク足形式で可視化するインジケーターを構築するための基礎となります。


初級から中級まで:オブジェクトイベント(III)
本記事では、次回の記事で扱う内容の土台を準備します。また、OBJ_LABELオブジェクトを、編集と移動の両方ができる完全にインタラクティブなものにする方法についても見ていきます。つまり、OBJ_LABELオブジェクトのテキストと位置の両方を、オブジェクトのプロパティダイアログを開くことなく変更できるようにします。


共和分株式による統計的裁定取引(第9回):バックテストポートフォリオのウェイト更新
本記事では、共和分関係にある銘柄を通じた統計的裁定取引を利用する平均回帰ベースの戦略において、ポートフォリオのウェイト更新をバックテストするためにCSVファイルを使用する方法について説明します。データベースへのローリングウィンドウ固有ベクトル比較(RWEC, Rolling Windows Eigenvector Comparison)の結果入力から、バックテストレポートの比較までを網羅します。その一方で、各RWECパラメータの役割と、それが全体的なバックテスト結果に与える影響を詳しく説明し、相対的なドローダウンの比較がこれらのパラメータをさらに改善するのにどのように役立つかを示します。


ヒルベルト=シュミット独立性基準(HSIC)
データ内の線形および非線形依存関係を検出するために設計されたノンパラメトリック統計検定HSIC (Hilbert-Schmidt Independence Criterion)について解説します。MQL5言語におけるHSIC計算アルゴリズムとして、厳密な置換検定とガンマ近似の2つの実装を提案します。また、特徴量と目的変数の間の非線形関係をモデル化した合成データを用いて、本手法の有効性を示します。


生物地理学に基づく最適化(BBO)
生物地理学に基づく最適化(BBO, Biogeography-Based Optimization)は、群島内の島々の間で発生する種の移住という自然現象に着想を得た、洗練された大域的最適化手法です。このアルゴリズムは、シンプルでありながら強力な考え方に基づいています。すなわち、良質な解はその特徴を他の解へ伝播し、低品質な解は新たな特徴を積極的に取り込むことで、最良の解から最悪の解へと情報が自然に流れるようになります。さらに、適応的な突然変異オペレーターによって探索と活用の優れたバランスが実現されます。BBOはさまざまな最適化問題に対して高い効率を示しています。


取引におけるニューラルネットワーク:多変量時系列のデュアルクラスタリング(DUET)
DUETフレームワークは、時間方向およびチャネル方向のクラスタリングを組み合わせることで、時系列データに潜むパターンを抽出する新しいアプローチを提供します。時間的な変化への適応とノイズの低減を両立し、予測精度の向上を目指します。


MQL5取引ツール(第22回):二項分布のヒストグラムと確率質量関数(PMF)の描画
シミュレーション結果のヒストグラムと理論的な確率質量関数(PMF)を組み合わせた、二項分布を可視化するインタラクティブなMQL5プロットを開発します。本ツールでは、平均、標準偏差、歪度、尖度、パーセンタイル、信頼区間を実装し、さらに設定可能なテーマやラベル表示にも対応しています。また、ドラッグ操作、サイズ変更、リアルタイムでのパラメータ変更をサポートします。このツールを使用することで、トレード戦略の検証時に、期待される勝ち回数、起こり得るドローダウンの範囲、信頼区間を評価できます。


プライスアクション分析ツールキットの開発(第63回):MQL5での上昇・下降ウェッジ検出の自動化
連載「プライスアクション分析ツールキットの開発」の今回の記事では、上昇ウェッジおよび下降ウェッジパターンをリアルタイムで自動検出するMQL5インジケーターを開発します。このシステムは、ピボット構造を確認し、境界線の収束を数学的に検証し、パターン同士の重複を防止しながら、ブレイクアウトおよび失敗条件を正確な視覚的フィードバックとともに監視します。クリーンなオブジェクト指向アーキテクチャを使用して構築されたこの実装は、主観的なウェッジ認識を、規律あるプライスアクション分析を強化するために設計された、状態を認識して扱える構造化分析コンポーネントへと変換します。


MQL5カスタムシンボル:3Dバー用シンボルの作成
革新的なインジケータ「3DBarCustomSymbol.mq5」の作成について詳しく解説しています。このインジケータは、MetaTrader 5上でカスタムシンボルを生成し、価格・時間・出来高・ボラティリティを単一の三次元表現に統合します。さらに、その数学的基礎、システムアーキテクチャ、実装における実践的な側面、および取引戦略への応用について考察します。


Market Memory Zonesインジケーターの自動化:価格が戻りやすい領域
Market Memory Zonesをチャート上の概念から、完全なMQL5エキスパートアドバイザー(EA)へ発展させます。ディスプレイスメントゾーン、市場構造転換 (CHoCH)ゾーン、流動性スイープゾーンの検出をATRおよびローソク足構造フィルタによって自動化し、下位足での確認を適用するとともに、リスクベースのポジションサイズ計算、動的なストップロス(SL)、そして市場構造に基づくテイクプロフィット(TP)を実装します。また、検出、エントリー、トレード管理、可視化のコード構成に加え、バックテスト結果も簡潔に確認します。


Python-MetaTrader 5ストラテジーテスター(第1回):取引シミュレーター
MetaTrader5のPythonモジュールは、Pythonを使ってMetaTrader5アプリで取引を発注するための便利な手段を提供しています。しかし、このモジュールには大きな問題があります。それは、MetaTrader5アプリに存在するストラテジーテスター機能が備わっていないことです。本連載では、Python環境で取引戦略をバックテストするためのフレームワークを構築していきます。


決定論的振動型探索(DOS)
決定論的振動型探索(DOS, Deterministic Oscillatory Search)アルゴリズムは、乱数を使用せずに勾配法と群知能アルゴリズムの利点を組み合わせた、革新的な大域最適化手法です。適応度の振動と勾配状態メカニズムによって、DOSは複雑な探索空間を決定論的に探索することができます。


機械学習を用いたフラクタル市場構造入門
本記事では、金融時系列を自己相似的なフラクタル構造という観点から考察します。市場の価格変動が自己相似フラクタルとして捉えられる可能性を支持する類似性が多数存在することから、このような構造の予測可能性の地平線について考えることができます。


市場シミュレーション(第19回):SQL入門(II)
最初のSQLに関する記事でも説明したように、SQLにすでに組み込まれていることを実現するために、わざわざ時間をかけて手続きをプログラミングする意味はありません。しかし、基礎を理解していなければ、SQLを使って何かをおこなうことも、このツールが提供する機能を十分に活用することもできません。そこで今回の記事では、データベースにおける基本的な作業をどのようにおこなうかを見ていきます。


Extremal Optimization (EO)アルゴリズム
極値最適化(EO, Extremal Optimization)アルゴリズムについて説明します。EOは、Bak-Sneppenの自己組織化臨界モデルに着想を得た最適化手法であり、システム内の最も悪い要素を選んで置き換えることで進化を促すという考え方に基づいています。EOの改良版である集団型アルゴリズムでは、理論的な原則から離れ、実用的な効率性を重視することで、強力な計算ツールが開発されています。


初心者からエキスパートへ:MQL5におけるマルチタイムフレーム構造確認による流動性戦略の強化
上位足の流動性構造と下位足の反転パターンが一致すると、次の価格変動の方向性と発生確率の両方に大きな影響を与えます。上位足で形成された構造的な流動性ゾーンと、下位足での明確な反転確認シグナルを組み合わせることで、エントリータイミングの精度とトレード全体の質を向上させることができます。本記事では、上位足の構造的な確認を活用して流動性ベースのトレード戦略を強化する方法と、そのアプローチをMQL5で効果的に実装する方法について解説します。


共分散行列適応進化戦略(CMA-ES)
目的関数の幾何構造を捉えるように学習する、最も興味深い非勾配最適化アルゴリズムの一つを扱います。CMA-ESの古典的実装に対してわずかな修正を加えたもの、すなわち正規分布を冪分布に置き換える手法に焦点を当てます。アルゴリズムの背後にある数理を徹底的に解説し、さらに実装面についても検討します。また、CMA-ESがどのような問題で無類の性能を発揮し、どのような状況では使用を避けるべきかについても確認します。


因果推論とアルゴリズム取引における回帰モデルの活用
アルゴリズム取引における回帰モデルの活用可能性について考察します。回帰モデルは、二値分類とは異なり、予測される価格変動を定量的に表現できるため、より柔軟な取引戦略を構築できます。


機械学習におけるガウス過程(第2回):MQL5での分類モデルの実装とテスト
MQL5におけるガウス過程ライブラリの主要なインターフェースであるIKernel、ILikelihood、IInferenceの実装について見ていきます。また、合成データを使用してその動作を確認し、分類用および回帰用のインジケータを実装します。これらのインジケータでは、新しいバーが追加されるたびにモデルを再学習するオンラインモードでの動作を確認します。


KnitPkgを用いたMQL5向けパッケージベース開発手法
MetaTrader向けにMQLを用いた高い信頼性と生産性を備えた開発を実現するため、MQL5/MQL4向けのプロジェクトマネージャであるKnitPkgを利用した、再利用可能な「パッケージ」を中心とする開発手法を紹介します。パッケージは、他のパッケージを構成する土台として利用できるだけでなく、EAやインジケータなど、MetaTraderプラットフォーム上で直接動作する最終成果物の基盤としても活用できます。


市場シミュレーション(第18回):SQL入門(I)
使用するSQLプログラムがMySQLであっても、SQL Server、SQLite、OpenSQL、あるいはその他のものであっても問題ではありません。これらはすべて共通点を持っており、その共通要素がSQL言語です。たとえMySQL Workbenchを使用しない場合でも、MetaEditorやMQL5を通じてデータベースを直接操作し、MetaTrader 5上で操作することが可能です。ただしそのためにはSQLの知識が必要になります。ここでは、その基本を学習します。


MQL5標準ライブラリエクスプローラー(第6回):生成されたエキスパートアドバイザーの最適化
前回開発したマルチシグナルエキスパートアドバイザーを引き続き取り上げ、利用可能な最適化手法の検討と適用をおこないます。その目的は、過去データに基づく体系的な最適化を通じて、EAの取引パフォーマンスを有意に向上させることが可能かどうかを検証することです。


MQL5におけるタイムギャップ分析(第1回):基本インジケータの構築
タイムギャップ分析は、市場の反転が起こる可能性のあるポイントを特定するための手法です。本記事では、タイムギャップとは何か、その解釈方法、そして市場への大口資金の流入を検出するためにどのように活用できるかについて解説します。


ラリー・ウィリアムズの『市場の秘密』(第11回):カスタムインジケータによるスマッシュデー反転の検出
ラリー・ウィリアムズのスマッシュデー反転ルールを、確認済みセットアップを矢印で表示する実用的なMQL5インジケータへ変換します。バッファのバインド、プロットプロパティの設定、履歴データへのマッピング、そしてOnCalculate内でのリアルタイム更新までを、段階的に解説します。調整可能なルックバックパラメータと見やすいチャート描画により、有効な反転をすばやく検出できる一方で、最終的な売買判断は裁量と市場状況に委ねられます。