Статьи по автоматизации торговых систем на языке MQL5

Прочитайте статьи по торговым системам, которые основаны на самых разнообразных идеях. Вы узнаете как использовать статистические методы и паттерны на японских свечах, как фильтровать сигналы и для чего нужны семафорные индикаторы.
С помощью Мастера MQL5 вы научитесь создавать робота без программирования для быстрой проверки торговых идей, а также узнаете, что такое генетические алгоритмы.
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь


Нейросети в трейдинге: Управление риском через распределение результатов (AC-SRM)
Средняя доходность не показывает, как распределены возможные прибыли и убытки, а значит, скрывает часть риска торговой стратегии. AC-SRM переносит этот риск в сам процесс обучения: политика оценивается по распределению результатов через спектральную меру риска, а не только по среднему значению. Практическую реализацию начинаем с OpenCL-кернела FQF_DistributionTargetGradient, который выбирает ближайшего к цели представителя распределения и формирует градиенты его значения и вероятности, подготавливая распределительный Критик для дальнейшей риск-ориентированной оптимизации.


Разработка инструментария для анализа Price Action (Часть 71): Картирование структуры гэпов выходного дня в MQL5
В статье представлена реализация на MQL5 на основе графических объектов, которая определяет гэпы выходного дня по разрывам времени и отображает их непосредственно на графике. Она управляет графическими объектами, отслеживает переходы состояний – новый (FRESH), частично заполнен (PARTIAL), реакция (REACTION), заполнен (FILLED) – и сохраняет завершенные гэпы как исторические зоны. В результате создается воспроизводимая система для отслеживания возврата цены к структурам гэпов выходного дня и их заполнения.


Моделирование рынка: Position View (XIX)
Один из вопросов, который доставлял мне наибольший дискомфорт, заключается в том, что класс C_ElementsTrade содержит код для обращения к позициям. Не воспринимайте это как ошибку, потому что на самом деле это не так. Однако из-за этого некоторые задачи, которые нам предстоит выполнить позже, становятся более рискованными с точки зрения ошибок. Вся работа по реализации индикатора позиции велась с расчетом на его использование в сервисе репликации/моделирования. Однако при запуске в этой среде у нас не будет никакого доступа к реальной позиции. Следовательно, любой вызов библиотеки MQL5, предназначенный для получения данных о позиции, не окажет никакого влияния на код.


Возможности Мастера MQL5, которые вам нужно знать (Часть 90): Управление капиталом на основе дерева Фенвика и одномерной CNN в MQL5
В этой статье реализуется дерево Фенвика, или двоичное индексное дерево, для управления капиталом с учетом объема в советнике, собранном Мастером MQL5. Накопленный объем структурируется со сложностью O(log n), после чего применяются четыре режима масштабирования: линейный, консервативный, агрессивный и возврат к среднему. При необходимости эти режимы дополнительно фильтруются легковесной одномерной CNN. Практические тесты сравнивают алгоритм без фильтра и подход с фильтрацией CNN, демонстрируя адаптивное определение размера лота и контроль риска при различной топологии объема.


Возможности Мастера MQL5, которые вам нужно знать (Часть 98): Использование сигма-точечного фильтра Калмана и капсульной сети в пользовательском классе сигналов
В этой статье представлен пользовательский класс CSignalUKFCapsNet, написанный на MQL5. Этот класс используется с Мастером MQL5 при сборке советника. После выбора в Мастере он определяет сигналы входа советника. При создании этого пользовательского класса были объединены сигма-точечный фильтр Калмана и капсульная нейронная сеть. Алгоритм представлен в четырех режимах работы, а его реализация в виде пользовательского класса для Мастера MQL5 позволяет тестировать различные методы трейлинг-стопа и системы управления капиталом.


Возможности Мастера MQL5, которые вам нужно знать (Часть 93): Использование суффиксного автомата и автокодировщика в пользовательском классе управления капиталом
В этой статье мы переходим к пользовательской реализации класса Мастера MQL5 для управления капиталом. Пользовательский класс CMoneySuffixAE создается путем объединения алгоритма суффиксного автомата и нейронной сети автокодировщика. Как и ранее, это решение можно тестировать с советниками, собранными Мастером MQL5 и настраиваемыми с различными сигналами входа и вариантами трейлинг-стопа.


Эволюция городских советов — City Councils Evolution (CCE)
Выполняем каноническую реализацию CCE в рамках C_AO, воспроизводим тесты и показываем ключевой дефект: аддитивный покоординатный оператор тянет решения к нулю и деградирует на смещенных диапазонах. Предлагаем простой контрольный тест со сдвигом области поиска и модификацию на основе разностей, применяемую по всем координатам. В результате — исходники MQL5, методика проверки и улучшенная версия алгоритма.


Возможности Мастера MQL5, которые вам нужно знать (Часть 87): Управление капиталом с масштабированием по волатильности на основе монотонной очереди в MQL5
В этой статье представлен пользовательский класс управления капиталом на языке MQL5, который адаптирует размер позиции к волатильности в реальном времени. Для поиска экстремумов в скользящем окне со сложностью O(N) используется монотонная очередь. Класс применяет обратное масштабирование по волатильности и при необходимости проверяет риск с помощью RBF-сети. Рассмотрим детали реализации метода Optimize и сравним результаты со встроенным классом Size-Optimized, чтобы оценить задержку и преимущества контроля риска.


Нейросети в трейдинге: Управление риском через распределение результатов (Объект верхнего уровня)
Продолжаем адаптацию AC-SRM для задач финансовых рынков и вводим нейронный слой для риск-чувствительной оценки распределения возможных результатов. CNeuronACSRM упорядочивает прогнозируемые исходы, корректно выделяет нижний хвост распределения и возвращает градиенты в исходную индексацию FQF. В статье разбираются архитектура слоя, прямой и обратный проходы, а также влияние вероятностей на итоговую спектральную оценку риска.


Освоение массивов премии и дисконта: Оптимизация торговли по дисбалансам в PD-массивах
В этой статье рассматривается специализированный трендовый советник, а также подробно объясняется, как формировать и использовать торговые сетапы, возникающие на основе дисбалансов, обнаруженных в PD-массивах. В этой статье будет подробно рассмотрен советник, специально разработанный для трейдеров, которые стремятся оптимизировать и использовать PD-массивы и дисбалансы в качестве критериев входа в сделки и принятия торговых решений. Кроме того, в статье будет рассмотрено, как правильно размечать и оценивать премиальные и дисконтные массивы, как подтверждать их валидность и использовать каждый из них в соответствующих рыночных условиях, чтобы по максимуму использовать возникающие в таких сценариях возможности.


Нейросети в трейдинге: Управление риском через распределение результатов (Вычислительная основа)
Продолжаем адаптацию AC-SRM к торговым задачам и переносим основные операции с распределением результатов на сторону OpenCL. Реализованы выборка из распределения, расчет спектральных весов и риск-чувствительная оценка, а также градиенты по значениям и вероятностям с учетом пути через квантильное кодирование. Полученные примитивы позволяют оценивать возможные торговые результаты с заданным отношением к риску и формировать согласованный обучающий сигнал для распределительной модели.


Возможности Мастера MQL5, которые вам нужно знать (Часть 96): Использование вейвлетного порогового преобразования и сети LSTM в пользовательском классе управления капиталом
В этой статье рассматривается пользовательский класс Мастера MQL5 для управления капиталом. Пользовательский класс CMoneyWaveletLSTM создается объединением алгоритма вейвлетного порогового преобразования и сети LSTM. Как и в других статьях серии, разработанную модель можно тестировать с советниками, собранными в Мастере MQL5 и настраиваемыми с использованием различных классов трейлинг-стопов и входных сигналов. Как и в предыдущих статьях, в качестве сигнала входа используются встроенный класс Envelopes и класс RSI.


Возможности Мастера MQL5, которые вам нужно знать (Часть 97): Использование выпуклой оболочки и миниатюрной GRU-сети в пользовательском классе трейлинг-стопа
В этой статье рассматривается пользовательский класс Мастера MQL5 для трейлинг-стопов. Пользовательский класс CTrailingConvexHullGRU создается путем объединения алгоритма выпуклой оболочки и GRU-сети. Как и в других статьях серии, разрабатывается модель, которую можно тестировать с советниками, собранными Мастером MQL5, и настраивать с помощью различных классов управления капиталом и сигналов входа. В тестировании используются классы сигналов Envelopes и RSI.


Возможности Мастера MQL5, которые вам нужно знать (Часть 92): Использование индексации B-дерева и байесовской нейронной сети в пользовательском классе сигнала
В этой статье представлен очередной пользовательский класс сигнала MQL5 – CSignalBTreeBayesian. Здесь алгоритм сбалансированного дерева объединяется с нейронной сетью, построенной на байесовских принципах, для создания еще одного пользовательского сигнала. Благодаря Мастеру MQL5 его можно тестировать отдельно или вместе с другими сигналами.


Интеграция внешних приложений с использованием OAuth MQL5 Community
Узнайте, как добавить функцию "Войти с помощью MQL5" в ваше Android-приложение с помощью процесса для кода авторизации OAuth 2.0. В этом руководстве рассматриваются регистрация приложения, эндпоинты, URI перенаправления, Custom Tabs, обработка диплинков, а также бэкенд на PHP, который обменивает код на токен доступа по HTTPS. Вы реализуете аутентификацию реальных пользователей MQL5 и получите доступ к данным их профиля, таким как ранг и репутация.


От простых кнопок закрытия до панели управления рисками на основе правил в MQL5
В статье рассмотрено создание основанной на правилах панели управления рисками на графике в MetaTrader 5 с использованием Standard Library MQL5. В руководстве рассматриваются GUI на основе CAppDialog, ручная маршрутизация событий и автоматизированный цикл обновления. Мы привяжем события пользовательского интерфейса к CTrade для выполнения условного закрытия позиций, отображения чистой плавающей прибыли/убытка и считывания автоматизированных целевых значений непосредственно с графика.


Реализация шаблона "Декоратор" в MQL5: Добавление логирования, измерения времени выполнения и фильтрации к любому индикатору без изменения исходного кода
Сквозные аспекты, такие как логирование, измерение времени и пороговая фильтрация, не должны находиться внутри классов индикаторов. В данной статье показано, как применить шаблон проектирования "Декоратор" в MQL5 с общим интерфейсом IIndicator, базовым декоратором-владельцем CBaseDecorator и конкретными слоями-декораторами CLoggingDecorator, CTimingDecorator и CThresholdFilterDecorator. Для каждого советника можно комбинировать поведение декораторов, оставлять вычислительный код закрытым для изменений и обеспечивать детерминированную очистку удалением только внешнего декоратора.


Возможности Мастера MQL5, которые вам нужно знать (Часть 94): Использование выборки из резервуара и линейной регрессии в пользовательском классе трейлинг-стопа
В этой статье мы переходим к пользовательской реализации класса для Мастера MQL5, посвященной трейлинг-стопам. Пользовательский класс CTrailingReservoirLinReg создается путем объединения алгоритма выборки из резервуара и сети линейной регрессии. Как и в других статьях серии, это решение можно тестировать с советниками, собранными Мастером MQL5 и настраиваемыми с различными сигналами входа и классами управления капиталом.

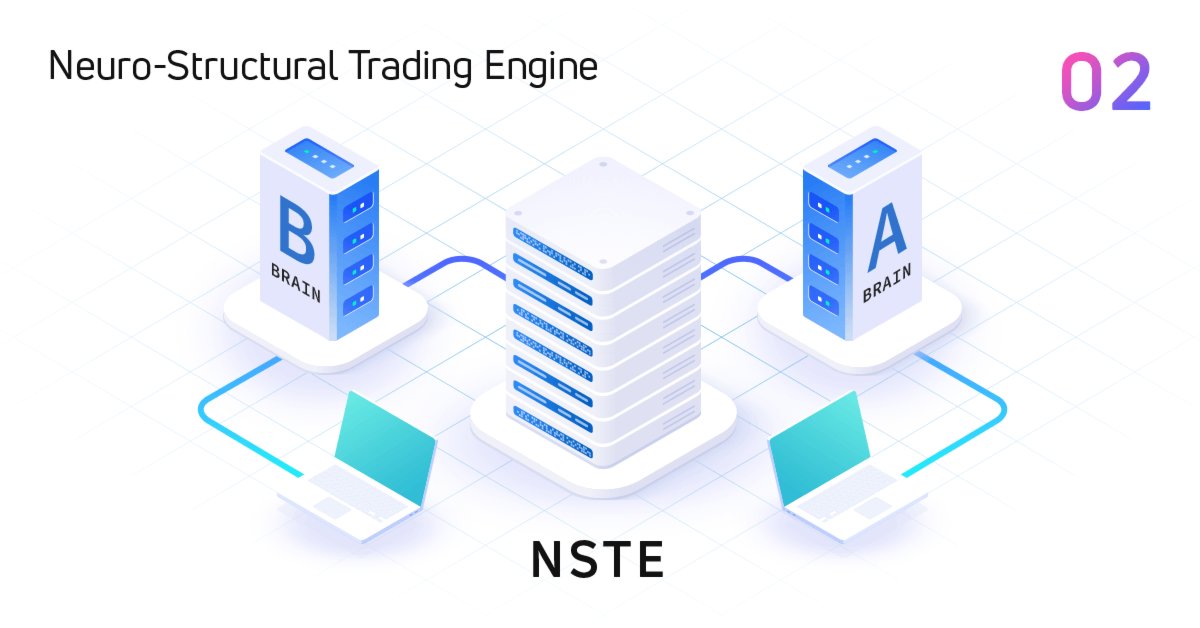
Нейроструктурный торговый движок — NSTE (Часть II): Шестиступенчатый квантовый фильтр "Врата Джардина"
В этой статье представлены "Врата Джардина" — шестиступенчатый ортогональный фильтр сигналов для MetaTrader 5. Он проверяет прогнозы LSTM по шести независимым критериям: энтропии, интерференции (степени согласия) моделей-экспертов, уверенности, вероятности с поправкой на рыночный режим, направлению тренда и срабатыванию аварийного выключателя (Kill Switch) после серии убытков. Из 43 200 исходных сигналов за месяц только 127 проходят все шесть ступеней. Читатели получат полный код класса QuantumEdgeFilter на MQL5, логику калибровки порогов и анализ эффективности каждого этапа фильтрации.


Свинговые экстремумы и откаты в MQL5 (Часть 3): Определение структурной валидности за рамками простых максимумов и минимумов
В статье представлен советник MQL5, который переводит первичное обнаружение свингов на уровень основанного на правилах модуля структурной валидации. Свинги подтверждаются сломом структуры (break of structure), импульсным смещением, снятием ликвидности или удержанием уровня во времени (time-based respect), после чего связываются с картой ликвидности (liquidity map) и структурной машиной состояний (structural state machine). В результате получаются учитывающие контекст точки входа и стопы, привязанные к подтверждённым уровням, что помогает фильтровать шум и систематизировать исполнение сделок.


Рыночная микроструктура в MQL5 (Часть 1): Надежный базовый слой
В этой статье мы закладываем базовый слой для инструментария рыночной микроструктуры на MQL5, состоящего из двенадцати частей. В данной статье реализованы математические функции с защитными проверками (SafeDivide, SafeLog, SafeSqrt, SafeExp, SafeTanh), устойчивая к сбоям проверка данных (ValidateSymbolV2, SafeCopyClose), усеченные статистические оценки (робастные оценки среднего и дисперсии), расчет наклона линейной регрессии, общие структуры данных и БПФ. В результате компиляции вы получаете единый подключаемый файл, который защищает индикаторы и советники от скрытых численных сбоев и стандартизирует поток данных для следующих частей серии.


Алгоритм оптимизации скопы — Osprey Optimization Algorithm(OOA)
Алгоритм оптимизации скопы (OOA) — ещё один представитель метаэвристик с красивой метафорой и первыми местами на бенчмарках. Проверка на стенде показывает другое. В статье разбираем, какие две формулы ломают канон, исправляем их по одной с измерением вклада каждой правки и доводим алгоритм с 30% до 60%. На выходе — готовая реализация в C_AO с тремя параметрами для оптимизации торговых систем и понятный способ проверить любой новый алгоритм, прежде чем ему доверять.


За пределами GARCH (Часть I): Сравнение моделей MMAR Мандельброта и GARCH Энгла
В этой статье мы начинаем построение мультифрактальной модели доходности активов (MMAR) на данных EURUSD на таймфрейме M5. Мы загружаем рыночные данные через Python API для MetaTrader5 и анализируем функцию разбиения на неперекрывающихся интервалах, чтобы проверить наличие мультифрактального масштабирования. Результаты проверки позволят сделать эмпирически обоснованный вывод, обладают ли данные фрактальными свойствами. Это необходимый шаг перед построением MMAR и для решения, стоит ли вообще выходить за рамки GARCH.


За пределами GARCH (Часть II): Оценка фрактальной размерности рынков
Опираясь на анализ функции разбиения из первой части, мы подробнее рассмотрим теоретическую основу, прежде чем завершить аналитический пайплайн. Сначала мы подробно и системно разберем показатель Херста: что он измеряет, что говорит о "памяти" рынка и почему важен для мультифрактальной модели доходности активов (MMAR). Затем мы дадим интуитивное объяснение мультифрактальных спектров и выясним, что f(alpha) показывает о неоднородности волатильности. Затем перейдем к реализации: определим функцию масштабирования tau(q), оценим H методом R/S и подгоним мультифрактальный спектр к четырем распределениям-кандидатам. К концу статьи у нас будет полный набор параметров для построения процесса MMAR в третьей части. Вторая часть серии из восьми статей.


За пределами GARCH (Часть III): Построение MMAR и вердикт
Получив во второй части мультифрактальные параметры, в этой статье мы построим полный процесс MMAR. Мы строим мультипликативный каскад торгового времени, генерируем фракционное броуновское движение с помощью алгоритма Дэвиса — Харта на основе БПФ и объединяем оба компонента в X(t) = B_H[theta(t)]. Прогноз волатильности получаем моделированием методом Монте-Карло по 1000 траекториям, а затем сравниваем его с прогнозом GARCH на тех же данных EURUSD на таймфрейме M5. Превосходит ли фрактальная архитектура Мандельброта по качеству прогноза подход Энгла, основанный на условной дисперсии? Третья часть серии из восьми статей, посвященной созданию нативной библиотеки и советника на MQL5.


Нейросети в трейдинге: Управление риском через распределение результатов (Окончание)
Торговая адаптация AC-SRM объединяет подготовленный энкодер рынка, Актёра и два распределительных Критика на MQL5 и OpenCL. Спектральная оценка распределения результатов используется для обучения политики с учётом неблагоприятных исходов. Рассмотрены офлайн-подготовка по завершённым результатам торговых действий и последовательное онлайн-обучение в тестере MetaTrader 5 с собственной схемой перекрёстных целевых моделей Критиков. Приведены результаты эксперимента и практические ограничения подхода.