

Разработка собственного торгового советника (Часть 5): Управление рисками IV — Риск корзины позиций и расчет объема позиции с учетом стратегии
 26
 0

Содержание
- Введение
- Три корректные сделки и один счет с чрезмерной подверженностью риску
- Оценка всех позиций советника
- Неттинг и хеджирование: что может представлять собой корзина позиций
- Четыре ограничения для совокупной позиции
- Лимит, который пока не срабатывает
- Почему проверка корзины позиций выполняется вне логики обработки сигнала
- Максимальное неблагоприятное отклонение
- Почему в этой части нужен второй советник
- Расчет объема позиции исходя из цели, а не из расстояния до стоп-лосса
- Когда риск — результат расчета
- Один сигнал, несколько входов
- Несколько слов об усреднении убыточной позиции
- Чего не делает реализация в этой части
- Заключение
Введение
Ваш советник из предыдущей части уже умеет открывать «правильную» сделку: рассчитывать размер лота исходя из бюджета риска, устанавливать корректный стоп-лосс и проверять свободную маржу. Проблема заключается в том, что каждая из этих проверок дает ответ на вопрос об одной конкретной потенциальной сделке — и не позволяет увидеть, какие ещё позиции открыты на счете. Две или три сделки по одному символу, каждая из которых по отдельности соответствует требованиям (наращивание позиций, усреднение, повторные сигналы или хеджированные отдельные позиции), могут незаметно превратить риск в 1 % на сделку в совокупную подверженность риску в 3–6 %, занять непропорционально большую маржу и оставить капитал «в минусе» дольше, чем предполагалось.
В этой части мы устраняем этот пробел, рассматривая все позиции советника как единую корзину позиций: рассчитываем общий объем, средневзвешенную цену входа, плавающие прибыль/убыток с учетом свопа, оценку используемой маржи, количество позиций и время открытия самой старой позиции, а также MAE/MFE и максимальное количество одновременно открытых позиций для диагностики. Эти совокупные показатели служат основой для двух видов контроля: защитных проверок на каждом баре (закрытие по совокупному убытку, временной стоп, отслеживание MAE) и проверок допуска к сделке (ограничения количества позиций и ордеров, используемой маржи и расчетного риска). Поскольку некоторые модели расчета объема позиции требуют целевой цены и поэтому риск в них становится результатом расчета, а не входным параметром, небольшой дополнительный демонстрационный советник на основе возврата к среднему показывает расчет объема позиции по целевой цене и необходимые для этой модели дополнительные проверки расчетного риска по каждой отдельной позиции и по всей корзине позиций.
Три корректные сделки и один счет с чрезмерной подверженностью риску
Рассмотрим советник с разрешенным хеджированием, у которого открыты две позиции и который собирается открыть третью. Объем каждой позиции был рассчитан так, чтобы риск составлял один процент от баланса. У каждой позиции установлен корректный стоп-лосс на допустимом расстоянии. Кроме того, перед открытием каждой позиции была выполнена проверка маржи, подтвердившая, что свободной маржи для нее хватало с запасом. Посмотрите на показатели любой из этих позиций по отдельности — это образцовая сделка. А теперь посмотрите на счет в целом. Совокупная подверженность риску на счете составляет три процента, которые можно потерять разом: все три позиции открыты по одному символу, и в этих рыночных условиях их результаты будут в основном меняться синхронно. На счете занята маржа под три позиции. Ни одна часть кода не учитывала ни одну из этих итоговых величин, поскольку для этого ничего не было предусмотрено.
Меры контроля на уровне отдельных сделок в данном случае работают надлежащим образом. Они не могут выявить эту проблему в силу того, как устроены. Функция, которая получает данные об одной потенциальной сделке и свободной марже счета, не располагает информацией для оценки совокупного эффекта всех остальных позиций. Она отвечает на поставленный вопрос, но сам вопрос был слишком узким. С этим пробелом связан целый класс торговых потерь: постепенное увеличение объема позиций после убытка, накопление сделок в одном направлении по все менее выгодным ценам и рост подверженности риску именно в тех условиях, когда она должна сокращаться.
Оценка всех позиций советника
Прежде чем что-либо можно будет ограничить, его нужно измерить, а результаты измерений должны где-то храниться. Достаточно структуры, хранящей один снимок совокупной позиции:
//+------------------------------------------------------------------+
//| Every position this EA holds, treated as one unit                |
//+------------------------------------------------------------------+
struct SBasketState
  {
   int               positionCount;
   double            totalVolume;
   double            weightedEntryPrice;  // Volume-weighted average entry
   double            floatingPL;          // Profit + swap
   double            usedMargin;          // Computed, not read - see GetBasketState()
   int               netDirection;        // 1 = net long, -1 = net short, 0 = flat or balanced
   datetime          oldestOpenTime;
  };
Один проход по списку позиций заполняет эту структуру. Фильтр по символу и магическому номеру — тот же, который советник всегда использовал для распознавания своих сделок:
//+------------------------------------------------------------------+
//| Aggregate every position this EA holds into a single view        |
//+------------------------------------------------------------------+
bool GetBasketState(SBasketState &basket)
  {
   ZeroMemory(basket);

   double weightedEntrySum = 0.0;
   double signedVolume     = 0.0;

   for(int i = PositionsTotal() - 1; i >= 0; i--)
     {
      ulong ticket = PositionGetTicket(i);
      if(!PositionSelectByTicket(ticket))
         continue;
      if(PositionGetString(POSITION_SYMBOL) != _Symbol ||
         PositionGetInteger(POSITION_MAGIC) != MagicNumber)
         continue;

      double volume    = PositionGetDouble(POSITION_VOLUME);
      double openPrice = PositionGetDouble(POSITION_PRICE_OPEN);
      ENUM_POSITION_TYPE posType = (ENUM_POSITION_TYPE)PositionGetInteger(POSITION_TYPE);

      basket.positionCount++;
      basket.totalVolume += volume;

      //--- Floating P/L must include the carrying costs, not just price movement
      basket.floatingPL += PositionGetDouble(POSITION_PROFIT)
                           + PositionGetDouble(POSITION_SWAP);

      weightedEntrySum += openPrice * volume;
      signedVolume     += (posType == POSITION_TYPE_BUY) ? volume : -volume;

      //--- No POSITION_MARGIN exists, so price this leg as if opening it now
      double legMargin = 0.0;
      ENUM_ORDER_TYPE asOrder = (posType == POSITION_TYPE_BUY) ? ORDER_TYPE_BUY : ORDER_TYPE_SELL;
      if(OrderCalcMargin(asOrder, _Symbol, volume, openPrice, legMargin))
         basket.usedMargin += legMargin;

      datetime openTime = (datetime)PositionGetInteger(POSITION_TIME);
      if(basket.oldestOpenTime == 0 || openTime < basket.oldestOpenTime)
         basket.oldestOpenTime = openTime;
     }

   if(basket.positionCount == 0)
      return false;

   if(basket.totalVolume > 0)
      basket.weightedEntryPrice = weightedEntrySum / basket.totalVolume;

//--- Net direction, not "the direction of the last position found".
   if(signedVolume > 0)
      basket.netDirection = 1;
   else
      if(signedVolume < 0)
         basket.netDirection = -1;

   return true;
  }
У позиции нет свойства, содержащего размер используемой маржи. Через свойства позиции доступны её объём, цена открытия, прибыль, своп, время открытия и ещё десяток других показателей. Однако размер используемой маржи через свойства позиции недоступен. Просмотрите свойства позиции — этого значения там нет. Поэтому единственный способ узнать, сколько маржи занимает совокупная позиция, — заново рассчитать маржу для каждой отдельной позиции, как если бы вы открывали её прямо сейчас, используя тот же вызов функции расчёта маржи, который советник уже использует перед сделкой.
Следует учитывать своп: за час он может быть незначительным, но может стать существенным, если позиция удерживается в течение нескольких ночей. Предел возможных убытков по совокупной позиции следует оценивать с учетом фактических затрат на эту позицию, а стоимость ночного финансирования является частью этих затрат.С комиссией дело обстоит иначе. Комиссия учитывается в сделках, которыми открывают и закрывают позицию, поэтому получить её из свойств открытой позиции действительно невозможно, и это значение занижено на сумму комиссии за вход всё время, пока корзина позиций остаётся открытой. Для большинства розничных счетов эта сумма невелика. Но на некоторых счетах она существенна, и лучше знать, к какой категории относится ваш счёт, чем считать, что итоговая сумма учитывает всё.
Неттинг и хеджирование: что может представлять собой корзина позиций
Все вышесказанное предполагает, что на одном символе могут одновременно присутствовать несколько позиций. На счёте с режимом хеджирования это возможно. На счёте с режимом неттинга это невозможно, и именно это различие определяет, как на самом деле работает половина этих механизмов контроля. Если дважды купить на счёте с режимом неттинга, терминал не откроет вторую позицию. Вторая сделка увеличивает объем уже открытой позиции. В документации это правило сформулировано чётко: при неттинге в любой момент времени по одному символу может существовать только одна позиция, сформированная одной или несколькими сделками. Таким образом, в списке позиций никогда не отображается более одной записи на символ, сколько бы раз вы ни покупали, а указанная в ней единственная цена открытия уже учитывает все сделки, из которых сформирована позиция.
На счете с неттингом механизмам контроля из этой части, которые подсчитывают позиции, практически нечего считать, а повышение максимального числа позиций выше единицы ничего не меняет: число, с которым сравнивается лимит, не может превышать единицу. Механизмы контроля денежных показателей продолжают работать так же, как и на счете с хеджированием: у одной позиции, сформированной из четырех сделок, по-прежнему есть плавающий результат, потребность в марже и момент наибольшего убытка. Чтобы это не выяснялось лишь во время прогона в тестере, когда несколько позиций так и не появляются, оба советника теперь сообщают, на каком типе счета они работают:
      long marginMode = AccountInfoInteger(ACCOUNT_MARGIN_MODE);
      if(marginMode != ACCOUNT_MARGIN_MODE_RETAIL_HEDGING)
         Print("Note: this is not a hedging account. Every deal on this symbol builds one position, so the basket never holds more than one.");
Четыре ограничения для совокупной позиции
Механизмы контроля четко делятся на группы по моменту их применения. Два из них работают с уже открытыми позициями, поэтому выполняются на каждом баре. Остальные два определяют, можно ли добавить новую сделку в корзину позиций, поэтому выполняются до ее открытия.
input group "Basket Risk"
input bool             EnableBasketRisk = true;          // Measure and limit risk across all open positions
input int              MaxBasketPositions = 1;           // Max concurrent positions for this EA [1 = no stacking]
input double           MaxBasketLossPercent = 3.0;       // Close the whole basket if it loses this % [0 = off]
input ENUM_RISK_BASE   BasketLossBase = RISK_BASE_BALANCE; // Basket cut-loss measured against
input double           MaxBasketMarginPercent = 25.0;    // Max % of account equity this basket may tie up [0 = off]
input bool             EnableMAETracking = true;         // Track how far the basket goes against you
input int              MaxBasketHoldBars = 0;            // Close a losing basket after N bars [0 = off]
Два механизма контроля открытых позиций.
//+------------------------------------------------------------------+
//| Basket-level protection, evaluated once per bar.                 |
//+------------------------------------------------------------------+
void ManageBasketRisk()
  {
   if(!EnableBasketRisk)
      return;

   SBasketState basket;
   if(!GetBasketState(basket))
     {
      //--- Flat: report what the closed basket did, then start clean
      ResetBasketTracking();
      return;
     }

   UpdateBasketExcursion(basket);

//--- Aggregate loss cut. The individual stops are still in place;
   if(MaxBasketLossPercent > 0)
     {
      double lossBase = (BasketLossBase == RISK_BASE_EQUITY)
                        ? AccountInfoDouble(ACCOUNT_EQUITY)
                        : AccountInfoDouble(ACCOUNT_BALANCE);
      double maxLoss = lossBase * (MaxBasketLossPercent / 100.0);

      if(basket.floatingPL <= -maxLoss)
        {
         CloseBasket(StringFormat("Aggregate loss %.2f breached the %.1f%% limit (%.2f) across %d position(s).",
                                  basket.floatingPL, MaxBasketLossPercent, maxLoss, basket.positionCount));
         ResetBasketTracking();
         return;
        }
     }

//--- Time stop. A basket that has been underwater for a long time
   if(MaxBasketHoldBars > 0 && basket.floatingPL < 0 && basket.oldestOpenTime > 0)
     {
      int barSeconds = PeriodSeconds(_Period);
      if(barSeconds > 0)
        {
         int barsHeld = (int)((TimeCurrent() - basket.oldestOpenTime) / barSeconds);
         if(barsHeld >= MaxBasketHoldBars)
           {
            CloseBasket(StringFormat("Held %d bars while losing %.2f (limit %d bars).",
                                     barsHeld, basket.floatingPL, MaxBasketHoldBars));
            ResetBasketTracking();
            return;
           }
        }
     }
  }
На первый взгляд может показаться, что закрытие по совокупному убытку заменяет индивидуальные стоп-лоссы, но важно четко понимать, что это не так. У каждой позиции по-прежнему есть собственный стоп-лосс, установленный на допустимом расстоянии и продолжающий выполнять свою функцию. Этот механизм ограничивает совокупный убыток, который могут принести все эти стоп-лоссы при одновременном срабатывании. «Два процента риска на сделку» — это правило для одной сделки. «Три процента на все открытые позиции» — это правило, касающееся счёта, и второе не вытекает из первого. Рассчитывать этот лимит относительно баланса или средств — тот же выбор, который уже предусмотрен в модели риска, и причины выбора те же. Баланс остается стабильным и не учитывает плавающие прибыль/убыток. Средства меняются вместе с результатом открытых позиций, поэтому по мере ухудшения результата позиции лимит становится жестче. Ни один из них не является более правильным, чем другой.
Временной стоп по умолчанию отключен; прежде чем включать его, необходимо разобраться в принципе его работы. Позиция, которая остается убыточной уже двести баров, может все еще быть далеко от уровня стоп-лосса, и с точки зрения логики этого стоп-лосса все в порядке. Однако капитал, связанный сделкой, которая так и не дала результата, нельзя использовать для следующей торговой возможности, а стратегия, предполагающая определенное направление движения цены, обычно неявно предполагает и определенные сроки этого движения. Обратите внимание на условие: временной стоп срабатывает только для убыточной корзины позиций. Прибыльную корзину позиций, которая остается открытой долгое время, не трогают.
Закрытие корзины позиций выполняется в цикле по позициям, причем помимо очевидного действия в нем выполняется еще одно. При закрытии позиций также удаляются все еще не исполненные отложенные ордера советника:
//--- Any pending order belonging to this basket is now orphaned intent
   for(int i = OrdersTotal() - 1; i >= 0; i--)
     {
      ulong ticket = OrderGetTicket(i);
      if(ticket == 0)
         continue;
      if(OrderGetString(ORDER_SYMBOL) != _Symbol ||
         OrderGetInteger(ORDER_MAGIC) != MagicNumber)
         continue;

      if(!trade.OrderDelete(ticket))
         PrintFormat("Failed to delete pending order #%I64u. Retcode: %u (%s)",
                     ticket, trade.ResultRetcode(), trade.ResultRetcodeDescription());
     }
Отложенный ордер — это заявка, которая пока не стала сделкой. Как только лимит убытка вынуждает закрыть сделку вопреки соображениям, на которых она основывалась, исходное намерение теряет актуальность; если оставить отложенный ордер активным, корзина позиций, которую вы только что закрыли из-за слишком большого убытка, может незаметно сформироваться заново уже через час.
Два ограничения, контролирующие вход.
//+------------------------------------------------------------------+
//| Would adding this trade push the basket past its limits?         |
//+------------------------------------------------------------------+
bool IsBasketAcceptingNewTrade(const STradePlan &plan)
  {
   if(!EnableBasketRisk)
      return true;

   SBasketState basket;
   bool hasBasket = GetBasketState(basket);

//--- Position count ceiling, counting pending orders as committed intent
   int committed = (hasBasket ? basket.positionCount : 0) + CountPendingOrders();
   if(committed >= MaxBasketPositions)
     {
      PrintFormat("Basket full: %d position(s)/order(s) already committed, limit is %d. Trade skipped.",
                  committed, MaxBasketPositions);
      return false;
     }

//--- Aggregate margin ceiling for this EA's basket
   if(MaxBasketMarginPercent > 0)
     {
      double newLegMargin = 0.0;
      if(!OrderCalcMargin(MarketOrderTypeOf(plan.orderType), _Symbol,
                          plan.lotSize, plan.entryPrice, newLegMargin))
        {
         PrintFormat("%s: OrderCalcMargin() failed. Error %d", __FUNCTION__, GetLastError());
         return false;
        }

      double projectedMargin = (hasBasket ? basket.usedMargin : 0.0) + newLegMargin;
      double equity          = AccountInfoDouble(ACCOUNT_EQUITY);
      double marginCeiling   = equity * (MaxBasketMarginPercent / 100.0);

      if(equity > 0 && projectedMargin > marginCeiling)
        {
         PrintFormat("Basket margin ceiling: this trade would tie up %.2f of %.2f allowed (%.1f%% of equity). Trade skipped.",
                     projectedMargin, marginCeiling, MaxBasketMarginPercent);
         return false;
        }
     }

   return true;
  }
Лимит, который пока не срабатывает
Одно из этих четырех ограничений практически ни на что не влияет в советнике на основе пересечения скользящих средних. Правила выбора направления, действующие в этом советнике с первых частей серии, применяются до проверки корзины позиций. Если хеджирование отключено, любая существующая позиция блокирует открытие новой. При включенной функции хеджирования существующая позиция в том же направлении блокирует открытие новой позиции в этом направлении. Советник на основе пересечения скользящих средних может удерживать не более одной позиции или одной хеджированной пары, поэтому установка верхнего предела на уровне пяти не приведет к открытию пяти сделок. Это сделано намеренно. Пересечение скользящих средних дает однократный сигнал — и на этом всё. Однако демонстрационный советник из второй половины этой статьи действительно достигает установленного предела, поскольку сигнал возврата к среднему повторяется, в отличие от сигнала пересечения скользящих средних. Именно там можно наблюдать, как действуют эти ограничения.
Почему проверка корзины позиций выполняется вне логики обработки сигнала
Расположение блока обработки корзины позиций в обработчике тиков не менее важно, чем выполняемые им действия:
//--- Housekeeping runs every new bar, whether or not a signal appears.
   ManagePendingOrders();
   ManageBasketRisk();
Этот блок расположен сразу после проверки появления нового бара, до проверки готовности индикатора, копирования данных и проверки спреда, а также задолго до проверки пересечения скользящих средних. На каждом из этих этапов возможен досрочный выход из обработчика, и если в неудачный день он произойдет хотя бы на одном из них, корзина позиций останется без контроля на этом баре. Если же поместить проверку корзины позиций внутрь ветви обработки сигнала, она будет выполняться только при пересечении скользящих средних. Убыточная позиция больше всего нуждается в контроле именно тогда, когда стратегия не генерирует сигналов; проверка корзины позиций, выполняемая только при появлении сигнала, в этот период работать не будет. Эта ошибка также легко останется незамеченной при тестировании, поскольку при любом прогоне с частыми сигналами проверка будет казаться исправной.
Предторговая проверка размещается внутри функции ValidateTradePlan(), рядом с другими проверками, которые уже выполняются перед открытием сделки:
//--- The direction rules above decide whether this trade is allowed to exist
   if(!IsBasketAcceptingNewTrade(plan))
      return false;
Максимальное неблагоприятное отклонение
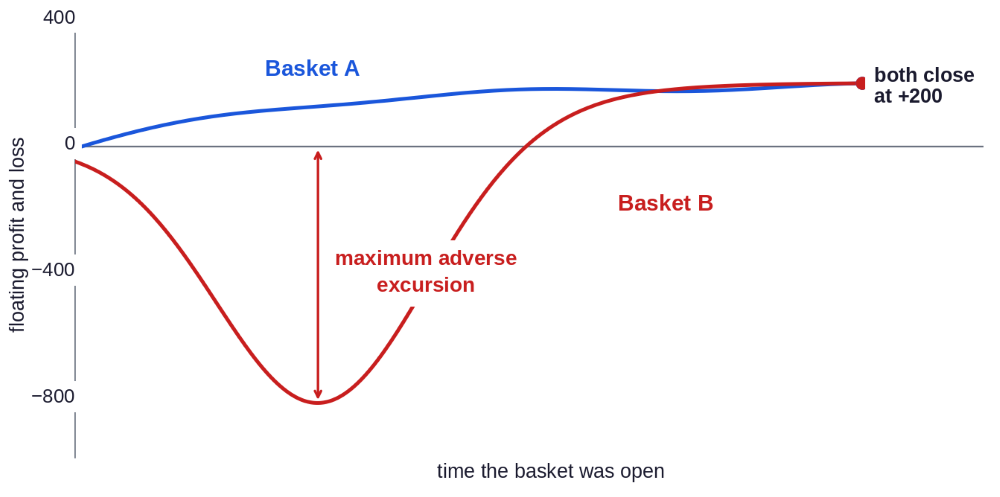
Рис. 1. В отчете о закрытых сделках обе выглядят как одинаковые прибыльные сделки. Именно отслеживание отклонений позволяет увидеть разницу между ними.
Две позиции закрываются с прибылью по двести долларов каждая. Прибыль по одной из них постепенно росла и ни разу не уходила в минус. Другая же полтора дня находилась в убытке на восемьсот долларов, прежде чем восстановиться. В истории сделок они отражены одинаково: тот же символ, то же направление, тот же результат.
Это не одинаковые сделки. Вторая позиция в самый неблагоприятный момент была такой, что большинство трейдеров закрыли бы её вручную. Восстановилась ли она благодаря мастерству или удаче — отдельный вопрос. Важно то, что плавающий убыток по позиции в четыре раза превышал ее итоговую прибыль, а стандартная отчетность никак этого не показывает.
Максимальное неблагоприятное отклонение — термин, обозначающий этот наихудший момент. Для его отслеживания достаточно трех сравнений на каждом баре:
//+------------------------------------------------------------------+
//| Track how far the basket travels against us and in our favour.   |
//+------------------------------------------------------------------+
void UpdateBasketExcursion(const SBasketState &basket)
  {
   if(!EnableMAETracking)
      return;

   if(basket.positionCount > g_BasketPeakCount)
      g_BasketPeakCount = basket.positionCount;

   if(basket.floatingPL < 0 && MathAbs(basket.floatingPL) > g_BasketMaxAdverse)
      g_BasketMaxAdverse = MathAbs(basket.floatingPL);

   if(basket.floatingPL > g_BasketMaxFavour)
      g_BasketMaxFavour = basket.floatingPL;
  }
Эти показатели выводятся в журнал и сбрасываются, как только у советника снова не остается открытых позиций; только в этот момент их и можно увидеть:
//+------------------------------------------------------------------+
//| Reset the running basket statistics once the basket is flat      |
//+------------------------------------------------------------------+
void ResetBasketTracking()
  {
   if(g_BasketPeakCount > 0)
      PrintFormat("Basket closed | Peak positions: %d | Max adverse excursion: %.2f | Max favourable: %.2f",
                  g_BasketPeakCount, g_BasketMaxAdverse, g_BasketMaxFavour);

   g_BasketMaxAdverse = 0.0;
   g_BasketMaxFavour  = 0.0;
   g_BasketPeakCount  = 0;
  }
Этот механизм намеренно лишь измеряет отклонения, но не закрывает позиции принудительно. Добавить правило, которое закрывает любую позицию при достижении заданного отклонения, несложно. А вот определить, какое значение там задать, — уже непросто. Разумный лимит совокупного убытка зависит от типичной просадки стратегии на данном символе, а определить её можно только путём предварительных измерений. Некоторое время отслеживайте показатели, проанализируйте, через какие просадки прошли прибыльные сделки, прежде чем принести прибыль, и только затем выберите лимит. Выбирать лимит заранее — всё равно что гадать, только с лишними действиями.
Почему в этой части нужен второй советник
Три пункта этого раздела плана пока не были рассмотрены: расчет объема позиции на основе целевой цены, расчет объема позиции на основе ожидаемого движения и расчет объема позиции на основе целевой прибыли. Для всех трёх нужна цена, на достижение которой рассчитана стратегия, а у стратегии на пересечении скользящих средних такой цены нет. В этой стратегии расстояние до тейк-профита задаётся как кратное расстоянию до стоп-лосса: это условно выбранное соотношение риска и прибыли, а не прогноз того, где остановится цена.
А у стратегии возврата к среднему такая целевая цена есть. Вся гипотеза состоит в том, что цена слишком далеко отклонилась от среднего и вернётся к нему, причём это среднее — конкретный ценовой уровень, известный ещё до открытия сделки.
В этой серии действует правило: демонстрационная стратегия не меняется ради излагаемой идеи, а добавление среднего уровня к стратегии на пересечении скользящих средних нарушило бы это правило. Поэтому три модели расчета объема позиции реализованы в отдельном советнике, написанном исключительно для этой цели, — MeanReversionSizing_Demo.mq5. Он специально сделан небольшим. Средняя полоса индикатора «Полосы Боллинджера» задаёт средний уровень; закрытие бара ниже нижней полосы служит сигналом к покупке с целью на среднем уровне, а закрытие выше верхней полосы — сигналом к продаже. Вот и весь сигнал. Это учебный пример, а не рекомендация торговой стратегии, и статья оказала бы вам медвежью услугу, если бы создавала иное впечатление.
Расчет объема позиции исходя из цели, а не из расстояния до стоп-лосса
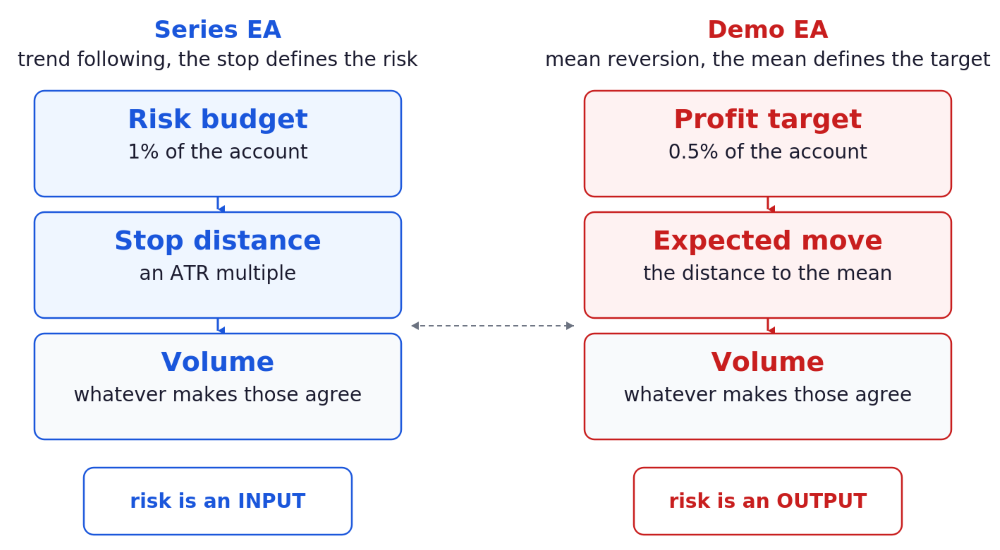
Рис. 2. Два способа расчета объема позиции.
Суть заключается в следующем:
   series EA:   risk budget   -> stop distance  -> volume
   demo EA:     profit target -> expected move  -> volume
В обеих цепочках по три звена, но расчёт идёт в противоположных направлениях. В советнике из этой серии расстояние до стоп-лосса используется при расчете объема позиции. В демонстрационном советнике это расстояние вообще не участвует в расчете объема позиции. Ожидаемое движение — это расстояние от цены входа до среднего, и сделку имеет смысл открывать, только если это расстояние не меньше двух независимых минимальных порогов:
//--- Expected move: how far price must travel to reach the mean.
   double expectedMove = MathAbs(meanPrice - entryPrice);

//--- The target has to clear the broker's minimum distance as well
   double brokerMinimum = ((double)SymbolInfoInteger(_Symbol, SYMBOL_TRADE_STOPS_LEVEL) * _Point)
                          + (tick.ask - tick.bid);
   double minTargetDistance = MathMax(MinExpectedMovePoints * _Point, brokerMinimum);

   if(expectedMove < minTargetDistance)
     {
      PrintFormat("Mean is %.1f points away, %.1f required (strategy minimum %d, broker minimum %.1f). Signal skipped.",
                  expectedMove / _Point, minTargetDistance / _Point,
                  MinExpectedMovePoints, brokerMinimum / _Point);
      return;
     }
Каждый из этих минимальных порогов необходим по своей причине, не связанной с другой. Когда цена находится почти на уровне среднего, ожидаемое движение стремится к нулю, а деление фиксированной целевой прибыли на величину, стремящуюся к нулю, дает объем, стремящийся к бесконечности. Именно для этого нужна проверка на разумность расчета. Минимальный порог брокера имеет более прозаичное назначение, но столь же необходим: целевая цена передается как уровень тейк-профита, а тейк-профит, расстояние от которого до рыночной цены меньше минимального отступа стоп-уровней для данного символа, сразу отклоняется. Выбор большего из двух значений позволяет выполнить оба правила за одно сравнение.
Стоп-лосс устанавливается после этого и только по структурным соображениям. Он предусмотрен на случай, если цена так и не достигнет среднего, и ни сам стоп-лосс, ни зависящие от него величины не используются при расчете объема:
//--- Structural stop. It protects against the mean never being reached and doesn't define position size
   double stopDistance = atrValue * StopATRMultiplier;
   if(stopDistance < brokerMinimum)
      stopDistance = brokerMinimum;

   double stopLoss = (direction == 1)
                     ? NormalizeDouble(entryPrice - stopDistance, digits)
                     : NormalizeDouble(entryPrice + stopDistance, digits);
Затем объем рассчитывается на основе целевой прибыли и расстояния до целевой цены:
//--- Target-profit sizing
   double sizeBaseValue = (SizeBase == SIZE_BASE_EQUITY)
                          ? AccountInfoDouble(ACCOUNT_EQUITY)
                          : AccountInfoDouble(ACCOUNT_BALANCE);
   double targetProfit  = sizeBaseValue * (TargetProfitPercent / 100.0);

   double profitPerLot = ValuePerLot(expectedMove);
   if(profitPerLot <= 0)
     {
      Print("Cannot value the expected move. Trade skipped.");
      return;
     }

   double rawLot = targetProfit / profitPerLot;
Одно полезное свойство возникает в этой модели само собой. Когда волатильность растет, полосы расширяются, среднее оказывается дальше от цены, ожидаемое движение увеличивается, и поэтому та же целевая прибыль дает меньший объем позиции. Модель автоматически подстраивает объем позиции под волатильность, хотя волатильность вообще не используется как входной параметр. В советнике из этой серии тот же эффект достигается намеренно — за счет множителя ATR, используемого при расчете расстояния до стоп-лосса. Здесь же этот эффект естественным образом следует из величин, которые стратегия и так измеряет.
Когда риск — результат расчета
Именно это следствие делает демонстрационный советник уместным примером для статьи о риске корзины позиций, а не о расчете объема позиции. Когда объем рассчитывается исходя из бюджета риска, максимальный убыток задан еще до открытия сделки. Это то число, которое вы указали во входных параметрах. Когда объем рассчитывается исходя из целевой прибыли, расчет никак не ограничивает величину убытка. Стоп-лосс определяется через ATR с учетом минимального расстояния брокера, объем позиции определяется целевой прибылью, а риск по сделке определяется стоимостью движения цены от входа до стоп-лосса для одного лота, умноженной на объем позиции. Риск по сделке перестает быть входным параметром и становится результатом расчета.
Полученный риск по-прежнему можно ограничить, но сначала его нужно измерить, а само ограничение должно действовать вне модели, по которой он рассчитан:
//--- The risk this position implies is an output of the model
   double riskPerLot = ValuePerLot(stopDistance);
   if(riskPerLot > 0 && MaxImpliedRiskPercent > 0)
     {
      double maxRiskAmount = sizeBaseValue * (MaxImpliedRiskPercent / 100.0);
      double affordableLot = FloorToVolumeStep(maxRiskAmount / riskPerLot, lotStep);

      if(lotSize > affordableLot)
        {
         PrintFormat("Implied risk cap: target-profit volume %.2f would risk %.2f (%.2f%% of account). Reducing to %.2f.",
                     lotSize, lotSize * riskPerLot,
                     (lotSize * riskPerLot) / sizeBaseValue * 100.0, affordableLot);
         lotSize = affordableLot;
        }
     }
Этот блок связывает два подхода, а не заставляет выбирать между ними. Модель расчета объема позиции может исходить из прибыли, а отдельная проверка гарантирует, что расчетный убыток будет допустимым для счета. Чтобы один подход работал, не нужно отказываться от другого.
Один сигнал — несколько входов

Рис. 3. Три отдельные позиции — один выход.
Именно в демонстрационном советнике действительно формируется корзина позиций, и причина этого кроется в самой стратегии, а не в каких-либо дополнениях к ней. Сигнал стратегии возврата к среднему повторяется. Цена закрывается ниже нижней полосы и, если продолжает падать, на следующем баре снова закрывается ниже нее, а на следующем за ним — еще раз. Пересечение скользящих средних дает однократный сигнал — и на этом всё. Этот сигнал продолжает появляться, пока цена закрывается за пределами полосы. Без дополнительных ограничений это приводит к множеству сделок, открытых практически по одной и той же цене. Три правила позволяют вместо этого сформировать структуру, параметры которой можно измерить, причем каждое правило введено для предотвращения конкретной проблемы.
Противоположный сигнал отклоняется, а не используется для открытия встречной позиции. Для корзины позиций, содержащей позиции обоих направлений, средняя цена входа не имеет практического смысла, а описанный ниже общий выход требует наличия такой цены. Вместо того чтобы формировать структуру, которой затем не сможет управлять, советник отклоняет сигнал.
Для добавления позиции цена должна действительно сместиться. Без правила минимального расстояния между входами три последовательных бара за пределами полосы приводят к открытию трех отдельных позиций практически по одинаковым ценам: риск увеличивается в полной мере, но средняя цена входа совсем не улучшается, хотя именно ради этого и применяется усреднение:
//+------------------------------------------------------------------+
//| Should this signal be allowed to add a leg to the basket?        |
//+------------------------------------------------------------------+
bool IsAddAllowed(int direction, double entryPrice, double atrValue, const SDemoBasket &basket)
  {
   if(basket.positionCount == 0)
      return true;

//--- An opposing signal is refused rather than hedged
   if(basket.direction != 0 && basket.direction != direction)
     {
      PrintFormat("Opposing signal while %d %s leg(s) are open. Signal skipped.",
                  basket.positionCount, (basket.direction == 1) ? "long" : "short");
      return false;
     }

   if(basket.positionCount >= MaxOpenPositions)
     {
      PrintFormat("Basket full: %d of %d legs already open. Signal skipped.",
                  basket.positionCount, MaxOpenPositions);
      return false;
     }

//--- Spacing. Price closes outside a Bollinger band for several bars in a row
   double spacing = atrValue * MinAddSpacingATR;
   if(spacing > 0 && basket.extremeEntry > 0)
     {
      double advance = (direction == 1)
                       ? (basket.extremeEntry - entryPrice)
                       : (entryPrice - basket.extremeEntry);

      if(advance < spacing)
        {
         PrintFormat("Add rejected: price is %.1f points beyond the last entry, %.1f required.",
                     advance / _Point, spacing / _Point);
         return false;
        }
     }

   return true;
  }
Интервал между входами измеряется в ATR, а не в пунктах, поэтому с ростом волатильности он увеличивается по той же причине, что и ожидаемое движение.
Корзина позиций закрывается целиком. Каждая отдельная позиция открывается со своим тейк-профитом на уровне среднего, но как только позиций становится две, эти цели уже не подходят для выхода. У более поздней отдельной позиции цена достигает уровня среднего гораздо раньше, чем у первой, причем первая в этот момент все еще находится в глубоком убытке. У корзины позиций есть единая цена безубыточности — средневзвешенная цена входа, и при небольшом смещении цены за этот уровень в сторону прибыли вся корзина позиций закрывается целиком:
//+------------------------------------------------------------------+
//| Exit the whole basket at its volume-weighted average entry.      |
//+------------------------------------------------------------------+
bool ManageBasketExit(const SDemoBasket &basket)
  {
   if(!UseBasketExit || basket.positionCount < 2 || basket.direction == 0)
      return false;

   MqlTick tick;
   if(!SymbolInfoTick(_Symbol, tick))
      return false;

   double offset = BasketExitOffsetPips * _Point * 10.0;
   double target = (basket.direction == 1)
                   ? basket.weightedEntry + offset
                   : basket.weightedEntry - offset;

   bool reached = (basket.direction == 1) ? (tick.bid >= target) : (tick.ask <= target);
   if(!reached)
      return false;

   int digits = (int)SymbolInfoInteger(_Symbol, SYMBOL_DIGITS);
   CloseBasket(StringFormat("Weighted average entry %.*f reached with offset (exit %.*f) across %d legs. Floating: %.2f",
                            digits, basket.weightedEntry, digits, target,
                            basket.positionCount, basket.floatingPL));
   return true;
  }
Именно здесь средневзвешенная цена входа перестает быть просто числом в структуре данных и становится ценой, по которой стратегия выходит из рынка. Обратите внимание на то, чего эта процедура не делает. Она закрывает позиции, а не изменяет их, поэтому здесь не приходится учитывать уровень заморозки, который ограничивает изменение ордера, уже находящегося на сервере.
Три позиции — втрое больше риска
Именно здесь сходятся две части этой статьи. В модели, где риск является результатом расчета, он умножается на количество открываемых отдельных позиций. Три отдельные позиции с расчетным риском до двух процентов каждая — это в сумме до шести процентов, и ограничение риска на сделку никак этого не учитывает, поскольку оно проверяет только одну сделку.
Поэтому та же проверка выполняется на уровень выше — с учетом уже принятого риска по корзине позиций:
   if(riskPerLot > 0 && MaxBasketImpliedRiskPercent > 0)
     {
      double basketCeiling = sizeBaseValue * (MaxBasketImpliedRiskPercent / 100.0);
      double headroom      = basketCeiling - basket.impliedRisk;

      if(headroom <= 0)
        {
         PrintFormat("Basket implied risk %.2f is already at the %.1f%% ceiling (%.2f). Trade skipped.",
                     basket.impliedRisk, MaxBasketImpliedRiskPercent, basketCeiling);
         return;
        }

      double affordableLot = FloorToVolumeStep(headroom / riskPerLot, lotStep);
      if(lotSize > affordableLot)
        {
         PrintFormat("Basket implied risk cap: %.2f already committed of %.2f allowed. Reducing %.2f to %.2f.",
                     basket.impliedRisk, basketCeiling, lotSize, affordableLot);
         lotSize = affordableLot;
        }
     }
Величина уже принятого риска не берется из данных, сохраненных при открытии сделок. Она определяется по самим позициям — отдельно для каждой, исходя из ее собственного уровня стоп-лосса:
      //--- What this leg's own stop would cost if it were hit
      if(stopPrice > 0)
         basket.impliedRisk += ValuePerLot(MathAbs(openPrice - stopPrice)) * volume;
Этот подход стоит использовать и в собственных советниках. Сохраненное состояние может устареть, потеряться при перезапуске или перестать соответствовать фактическому состоянию счета. С состоянием, которое можно заново вычислить по данным счета, ничего из этого не произойдет. Если такое вычисление не требует больших затрат, отдавайте ему предпочтение.
Механизмы контроля в обоих советниках и моменты выполнения соответствующих проверок:
| Механизм контроля (входные параметры) | Что ограничивает | Когда проверяется | Какой советник |
|---|---|---|---|
| MaxBasketLossPercent | Какую сумму могут потерять все открытые позиции в совокупности. | На каждом баре | Оба |
| MaxBasketHoldBars | Как долго можно удерживать убыточную корзину позиций. | На каждом баре | Советник серии |
| MaxBasketPositions/MaxOpenPositions | Сколько отдельных позиций может содержать корзина позиций. | Перед совершением сделки | Оба |
| MaxBasketMarginPercent | Какую сумму маржи может занимать корзина позиций. | Перед совершением сделки | Советник серии |
| MinAddSpacingATR | На сколько должна измениться цена перед добавлением позиции. | Перед совершением сделки | Демонстрационный советник |
| MaxImpliedRiskPercent | Потенциальный убыток по стоп-лоссу отдельной позиции. | Перед совершением сделки | Демонстрационный советник |
| MaxBasketImpliedRiskPercent | Совокупный расчетный убыток при срабатывании стоп-лоссов всех отдельных позиций. | Перед совершением сделки | Демонстрационный советник |
| EnableMAETracking | Ничего. Только выполняет измерения. | На каждом баре | Советник серии |
Несколько слов об усреднении убыточной позиции
Демонстрационный советник увеличивает позицию, когда цена движется против нее, и здесь необходимо прямо предупредить об опасности: именно этот механизм приводит к потере средств на значительной доле счетов розничных трейдеров. Усреднение убыточной позиции улучшает среднюю цену входа и одновременно увеличивает подверженность риску. Оба эффекта реальны. Именно улучшение средней цены входа делает этот прием привлекательным, а рост подверженности риску — опасным: он происходит как раз тогда, когда рынок движется против вас и у вас меньше всего подтверждений собственной правоты. Гипотеза возврата к среднему предполагает, что цена вернется к своему среднему значению. Рынок не обязан возвращаться к среднему до того, как закончится свободная маржа.
В демонстрационном советнике выжить при таком подходе позволяет не сама логика усреднения. Это обеспечивают три сопутствующих ограничения: жесткий предел числа отдельных позиций, предел совокупного расчетного риска по их стоп-лоссам и лимит совокупного убытка, при достижении которого вся корзина позиций закрывается на заранее выбранном уровне. Уберите любой из этих элементов — и останется мартингейл с более приличными манерами. Поэтому заимствуйте у этого советника систему учета, а не правило входа. Оценка совокупной позиции, ограничение возможных убытков и понимание того, через что пришлось пройти вашим успешным сделкам, прежде чем они принесли прибыль, — все это полезно в любой стратегии. Решение о наращивании убыточной позиции — это решение в рамках торговой стратегии, и принимать его следует обдуманно, предварительно зафиксировав лимит.
Чего не делает реализация в этой части
Результаты измерений не сохраняются после перезапуска. Показатели отклонений и максимальное число одновременно открытых позиций хранятся в оперативной памяти, поэтому при закрытии терминала они сбрасываются, а сами позиции остаются открытыми. Сами сделки сохраняются, а вот история того, что с ними происходило, — нет. Все проверки корзины позиций также выполняются раз в бар. Это означает, что между барами совокупная позиция защищена только стоп-лоссами и тейк-профитами, уже установленными на сервере брокера, а при резком движении цены убыток корзины позиций может значительно превысить совокупный лимит до следующей проверки. Это сознательный компромисс, а не упущение: проверка на каждом тике требует заново считывать данные каждой позиции. Поэтому совокупный лимит стоит задавать с запасом, а не на уровне предельно допустимого для вас убытка.
У отдельных позиций нет общего стоп-лосса. Каждая позиция сохраняет собственный стоп-лосс, поэтому корзина позиций может закрываться по частям, от внешних позиций к внутренним: первой по стоп-лоссу закрывается самая ранняя и наиболее убыточная отдельная позиция, а остальные остаются открытыми. Расчет маржи корзины позиций остается приблизительным по той же причине, что и на протяжении всей серии: маржа каждой позиции рассчитывается так, словно других позиций на счете нет. Поэтому для пары встречных позиций расчетная сумма оказывается выше фактически используемой маржи на счете.
Здесь всё ограничено одним символом и одним советником. В циклах выполняется фильтрация по текущему символу и магическому номеру этого советника, поэтому ручные сделки, сделки других советников и сделки по коррелирующим символам не учитываются. Для усреднения в демонстрационном советнике также нужен счет с хеджированием: на счете с неттингом добавления позиций увеличивают одну общую позицию, и механизм совместного выхода так и не срабатывает.
Еще два небольших момента, на которые также стоит обратить внимание. Если хеджирование включено, а максимальное число позиций оставлено равным единице, правило хеджирования разрешает встречную сделку, но ограничение числа позиций затем блокирует ее, так что пара встречных позиций открыться не может. Советник выводит сообщение при запуске, а не отказывается работать, поскольку это допустимая конфигурация, которая просто может не соответствовать намерениям пользователя. Кроме того, в обоих советниках одни и те же измерения реализованы отдельно. Для учебного файла это оправданно, но для любого другого применения — неверно: две копии одной и той же логики начинают расходиться, как только в одну из них вносят исправление.
Заключение
Мы перешли от управления отдельной сделкой к управлению корзиной позиций на уровне счета. Теперь советник может описывать свои открытые позиции как одну совокупную позицию (число позиций, общий объем, средневзвешенная цена входа, плавающая прибыль/убыток с учетом свопа, используемая маржа, время открытия самой ранней позиции), измерять максимальное неблагоприятное отклонение и максимальное число одновременно открытых позиций, а также действовать на основе этих показателей. Защитные механизмы включают закрытие по совокупному убытку (порог которого рассчитывается относительно баланса или средств), настраиваемый временной стоп, срабатывающий только для убыточных корзин позиций, и проверки перед сделкой, запрещающие открытие новых отдельных позиций, если это приведет к превышению лимитов числа позиций, маржи или расчетного риска. Важно, что проверки корзины позиций выполняются независимо от торговых сигналов — на каждом баре, а не только при появлении нового сигнала. Поэтому убыточные позиции остаются под контролем, даже когда стратегия не подает сигналов.
Дополнительный демонстрационный советник на основе возврата к среднему показывает обратную сторону: когда целевая прибыль определяет объем позиции, риск становится результатом расчета, и его необходимо измерять и ограничивать как для каждой отдельной позиции, так и для всей корзины позиций. Используйте MAE/MFE и максимальное число одновременно открытых позиций для диагностики: сначала запустите отслеживание, а затем выбирайте лимиты корзины позиций на основе реальных данных, а не догадок.
Ограничения остаются: диагностика ведется отдельно для каждой комбинации символа и магического номера (ручные сделки, сделки других советников и сделки по коррелирующим символам не объединяются), статистика MAE и пиковых значений хранится только в памяти и сбрасывается при перезапуске, проверки корзины позиций выполняются один раз за бар (а не на каждом тике), а маржа оценивается отдельно для каждой позиции. Это осознанные компромиссы, но они обозначают следующую задачу: полноценный учет подверженности риску по всем советникам и символам, который необходимо реализовать на более высоком уровне координации.
Исходные файлы обоих советников прикреплены ниже.
| Имя файла | Описание |
|---|---|
| FixedMACrossover_Part5.mq5 | Советник из этой части статьи, включающий расчет совокупных показателей корзины позиций, закрытие по совокупному убытку, временной стоп, ограничения на количество позиций и используемую маржу, а также отслеживание неблагоприятного отклонения. |
| MeanReversionSizing_Demo.mq5 | Сопутствующий демонстрационный советник, включающий расчет объема позиции по целевой цене, ожидаемому движению и целевой прибыли, упрощенное усреднение убыточной позиции и два ограничения расчетного риска. |
Перевод с английского произведен MetaQuotes Ltd.
Оригинальная статья: https://www.mql5.com/en/articles/24331
Предупреждение: все права на данные материалы принадлежат MetaQuotes Ltd. Полная или частичная перепечатка запрещена.
Данная статья написана пользователем сайта и отражает его личную точку зрения. Компания MetaQuotes Ltd не несет ответственности за достоверность представленной информации, а также за возможные последствия использования описанных решений, стратегий или рекомендаций.


