

Автоматизация классических рыночных методов на языке MQL5 (Часть 8): Система следования за трендом Эда Сейкоты
 39
 0

Введение
Эд Сейкота окончил Массачусетский технологический институт (MIT) по специальности «электротехника» в 1969 году и в 1970 году устроился на работу в брокерскую фирму. В течение года он создал одну из первых в истории компьютеризированных торговых систем — ее программа была написана на языке FORTRAN и записана на перфокартах, которые загружались в мэйнфрейм. Система выявляла тренды с помощью экспоненциальных скользящих средних и определяла размер позиций с учетом волатильности рынка. Он запускал программу каждую ночь и выставлял ордера на следующее утро. При этом он удерживал позиции от нескольких недель до нескольких месяцев. Кроме того, он не следил за ценами в течение дня.
Подход Сейкоты отличался от более ранних систем следования за трендом (включая систему «Черепаха», описанную в части 5) прежде всего концепцией совокупного риска портфеля. Сейкота осознал, что одновременное управление несколькими позициями создает совокупный риск, который остается незаметным, если рассматривать каждую позицию в отдельности. Десять позиций с риском по 2 % каждая не означают, что общий риск составляет 2 %. Если рынок одновременно пойдет против всех ваших позиций, общий риск составит 20 % — такая ситуация нередко возникает на коррелирующих рынках. Он ограничивал совокупный риск портфеля заданным порогом и отказывался открывать новые позиции после его достижения независимо от того, насколько убедительным был сигнал.
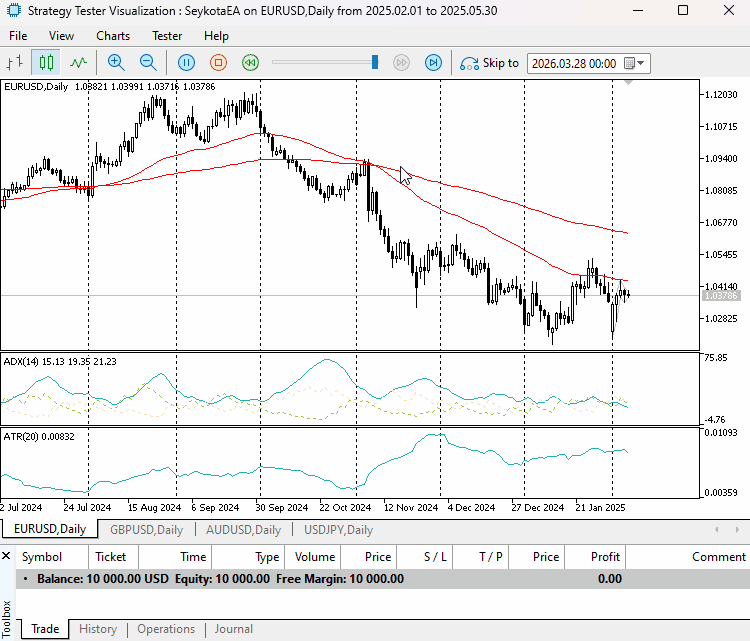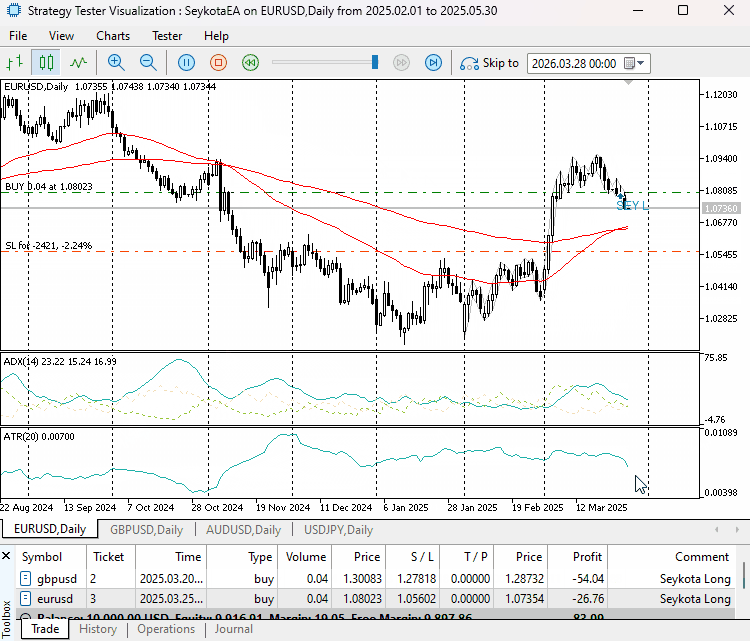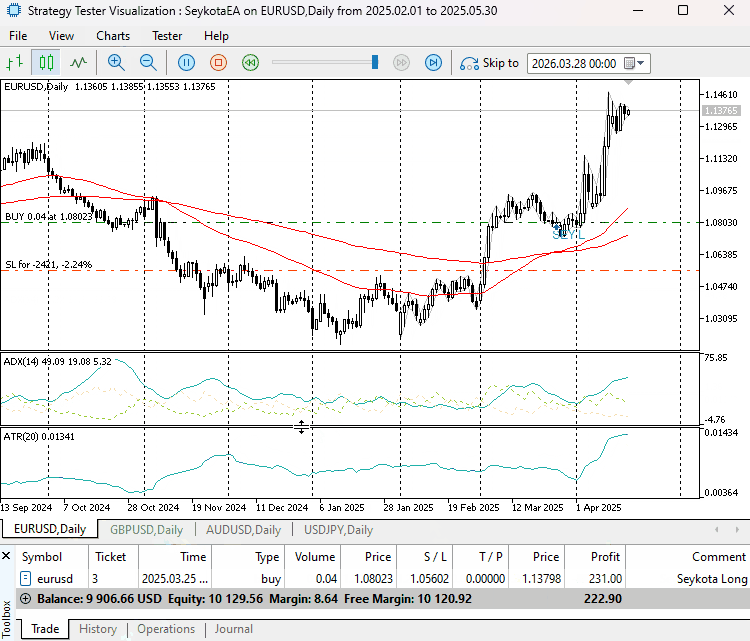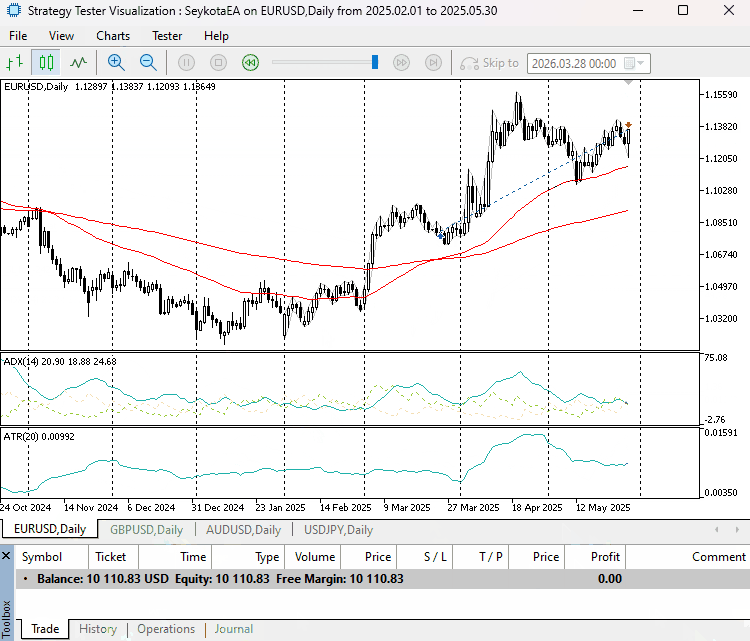
Рис. 1. Наглядная демонстрация работы системы.
Главный вклад этой статьи — именно такой подход к управлению совокупным риском портфеля. Система Сейкоты специально рассчитана на одновременное ведение нескольких позиций. Советник управляет несколькими торговыми инструментами, отслеживает совокупный риск портфеля на каждом баре и блокирует новые входы при превышении лимита совокупного риска.
Связь с предыдущими статьями этой серии прямая. Сейкота был учеником Ричарда Дончиана — трейдера, чьи идеи легли в основу правил «Черепах», — и в книге «Волшебники рынка» описал свою систему как естественное развитие подхода Дончиана к торговле на пробоях ценовых каналов, заменив ценовые каналы экспоненциальными скользящими средними. Как и в случае с Ливермором в части 6 и Дарвасом в части 7, гениальность Сейкоты заключалась не в самом сигнале входа, а в дисциплине, с которой он применял правила, и в управлении рисками, позволявшем удерживать убытки на небольшом уровне, когда сигнал оказывался ошибочным.
Этот советник отвечает на три вопроса: (1) Подтверждается ли тренд структурой EMA и индикатором ADX? (2) Ниже ли совокупный риск портфеля установленного лимита? (3) Обеспечивает ли расчет размера позиции риск на уровне 1 % независимо от торгового инструмента и волатильности?
Мы рассмотрим следующие темы:
Система следования за трендом Сейкоты — теория и правила
Система Сейкоты состоит из пяти компонентов. Каждый из них точно определен.
Сигнал тренда на основе двух скользящих средних EMA
Сейкота использовал две экспоненциальные скользящие средние — быструю и медленную. Когда быстрая EMA пересекает медленную EMA снизу вверх, тренд считается восходящим и допускается открытие длинных позиций. Когда быстрая EMA пересекает медленную EMA сверху вниз, тренд считается нисходящим и допускается открытие коротких позиций. Сигналом является пересечение. Направление движения медленной EMA служит фильтром тренда.
Согласно опубликованным материалам и собственным работам Сейкоты, он обычно использовал короткопериодную EMA с периодом около 20 дней и длиннопериодную EMA с периодом около 200 дней. Это не единственные параметры, которые он использовал: он одновременно запускал несколько систем с разными параметрами, но именно эти параметры определяют его основную конфигурацию для долгосрочного следования за трендом.
Фильтр качества тренда ADX
Сейкота прямо оговаривал одно условие, которое во многих реализациях упускается: он хотел торговать только на трендовых рынках. На боковом рынке с хаотичными колебаниями пересечения EMA в его системе часто давали ложные сигналы, приводившие к небольшим убыткам, которые постепенно истощали счет. Индикатор ADX — индекс среднего направленного движения — измеряет силу тренда независимо от его направления. Показатель выше 20 свидетельствует о наличии тренда на рынке. Показатель ниже 20 указывает на боковой рынок. Сейкота блокировал открытие позиций, когда на рынке отсутствовал тренд.
Формула расчета размера позиции на основе ATR
Формула Сейкоты для расчета размера позиции — одна из самых изящных в систематической торговле. Эта формула позволяет рассчитать размер позиции так, чтобы денежный риск по каждой сделке составлял постоянный процент от эквити счета независимо от того, на каком рынке ведется торговля и насколько он волатилен в данный момент.
Формула выглядит следующим образом: Размер позиции = (эквити счета × процент риска) ÷ (ATR × множитель ATR).
Расстояние до стоп-лосса равно ATR × множитель ATR. Если значение ATR велико — то есть рынок волатилен, — стоп-лосс устанавливается дальше, а размер позиции меньше. Если значение ATR мало — то есть рынок спокоен, — стоп-лосс устанавливается ближе, а размер позиции больше. Денежный риск при срабатывании стоп-лосса всегда составляет один и тот же фиксированный процент от эквити счета.
Сейкота использовал период ATR в 20 дней и множитель от 3.0 до 5.0 в зависимости от инструмента. По умолчанию в этом советнике установлено значение 3.0.
Совокупный риск портфеля
Совокупный риск портфеля — это суммарный риск по всем открытым позициям на текущий момент, выраженный в процентах от эквити счета. Если открыты три позиции и риск по каждой составляет 1 % эквити счета, совокупный риск портфеля составляет 3 %. Сейкота ограничивал совокупный риск портфеля уровнем 20 % эквити счета. При достижении лимита совокупного риска новые позиции не открывались до тех пор, пока существующие позиции не закрывались или их стоп-лоссы не переносились так, чтобы снизить вклад в совокупный риск портфеля.
Вклад каждой открытой позиции в совокупный риск портфеля рассчитывается в реальном времени: расстояние от текущей цены до стоп-лосса переводится в денежный риск в долларах и соотносится с эквити счета. Это не первоначальный риск при входе, а текущий остаточный риск, который уменьшается по мере движения цены в пользу позиции и переноса стоп-лосса в том же направлении.
Правила выхода
Сейкота закрывал позиции двумя способами. Основным сигналом к выходу было обратное пересечение EMA — когда быстрая EMA вновь пересекала медленную EMA в направлении против открытой позиции. Вторым способом выхода было срабатывание стоп-лосса, установленного ниже цены входа на расстоянии ATR × множитель ATR. Он не использовал фиксированный тейк-профит. Момент фактического разворота тренда он определял по пересечению EMA.
Совокупный риск портфеля — недостающий элемент в большинстве реализаций
В большинстве реализаций системы Сейкоты основное внимание уделяется пересечению EMA и расчету размера позиции на основе ATR, а монитор совокупного риска полностью отсутствует. Это самое существенное упущение, поскольку именно монитор совокупного риска позволял Сейкоте избегать катастрофических убытков, когда несколько коррелирующих рынков одновременно двигались против его позиций.
Рассмотрим сценарий без управления совокупным риском портфеля. На парах EURUSD, GBPUSD, AUDUSD, NZDUSD и USDCHF одновременно возникают пять сигналов пересечения EMA. Все пять сигналов указывают на открытие длинных позиций и ослабление доллара. Риск по каждой из пяти позиций составляет 1 % эквити счета. Общая доля риска составляет 5 %. Когда происходит внезапное событие, благоприятное для доллара, — неожиданное решение центрального банка или резкое снижение аппетита к риску, — цены по всем пяти позициям одновременно движутся против трейдера, и счет теряет 5 % за одну торговую сессию.
При лимите совокупного риска в 5 % были бы приняты только два из пяти сигналов. Лимит совокупного риска достигается после открытия второй позиции. Остальные три сигнала заблокированы. Максимальный убыток от события, связанного с долларом, составляет 2 % — риск по уже открытым позициям — вместо 5 %.
Монитор совокупного риска в этом советнике рассчитывает текущий остаточный риск по всем открытым позициям на каждом баре. Остаточный риск по длинной позиции равен (текущая цена Bid − цена стоп-лосса) × объем позиции в лотах × стоимость пункта и выражается в процентах от текущего эквити счета. Когда сумма всех остаточных рисков превышает значение «InpMaxHeatPct», открытие новых позиций блокируется.
Архитектура — мультивалютный монитор совокупного риска и открытие позиций по отдельным торговым инструментам
Советник предназначен для работы на одном графике, но при этом одновременно отслеживает торговые инструменты из настраиваемого списка и торгует ими. Список торговых инструментов задается входным параметром, в котором инструменты перечислены через запятую. На каждом новом баре советник проходит по списку, обновляет расчет совокупного риска портфеля, проверяет условия выхода из открытых позиций и оценивает сигналы входа для торговых инструментов, по которым нет открытых позиций.
Монитор совокупного риска выполняется до любой оценки сигналов входа. Если совокупный риск портфеля достигает лимита или превышает его, на этом баре оценка сигналов входа пропускается для всех торговых инструментов. Это категорический запрет, а не просто рекомендация.
Состояние каждого торгового инструмента простое: либо по нему открыта позиция, либо нет. Здесь нет торговой кампании с несколькими состояниями, как в «рыночном ключе» Ливермора. Система Сейкоты — система, не сохраняющая состояние по отдельным торговым инструментам: пересечение EMA дает сигнал «покупать», «продавать» или «ничего не делать», а позиция либо есть, либо нет.
Механизм проверки нового бара использует дневной бар каждого торгового инструмента независимо от остальных. Для каждого торгового инструмента в списке советник проверяет, изменилось ли время последнего обработанного бара, и выполняет свою логику один раз на каждый завершенный дневной бар.
Реализация на языке MQL5
Советник создается по частям.
Подключаемые файлы и входные параметры
//+------------------------------------------------------------------+
//|                                                   SeykotaEA.mq5  |
//|                                Copyright 2026, Tola Moses Hector |
//|                                          https://t.me/tolahector |
//+------------------------------------------------------------------+
#property copyright "Copyright 2026, Tola Moses Hector"
#property link      "https://t.me/tolahector"
#property version   "1.00"
#property description "Automating Classic Market Methods in MQL5 Part 8"
#property description "Ed Seykota Trend Following System"
#property description "Dual EMA, ADX filter, ATR sizing, portfolio heat cap"
#property description "Attach to any Daily chart — trades configured symbol list"

#include <Trade\Trade.mqh>

//+------------------------------------------------------------------+
//| Input Parameters                                                 |
//+------------------------------------------------------------------+
input group "=== Symbol List ==="
input string InpSymbols       = "EURUSD,GBPUSD,AUDUSD,USDCHF,USDJPY"; // Comma-separated symbol list

input group "=== EMA Trend System ==="
input int    InpFastEMA       = 20;                                   // Fast EMA period
input int    InpSlowEMA       = 200;                                  // Slow EMA period (long-term trend)

input group "=== ADX Filter ==="
input int    InpADXPeriod     = 14;                                   // ADX period for trend quality
input double InpADXMinLevel   = 20.0;                                 // Minimum ADX to allow entry

input group "=== ATR Position Sizing ==="
input int    InpATRPeriod     = 20;                                   // ATR period for volatility measurement
input double InpATRMultiplier = 3.0;                                  // ATR multiplier for stop distance
input double InpRiskPct       = 1.0;                                  // Risk per trade as percent of equity

input group "=== Portfolio Heat ==="
input double InpMaxHeatPct    = 10.0;                                 // Maximum total portfolio heat percent

input group "=== General ==="
input int    InpMagicNumber   = 100801;                               // Magic number
input int    InpSlippage      = 10;                                   // Slippage in points
input bool   InpShowLabels    = true;                                 // Draw labels on chart
По умолчанию значение параметра «InpMaxHeatPct» составляет 10 % — это означает, что одновременно можно открыть не более десяти позиций с риском 1 % на каждую или меньше позиций, если у какой-либо из них расстояние до стоп-лосса больше. Сообщалось, что лимит совокупного риска у самого Сейкоты составлял 20 %, однако 10 % — более консервативная отправная точка для рынка Форекс, где корреляции между основными валютными парами часто высоки.
Структура состояния для каждого торгового инструмента
Для каждого торгового инструмента в портфеле нужны собственные хэндлы индикаторов и состояние.
//+------------------------------------------------------------------+
//| Per-symbol state — stored in array, accessed by index            |
//+------------------------------------------------------------------+
struct SSymbolState
  {
   string            symbol;
   int               fast_handle;
   int               slow_handle;
   int               adx_handle;
   int               atr_handle;
   datetime          last_bar;
   bool              position_open;
   ulong             ticket;
   double            stop_price;
   bool              is_long;
  };
Global Variables
//+------------------------------------------------------------------+
//| Global Variables                                                 |
//+------------------------------------------------------------------+
SSymbolState g_symbols[];
int          g_sym_count = 0;
CTrade       g_trade;
Разбор списка торговых инструментов
//+------------------------------------------------------------------+
//| Parses the comma-separated symbol list and creates handles       |
//+------------------------------------------------------------------+
bool ParseSymbols()
  {
   string parts[];
   int count = StringSplit(InpSymbols, ',', parts);
   if(count <= 0)
     {
      Print("SeykotaEA: No symbols found.");
      return false;
     }
   ArrayResize(g_symbols, count);
   g_sym_count = 0;
   for(int i = 0; i < count; i++)
     {
      string sym = parts[i];
      StringTrimRight(sym);
      StringTrimLeft(sym);
      if(sym == "")
         continue;
      if(!SymbolSelect(sym, true))
        {
         Print("SeykotaEA: Symbol not found: ", sym);
         continue;
        }
      g_symbols[g_sym_count].symbol        = sym;
      g_symbols[g_sym_count].fast_handle   = iMA(sym, PERIOD_D1, InpFastEMA, 0, MODE_EMA, PRICE_CLOSE);
      g_symbols[g_sym_count].slow_handle   = iMA(sym, PERIOD_D1, InpSlowEMA, 0, MODE_EMA, PRICE_CLOSE);
      g_symbols[g_sym_count].adx_handle    = iADX(sym, PERIOD_D1, InpADXPeriod);
      g_symbols[g_sym_count].atr_handle    = iATR(sym, PERIOD_D1, InpATRPeriod);
      if(g_symbols[g_sym_count].fast_handle == INVALID_HANDLE ||
         g_symbols[g_sym_count].slow_handle == INVALID_HANDLE ||
         g_symbols[g_sym_count].adx_handle  == INVALID_HANDLE ||
         g_symbols[g_sym_count].atr_handle  == INVALID_HANDLE)
        { Print("SeykotaEA: Handle creation failed for ", sym); continue; }
      g_symbols[g_sym_count].last_bar      = 0;
      g_symbols[g_sym_count].position_open = false;
      g_symbols[g_sym_count].ticket        = 0;
      g_symbols[g_sym_count].stop_price    = 0;
      g_symbols[g_sym_count].is_long       = true;
      g_sym_count++;
      Print("SeykotaEA: Symbol added | ", sym);
     }
   if(g_sym_count == 0)
     {
      Print("SeykotaEA: No valid symbols.");
      return false;
     }
   return true;
  }
Все четыре хэндла индикаторов создаются для таймфрейма «PERIOD_D1» независимо от того, к какому графику прикреплен советник. Система Сейкоты работала на дневном таймфрейме: решения принимались в конце дня на основе дневных цен закрытия. Советник следует этому принципу, всегда считывая данные дневного таймфрейма.
Вспомогательные функции
//+------------------------------------------------------------------+
//| Returns pip size for a given symbol                              |
//+------------------------------------------------------------------+
double PipSize(const string symbol)
  {
   int    digits = (int)SymbolInfoInteger(symbol, SYMBOL_DIGITS);
   double point  = SymbolInfoDouble(symbol, SYMBOL_POINT);
   return (digits == 3 || digits == 5) ? point * 10.0 : point;
  }

//+------------------------------------------------------------------+
//| Computes lot size using Seykota's ATR formula                    |
//+------------------------------------------------------------------+
double CalcLots(const string symbol, double atr)
  {
   double equity      = AccountInfoDouble(ACCOUNT_EQUITY);
   double risk_amt    = equity * InpRiskPct / 100.0;
   double stop_dist   = atr * InpATRMultiplier;
   double tick_val    = SymbolInfoDouble(symbol, SYMBOL_TRADE_TICK_VALUE);
   double tick_size   = SymbolInfoDouble(symbol, SYMBOL_TRADE_TICK_SIZE);
   if(tick_size <= 0 || tick_val <= 0 || stop_dist <= 0)
      return 0;
   double stop_ticks  = stop_dist / tick_size;
   double risk_per_lot= stop_ticks * tick_val;
   if(risk_per_lot <= 0)
      return 0;
   double lots   = risk_amt / risk_per_lot;
   double step   = SymbolInfoDouble(symbol, SYMBOL_VOLUME_STEP);
   double minlot = SymbolInfoDouble(symbol, SYMBOL_VOLUME_MIN);
   double maxlot = SymbolInfoDouble(symbol, SYMBOL_VOLUME_MAX);
   lots = MathFloor(lots / step) * step;
   return MathMax(minlot, MathMin(maxlot, lots));
  }
Формула расчета размера позиции точно соответствует формуле Сейкоты: денежная сумма риска, рассчитанная от эквити счета, делится на стоимость расстояния до стоп-лосса в долларах. При большом значении ATR значения «stop_dist» и «risk_per_lot» велики, а значение «lots» мало. Когда ATR небольшой, количество лотов увеличивается. Денежный риск при срабатывании стоп-лосса всегда составляет «InpRiskPct» процентов от эквити счета независимо от торгового инструмента.
Расчет совокупного риска портфеля
Функция «CalcTotalHeat()» перебирает все открытые позиции, принадлежащие этому советнику, и вычисляет суммарный остаточный риск в процентах от текущего эквити счета.
//+------------------------------------------------------------------+
//| Calculates total portfolio heat across all open positions        |
//+------------------------------------------------------------------+
double CalcTotalHeat()
  {
   double equity     = AccountInfoDouble(ACCOUNT_EQUITY);
   if(equity <= 0)
      return 0;
   double total_risk = 0;
   for(int i = PositionsTotal() - 1; i >= 0; i--)
     {
      ulong ticket = PositionGetTicket(i);
      if(!PositionSelectByTicket(ticket))
         continue;
      if(PositionGetInteger(POSITION_MAGIC) != InpMagicNumber)
         continue;
      double sl       = PositionGetDouble(POSITION_SL);
      double lots     = PositionGetDouble(POSITION_VOLUME);
      string sym      = PositionGetString(POSITION_SYMBOL);
      long   pos_type = PositionGetInteger(POSITION_TYPE);
      double bid      = SymbolInfoDouble(sym, SYMBOL_BID);
      double ask      = SymbolInfoDouble(sym, SYMBOL_ASK);
      double tick_val = SymbolInfoDouble(sym, SYMBOL_TRADE_TICK_VALUE);
      double tick_sz  = SymbolInfoDouble(sym, SYMBOL_TRADE_TICK_SIZE);
      if(sl <= 0 || tick_sz <= 0 || tick_val <= 0)
         continue;
      double price_dist = (pos_type == POSITION_TYPE_BUY)
                          ? MathMax(0, bid - sl)
                          : MathMax(0, sl - ask);
      double risk_usd   = (price_dist / tick_sz) * tick_val * lots;
      total_risk       += risk_usd;
     }
   return (total_risk / equity) * 100.0;
  }
Использование остаточного, а не первоначального риска — правильный подход для монитора совокупного риска, работающего в реальном времени. По мере движения цены в пользу открытых позиций и переноса стоп-лоссов остаточный риск снижается, хотя первоначальный риск был зафиксирован на уровне 1 %. Соблюдение лимита совокупного риска проверяется по текущему фактическому риску, а не по первоначальному риску на момент входа в позицию.
Вспомогательные функции для рисования на графике
//+------------------------------------------------------------------+
//| Draws a text label on the attached chart only                    |
//+------------------------------------------------------------------+
void DrawLabel(const string symbol, string name, datetime time,
               double price, string text, color clr)
  {
   if(!InpShowLabels || symbol != _Symbol)
      return;
   string obj = "SEY_" + name;
   ObjectDelete(0, obj);
   ObjectCreate(0, obj, OBJ_TEXT, 0, time, price);
   ObjectSetString(0,  obj, OBJPROP_TEXT, text);
   ObjectSetInteger(0, obj, OBJPROP_COLOR, clr);
   ObjectSetInteger(0, obj, OBJPROP_FONTSIZE, 9);
   ChartRedraw(0);
  }

//+------------------------------------------------------------------+
//| Removes all chart objects created by this EA                     |
//+------------------------------------------------------------------+
void ClearLabels()
  {
   int total = ObjectsTotal(0);
   for(int i = total - 1; i >= 0; i--)
     {
      string name = ObjectName(0, i);
      if(StringFind(name, "SEY_") == 0)
         ObjectDelete(0, name);
     }
   ChartRedraw(0);
  }
Метки отображаются только на том графике, к которому прикреплен советник. Для торговых инструментов из списка, отличных от инструмента графика, к которому прикреплен советник, метки не отображаются — иначе они оказались бы не на том графике.
Обработка каждого торгового инструмента
Функция ProcessSymbol() вызывается для каждого торгового инструмента один раз на том тике, на котором для него появился новый дневной бар. Она последовательно проверяет условия выхода, совокупный риск портфеля и условия входа — именно в таком порядке.
//+------------------------------------------------------------------+
//| Processes one symbol for the current bar                         |
//| Accesses g_symbols[idx] directly — no reference to array element |
//+------------------------------------------------------------------+
void ProcessSymbol(int idx, double current_heat)
  {
//--- Copy indicator values
   double fast_buf[], slow_buf[], adx_buf[], atr_buf[];
   ArraySetAsSeries(fast_buf, true);
   ArraySetAsSeries(slow_buf, true);
   ArraySetAsSeries(adx_buf,  true);
   ArraySetAsSeries(atr_buf,  true);
   if(CopyBuffer(g_symbols[idx].fast_handle, 0, 1, 3, fast_buf) < 3)
      return;
   if(CopyBuffer(g_symbols[idx].slow_handle, 0, 1, 3, slow_buf) < 3)
      return;
   if(CopyBuffer(g_symbols[idx].adx_handle,  0, 1, 1, adx_buf)  < 1)
      return;
   if(CopyBuffer(g_symbols[idx].atr_handle,  0, 1, 1, atr_buf)  < 1)
      return;
   double fast_curr = fast_buf[0];                                    // Fast EMA last completed bar
   double fast_prev = fast_buf[1];                                    // Fast EMA bar before that
   double slow_curr = slow_buf[0];                                    // Slow EMA last completed bar
   double slow_prev = slow_buf[1];                                    // Slow EMA bar before that
   double adx       = adx_buf[0];                                     // ADX value
   double atr       = atr_buf[0];                                     // ATR value
//--- Exit check: EMA reversed against open position
   if(g_symbols[idx].position_open && PositionSelectByTicket(g_symbols[idx].ticket))
     {
      bool exit_long  = g_symbols[idx].is_long  && fast_curr < slow_curr;
      bool exit_short = !g_symbols[idx].is_long && fast_curr > slow_curr;
      if(exit_long || exit_short)
        {
         if(g_trade.PositionClose(g_symbols[idx].ticket))
           {
            string dir = g_symbols[idx].is_long ? "LONG" : "SHORT";
            Print(StringFormat("SeykotaEA: %s %s closed | EMA reversal | Heat:%.1f%%",
                               g_symbols[idx].symbol, dir, CalcTotalHeat()));
            g_symbols[idx].position_open = false;                     // Write back through array index
            g_symbols[idx].ticket        = 0;
            g_symbols[idx].stop_price    = 0;
           }
        }
      return;
     }
   else
      g_symbols[idx].position_open = false;                           // Position closed externally
//--- Heat cap check
   if(current_heat >= InpMaxHeatPct)
     {
      Print(StringFormat("SeykotaEA: %s — heat cap %.1f%% reached — entry blocked.",
                         g_symbols[idx].symbol, InpMaxHeatPct));
      return;
     }
//--- ADX filter
   if(adx < InpADXMinLevel)
      return;
//--- EMA crossover signal
   bool bull_cross = (fast_prev < slow_prev && fast_curr > slow_curr);
   bool bear_cross = (fast_prev > slow_prev && fast_curr < slow_curr);
   if(!bull_cross && !bear_cross)
      return;
   bool   is_long   = bull_cross;
   double stop_dist = atr * InpATRMultiplier;
   double lots      = CalcLots(g_symbols[idx].symbol, atr);
   if(lots <= 0)
      return;
   long   stop_lv   = SymbolInfoInteger(g_symbols[idx].symbol, SYMBOL_TRADE_STOPS_LEVEL);
   double min_dist  = stop_lv * SymbolInfoDouble(g_symbols[idx].symbol, SYMBOL_POINT);
   if(is_long)
     {
      double ask = SymbolInfoDouble(g_symbols[idx].symbol, SYMBOL_ASK);
      double sl  = NormalizeDouble(ask - stop_dist,
                                   (int)SymbolInfoInteger(g_symbols[idx].symbol, SYMBOL_DIGITS));
      if(ask - sl < min_dist)
         sl = NormalizeDouble(ask - min_dist - SymbolInfoDouble(g_symbols[idx].symbol, SYMBOL_POINT),
                              (int)SymbolInfoInteger(g_symbols[idx].symbol, SYMBOL_DIGITS));
      if(g_trade.Buy(lots, g_symbols[idx].symbol, ask, sl, 0, "Seykota Long"))
        {
         ulong deal = g_trade.ResultDeal();
         if(deal > 0 && HistoryDealSelect(deal))
            g_symbols[idx].ticket = (ulong)HistoryDealGetInteger(deal, DEAL_POSITION_ID);
         else
            g_symbols[idx].ticket = g_trade.ResultOrder();
         g_symbols[idx].stop_price    = sl;
         g_symbols[idx].is_long       = true;
         g_symbols[idx].position_open = true;
         datetime t = iTime(g_symbols[idx].symbol, PERIOD_D1, 1);
         DrawLabel(g_symbols[idx].symbol, "L" + g_symbols[idx].symbol, t,
                   iLow(g_symbols[idx].symbol, PERIOD_D1, 1) - PipSize(g_symbols[idx].symbol) * 5,
                   "SEY L", clrDodgerBlue);
         Print(StringFormat("SeykotaEA: LONG %s | Lots:%.2f | SL:%.5f | ADX:%.1f | Heat:%.1f%%",
                            g_symbols[idx].symbol, lots, sl, adx, CalcTotalHeat()));
        }
     }
   else
     {
      double bid = SymbolInfoDouble(g_symbols[idx].symbol, SYMBOL_BID);
      double sl  = NormalizeDouble(bid + stop_dist,
                                   (int)SymbolInfoInteger(g_symbols[idx].symbol, SYMBOL_DIGITS));
      if(sl - bid < min_dist)
         sl = NormalizeDouble(bid + min_dist + SymbolInfoDouble(g_symbols[idx].symbol, SYMBOL_POINT),
                              (int)SymbolInfoInteger(g_symbols[idx].symbol, SYMBOL_DIGITS));
      if(g_trade.Sell(lots, g_symbols[idx].symbol, bid, sl, 0, "Seykota Short"))
        {
         ulong deal = g_trade.ResultDeal();
         if(deal > 0 && HistoryDealSelect(deal))
            g_symbols[idx].ticket = (ulong)HistoryDealGetInteger(deal, DEAL_POSITION_ID);
         else
            g_symbols[idx].ticket = g_trade.ResultOrder();
         g_symbols[idx].stop_price    = sl;
         g_symbols[idx].is_long       = false;
         g_symbols[idx].position_open = true;
         datetime t = iTime(g_symbols[idx].symbol, PERIOD_D1, 1);
         DrawLabel(g_symbols[idx].symbol, "S" + g_symbols[idx].symbol, t,
                   iHigh(g_symbols[idx].symbol, PERIOD_D1, 1) + PipSize(g_symbols[idx].symbol) * 5,
                   "SEY S", clrOrangeRed);
         Print(StringFormat("SeykotaEA: SHORT %s | Lots:%.2f | SL:%.5f | ADX:%.1f | Heat:%.1f%%",
                            g_symbols[idx].symbol, lots, sl, adx, CalcTotalHeat()));
        }
     }
  }
При каждом открытии сделки функция записывает в журнал текущий совокупный риск портфеля в процентах. Наблюдение за этим показателем при тестировании на исторических данных за несколько лет сразу показывает, как часто именно лимит совокупного риска, а не сам сигнал входа, становился решающим ограничением и какие убытки он позволил предотвратить.
OnInit, OnDeinit и OnTick
//+------------------------------------------------------------------+
//| Expert initialization function                                   |
//+------------------------------------------------------------------+
int OnInit()
  {
   if(!ParseSymbols())
      return INIT_FAILED;
   g_trade.SetExpertMagicNumber(InpMagicNumber);
   g_trade.SetDeviationInPoints(InpSlippage);
   Print(StringFormat("SeykotaEA initialized | Symbols:%d | HeatCap:%.1f%% | Magic:%d",
                      g_sym_count, InpMaxHeatPct, InpMagicNumber));
   return INIT_SUCCEEDED;
  }

//+------------------------------------------------------------------+
//| Expert deinitialization function                                 |
//+------------------------------------------------------------------+
void OnDeinit(const int reason)
  {
   for(int i = 0; i < g_sym_count; i++)
     {
      IndicatorRelease(g_symbols[i].fast_handle);
      IndicatorRelease(g_symbols[i].slow_handle);
      IndicatorRelease(g_symbols[i].adx_handle);
      IndicatorRelease(g_symbols[i].atr_handle);
     }
   ClearLabels();
  }

//+------------------------------------------------------------------+
//| Expert tick function                                             |
//+------------------------------------------------------------------+
void OnTick()
  {
   double current_heat = CalcTotalHeat();                             // Compute heat once per tick
   for(int i = 0; i < g_sym_count; i++)
     {
      datetime bar_time = iTime(g_symbols[i].symbol, PERIOD_D1, 0);
      if(bar_time == g_symbols[i].last_bar)
         continue;                 // Same D1 bar — skip
      g_symbols[i].last_bar = bar_time;
      ProcessSymbol(i, current_heat);                                 // Process using index
     }
  }
//+------------------------------------------------------------------+
Функция OnTick() один раз в самом начале вычисляет текущий совокупный риск портфеля и передает его при каждом вызове функции обработки торгового инструмента. Это позволяет избежать пересчета совокупного риска портфеля в середине цикла и не дает открытию позиции по одному торговому инструменту повлиять на решение по следующему в рамках той же итерации.
Примечание
Советник одновременно торгует несколькими торговыми инструментами, и для всех заданных инструментов в тестере стратегий должна быть доступна достаточная история дневных баров. Примечание о тестере стратегий: MT5 может тестировать мультивалютные советники только в том случае, если исторические данные по всем необходимым торговым инструментам загружены и доступны в терминале.
Расчет совокупного риска портфеля и отслеживание позиций корректно работают в тестере, поскольку запросы к позициям используют модель и состояние позиций тестера, а не контекст графика отдельного торгового инструмента.
Перед запуском убедитесь, что для всех пяти торговых инструментов доступна достаточная история баров D1.
Чего ожидать
Система Сейкоты рассчитана на долгосрочное следование за трендом. При тестировании за пятилетний период с использованием медленной EMA с периодом 200 дней следует ожидать от 3 до 8 сигналов пересечения EMA на каждый торговый инструмент в год. Многие сигналы пересечения EMA будут возникать на боковом рынке и отсеиваться при проверке ADX — в журнал будет записываться каждый отклоненный сигнал с указанием значения ADX, из-за которого он был отклонен. Лимит совокупного риска будет полностью блокировать некоторые сигналы в периоды, когда одновременно развиваются несколько трендов; эти блокировки будут фиксироваться в журнале с указанием текущего совокупного риска портфеля в процентах.
Система рассчитана на получение прибыли за счет небольшого процента сделок, которые позволяют уловить крупные многомесячные тренды. Большинство сделок принесет небольшие убытки. Средняя прибыль по прибыльным сделкам должна в несколько раз превышать средний убыток по убыточным сделкам. Требуется длительный период тестирования — не менее пяти лет, — чтобы проследить достаточное количество трендовых циклов и объективно оценить систему.
Известные ограничения
Советник работает со всеми торговыми инструментами с одного графика. Тестер стратегий корректно моделирует такую работу, поскольку запросы позиций возвращают актуальные данные, но при реальной торговле советник должен работать непрерывно, чтобы обрабатывать все торговые инструменты. При перезапуске советника значения «st.position_open» и «st.ticket» обнуляются, и советник теряет информацию о позициях, которые были открыты до перезапуска. Эту проблему можно решить, добавив логику восстановления состояния — сканирование открытых позиций по магическому номеру в функции «OnInit()».
Проверка соблюдения лимита совокупного риска выполняется в момент появления сигнала на вход. Если впоследствии остаточный риск позиции возрастет из-за того, что стоп-лосс еще не был перенесен, — например, рынок несколько баров двигался в боковом диапазоне, — совокупный риск портфеля может временно превысить лимит, даже если ни один новый вход не был заблокирован. Лимит совокупного риска служит механизмом допуска к открытию позиции, а не постоянно действующим жестким ограничением общего риска. Трейдерам, строго контролирующим совокупный риск портфеля, следует добавить проверку, которая закрывает самую недавно открытую позицию, если совокупный риск портфеля превышает лимит совокупного риска с учетом допуска.
Для полноценной инициализации медленной 200-дневной экспоненциальной скользящей средней (EMA) требуется история примерно из 200 дневных баров. На первых 200 барах любого ряда данных советник будет генерировать сигналы с использованием еще не полностью инициализированной EMA. Если это вызывает опасения, добавьте проверку количества баров в функции «ProcessSymbol()».
Фильтр ADX блокирует входы на боковом рынке, но не различает ситуации, когда боковое движение продолжается две недели или два года. Длительный период со значением ADX ниже 20, за которым следует резкий скачок ADX выше 20, часто создает более надежные условия для входа, чем ситуация, когда ADX месяцами держится лишь немного выше 20. В текущей реализации все случаи, когда значение ADX превышает пороговое значение, обрабатываются одинаково.
Корреляции тиковых объемов между торговыми инструментами не учитываются. Когда пять основных валютных пар одновременно движутся в тренде под влиянием доллара, значения ATR у всех пар одновременно высоки, а размеры позиций — малы. Вклад каждой позиции в совокупный риск портфеля уменьшается во время событий с высокой корреляцией. На самом деле это защитный механизм: события с высокой корреляцией естественным образом снижают подверженность риску. Но это также означает, что лимит совокупного риска слабее ограничивает открытие новых позиций именно тогда, когда рыночный риск наиболее высок.
Заключение
Вклад Эда Сейкоты в систематическую торговлю часто сводят к совету «используйте экспоненциальные скользящие средние и ограничивайте убытки». Вход по пересечению EMA и расчет размера позиции на основе ATR хорошо описаны. Концепция совокупного риска портфеля — именно та составляющая, которая предотвращала катастрофические убытки во время коррелированных рыночных событий, — почти всегда остается без внимания.
В этой статье реализованы обе составляющие. Система входа напрямую реализует метод Сейкоты, основанный на пересечении двух EMA, с фильтром качества сигналов на основе ADX. Для расчета размера позиции используется в точности его формула: сумма риска, рассчитанная от эквити счета, делится на долларовую стоимость стоп-лосса на основе ATR. Монитор совокупного риска рассчитывает остаточный риск по всем открытым позициям на каждом тике и блокирует открытие новых позиций, когда совокупный риск портфеля достигает заданного лимита.
В результате получилась система, которая ведет себя именно так, как описывал Сейкота: она спокойно работает на нескольких рынках, неся небольшие убытки при ложных сигналах и дожидаясь крупных трендов, приносящих значительную прибыль. Именно монитор совокупного риска портфеля позволяет системе работать одновременно на пяти и более рынках, не допуская, чтобы одно коррелированное рыночное событие привело к потере всех средств счета.
Весь код был скомпилирован и протестирован в Meta Editor (MetaTrader 5). Скопируйте файл «SeykotaEA.mq5» в папку «MQL5\Experts\» и скомпилируйте его в Meta Editor без дополнительных зависимостей. Перед запуском убедитесь, что для всех торговых инструментов из «InpSymbols» загружен достаточный объем истории котировок на таймфрейме D1. Первые тесты рекомендуется проводить на EURUSD, GBPUSD, AUDUSD, USDCHF и USDJPY на дневном таймфрейме. Перед запуском на реальном счете всегда проводите тестирование на демосчете.
Перевод с английского произведен MetaQuotes Ltd.
Оригинальная статья: https://www.mql5.com/en/articles/24279
Предупреждение: все права на данные материалы принадлежат MetaQuotes Ltd. Полная или частичная перепечатка запрещена.
Данная статья написана пользователем сайта и отражает его личную точку зрения. Компания MetaQuotes Ltd не несет ответственности за достоверность представленной информации, а также за возможные последствия использования описанных решений, стратегий или рекомендаций.


