Artigos sobre como testar estratégias na linguagem MQL5

Saiba como desenvolver, escrever e testar uma estratégia de negociação, como encontrar os parâmetros ideais do sistema e como analisar os resultados obtidos. A plataforma MetaTrader dispõe de inúmeras funcionalidades para que os desenvolvedores de robôs de negociação testem suas ideias de negociação com rapidez e precisão. Aprenda nestes artigos como testar robôs multimoedas e como usar os recursos da MQL5 Cloud Network para otimização.
É importante os desenvolvedores de sistemas de negociação automatizados começarem por aprender os princípios básicos de como testar e gerar algoritmos de ticks dentro do Testador de Estratégias.
Novo artigo

Você está perdendo oportunidades de negociação:
- Aplicativos de negociação gratuitos
- 8 000+ sinais para cópia
- Notícias econômicas para análise dos mercados financeiros
Registro
Login
Você concorda com a política do site e com os termos de uso
Se você não tem uma conta, por favor registre-se


Algoritmos de otimização populacional: busca por difusão estocástica (Stochastic Diffusion Search, SDS)
O artigo aborda a busca por difusão estocástica, SDS, um algoritmo de otimização muito poderoso e prático, baseado nos princípios de passeio aleatório. O algoritmo permite encontrar soluções ótimas em espaços multidimensionais complexos, possuindo uma alta velocidade de convergência e a capacidade de evitar extremos locais.


Desenvolvendo um sistema de Replay (Parte 29): Projeto Expert Advisor — Classe C_Mouse (III)
Agora que a classe C_Mouse foi melhorada. Podemos focar em criar uma classe que será usada para promover uma base completamente diferente de estudos. Mas como expliquei no inicio do artigo, não iremos usar herança ou polimorfismo para gerar esta nova classe. Iremos modificar, ou melhor dizendo, agregar alguns objetos novos a linha de preço. Isto neste primeiro momento, no próximo artigo mostrarei como modificar os estudos. Mas faremos isto sem mexer no código da classe C_Mouse. Sei que na pratica, isto seria mais simples ser feito usando herança ou polimorfismo. No entanto, existem técnicas diferentes para se conseguir a mesma coisa.


Testes de Robustez em Expert Advisors
No desenvolvimento de estratégias, há muitos detalhes complexos a serem considerados, muitos dos quais não são destacados para traders iniciantes. Como resultado, muitos traders, eu incluído, tiveram de aprender essas lições da maneira mais difícil. Este artigo é baseado em minhas observações sobre armadilhas comuns que a maioria dos traders iniciantes encontra ao desenvolver estratégias em MQL5. Ele oferecerá uma variedade de dicas, truques e exemplos para ajudar a identificar a desqualificação de um EA e testar a robustez dos nossos próprios EAs de uma forma fácil de implementar. O objetivo é educar os leitores, ajudando-os a evitar futuros golpes ao comprar EAs, bem como a prevenir erros no desenvolvimento de suas próprias estratégias.

Desenvolvendo um sistema de Replay - Simulação de mercado (Parte 20): FOREX (I)
intenção inicial deste artigo, não será cobrir todas as características do FOREX. Mas sim e apenas, adequar o sistema, de forma que você possa fazer no mínimo, um replay de mercado. Já a simulação, ficará para um outro momento. No entanto, caso você não os tenha os ticks, e tenha apenas as barras. Pode com algum trabalho, simular possíveis transações, que possam ter ocorrido no FOREX. Isto até que eu mostre como adaptar o simulador. O fato de se tentar trabalhar com dados vindos do FOREX, dentro do sistema, sem que ele seja modificado. Faz com que ocorra erros de range.


Desenvolvendo um sistema de Replay (Parte 55): Módulo de controle
Neste artigo iremos implementar o indicador de controle de forma que ele possa o sistema de mensagens que está sendo implementado. Apesar de não ser algo muito complexo de ser feito, você precisa entender alguns detalhes referentes a como fazer a inicialização deste módulo. O conteúdo exposto aqui, visa e tem como objetivo, pura e simplesmente a didática. De modo algum deve ser encarado como sendo, uma aplicação cuja finalidade não venha a ser o aprendizado e estudo dos conceitos mostrados.

Data Science e Machine Learning (Parte 21): Desvendando Redes Neurais, Algoritmos de Otimização Desmistificados
Mergulhe no coração das redes neurais enquanto desmistificamos os algoritmos de otimização usados dentro das redes neurais. Neste artigo, descubra as principais técnicas que desbloqueiam todo o potencial das redes neurais, impulsionando seus modelos a novos patamares de precisão e eficiência.

Desenvolvendo um sistema de Replay (Parte 27): Projeto Expert Advisor — Classe C_Mouse (I)
Neste artigo irá nascer a classe C_Mouse. Esta foi pensada de maneira que a programação, seja feita no mais alto nível quanto for possível ser feita. Mas dizer que trabalharemos em alto, ou baixo nível, nada tem haver com questões de colocarmos palavrões ou chavões no meio do código. Longe disto. Trabalhar em alto nível ou de baixo nível, quando se fala em programação, diz o quanto o programa pode ser mais simples ou mais difícil de ser lido por outro programador.

Algoritmos de otimização populacionais: Algoritmo do macaco (MA)
Neste artigo, estaremos analisando o algoritmo do macaco (Monkey Algorithm, MA). A habilidade destes animais ágeis para superar obstáculos complexos e atingir as partes mais inacessíveis das árvores foi a inspiração para a concepção do MA.


Expert Advisor de scalping Ilan 3.0 AI com aprendizado de máquina
Lembra do EA Ilan 1.6 Dynamic? Vamos tentar aprimorá-lo com aprendizado de máquina! Vamos reviver esse antigo projeto neste artigo e adicionar aprendizado de máquina com uma tabela Q. Passo a passo.


Como escolher um Expert Advisor: Vinte caraterísticas de um robô de baixa qualidade
Neste artigo, iremos responder à pergunta de como escolher o Expert Advisor correto. Quais são os mais adequados para o nosso portfólio e como podemos filtrar a maioria dos robôs de negociação disponíveis no mercado? Este artigo apresenta vinte caraterísticas evidentes de um EA de baixa qualidade. Ele ajudará você a tomar decisões mais informadas e criar uma coleção de EAs lucrativos.

Desenvolvendo um sistema de Replay (Parte 36): Ajeitando as coisas (II)
Uma das coisas que mais pode complicar a nossa vida como programadores é o fato de supor as coisas. Neste artigo mostrarei o perigo de fazer suposições. Tanto na parte da programação em MQL5, onde você supõem que um tipo terá um dado tamanho. Assim como no uso do MetaTrader 5, onde você supõem que servidores diferentes funcionam da mesma forma.

Desenvolvendo um sistema de Replay - Simulação de mercado (Parte 06): Primeiras melhorias (I)
Neste artigo vamos começar a estabilizar todo o sistema. Pois sem que o sistema esteja de fato estabilizado, podemos correr risco de não conseguir cumprir os próximos passos.


Desenvolvendo um sistema de Replay (Parte 68): Acertando o tempo (I)
Aqui vamos dar prosseguimento, ao trabalho de conseguir fazer com que o indicador de mouse, consiga nos informar o tempo restante da barra, quando em momentos de baixa liquidez. Apesar de a primeira vista parecer algo simples, você verá que esta tarefa é bem mais complicada do que parece. Isto por conta de alguns percalços que teremos de enfrentar. Então acompanhe esta primeira parte para entender as próximas.


Desenvolvendo um sistema de Replay (Parte 31): Projeto Expert Advisor - Classe C_Mouse (V)
Desenvolver uma forma de colocar o cronometro, de modo que durante um replay / simulação, ele consiga nos dizer quanto tempo falta, pode parecer a principio uma tarefa simples e de rápida solução. Muitos iriam simplesmente tentar adaptar e usar o mesmo sistema que é usado quando temos o servidor de negociação ao nosso lado. Mas aqui mora um ponto que muitos talvez não se atentem ao pensar em tal solução. Quando você está fazendo um replay, e isto para não falar do fato da simulação, o relógio não funciona da mesma forma. Este tipo de coisa torna complexo construir tal sistema.


Desenvolvendo um sistema de Replay (Parte 43): Projeto do Chart Trade (II)
Grande parte das pessoas que querem, ou desejam aprender a programar, não fazem de fato ideia, do que estão fazendo. O que elas fazem é tentar criar as coisas de uma determinada maneira. No entanto, quando programamos não estamos de fato tentando criar um solução. Se você tentar fazer isto, desta forma irá gerar mais problemas do que realmente uma solução. Aqui iremos fazer algo um pouco mais avançado, e por consequência diferente.


Desenvolvendo um sistema de Replay - Simulação de mercado ( Parte 21): FOREX (II)
Vamos continuar a montagem do sistema para cobrir o mercado de FOREX. Então para resolver este problema, precisaríamos primeiramente, declarar o carregamento dos tickets, antes de fazer o carregamento das barras previas. Isto resolve o problema, mas ao mesmo tempo força o usuário, a um tipo de modelagem do arquivo de configuração, que ao meu ver não faz muito sentido. O motivo é que, ao desenvolver a programação, responsável por analisar e executar o que esta no arquivo de configuração, podemos permitir ao usuário, declarar as coisas em qualquer ordem.


Abordagem quantitativa na gestão de riscos: aplicação do modelo VaR para otimização de portfólio multimoeda com Python e MetaTrader 5
Neste artigo, revelamos o potencial do modelo Value at Risk (VaR) para a otimização de portfólios multimoeda. Utilizando o Python e as funcionalidades do MetaTrader 5, demonstramos como implementar a análise VaR para uma distribuição eficiente de capital e gerenciamento de posições. Desde os fundamentos teóricos até a implementação prática, o artigo abrange todos os aspectos da aplicação de um dos sistemas mais robustos de cálculo de risco — o VaR — no trading algorítmico.

Algoritmos de otimização populacional
Este é um artigo introdutório sobre a classificação do algoritmo de otimização (OA). O artigo tenta criar um banco de teste (um conjunto de funções), que deve ser usado para comparar os OAs e, talvez, identificar o algoritmo mais universal de todos os que são amplamente conhecidos.


Desenvolvendo um sistema de Replay (Parte 28): Projeto Expert Advisor — Classe C_Mouse (II)
Quanto de fato os primeiros sistema capazes de fatorar alguma coisa, começaram a ser produzidos. Tudo tinha que ser feito por engenheiros com grande conhecimento, no que estava sendo projetado. Isto nos primórdios da computação, onde se quer existia algum tipo de terminal, para que fosse possível programar algo. Conforme ia se desenvolvendo, e o interesse de que mais pessoas também conseguisse criar algo, começou surgir novas ideias e meios, de programar aquelas máquinas, que antes era feito mudando a posição dos conectores. Assim começamos a ter os primeiros terminais.

Usando algoritmos de otimização para configurar parâmetros de EA em tempo real
O artigo discute os aspectos práticos do uso de algoritmos de otimização para encontrar os melhores parâmetros de EA em tempo real, bem como a virtualização das operações de negociação e da lógica do EA. O artigo pode ser usado como instrução para implementar algoritmos de otimização em um EA.


Desenvolvendo um sistema de Replay (Parte 44): Projeto do Chart Trade (III)
No artigo anterior, expliquei como você pode manipular os dados do template a fim de usá-los em um OBJ_CHART. Mas lá apenas introduzi a questão, mas sem entrar em muitos detalhes, já que naquela versão o trabalho foi feito de uma maneira bem simplificada. No entanto, ela foi feita daquela forma, justamente para facilitar a explicação do conteúdo. Pois apesar de parecer simples fazer certas coisas, algumas não são tão evidentes, e sem compreender a parte mais simples e básica, você não irá de fato entender o que estou fazendo.


Simulação de mercado (Parte 01): Cross Order (I)
Deste artigo em diante iniciaremos a fase dois, na questão sobre replay / simulação de mercado. Então aqui vamos começar mostrando uma possível solução para fazer cruzamento de ordens. Esta solução que mostrarei, não é uma solução definitiva. Ela é apenas uma proposta de solução para o problema que ainda será preciso abordar em breve.

Algoritmos de otimização populacional: Algoritmo Boids, ou algoritmo de comportamento de enxame (Boids Algorithm, Boids)
Neste artigo, estudaremos algoritmo Boids, baseado em exemplos únicos de comportamento de enxame de animais. O algoritmo Boids, por sua vez, serviu como base para a criação de uma classe inteira de algoritmos, agrupados sob o nome de "Inteligência de Enxame".


Python, ONNX e MetaTrader 5: Montando um modelo RandomForest com pré-processamento de dados via RobustScaler e PolynomialFeatures
Neste artigo, vamos desenvolver um modelo de floresta aleatória usando Python. Vamos treinar esse modelo e salvá-lo como um pipeline ONNX, já incluindo etapas de pré-processamento de dados. Depois, esse modelo será aplicado diretamente no terminal do MetaTrader 5.


Desenvolvendo um sistema de Replay - Simulação de mercado (Parte 22): FOREX (III)
Para quem ainda não entendeu a diferença entre o mercado de bolsa e o de forex, apesar de este já ser o terceiro artigo em que estou abordando isto. Devo deixar claro, que a grande diferença, é o fato de que no forex não existe, ou melhor, não nos é informado algumas coisas a respeito do que aconteceu de fato na negociação.


Desenvolvendo um sistema de Replay (Parte 37): Pavimentando o Terreno (I)
Neste artigo iremos começar a fazer algo, que eu gostaria de ter feito a muito mais tempo. No entanto, por falta de "terreno firme", não me sentia seguro para apresentar de forma publica. Mas agora já tenho as bases para poder fazer o que iremos começar a fazer, a partir de agora. É bom que foque ao máximo em compreender o conteúdo deste artigo. E não estou dizendo isto, apenas para que você o leia apenas por ler. Quero e preciso enfatizar que se você não entender este artigo especifico. Poderá abandonar completamente qualquer esperança em compreender o conteúdo dos próximos.


Desenvolvendo um sistema de Replay (Parte 70): Acertando o tempo (III)
Neste artigo mostrarei a maneira correta e funcional de usar a função CustomBookAdd. Apesar de parecer se algo simples, fazer isto tem muitas implicações. Entre elas permitir que digamos ao indicador de mouse, se o ativo customizado está em leilão; Em negociação, ou o mercado está fechado. O conteúdo exposto aqui, visa e tem como objetivo, pura e simplesmente a didática. De modo algum deve ser encarado como sendo, uma aplicação cuja finalidade não venha a ser o aprendizado e estudo dos conceitos mostrados.

Algoritmos de otimização populacionais: algoritmo de baleias (Whale Optimization Algorithm, WOA)
O algoritmo de otimização de baleias (WOA) é um algoritmo metaheurístico inspirado pelo comportamento e pelas estratégias de caça das baleias-jubarte. A ideia principal do WOA é imitar o chamado método de alimentação "rede de bolhas", em que as baleias criam bolhas ao redor de suas presas para depois atacá-las em um movimento espiral.


Simulação de mercado: Position View (III)
Nestes últimos artigos, tenho mencionado o fato de que precisamos em alguns momentos definir um valor para a propriedade ZOrder. Mas por que?!?! Já que muitos dos códigos, que adicionam objetos no gráfico, simplesmente não utilizam, ou melhor, não definem um valor para tal propriedade. Bem, não estou aqui, para dizer, o que cada programador, deve ou não fazer. Como ele deve ou não criar seus códigos. Estou aqui, a fim de mostrar, a você caro leitor, e interessado em realmente compreender como as coisas funcionam, por debaixo dos panos.

Desenvolvendo um sistema de Replay (Parte 35): Ajeitando as coisas (I)
Temos que corrigir algumas coisas antes de realmente poder continuar. Mas não se trata necessariamente de uma correção e sim de um aperfeiçoamento na forma de gerir e utilizar classe. O motivo é que existem falhas ocorrendo por conta de algum tipo de interação dentro do sistema. Apesar das tentativas de tentar compreender o motivo de algumas das falhas, para assim sana-las. Todas foram frustradas, já que não fazia o mínimo sentido de algumas delas estarem ocorrendo. Quando fazemos uso de ponteiros ou recursão em C / C++, e o programa começa a apresentar falhas.

Desenvolvendo um sistema de Replay (Parte 33): Sistema de Ordens (II)
Vamos continuar o desenvolvimento do sistema de ordens. Mas você irá ver que iremos fazer uma reutilização massiva de coisas já vistas em outros artigos. Mesmo assim teremos um bônus neste artigo. Iremos desenvolver, primeiramente um sistema que consiga ser operado junto ao servidor de negociação real, seja usando uma conta demo, seja usando uma conta real. Vamos fazer uso massivo e extensivo da plataforma MetaTrader 5, para nos fornecer todo o suporte do qual precisaremos neste inicio de jornada


Desenvolvendo um sistema de Replay (Parte 69): Acertando o tempo (II)
Aqui vamos entender, por que estamos precisamos usar a chamada iSpread. Ao mesmo tempo, vamos entender como o sistema consegue nos informar o tempo restante da barra, quando não temos ticks a serem usados para fazer tal coisa. O conteúdo exposto aqui, visa e tem como objetivo, pura e simplesmente a didática. De modo algum deve ser encarado como sendo, uma aplicação cuja finalidade não venha a ser o aprendizado e estudo dos conceitos mostrados.

Algoritmos de otimização populacionais: Algoritmo de evolução da mente (Mind Evolutionary Computation, MEC)
Este artigo discute um algoritmo da família MEC, denominado algoritmo simples de evolução da mente (Simple MEC, SMEC). O algoritmo se destaca pela beleza da ideia subjacente e pela simplicidade de implementação.


Desenvolvendo um EA Multimoeda (Parte 13): Automação da segunda etapa — Seleção de grupos
A primeira etapa do processo automatizado de otimização já foi implementada. Para diferentes símbolos e timeframes, realizamos a otimização com base em vários critérios e armazenamos as informações dos resultados de cada execução em um banco de dados. Agora, vamos nos dedicar à seleção dos melhores grupos de conjuntos de parâmetros encontrados na primeira etapa.

Desenvolvendo um sistema de Replay - Simulação de mercado (Parte 19): Ajustes necessários
O que de fato vamos fazer aqui, é preparar o terreno, de forma que quando for preciso adicionar algumas novas coisas ao código, isto aconteça de forma suave e tranquila. O código atual ainda não consegue cobrir ou dar cabo de algumas coisas, que serão necessárias para um avanço significativo. Precisamos que tudo seja construído de maneira que o esforço de implementação de algumas coisas seja o menor possível. Se isto for feito adequadamente teremos a possibilidade de ter um sistema realmente bastante versátil. Sendo capaz de se adaptar muito facilmente a qualquer situação que for preciso ser coberta.


Desenvolvendo um sistema de Replay (Parte 50): Complicando as coisas (II)
Vamos resolver a questão da ID do gráfico, mas ao mesmo tempo, vamos começar a garantir que o usuário possa fazer uso de um template pessoal, voltado para analisar o ativo que ele gostaria de efetuar estudos e simulações. O conteúdo exposto aqui, visa e tem como objetivo, pura e simplesmente a didática. De modo algum deve ser encarado como sendo, uma aplicação cuja finalidade não venha a ser o aprendizado e estudo dos conceitos mostrados.


Teoria das Categorias em MQL5 (Parte 8): Monoides
Esse artigo continua a série sobre a implementação da teoria da categoria em MQL5. Aqui, apresentamos os monoides como um domínio (conjunto) que distingue a teoria da categoria de outros métodos de classificação de dados ao incorporar regras e um elemento de equivalência.


Indicador Customizado: Traçar os Pontos de Entradas Parciais em contas Netting
Nesse artigo, veremos uma forma interessante e diferente de construir um indicador em MQL5. Ao invés de focar em uma tendência ou padrão gráfico, será no gerenciamento de nossas próprias posições, nas entradas e saídas parciais. Usaremos intensivamente arrays dinâmicos e algumas funções de negociação (Trade) relacionadas a histórico de transações e a posições abertas, naturalmente, para indicar no gráfico onde ocorreram essas negociações.

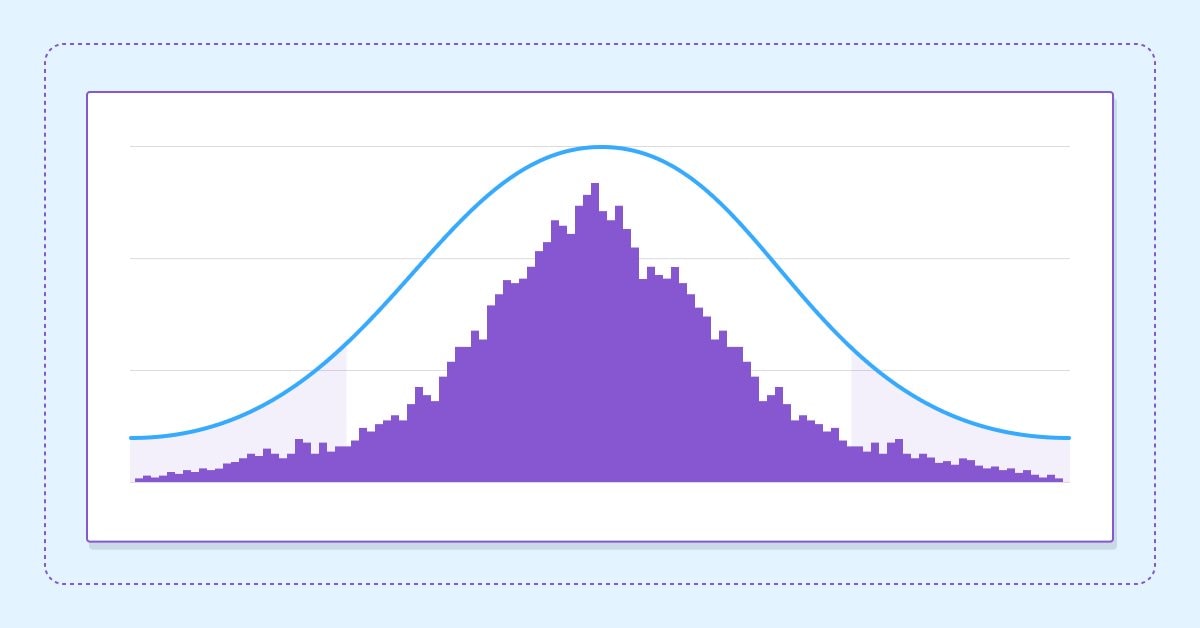
Avaliando o desempenho futuro com intervalos de confiança
Neste artigo, vamos explorar o uso do bootstrapping como um meio de avaliar a eficácia futura de uma estratégia automatizada.


Algoritmos de otimização populacionais: algoritmo de gotas de água inteligentes (Intelligent Water Drops, IWD)
Neste artigo é analisado um algoritmo interessante chamado de gotas de água inteligentes (IWD), inspirado na natureza inanimada, que simula o processo de formação do leito de um rio. As ideias desse algoritmo permitiram melhorar significativamente o líder anterior da classificação, o SDS, e o novo líder (SDSm modificado), como de costume, pode ser encontrado no arquivo do artigo.