Artigos sobre programação nas linguagens MQL4 e MQL5

Leia os artigos publicados aqui para aprender MQL5, a linguagem das estratégias de negociação. A maioria desses artigos foi escrita por vocês, membros da MQL5.community. Todos eles estão divididos em categorias para encontrar respostas rápidas relacionadas a aspectos específicos da programação: "Integração", "Testador", "Estratégias de negociação" e muito mais.
Acompanhe as novas publicações e participe de suas discussões no Fórum!
Novo artigo

Você está perdendo oportunidades de negociação:
- Aplicativos de negociação gratuitos
- 8 000+ sinais para cópia
- Notícias econômicas para análise dos mercados financeiros
Registro
Login
Você concorda com a política do site e com os termos de uso
Se você não tem uma conta, por favor registre-se


Algoritmos de otimização populacionais: Otimização de colônia de formigas (ACO)
Desta vez, vamos dar uma olhada no algoritmo de otimização de colônia de formigas ("Ant Colony optimization algorithm", em inglês). O algoritmo é muito interessante e ambíguo. Trata-se de uma tentativa de criar um novo tipo de ACO.


Criando um Limitador de Drawdown Diário EA em MQL5
O artigo discute, de forma detalhada, como implementar a criação de um Expert Advisor (EA) baseado no algoritmo de negociação. Isso ajuda a automatizar o sistema em MQL5 e a controlar o Drawdown Diário.


O Quanto é Confiável Negociar à Noite?
O artigo aborda as peculiaridades da negociação em lateralidade de preço à noite nos pares de moedas cruzadas, explica onde você pode ter expectativa de lucros e porque grandes perdas não são improváveis. O artigo também apresenta um exemplo do Expert Advisor desenvolvido para negociação à noite e fala sobre a aplicação prática desta estratégia.

Desenvolvendo um EA multimoeda (Parte 1): várias estratégias de trading trabalhando juntas
Existem várias estratégias de trading. Do ponto de vista da diversificação de riscos e do aumento da estabilidade dos resultados de trading, pode ser útil usar várias estratégias em paralelo. Mas se cada estratégia for implementada como um EA separado, gerenciar o trabalho conjunto delas em uma conta de trading se torna muito mais complicado. Para resolver esse problema, é um boa idea implementar o trabalho de diferentes estratégias de trading em um único EA.


Do básico ao intermediário: Template e Typename (I)
Aqui neste artigo, começaremos a lidar com um dos conceitos, que muitos iniciantes evitam. Isto por conta de que, templates, não é um assunto que podemos dizer, ser simples de entender e utilizar. Já que muitos não compreendem o princípio básico que se encontra por baixo do que seria um template. Que é justamente a sobrecarga de funções e procedimentos.

Diagnósticos de mercado por pulso
Nesse artigo, faremos uma tentativa de visualizar a intensidade de mercados específicos e seus segmentos de tempo para detectar as regularidades e padrões de comportamento.

Linguagem de programação visual DRAKON — ferramenta de comunicação Desenvolvedor/Cliente MQL
DRAKON é uma linguagem de programação visual especialmente desenvolvida para facilitar a interação entre especialistas de diferentes áreas (biólogos, físicos, engenheiros...) com programadores em projetos espaciais russos (por exemplo, na criação do complexo "Buran"). Neste artigo, vou falar sobre como o DRAKON torna a criação de algoritmos acessível e intuitivamente compreensível, mesmo para quem nunca teve contato com código, e também como é mais fácil quer seja para o cliente explicar suas ideias ao encomendar robôs de negociação quer seja para o programador cometer menos erros em funções complexas.


Construindo e testando sistemas de negociação com o Canal Keltner
Neste artigo, tentaremos fornecer sistemas de negociação usando um conceito muito importante no mercado financeiro, que é a volatilidade. Forneceremos um sistema de negociação baseado no indicador Canal Keltner após compreendê-lo e como podemos codificá-lo e criar um sistema de negociação baseado em uma estratégia simples de negociação e testá-lo em diferentes ativos.

Criação de Indicadores complexos de maneira fácil usando objetos
Este artigo fornece um método para criar os indicadores complexos e, ao mesmo tempo, evitar os problemas que surgem ao lidar com vários gráficos, buffers e/ou combinar dados de várias fontes.

Indicadores adaptativos
Neste artigo, exploraremos diferentes enfoques para desenvolver indicadores adaptativos. Esses indicadores se destacam pelo uso de feedback entre as entradas e saídas, o que permite que eles se adaptem de forma autônoma para processar séries temporais financeiras de forma eficiente.

Ciência de dados e Aprendizado de Máquina (parte 09): O algoritmo K-vizinhos mais próximos (KNN)
Este é um algoritmo preguiçoso que não aprende com o conjunto de dados de treinamento, ele armazena o conjunto de dados e age imediatamente quando ele recebe uma nova amostra. Por mais simples que ele seja, ele é usado em uma variedade de aplicações do mundo real

Outras classes na biblioteca DoEasy (Parte 69): classe-coleção de objetos-gráficos
Com este artigo, começaremos o desenvolvimento de uma classe-coleção de objetos-gráficos que armazenará uma lista-coleção de objetos-gráficos com suas subjanelas e indicadores, e tornará possível trabalhar com gráficos selecionados e suas subjanelas, ou com uma lista de vários gráficos ao mesmo tempo.

Expert Advisors baseado em sistemas de trading populares e alquimia da otimização de robô de trading (Parte II)
Nesse artigo, o autor dá um exemplo de Expert Advisor que cumpre as exigências declaradas em Rules of the Automated Trading Championship 2008.


Como desenvolver um sistema de negociação baseado no indicador MFI
O novo artigo de nossa série sobre como projetar um sistema de negociação baseado nos indicadores técnicos mais populares considera um novo indicador técnico - o Índice de Fluxo de Dinheiro (MFI). Estudaremos este indicador em detalhes e aprenderemos a desenvolver um sistema de negociação simples utilizando a linguagem MQL5 para, posteriormente, executá-lo na MetaTrader 5.

Preparação de indicadores com vários símbolos/períodos
Neste artigo, examinaremos os princípios para criar indicadores com vários símbolos/períodos e recuperar dados deles dentro de EAs e indicadores. Veremos as nuances mais importantes ao usar multi-indicadores em EAs e indicadores, e sua plotagem mediante buffers de indicador personalizado.

Trabalhando com séries temporais na biblioteca DoEasy (Parte 59): objeto para armazenar dados de um tick
Com este artigo, vamos começar a criar a funcionalidade de biblioteca para trabalhar com dados de preços. Hoje vamos criar uma classe de objeto que armazenará todos os dados de preços recebidos no tick a seguir.

Desenvolvendo um sistema de Replay - Simulação de mercado (Parte 08): Travando o Indicador
Aqui vou mostrar como travar um indicador, usando pura e simplesmente a linguagem MQL5, de uma forma muito interessante e surpreendente.


Redes neurais de maneira fácil (Parte 83): Transformador espaciotemporal de atenção contínua (Conformer)
O algoritmo Conformer, apresentado aqui, foi desenvolvido para prever o tempo, que, em termos de variabilidade e imprevisibilidade, pode ser comparado aos mercados financeiros. O Conformer é um método complexo que combina as vantagens dos modelos de atenção e das equações diferenciais ordinárias.

Criando um painel MQL5 interativo usando a classe Controls (Parte 1): Configurando o painel
Neste artigo, vamos criar um painel de negociação interativo utilizando a classe Controls no MQL5, voltado para otimizar as operações de trading. O painel conterá um cabeçalho, botões de navegação para trading, fechamento e informações, além de botões especializados para envio de ordens e gerenciamento de posições. Ao final do artigo, teremos um painel básico pronto para futuras melhorias.

Como usar registros de parada de funcionamento para depurar os seus próprios DLLs
De 25 a 30% de todos os registros de parada de funcionamento recebidos de usuários surgem por conta de erros ocorridos quando funções importadas de dlls personalizados são executadas.


Desenvolvendo um EA multimoeda (Parte 9): Coleta dos resultados de otimização de instâncias individuais da estratégia de trading
Vamos delinear as principais etapas para o desenvolvimento do nosso EA. Uma das primeiras será realizar a otimização de uma instância individual da estratégia de trading desenvolvida. Tentaremos reunir em um único lugar todas as informações necessárias sobre as execuções do testador durante a otimização.

Criação de um Expert Advisor simples em várias moedas usando MQL5 (Parte 4): Média móvel triangular — Sinais do indicador
Neste artigo, por EA multimoeda, entendemos um robô investidor, ou um robô de negociação, que pode negociar (abrir/fechar ordens, gerenciar ordens, por exemplo, do tipo trailing stop-loss e trailing profit) mais de um par de moedas em um gráfico. Desta vez, usaremos apenas um indicador, em particular a média móvel triangular em um ou mais timeframes, ou escalas de tempo.

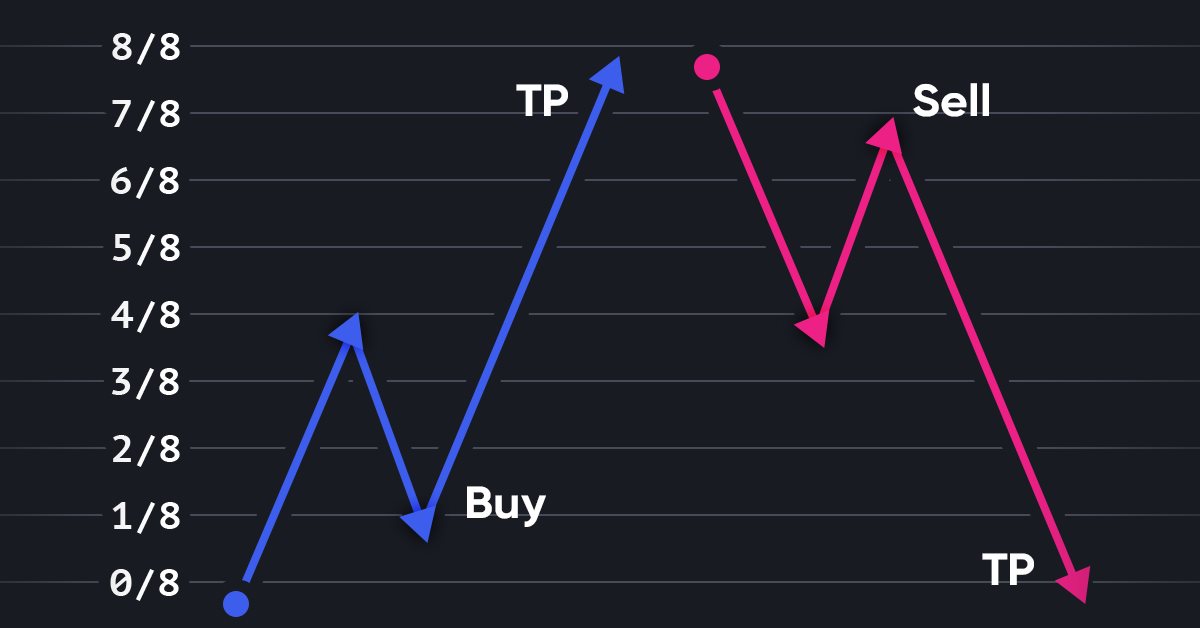
Mais sobre o sistema Murray
Os sistemas gráficos de análise de preços são amplamente reconhecidos e apreciados pelos traders. Neste artigo, irei abordar o sistema Murray em sua totalidade, que engloba não apenas os renomados níveis, mas também outras técnicas úteis para avaliar a posição atual do preço e tomar decisões de negociação.


Experimentos com redes neurais (Parte 5): Normalização de parâmetros de entrada para alimentar a rede neural
As redes neurais são tudo para nós. E vamos verificar na prática se é assim, indagando se MetaTrader 5 é uma ferramenta autossuficiente para implementar redes neurais na negociação. A explicação vai ser simples.


Robô de trading multithreaded com machine learning: da concepção à concretização
O artigo apresenta o desenvolvimento passo a passo de um robô de trading multithreaded com machine learning com Python e MetaTrader 5. O texto analisa a arquitetura do sistema, da coleta de dados e criação de indicadores técnicos ao treinamento de modelos XGBoost com gestão de risco no nível do portfólio. Também detalha a implementação de data augmentation, a clusterização de atributos por meio de Gaussian Mixture Models e a coordenação de threads para operar vários pares de moedas em paralelo.

Análise técnica: Torne possível o impossível!
O artigo responde a pergunta: por que o impossível tornou-se possível onde grande parte sugere o contrário? Raciocínio da análise técnica.

Redes neurais de maneira fácil (Parte 26): aprendizado por reforço
Continuamos a estudar métodos de aprendizado de máquina. Com este artigo, começamos outro grande tópico chamado aprendizado por reforço. Essa abordagem permite que os modelos estabeleçam certas estratégias para resolver as tarefas. E esperamos que essa propriedade inerente ao aprendizado de reforço abra novos horizontes para a construção de estratégias de negociação.

Como Implementar Otimização Automática em Expert Advisors MQL5
Guia passo a passo para otimização automática em MQL5 para Expert Advisors. Vamos abordar uma lógica de otimização robusta, boas práticas para seleção de parâmetros e como reconstruir estratégias com backtesting. Além disso, métodos mais avançados como a otimização walk-forward serão discutidos para aprimorar sua abordagem de trading.

Trabalhando com séries temporais na biblioteca DoEasy (Parte 48): indicadores multissímbolos multiperíodos num buffer de uma subjanela
Neste artigo consideraremos um exemplo que mostra como criar indicadores padrão multissímbolos e multiperíodos que usam um buffer de indicador e funcionam numa subjanela do gráfico principal. Prepararemos classes da biblioteca para trabalhar com indicadores padrão que funcionam na janela principal do programa, ou que tenham mais de um buffer para exibir seus dados.

Redes neurais de maneira fácil (Parte 31): Algoritmos evolutivos
No último artigo, iniciamos a análise dos métodos de otimização sem gradiente, e nos familiarizamos com o algoritmo genético. Hoje, continuaremos a discutir o mesmo assunto e também examinaremos outra classe de algoritmos evolutivos.

Data Science e Machine Learning (Parte 24): Previsão de Séries Temporais no Forex Usando Modelos de IA Clássicos
Nos mercados de forex, é muito desafiador prever a tendência futura sem ter uma ideia do passado. Poucos modelos de machine learning são capazes de fazer previsões futuras considerando valores passados. Neste artigo, vamos discutir como podemos usar modelos clássicos (não específicos para séries temporais) de Inteligência Artificial para superar o mercado.

Filtragem de acordo com o histórico
O artigo descreve o uso de negociações virtuais como uma parte integral do filtro de abertura de negociações.


Arbitragem triangular com previsões
Este artigo simplifica a arbitragem triangular, mostrando como usar previsões e softwares especializados para negociar moedas de forma mais inteligente, mesmo se você for novo no mercado. Pronto para negociar com expertise?

Expert Advisors baseado em sistemas de trading populares e alquimia da otimização de robô de trading (Parte IV)
Nesse artigo o autor continua a analisar algoritmos de implementação de sistemas de negociação simples e introduz os registros de resultados de otimização nos testes de simulação em um arquivo html na forma de uma tabela. O artigo será útil para investidores iniciantes e desenvolvedores de EA.

Redes neurais de maneira fácil (Parte 17): Redução de dimensionalidade
Continuamos a estudar modelos de inteligência artificial, em particular, algoritmos de aprendizado não supervisionados. Já nos encontramos com um dos algoritmos de agrupamento. E neste artigo quero compartilhar com vocês outra maneira de resolver os problemas de redução de dimensionalidade.


Conselhos de um programador profissional (Parte III): Registro de Logs. Conectando-se ao sistema Seq de coleta e análise de logs
Implementação da classe Logger para unificar e estruturar as mensagens que são impressas no log da guia Experts na caixa de ferramentas. Conexão com o sistema Seq de coleta e análise de logs. Monitoramento de mensagens de log online.


Desenvolvendo um agente de Aprendizado por Reforço em MQL5 com Integração RestAPI (Parte 5): Escolhendo o Algoritmo do agente
Este capítulo da série aborda algoritmos de aprendizado por reforço, focando em Q-Learning, Deep Q-Network (DQN), e Proximal Policy Optimization (PPO). Explora como essas técnicas podem ser integradas para melhorar a automação de tarefas, detalhando suas características, vantagens, e aplicabilidades práticas. A seleção do algoritmo mais adequado é vista como crucial para otimizar a eficiência operacional em ambientes dinâmicos e incertos, prometendo discussões futuras sobre a implementação prática e teórica desses métodos.


Estratégia de trading "Captura de Liquidez" (Liquidity Grab)
A estratégia de captura de liquidez é um componente-chave do Smart Money Concepts (SMC), que visa identificar e aproveitar as ações dos participantes institucionais no mercado. Ela envolve mirar áreas de alta liquidez, como zonas de suporte ou resistência, onde ordens de grande volume podem provocar um movimento de preço antes que o mercado retome sua tendência. Este artigo explica em detalhes o conceito de captura de liquidez e descreve o processo de desenvolvimento de um EA para a estratégia de captura de liquidez em MQL5.

Como desenvolver um sistema de negociação baseado no indicador Alligator
Neste artigo, completaremos nossa série sobre como projetar um sistema de negociação baseado no indicador técnico mais popular. Nós aprenderemos como criar um sistema de negociação baseado no indicador Alligator.

Gerenciador de riscos para trading algorítmico
Os objetivos deste artigo são: demonstrar a necessidade obrigatória de um gerenciador de riscos, adaptar os princípios de controle de risco para trading algorítmico em uma classe específica, permitindo que todos possam comprovar, de forma independente, a eficácia da abordagem de normalização de risco no day trading e em investimentos nos mercados financeiros. Neste artigo, exploraremos em detalhes a criação de uma classe de gerenciador de riscos para trading algorítmico, continuando o tópico abordado no artigo anterior sobre o gerenciador de riscos para trading manual.