Artigos sobre programação nas linguagens MQL4 e MQL5

Leia os artigos publicados aqui para aprender MQL5, a linguagem das estratégias de negociação. A maioria desses artigos foi escrita por vocês, membros da MQL5.community. Todos eles estão divididos em categorias para encontrar respostas rápidas relacionadas a aspectos específicos da programação: "Integração", "Testador", "Estratégias de negociação" e muito mais.
Acompanhe as novas publicações e participe de suas discussões no Fórum!
Novo artigo

Você está perdendo oportunidades de negociação:
- Aplicativos de negociação gratuitos
- 8 000+ sinais para cópia
- Notícias econômicas para análise dos mercados financeiros
Registro
Login
Você concorda com a política do site e com os termos de uso
Se você não tem uma conta, por favor registre-se


Trabalhando com preços na biblioteca DoEasy (Parte 60): lista-série de dados de dados de tick do símbolo
Neste artigo, criaremos uma lista para armazenar dados de tick de um símbolo e verificaremos tal criação e respectiva recepção de dados a partir dela no EA. Essas listas de dados de tick - separadamente para cada símbolo usado - formarão uma coleção de dados de tick.


Gráficos na biblioteca DoEasy (Parte 98): Movendo pontos de ancoragem de objetos gráficos padrão estendidos
Neste artigo, continuaremos a desenvolver objetos gráficos padrão estendidos e criaremos uma funcionalidade que move os pontos de ancoragem de objetos gráficos compostos por meio de pontos de controle usados para gerir as coordenadas dos pontos de ancoragem do objeto gráfico em questão.


Aprenda algumas lições com as Empresas de Prop Trading (Parte 1) — Uma introdução
Neste artigo introdutório, discutirei algumas lições que podem ser aprendidas com os testes que as empresas de prop trading empregam. Isso é especialmente relevante para iniciantes e para aqueles que estão lutando para encontrar seu lugar no mundo do trading. O próximo artigo abordará a implementação do código.


Implementação do teste aumentado de Dickey-Fuller no MQL5
Neste artigo, vamos mostrar como implementar o teste aumentado de Dickey-Fuller e sua aplicação para realizar testes de cointegração usando o método de Engle-Granger.

Redes neurais de maneira fácil (Parte 21): Autocodificadores variacionais (VAE)
No último artigo, analisamos o algoritmo do autocodificador. Como qualquer outro algoritmo, tem suas vantagens e desvantagens. Na implementação original, o autocodificador executa a tarefa de separar os objetos da amostra de treinamento o máximo possível. E falaremos sobre como lidar com algumas de suas deficiências neste artigo.

Trabalhando com séries temporais na biblioteca DoEasy (Parte 56): objeto de indicador personalizado, obtenção de dados a partir de objetos-indicadores numa coleção
Neste artigo, veremos a criação de um objeto de indicador personalizado para ser usado em Expert Advisors. Vamos modificar ligeiramente as classes da biblioteca e escrever métodos para receber dados desde objetos-indicadores em Expert Advisors.

Como se tornar um bom programador (Parte 6): 9 hábitos para desenvolver de maneira produtiva
O resultado final do projeto não tem a ver apenas com a escrita de código. A minha experiência me ensinou a identificar certos hábitos que ajudam a melhorar a produtividade na hora de desenvolver. Mais tarde, falaremos sobre alguns deles neste artigo. Este artigo é uma leitura obrigatória destinada a todos que desejam melhorar suas habilidades na escrita de algoritmos complexos.

Algoritmo de recompra: modelo matemático para aumentar a eficiência
Neste artigo, usaremos o algoritmo de recompra como um guia para um entendimento mais profundo da eficiência dos sistemas de negociação e começaremos a trabalhar com os princípios gerais de aumentar a eficiência de negociação usando matemática e lógica, bem como aplicar os métodos mais inovadores para aumentar a eficiência no contexto de usar qualquer sistema de negociação.

Desenvolvimento de um sistema de negociação baseado no Índice de Facilitação do Mercado de Bill Williams
Este é um novo artigo de uma série na qual aprendemos a desenvolver sistemas de negociação baseados em indicadores técnicos conhecidos. Neste novo artigo, analisamos o Índice de Facilitação do Mercado (Market Facilitation Index, MFI), criado por Bill Williams.


Simulação de mercado (Parte 02): Cross Order (II)
Diferente do que foi visto no artigo anterior, aqui vamos fazer o controle de seleção no Expert Advisor. Porém, esta não é uma solução ainda definitiva. Mas irá nos atender por hora. Então acompanhe o artigo para entender como implementar uma das soluções possíveis.

Expert Advisors baseado em sistemas de trading populares e alquimia da otimização de robô de trading (Parte II)
Nesse artigo o autor continua a analisar algoritmos de implementação dos sistemas de negociação mais simples e descreve alguns detalhes relevantes da utilização dos resultados de otimização. O artigo será útil para investidores iniciantes e desenvolvedores de EA.


Modelos ocultos de Markov em sistemas de trading com aprendizado de máquina
Os modelos ocultos de Markov (HMM) representam uma classe poderosa de modelos probabilísticos, destinados à análise de dados sequenciais, nos quais os eventos observáveis dependem de alguma sequência de estados não observáveis (ocultos), que formam um processo de Markov. As principais suposições dos HMM incluem a propriedade de Markov para os estados ocultos, o que significa que a probabilidade de transição para o próximo estado depende apenas do estado atual, e a independência das observações, desde que o estado oculto atual seja conhecido.

Desenvolvendo um sistema de Replay - Simulação de mercado (Parte 07): Primeiras melhorias (II)
No artigo anterior fizemos a correção de alguns pontos, e adicionamos alguns testes no nosso sistema de replay, estes tentam garantir a maior estabilidade quanto for possível obter, ao mesmo tempo iniciamos a criação e o uso de um arquivo de configuração para o sistema de replay.

Experiências com redes neurais (Parte 1): Lembrando a geometria
As redes neurais são tudo para nós. Vamos ver se isso é verdade na prática. Para tal, vamos fazer experiências e adotar abordagens não-convencionais. Vamos escrever também um sistema de negociação lucrativo. A explicação vai ser simples.

DoEasy. Controles (Parte 27): Continuamos a trabalhar no objeto WinForms "ProgressBar"
Neste artigo, continuaremos desenvolvendo o controle ProgressBar. Criaremos a funcionalidade para gerenciar a barra de progresso e os efeitos visuais.


Simulação de mercado (Parte 19): Iniciando o SQL (II)
Como eu disse no primeiro artigo sobre SQL, não faz sentido você perder tempo, programado rotinas e mais rotinas a fim de conseguir, gerar ou produzir algo que o próprio SQL já contém. Porém sem saber o básico do básico, você não conseguirá fazer nada em SQL, a fim de aproveitar de alguma forma o que esta ferramenta tem a nos oferecer. Sendo assim, aqui neste artigo iremos ver como fazer para conseguir executar tarefas primordiais a serem feitas em bancos de dados.


Desenvolvendo um sistema de Replay - Simulação de mercado (Parte 25): Preparação para a próxima etapa
Aqui neste artigo iremos finalizar a primeira etapa do desenvolvimento do sistema de replay / simulador. Ao finalizar esta etapa, estou dizendo a você, caro leitor, que o sistema já estará em um estágio avançado o suficiente para que novas funcionalidades possam de fato serem implementadas. Isto a fim de tornar o sistema ainda mais elaborado e mais útil para efetuar estudos e desenvolver conceitos de analise de mercado.

Desenvolvendo um agente de Aprendizado por Reforço em MQL5.com Integração RestAPI(Parte 2): Funções MQL5 para Interação HTTP com API REST do Jogo da Velha
O artigo detalha como MQL5 pode interagir com Python e FastAPI, usando chamadas HTTP em MQL5 para se comunicar com um jogo da velha em Python. Discute a criação de uma API com FastAPI para essa integração e inclui um script de teste em MQL5, destacando a versatilidade do MQL5, a simplicidade do Python e a eficiência do FastAPI na conexão de diferentes tecnologias para soluções inovadoras.

Implementando o fator Janus em MQL5
Gary Anderson desenvolveu um método de análise de mercado baseado em uma teoria que chamou de fator Janus. Essa teoria descreve um conjunto de indicadores que podem ser usados para identificar tendências e avaliar o risco de mercado. Neste artigo, vamos implementar essas ferramentas no MQL5.

Pesquisa: Estimativa de operadores que utilizam o Terminal Móvel
Infelizmente, não há projeções claras disponíveis neste momento sobre o futuro do trading móvel. No entanto, há uma série de especulações em torno deste assunto. Em nossa tentativa de resolver essa ambiguidade decidimos realizar uma pesquisa entre os operadores para saber suas opiniões sobre nossos terminais móveis. Através dos esforços desta pesquisa, conseguimos estabelecer uma imagem clara do que os nossos clientes pensam sobre o produto, bem como os seus pedidos e desejos em desenvolvimentos futuros de nossos terminais móveis.

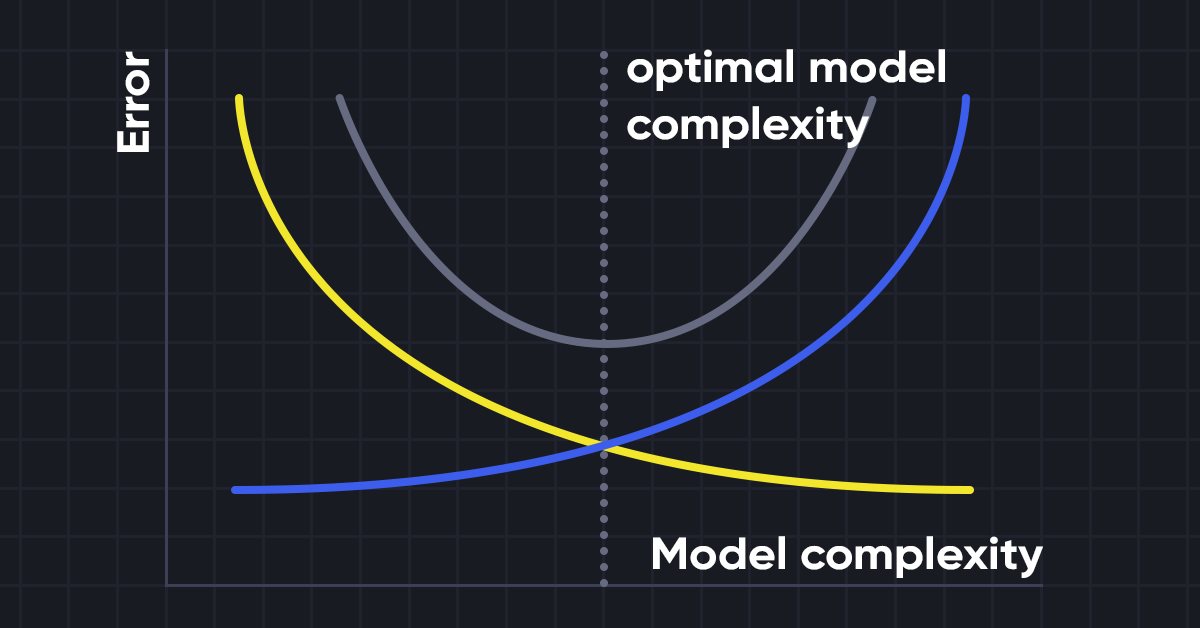
Ciência de dados e Aprendizado de Máquina (parte 10): Regressão de Ridge
A regressão de Ridge é uma técnica simples para reduzir a complexidade do modelo e evitar o ajuste excessivo que pode resultar da regressão linear simples

Desenvolvendo um agente de Aprendizado por Reforço em MQL5 com Integração RestAPI(Parte 1): Usando RestAPIs em MQL5
Este artigo aborda a importância das APIs (Interfaces de Programação de Aplicativos) na comunicação entre diferentes aplicativos e sistemas de software. Ele destaca o papel das APIs na simplificação da interação entre aplicativos, permitindo que eles compartilhem dados e funcionalidades de maneira eficiente.

Desenvolvendo um EA de negociação do zero (Parte 27): Em direção ao futuro (II)
Vamos continuar indo em direção a um sistema mais completo de ordens direto no gráfico. Então neste artigo irei mostrar uma forma de você corrigir, ou melhor dizendo fazer com que o sistema de ordens fique mais intuitivo.

O padrão de design MVC e suas possibilidades de uso (Parte 2): Esquema de interação entre três componentes
Este artigo dá continuação e complemento ao tópico que vimos no artigo anterior, isto é, ao padrão MVC em programas escritos em MQL. Neste artigo, estudaremos um possível esquema de interação entre esses três componentes.

Gráficos na biblioteca do DoEasy (Parte 92): classe de memória de objetos gráficos padrão. Histórico de mudanças de propriedades do objeto
Neste artigo, criaremos uma classe de memória de objeto gráfico padrão. Com ela conseguiremos salvar os estados do objeto quando modificado, o que, por sua vez, nós permite retornar a estados anteriores do objeto gráfico a qualquer momento.

O modelo de movimento dos preços e suas principais disposições (Parte 1): A versão do modelo mais simples e suas aplicações
O artigo fornece os fundamentos de um movimento de preços matematicamente rigoroso e a teoria do funcionamento do mercado. Até o presente, nós não tivemos nenhuma teoria de movimento de preços matematicamente rigorosa. Em vez disso, nós tivemos que lidar com as suposições baseadas na experiência, afirmando que o preço se move de uma certa maneira após um determinado padrão. É claro que essas suposições não foram apoiadas nem pela estatística e nem pela teoria.


Desenvolvendo um sistema de Replay - Simulação de mercado (Parte 24): FOREX (V)
Aqui estamos retirando o bloqueio de simulação baseada na plotagem LAST, e adicionando um ponto de entrada para este tipo de simulação. Agora prestem atenção ao fato de que todo o funcionamento, irá se basear no sistema do forex. Sendo que a única diferença, aqui nesta rotina, é o fato de que estaremos separando uma simulação BID, de uma LAST. Mas a questão de randomização do tempo e a sua correção para ser utilizado pela classe C_Replay, é a mesma em ambos modos de simulação. Isto é uma coisa boa, já que se modificarmos um dos modos, o outro irá se beneficiar, pelo menos no que rege a parte do tempo entre os tickets

Ciência de Dados e Aprendizado de Máquina — Redes Neurais (Parte 02): Arquitetura das Redes Neurais Feed Forward
Há detalhes a serem abordadas na rede neural feed-forward antes de finalizarmos este assunto, a arquitetura é uma delas. Vamos ver como nós podemos construir e desenvolver uma rede neural flexível para as nossas entradas, o número de camadas ocultas e os nós para cada rede.

Algoritmos de otimização populacionais: Enxame de partículas (PSO)
Neste artigo vamos analisar o popular algoritmo de otimização por enxame de partículas (PSO). Anteriormente, discutimos características importantes de algoritmos de otimização, como convergência, velocidade de convergência, estabilidade, escalabilidade e desenvolvemos uma bancada de testes. Também analisamos um algoritmo simples baseado em geradores de números aleatórios (GNA).

Desenvolvendo um sistema de Replay — Simulação de mercado (Parte 03): Ajustando as coisas (I)
Vamos dar uma ajeitada nas coisas, pois este começo não está sendo um dos melhores. Se não fizermos isto agora, vamos ter problemas logo, logo.

Funções em Aplicativos MQL5
As funções são componentes essenciais em qualquer linguagem de programação. Entre outras coisas, elas ajudam os desenvolvedores a aplicar o princípio DRY (don't repeat youself, não se repita). O artigo fala sobre funções e sua criação no MQL5 com a ajuda de aplicativos simples que enriquecem seu sistema de negociação, sem complicá-lo.


Como desenvolver um sistema de negociação baseado no indicador Awesome Oscilador
Neste novo artigo da nossa série, nós aprenderemos sobre uma nova ferramenta técnica que pode ser útil em nossas negociações e ele é o indicador Awesome Oscillator (AO). Nós aprenderemos como desenvolver um sistema de negociação por este indicador.


Desenvolvendo um sistema de Replay (Parte 66): Dando play no serviço (VII)
Aqui neste artigo, vamos implementar uma primeira solução, para que possamos saber o momento em que uma nova barra poderá vim a surgir no gráfico. Esta solução se adequa a diversas situações. Porém entender como a mesma foi desenvolvida pode lhe ajudar a entender diversas questões. O conteúdo exposto aqui, visa e tem como objetivo, pura e simplesmente a didática. De modo algum deve ser encarado como sendo, uma aplicação cuja finalidade não venha a ser o aprendizado e estudo dos conceitos mostrados.


Ciência de Dados e ML (Parte 27): Redes Neurais Convolucionais (CNNs) em Bots de Trading no MetaTrader 5 — Vale a Pena?
As Redes Neurais Convolucionais (CNNs) são renomadas por sua capacidade de detectar padrões em imagens e vídeos, com aplicações em diversos campos. Neste artigo, exploramos o potencial das CNNs para identificar padrões valiosos nos mercados financeiros e gerar sinais de trading eficazes para bots de negociação no MetaTrader 5. Vamos descobrir como essa técnica de aprendizado profundo pode ser aproveitada para decisões de trading mais inteligentes.


Algoritmos populacionais de otimização: Evolução diferencial (Differential Evolution, DE)
Neste artigo, falaremos sobre o algoritmo que apresenta os resultados mais contraditórios de todos os examinados anteriormente, o de evolução diferencial (DE).

Scalping Orderflow para MQL5
Este Expert Advisor para MetaTrader 5 implementa uma estratégia de Scalping OrderFlow com gerenciamento de risco avançado. Ele utiliza múltiplos indicadores técnicos para identificar oportunidades de negociação com base em desequilíbrios de fluxo de ordens. Os testes de retrocesso (backtesting) mostram potencial de lucratividade, mas destacam a necessidade de mais otimizações, especialmente no gerenciamento de risco e nas taxas de acerto das operações. Adequado para traders experientes, exige testes aprofundados e compreensão antes da utilização em ambiente real.

Gráficos na biblioteca DoEasy (Parte 87): coleção de objetos gráficos, controlamos a modificação de propriedades de objetos em todos os gráficos abertos
No artigo, continuaremos a trabalhar no rastreamento dos eventos de objetos gráficos padrão e na criação de funcionalidades que permitem controlar as alterações nas propriedades dos objetos gráficos localizados em qualquer gráfico aberto no terminal.

Negociações com o uso do Linux
O artigo descreve como usar indicadores para monitorar a situação dos mercados financeiros online.

Visão de Análise técnica no contexto de sistemas de controle automático (ACS) ou "Visão reversa"
O artigo demonstra uma visão alternativa de análise técnica, que é baseada nos princípios da teoria de controle automático moderna e da própria teoria de análise técnica. O artigo é introdutório, representando a teoria com algumas aplicações práticas da mesma.

Redes neurais de maneira fácil (Parte 47): Espaço contínuo de ações
Neste artigo, estamos ampliando o escopo das tarefas do nosso agente. No processo de treinamento, incluiremos alguns aspectos de gerenciamento de dinheiro e risco, que são partes integrantes de qualquer estratégia de negociação.