Backtest Integrity Pro
- Utilidades
-
Nauris Zukas
 Trading in Forex since 2001.
Developing EA's since 2005.
Third place winner in Automated Trading Championship 2008.
https://www.mql5.com/en/forum/114185 - Versión: 1.0
- Activaciones: 10
BACKTEST INTEGRITY PRO – Pruebas Profesionales de Integridad de Backtests
Herramienta profesional de datos de tick para probar Expert Advisors contra dependencias ocultas de fecha/hora y posibles manipulaciones en los backtests.
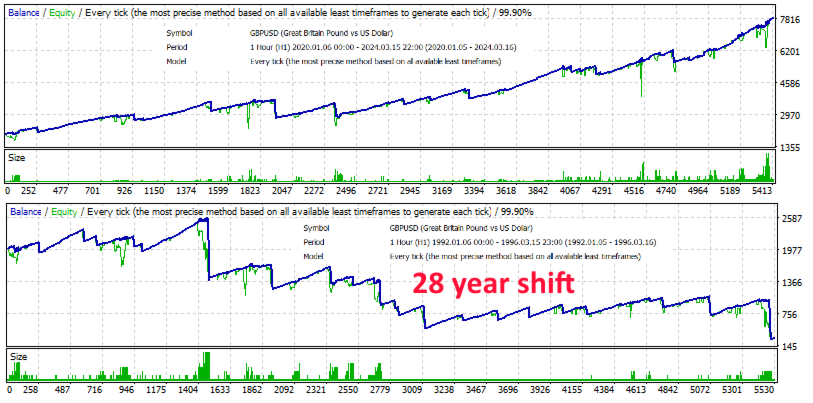
Un backtest puede parecer totalmente convincente y, al mismo tiempo, depender de condiciones específicas de un período histórico determinado. Un Expert Advisor puede contener restricciones de fecha ocultas, dependencias temporales codificadas u otra lógica que solo se vuelve visible cuando los mismos datos del mercado se prueban en una fecha histórica diferente.
El desplazamiento de 28 años es una forma potente de exponer este tipo de dependencias. En lugar de modificar los precios del tick originales, la herramienta desplaza las marcas de tiempo de los datos históricos hacia atrás, preservando la secuencia de mercado original.
Sin embargo, un único desplazamiento fijo no siempre es suficiente. Un EA puede estar diseñado para operar solo a partir de una fecha específica del calendario, haciendo que el desplazamiento estándar de 28 años no sea efectivo.
Es por eso que creé Backtest Integrity Pro: para proporcionar tanto el desplazamiento tradicional de 28 años como un método flexible de desplazamiento 24H x N para pruebas de integridad adicionales.
Aviso legal: Esta herramienta no determina si un Expert Advisor es legítimo o ha sido manipulado. Proporciona una forma práctica de realizar backtests adicionales bajo marcas de tiempo históricas desplazadas e investigar si un EA se comporta de manera diferente cuando se cambia la fecha del calendario.
Características principales:-
Desplazamiento de 28 años: Realiza el tradicional desplazamiento de marcas de tiempo de 28 años hacia atrás utilizado para pruebas de integridad de backtests, conservando los precios de tick originales y otros campos de datos.
-
Desplazamiento 24H x N: Desplaza los datos de tick históricos hacia atrás según el número de días seleccionado para escenarios de prueba adicionales.
-
Parámetro N flexible: Configure el número de días manualmente. Por ejemplo, N=1 desplaza los datos 24 horas, N=7 los desplaza 168 horas y N=30 los desplaza 720 horas.
-
Datos de tick originales preservados: Los campos de Bid, Ask, volumen y otros datos de origen permanecen inalterados. Solo se desplaza la marca de tiempo.
-
Múltiples formatos de archivo: Admite formatos de datos de tick en CSV de Tick Data Suite (TDS) y MetaTrader 5.
-
Soporte para archivos grandes: Diseñado para procesar archivos grandes de datos de tick históricos con información de progreso durante el procesamiento.
-
Nombramiento automático de salida: Los archivos generados se nombran automáticamente según el método de desplazamiento seleccionado para una fácil identificación.
-
Pruebas de integridad de backtests: Ejecute un EA contra la misma secuencia histórica del mercado pero con fechas de calendario desplazadas.
-
Detección de dependencias ocultas de fecha: Investigue si el comportamiento del EA depende de fechas o períodos históricos específicos.
-
Investigación de manipulación de backtests: Utilice desplazamientos de tiempo alternativos para investigar EAs que puedan contener restricciones o dependencias basadas en fechas.
-
Desarrollo de EAs: Pruebe si su propio Expert Advisor mantiene la coherencia cuando se desplazan las marcas de tiempo históricas.
-
28 años: El desplazamiento fijo tradicional de 28 años hacia atrás. Este método conserva la estructura de los días de la semana de las fechas originales y está destinado a pruebas estándar de integridad de 28 años.
-
24H x N: Un desplazamiento hacia atrás flexible basado en un número de días definido por el usuario. A diferencia del método de 28 años, esto permite desplazamientos arbitrarios que intencionadamente no tienen que preservar el día de la semana original.
Tick original:
2024.03.19 03:00:00.558,1.27261,1.27267
28 años:
1996.03.19 03:00:00.558,1.27261,1.27267
24H x N, N=7:
2024.03.12 03:00:00.558,1.27261,1.27267
Tipos de archivo compatibles:-
TDS: Formato CSV de Tick Data Suite.
-
MT5: Formato CSV de datos de tick de MetaTrader 5.
-
Copie el archivo CSV de datos de tick de origen en la carpeta MQL5\Files del terminal.
-
Introduzca el nombre del archivo de origen sin la extensión .csv.
-
Seleccione el tipo de archivo adecuado.
-
Seleccione el método de desplazamiento deseado.
-
Si utiliza 24H x N, especifique el número de días deseado en el parámetro N.
-
Ejecute el script. El archivo CSV desplazado se creará en la misma carpeta MQL5\Files.
PARA DESARROLLADORES PROFESIONALES DE EA, TESTERS Y ANÁLISIS DE BACKTESTS
Recursos útiles:"Free Trading Tools Alerts" - Lanzamientos gratuitos temporales de EA. Suscríbase para no perderse el próximo.