Backtest Integrity Pro
- Utilitaires
-
Nauris Zukas
 University of Latvia — Professional Bachelor’s Degree in Finance Management
Steinbeis University — Master of Business Administration (MBA)
Trading Forex since 2001.
Developing EAs since 2005.
Third place winner in Automated Trading Championship 2008. - Version: 1.0
- Activations: 10
BACKTEST INTEGRITY PRO – Test Professionnel d'Intégrité des Backtests
Utilitaire professionnel de données de tick pour tester les Expert Advisors contre les dépendances cachées de date/heure et les manipulations potentielles de backtest.
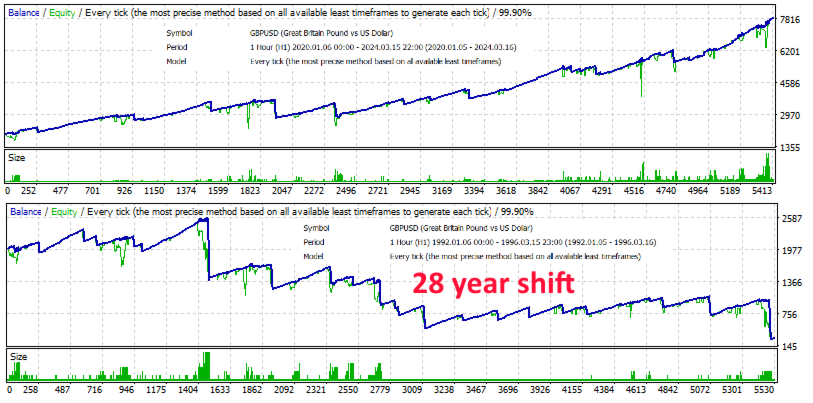
Un backtest peut sembler totalement convaincant tout en dépendant de conditions spécifiques à une période historique donnée. Un Expert Advisor peut contenir des restrictions de date cachées, des dépendances temporelles codées en dur ou une autre logique qui ne devient visible que lorsque les mêmes données de marché sont testées sous une autre date historique.
Le décalage de 28 ans est un moyen puissant de révéler ce type de dépendance. Au lieu de modifier les prix de tick d'origine, l'outil décale les horodatages des données historiques vers l'arrière tout en préservant la séquence de marché d'origine.
Cependant, un seul décalage fixe n'est pas toujours suffisant. Un EA peut être conçu pour fonctionner uniquement à partir d'une date spécifique du calendrier, rendant un décalage standard de 28 ans inefficace.
C'est pourquoi j'ai créé Backtest Integrity Pro — pour fournir à la fois le décalage traditionnel de 28 ans et une méthode de décalage flexible 24H x N pour des tests d'intégrité supplémentaires.
Avertissement : Cet outil ne détermine pas si un Expert Advisor est légitime ou manipulé. Il fournit un moyen pratique d'effectuer des backtests supplémentaires avec des horodatages historiques décalés et d'enquêter pour savoir si un EA se comporte différemment lorsque la date du calendrier est modifiée.
Caractéristiques Principales :-
Décalage de 28 ans : Effectue le décalage traditionnel de 28 ans de l'horodatage vers l'arrière utilisé pour les tests d'intégrité de backtest, tout en préservant les prix de tick d'origine et les autres champs de données.
-
Décalage 24H x N : Décale les données de tick historiques vers l'arrière du nombre de jours sélectionné pour des scénarios de test supplémentaires.
-
Paramètre N flexible : Définissez manuellement le nombre de jours. Par exemple, N=1 décale les données de 24 heures, N=7 de 168 heures et N=30 de 720 heures.
-
Données de Tick d'origine préservées : Les champs Bid, Ask, volume et autres données sources restent inchangés. Seul l'horodatage est décalé.
-
Formats de Fichiers Multiples : Prend en charge les formats CSV de données de tick de Tick Data Suite (TDS) et de MetaTrader 5.
-
Prise en charge des Fichiers Volumineux : Conçu pour traiter de grands fichiers de données historiques de tick avec affichage de l'avancement pendant le traitement.
-
Nommage Automatique des Fichiers de Sortie : Les fichiers générés sont automatiquement nommés selon la méthode de décalage sélectionnée pour une identification facile.
-
Test d'Intégrité de Backtest : Exécutez un EA sur la même séquence historique de marché avec des dates de calendrier décalées.
-
Détection des Dépendances Cachées de Date : Enquêtez pour savoir si le comportement d'un EA dépend de dates ou de périodes historiques spécifiques.
-
Recherche sur la Manipulation de Backtest : Utilisez des décalages d'horodatage alternatifs pour analyser les EA pouvant contenir des restrictions ou des dépendances basées sur les dates.
-
Développement d'EA : Testez si votre propre Expert Advisor reste cohérent lorsque les horodatages historiques sont décalés.
-
28 Ans : Le décalage fixe traditionnel de 28 ans vers l'arrière. Cette méthode préserve la structure des jours de la semaine des dates d'origine et est destinée aux tests d'intégrité standard de 28 ans.
-
24H x N : Un décalage flexible vers l'arrière basé sur un nombre de jours défini par l'utilisateur. Contrairement à la méthode des 28 ans, cela permet des décalages arbitraires qui n'ont volontairement pas à préserver le jour de la semaine d'origine.
Tick d'origine :
2024.03.19 03:00:00.558,1.27261,1.27267
28 Ans :
1996.03.19 03:00:00.558,1.27261,1.27267
24H x N, N=7 :
2024.03.12 03:00:00.558,1.27261,1.27267
Types de Fichiers Pris en Charge :-
TDS : Format CSV de Tick Data Suite.
-
MT5 : Format CSV de données de tick de MetaTrader 5.
-
Copiez le fichier CSV de données de tick source dans le dossier MQL5\Files du terminal.
-
Saisissez le nom du fichier source sans l'extension .csv.
-
Sélectionnez le type de fichier approprié.
-
Sélectionnez la méthode de décalage souhaitée.
-
Si vous utilisez 24H x N, spécifiez le nombre de jours souhaité dans le paramètre N.
-
Exécutez le script. Le fichier CSV décalé sera créé dans le même dossier MQL5\Files.
POUR DÉVELOPPEURS PROFESSIONNELS D'EA, TESTEURS ET ANALYSTE DE BACKTESTS
Ressources Utiles :"Free Trading Tools Alerts" - Sorties gratuites temporaires d'EA. Abonnez-vous pour ne pas manquer la prochaine.