Backtest Integrity Pro
- Utilitários
-
Nauris Zukas
 Trading in Forex since 2001.
Developing EA's since 2005.
Third place winner in Automated Trading Championship 2008.
https://www.mql5.com/en/forum/114185 - Versão: 1.0
- Ativações: 10
BACKTEST INTEGRITY PRO – Testes Profissionais de Integridade de Backtests
Utilitário profissional de dados de tick para testar Expert Advisors contra dependências ocultas de data/hora e potenciais manipulações de backtest.
Um backtest pode parecer totalmente convincente e, ainda assim, depender de condições específicas de um determinado período histórico. Um Expert Advisor pode conter restrições ocultas de data, dependências temporais rígidas ou outra lógica que só se torna visível quando os mesmos dados de mercado são testados sob uma data histórica diferente.
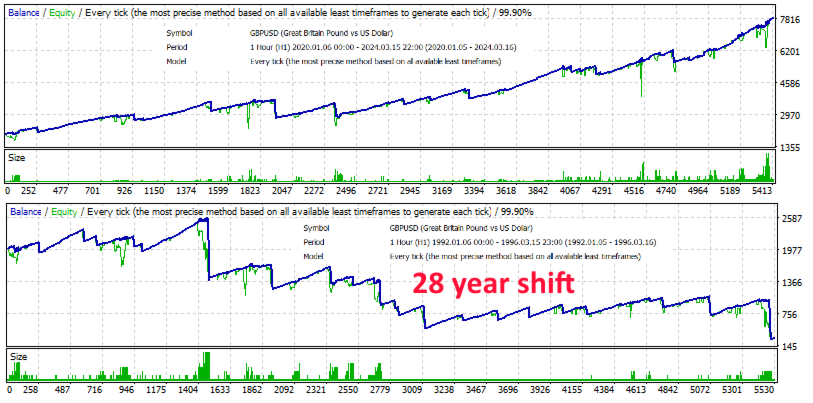
O deslocamento de 28 anos é uma forma poderosa de expor esse tipo de dependência. Em vez de alterar os preços originais do tick, a ferramenta desloca os carimbos de data/hora (timestamps) dos dados históricos para trás, preservando a sequência original do mercado.
No entanto, um único deslocamento fixo nem sempre é suficiente. Um EA pode ser projetado para operar apenas a partir de uma data específica do calendário, tornando o deslocamento padrão de 28 anos ineficaz.
É por isso que criei o Backtest Integrity Pro—para fornecer tanto o deslocamento tradicional de 28 anos quanto um método flexível de deslocamento 24H x N para testes adicionais de integridade.
Aviso legal: Esta ferramenta não determina se um Expert Advisor é legítimo ou manipulado. Ela fornece uma maneira prática de realizar backtests adicionais sob carimbos de data/hora históricos deslocados e investigar se um EA se comporta de forma diferente quando a data do calendário é alterada.
Principais Recursos:-
Deslocamento de 28 Anos: Realiza o tradicional deslocamento de 28 anos para trás no carimbo de data/hora, utilizado para testes de integridade de backtest, preservando os preços de tick originais e outros campos de dados.
-
Deslocamento 24H x N: Desloca os dados históricos de tick para trás por qualquer número de dias selecionado para cenários de teste adicionais.
-
Parâmetro N Flexível: Defina o número de dias manualmente. Por exemplo, N=1 desloca os dados em 24 horas, N=7 em 168 horas e N=30 em 720 horas.
-
Preservação dos Dados de Tick Originais: Bid, Ask, volume e outros campos de dados de origem permanecem inalterados. Apenas o carimbo de data/hora é deslocado.
-
Múltiplos Formatos de Arquivo: Suporta formatos CSV de dados de tick do Tick Data Suite (TDS) e do MetaTrader 5.
-
Suporte a Arquivos Grandes: Projetado para processar arquivos grandes de dados históricos de tick com informações de progresso durante o processamento.
-
Nomeação Automática do Arquivo de Saída: Os arquivos gerados são nomeados automaticamente de acordo com o método de deslocamento selecionado para facilitar a identificação.
-
Testes de Integridade de Backtest: Execute um EA na mesma sequência histórica de mercado com datas de calendário deslocadas.
-
Detecção de Dependências Ocultas de Data: Investigue se o comportamento do EA depende de datas ou períodos históricos específicos.
-
Pesquisa de Manipulação de Backtest: Use deslocamentos alternativos de carimbo de data/hora para investigar EAs que possam conter restrições ou dependências baseadas em datas.
-
Desenvolvimento de EAs: Teste se o seu próprio Expert Advisor permanece consistente quando os carimbos de data/hora históricos são deslocados.
-
28 Anos: O tradicional deslocamento fixo de 28 anos para trás. Este método preserva a estrutura dos dias da semana das datas originais e destina-se a testes de integridade padrão de 28 anos.
-
24H x N: Um deslocamento flexível para trás com base em um número de dias definido pelo usuário. Ao contrário do método de 28 anos, este permite deslocamentos arbitrários que intencionalmente não precisam preservar o dia da semana original.
Tick original:
2024.03.19 03:00:00.558,1.27261,1.27267
28 Anos:
1996.03.19 03:00:00.558,1.27261,1.27267
24H x N, N=7:
2024.03.12 03:00:00.558,1.27261,1.27267
Tipos de Arquivos Suportados:-
TDS: Formato CSV do Tick Data Suite.
-
MT5: Formato CSV de dados de tick do MetaTrader 5.
-
Copie o arquivo CSV de dados de tick de origem para a pasta MQL5\Files do terminal.
-
Insira o nome do arquivo de origem sem a extensão .csv.
-
Selecione o tipo de arquivo apropriado.
-
Selecione o método de deslocamento desejado.
-
Se estiver usando 24H x N, especifique o número de dias desejado no parâmetro N.
-
Execute o script. O arquivo CSV deslocado será criado na mesma pasta MQL5\Files.
PARA DESENVOLVEDORES PROFISSIONAIS DE EA, TESTADORES E ANÁLISE DE BACKTESTS
Recursos Úteis:"Free Trading Tools Alerts" - Lançamentos gratuitos temporários de EAs. Inscreva-se para não perder o próximo.