Trade Setup MT5 Pro
- Индикаторы
- Версия: 2.0

Вот профессиональный и полный перевод описания индикатора QuantSetup (v3.00) для маркетплейса MQL5, адаптированный под русскоязычную трейдерскую аудиторию:
QuantSetup — Институциональный двусторонний движок возврата к среднему (v3.00)
QuantSetup — это передовой количественный торговый движок и система управления сделками для MetaTrader 5. Выходя далеко за рамки традиционных запаздывающих индикаторов, QuantSetup объединяет строгие статистические и эконометрические модели — включая показатели Херста, процессы Орнштейна-Уленбека (OU) и моделирование волатильности GARCH(1,1) — для поиска, фильтрации и управления высоковероятными сетапами возврата к среднему (mean-reversion) и (опционально) продолжения тренда.
Разработанный на основе архитектуры без перерисовки (no-repainting), работающей исключительно на закрытых барах, он предоставляет дискретным трейдерам четкую визуальную карту, а алгоритмическим разработчикам — надежный набор буферов iCustom для автоматизации с помощью советников (Expert Advisor).
🚀 Ключевые особенности и количественные преимущества
1. Расширенная статистическая фильтрация и фильтрация режимов
- Подгонка под процесс Орнштейна-Уленбека (OU): Непрерывно вычисляет параметры возврата к среднему ($b < 0$), гарантируя, что входы происходят только тогда, когда ценовая динамика демонстрирует валидное время полураспада в заданном диапазоне (например, от 2 до 60 баров).
- Фильтр режима по показателю Херста: Использует оценку агрегированной дисперсии по нескольким лагам ($\tau = 1, 2, 4, 8, 16$) для оценки «памяти» рынка. Динамически разделяет режимы возврата к среднему ($H < 0.5$) и трендовые режимы ($H > 0.5$).
- Пороговые значения Z-счета: Определяют статистическое отклонение цены ($z \ge +thr$ для шорта, $z \le -thr$ для лонга) с использованием скользящего среднего и стандартного отклонения окна.
- Фильтр контекста дрейфа: Использует scale-free t-статистику для измерения и (по желанию) отсеивания сделок, идущих против сильного многобарового направленного дрейфа.
2. Динамическое управление рисками с масштабированием по волатильности
- Условная дисперсия GARCH(1,1): Динамически масштабирует защитные стоп-лоссы с помощью скорректированного по GARCH истинного диапазона (ATR), учитывая кластеризацию волатильности, внезапные шоки и параметры персистентности ($\alpha, \beta$).
- Интеллектуальное ограничение Take-Profit (TP): Автоматически нацеливается на настраиваемое соотношение риска к прибыли (R:R), разумно ограничиваемое:
- Ближайшими уровнями поддержки/сопротивления свингов и подтвержденными точками разворота (пивотами).
- Ожидаемым уровнем возврата к среднему по модели OU.
- Шлюз качества плана: Вычисляет вероятностную модель достижения TP ($P(TP)$) до срабатывания стоп-лосса, отсеивая сделки с низким математическим ожиданием (EV) или неблагоприятным соотношением спреда к риску.
3. Расширенное управление сделками и жизненным циклом
- Автоматизация безубытка (Breakeven): Автоматически переносит стоп-лосс в безубыток, как только цена достигает заданного кратного значения начального риска ($1R$).
- Скользящий стоп по волатильности Chandelier: Динамически подтягивает защитный стоп с использованием множителей ATR на основе экстремальных цен, достигнутых в ходе жизненного цикла сделки.
- Временной стоп (Time Stop): Автоматически закрывает или аннулирует устаревшие планы на основе заданного максимального периода удержания или кратного времени полураспада OU.
- Правила перезагрузки (Re-arm) и паузы (Cooldown): Обеспечивает бары паузы после выхода из сделки и требует возврата цены ближе к среднему перед разрешением следующих сигналов.
4. Надежные рыночные и экологические фильтры
- Сессионные и временные окна: Ограничение торговли определенными часами суток.
- Окно новостных блокад (Blackout Windows): Определение до двух периодов ежедневных блокад для избежания макроэкономических новостей с высоким влиянием.
- Пятничный отсечки (Friday Cutoff): Предотвращение открытия новых позиций перед закрытием рынка на выходные.
- Защита от гэпов: Воздержание от новых входов на $N$ баров после значительных рыночных гэпов.
- Полосы спреда и волатильности: Автоматический пропуск сделок, когда текущий спред превышает лимиты безопасности или когда волатильность рынка падает в мертвые зоны или пики шоков.
5. Встроенный расчет размера позиции и интерактивная панель аналитики
- Расчет лотов на основе риска: Автоматический расчет размера лота на основе указанного процента от баланса или эквити счета с учетом спецификаций контрактов и комиссий.
- HUD статистики в реальном времени: Отображает текущие метрики прямо на графике, включая Херст, Z-счет, период полураспада OU, коэффициент волатильности GARCH, процент побед (win rate), фактор прибыльности, рекомендации критерия Келли и максимальную просадку в $R$-кратных величинах.
- Журнал сделок CSV: Опциональная запись полной аналитики выполнения сделок и результатов непосредственно в каталог MQL5/Files для автономного количественного аудита.
📊 Визуальные элементы и интерфейс графика
- Сглаживающие алгоритмы (Smoothers): Выбирайте между скользящей средней Халла (HMA) или 1D фильтром Калмана для визуализации базового тренда/сглаживания.
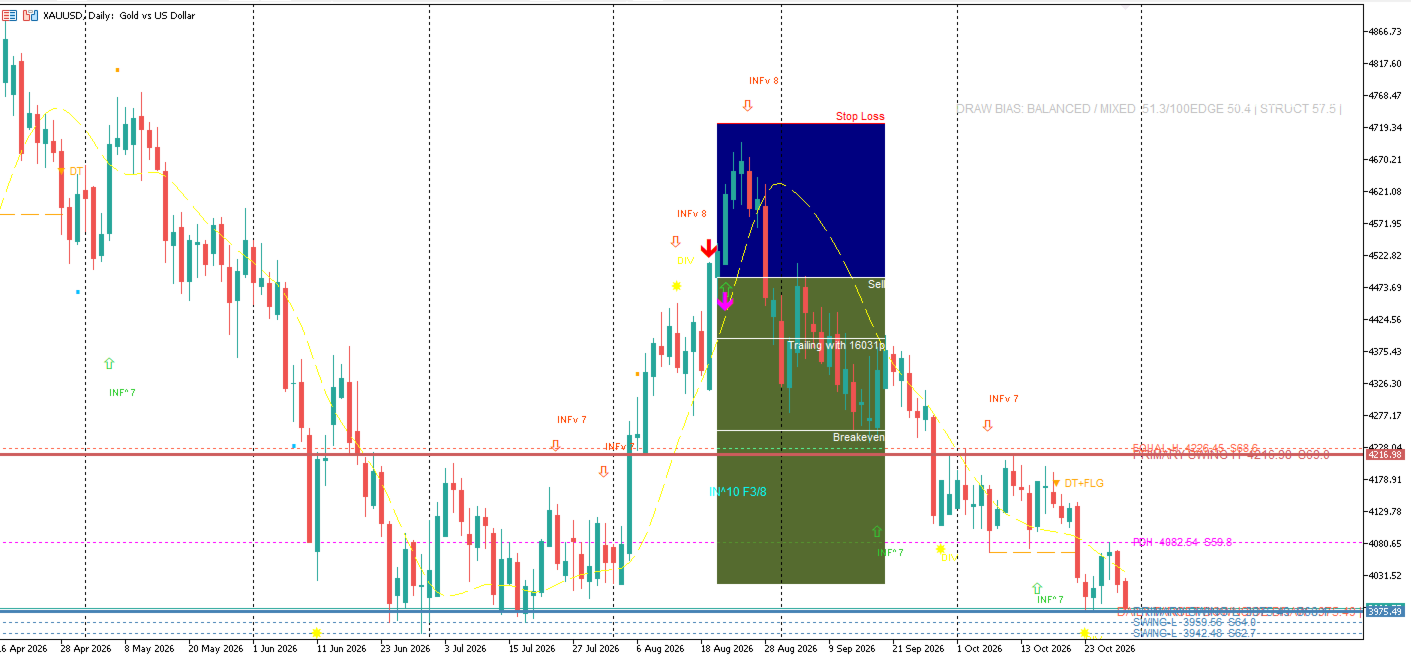
- Режим предварительного просмотра (Live Preview): В отсутствие открытых позиций индикатор проецирует серый прямоугольник превью с потенциальными сетапами, когда $\vert{}z\vert{}$ приближается к вашему порогу, помогая прогнозировать движение рынка до поступления сигналов.
- Затухание исторических планов: Сохраняет закрытые планы на графике в приглушенном виде с четкой маркировкой результатов ($TP$, $SL$ или временные стопы), обеспечивая полную прозрачность бэктестинга без загромождения.
🔌 Интеграция с советниками (буферы iCustom )
QuantSetup полностью готов к автоматизированной торговле. Используя функцию CopyBuffer (обращаясь к индексу 1 для последнего закрытого бара), советники могут бесшовно считывать сигналы, цены входа, стопы и события состояний:
| Индекс буфера | Описание | Возвращаемое значение / Данные |
| 0 | Линия сглаживания | Значение HMA или фильтра Калмана |
| 1 | Стрелка продажи (Sell) | Стрелка над баром при входе в шорт |
| 2 | Достижение TP (шорт) | Отметка при достижении тейк-профита по шорту |
| 3 | Стрелка покупки (Buy) | Стрелка под баром при входе в лонг |
| 4 | Достижение TP (лонг) | Отметка при достижении тейк-профита по лонгу |
| 5 | Сигнал | $+1$ (покупка), $-1$ (продажа) на баре входа, иначе $0$ |
| 6 | Цена входа | Цена входа открытого плана, иначе $0$ |
| 7 | Стоп-лосс | Текущий защитный стоп (смещается с BE / трейлом) |
| 8 | Тейк-профит | Целевая цена тейк-профита |
| 9 | Состояние (State) | Направление $\times$ Фаза ($\pm 1$ открыта, $\pm 2$ безубыток, $\pm 3$ трейлинг) |
| 10 | Код события (Event) | Направление $\times$ Код (1: Вход, 2: BE вооружился, 3: Трейл вооружился, 4: TP, 5: SL, 6: BE стоп, 7: Трейл стоп, 8: Временной стоп) |
⚙️ Сводка входных параметров
- Направление (Direction): Выбор между Лонг и Шорт, Только Лонг или Только Шорт.
- Параметры сглаживания (Smoother): Выбор HMA или фильтра Калмана с настраиваемыми длинами и параметрами.
- Фильтр режимов (Regime Filter): Настройка длины окна Херста ($60–400$) и пороговых уровней.
- Вход (OU & Z-score): Установка окна Z-счета, порога сигмы, границ периода полураспада и правил перезагрузки.
- Стоп-лосс и Тейк-профит: Настройка параметров GARCH, длины ATR, множителей, целевых R:R и силы пивотов.
- Управление сделками: Настройка триггеров безубытка, множителей трейлинга Chandelier и правил временных стопов.
- Рыночные фильтры: Конфигурация часов сессий, расписания новостных блокад, пятничных отсечек, фильтров гэпов и лимитов спреда.
- Размер позиции и оповещения: Задание процентов риска, комиссий, push/email/popup оповещений и логирования в CSV.