Статьи с примерами программирования торговых роботов на языке MQL5

Эксперты являются вершиной программирования и желаемой целью каждого разработчика в автоматическом трейдинге. Написать собственного торгового робота вы сможете с помощью статей этого раздела. Новички шаг за шагом смогут пройти все этапы в создании, отладке и тестировании автоматических торговых систем.
Статьи научат вас не только программировать на языке MQL5, но и покажут как реализовать любые торговые идеи и техники. Вы узнаете, как написать трейлинг стоп, как реализовать управление капиталом, как получить значение индикатора и многое-многое другое.
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь


Знакомство с языком MQL5 (Часть 43): Руководство для начинающих по работе с файлами в MQL5 (V)
В статье объясняется, как использовать структуры MQL5 вместе с бинарными файлами, чтобы сохранять параметры советника между запусками. В статье рассматриваются определение структур, доступ к их членам и различие между простыми и сложными структурами, а затем запись и чтение структур целиком с помощью FileWriteStruct и FileReadStruct в режиме FILE_BIN. Вы узнаете о безопасных подходах к работе с данными фиксированного размера и о том, как общее хранилище (FILE_COMMON) позволяет использовать одни и те же данные между сеансами и терминалами.


Изучение Стандартной библиотеки MQL5 (Часть 2): Интеграция и связывание компонентов
Сегодня мы делаем важный шаг к тому, чтобы помочь каждому разработчику понять, как читать структуры классов и быстро создавать советники с помощью стандартной библиотеки MQL5. Библиотека богата и расширяема, но при этом может показаться, что вам вручили сложный набор инструментов без руководства. Здесь мы делимся и обсуждаем альтернативный алгоритм интеграции — краткий, повторяемый рабочий сценарий, демонстрирующий, как надежно связывать классы в реальных проектах.


Создание торговых систем с искусственным интеллектом на MQL5 (Часть 8): Доработка интерфейса с анимацией, метриками времени и инструментами управления ответами
В этой статье мы дорабатываем торговую систему с ИИ на языке MQL5: добавляем в интерфейс анимацию загрузки для этапов подготовки запроса и ожидания ответа (или "размышления"), а также выводим в ответах метрики времени для более наглядной обратной связи. Добавляются инструменты управления ответами: кнопки повторной генерации для повторного обращения к ИИ и возможность экспортировать последний ответ в файл, что делает взаимодействие с системой проще и удобнее.


Изучение стандартной библиотеки MQL5 (Часть 12): Мультитаймфреймный дашборд на основе составного показателя
В статье реализован CMultiTimeframeMatrix, переиспользуемый дашборд, который сопоставляет символы с таймфреймами и отображает числовой показатель с цветовой кодировкой. Показатель объединяет тренд и импульс с вычетом волатильности, обновляется по таймеру и учитывает ограничения производительности. Вы узнаете, как создавать пользовательский интерфейс с помощью CAppDialog/CLabel, вычислять метрики с помощью CMatrixDouble и встраивать компонент в простой советник для получения целостной картины рынка в реальном времени.

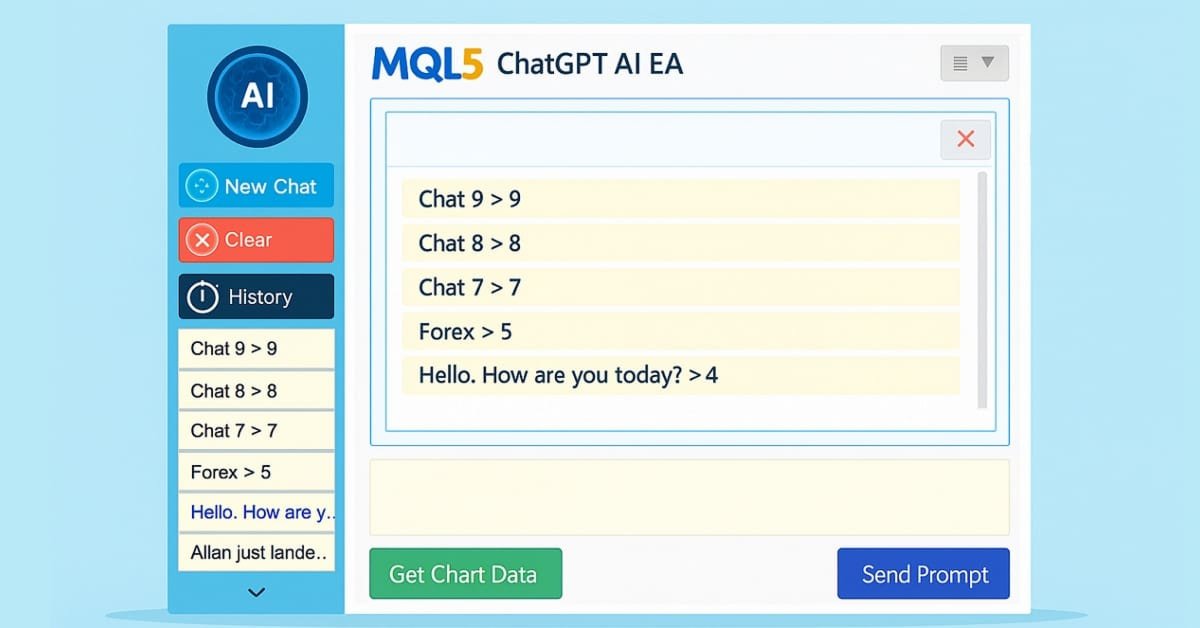
Создание торговых систем с искусственным интеллектом на MQL5 (Часть 5): Сворачиваемая боковая панель и всплывающие окна истории чатов
В части 5 серии о торговых системах с ИИ в MQL5 мы дополняем советник с интеграцией ChatGPT сворачиваемой боковой панелью. Малое и большое всплывающие окна истории упрощают и делают более плавным выбор чатов, при этом сохраняются обработка многострочного ввода, постоянное зашифрованное хранение чатов между сеансами и генерация ИИ торговых сигналов по данным графика.


Разработка самовосстанавливающегося советника в MQL5 (Часть 2): Виртуальная защита сделок, устойчивая к перезапуску
Постройте уровень виртуальной защиты, устойчивый к перезапускам, поверх механизма персистентности SQLite из Части 1. Советник восстанавливает скрытые стоп-лосс и тейк-профит после перезапуска, сверяет текущую цену с восстановленными уровнями выхода и в зависимости от результата либо закрывает позиции, либо продолжает ими управлять. В результате формируется согласованный сценарий восстановления, который обнаруживает управляемые позиции и обеспечивает безопасное управление во время выполнения.


Изучение стандартной библиотеки MQL5 (Часть 13): Применение библиотеки математических решателей в торговле
Мы представляем полный рабочий процесс для адаптивной фильтрации в MQL5 с использованием решателя CNlEq, подобного алгоритму Левенберга — Марквардта. Советник подбирает параметры модели VAMAC — две экспоненциальные скользящие средние (EWMA) с масштабированием на основе ATR — путем передачи остатков и Якобиана через цикл механизма обратного обмена с решателем CNlEq, с возможностью использования численных или аналитических производных. Код, инструкции по настройке и тесты по паре GBPUSD на таймфрейме H1 показывают, как заменить статические пороги динамической переоценкой на закрытии каждого бара.


Как обнаруживать и нормализовать объекты графика в MQL5 (Часть 1): Создание движка обнаружения объектов графика
В этой статье рассматривается интерпретационный разрыв между визуальными объектами графика и алгоритмическим исполнением. Вы создадите системный детектор, который проходит по всем объектам графика, определяет аналитические типы и нормализует их геометрические данные (временные и ценовые координаты) в структурированный массив SChartObjectInfo. В реализации используются низкоуровневые функции MQL5, конвейер "фильтрация — извлечение — сохранение" и тестовый советник (EA), управляемый таймером, что в итоге дает переиспользуемый фреймворк для торговых входных данных на основе правил.


Изучение Стандартной библиотеки MQL5 (Часть 4): Создание библиотеки пользовательских сигналов
Сегодня мы используем стандартную библиотеку MQL5 для создания пользовательских классов сигналов и позволяем мастеру MQL5 собрать для нас профессиональный советник. Такой подход упрощает разработку, позволяя даже начинающим программистам создавать надежные советники без глубоких знаний в области программирования, сосредоточившись на настройке параметров и оптимизации стратегии. Давайте шаг за шагом разберем этот процесс.


MQL5 Bootstrap (IV): Вспомогательные средства для трейлинг-стопов и переноса стоп-лосса в безубыток
В этой статье представлены переиспользуемые утилиты MQL5 для управления трейлинг-стопами и переносом стоп-лосса в безубыток. В ней рассматриваются трейлинг-стоп с фиксированным расстоянием в пунктах, трейлинг на основе скользящей средней, ATR и Parabolic SAR, трейлинг в денежном выражении и периодический трейлинг, а также перенос стоп-лосса в безубыток по пунктам и в денежном выражении. Предусмотрены пороги активации, логика пошагового переноса, защита от переноса стопа в обратном направлении и проверка ограничений брокера. Примеры кода и классы Bootstrap показывают, как интегрировать эти вспомогательные средства в советники, чтобы стандартизировать управление позициями и сократить дублирование кода.

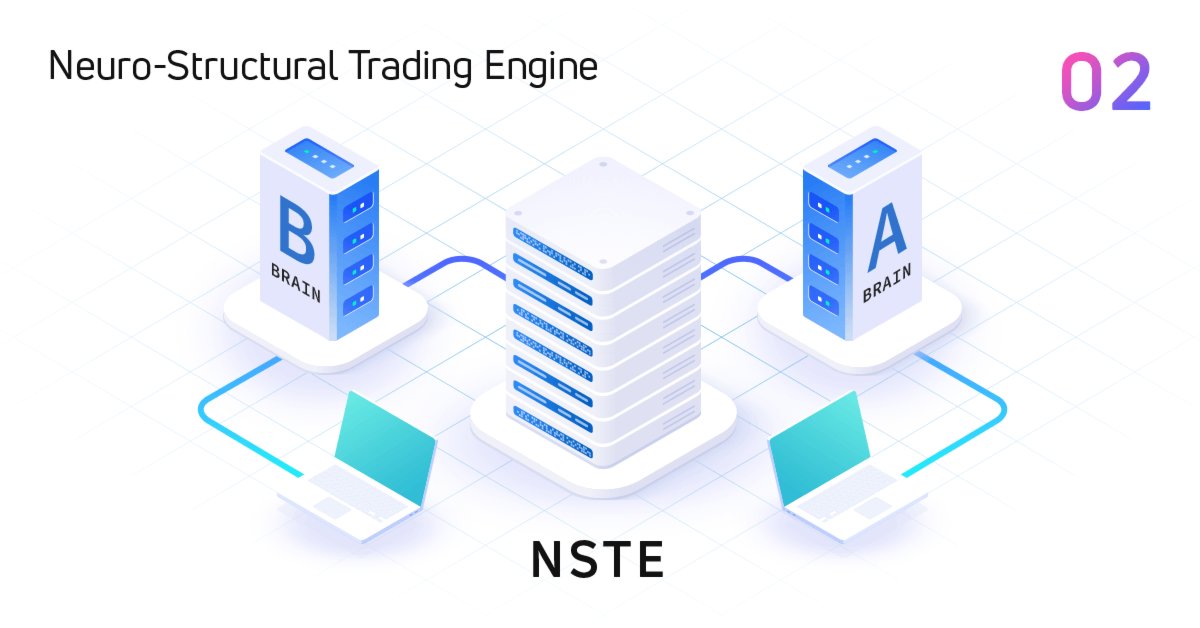
Нейроструктурный торговый движок — NSTE (Часть II): Шестиступенчатый квантовый фильтр "Врата Джардина"
В этой статье представлены "Врата Джардина" — шестиступенчатый ортогональный фильтр сигналов для MetaTrader 5. Он проверяет прогнозы LSTM по шести независимым критериям: энтропии, интерференции (степени согласия) моделей-экспертов, уверенности, вероятности с поправкой на рыночный режим, направлению тренда и срабатыванию аварийного выключателя (Kill Switch) после серии убытков. Из 43 200 исходных сигналов за месяц только 127 проходят все шесть ступеней. Читатели получат полный код класса QuantumEdgeFilter на MQL5, логику калибровки порогов и анализ эффективности каждого этапа фильтрации.


Изучение стандартной библиотеки MQL5 (Часть 14): Создание советника для динамического хеджирования с использованием ALGLIB (ap.mqh)
В этой статье представлен ap.mqh, порт ALGLIB для MQL5, и продемонстрировано его использование в многоактивных сценариях работы, требующих надежной линейной алгебры. Рассматривается почему встроенных индикаторов недостаточно, а затем реализуются полиномиальная регрессия, индикатор скользящей корреляционной матрицы и адаптивный оценщик коэффициента хеджа с использованием гребневой регрессии с разложением Холецкого. Практический код показывает, как вычислять z-показатели спреда и согласованно исполнять парные сделки полностью в MetaTrader 5.


Как реализовать прогнозирование с помощью AutoARIMA в MQL5
В статье представлена реализация алгоритма AutoARIMA на языке MQL5, позволяющего строить модели ARIMA без ручной настройки. Метод оценивает d с помощью эвристики на основе дисперсии, подгоняет модель ARMA(p,q) посредством градиентной оптимизации с Adam и выбирает p и q по AICc. Код возвращает одношаговый прогноз цены, полученный путем дифференцирования, оценки модели и восстановления ряда до уровня цены, и может быть сразу вызван для ряда Close.


Нейросети в трейдинге: Habi — быстрое принятие решений без сложного планирования (вероятностное представление)
Рассматриваем реализацию вероятностных компонентов Habi на MQL5 и OpenCL: обработку рыночных наблюдений, преобразование параметров нормального распределения и пакетное семплирование латентных векторов. На примере CNeuronHabiObservationOCL, CNeuronHabiGaussianOCL и CNeuronHabiVAEOCL разбираем архитектуру, инициализацию, прямой и обратный проходы. Показываем согласование Prior и Posterior через условную KL-дивергенцию и накопление градиентов от нескольких выборок. Полученные компоненты создают основу для последующей генерации торговых действий.


Нейросети в трейдинге: Диффузионная генерация торговых планов (Сценарный расчёт)
Продолжаем торговую адаптацию DPCC и объединяем ранее разработанные OpenCL-кернелы в два класса MQL5: CNeuronScenarioRolloutOCL для сценарного расчёта торговых планов и CNeuronPlanProjectionOCL для их коррекции с учётом ограничений. Разбираем организацию данных, взаимодействие классов, поиск поправок и повторную проверку финансовых последствий. Показываем, как использовать эти механизмы в собственных моделях и различать допустимый план, исчерпание бюджета поиска и ошибку вычислений.


Автоматизация торговых стратегий в MQL5 (Часть 51): Модель Bread and Butter Judas Swing с зонами премии и дисконта
Мы создаем на языке MQL5 программу для торговли на разворотах в рамках торговых сессий по модели Bread and Butter Judas Swing. Программа определяет дневную направленность по данным старшего таймфрейма, задает килл-зоны по нью-йоркскому времени и определяет зоны премии и дисконта каждой сессии по ее текущему диапазону. Обязательное условие — снятие ликвидности, после которого смена рыночной структуры подтверждает вход. Читатели получат готовый подход с четкими, проверяемыми правилами: активировать сетапы только во время активных сессий и открывать позиции в соответствии с дневной направленностью.


Автоматизация торговых стратегий в MQL5 (Часть 52): Модель tCISD с SSMT и Quarterly Theory
Мы разрабатываем на языке MQL5 программу tCISD, которая сочетает циклы Quarterly Theory, привязанные к нью-йоркскому времени, с SSMT-дивергенцией между торгуемым и коррелирующим символами, чтобы точнее выбирать момент разворота. В статье показано, как разметить циклы и четверти, выявить расхождение между символами по снятию ликвидности и определить уровень tCISD, пробой которого подтверждает смену характера доставки цены. Вы получите рабочую логику входа, которая активирует сетап при появлении дивергенции и открывает позицию после подтверждающего закрытия бара или при ретесте.


Автоматизация торговых стратегий в MQL5 (Часть 53): Разворотные модели "двойная вершина" и "двойное дно"
Создадим программу на языке MQL5, которая по подтвержденным свинговым опорным точкам выявляет паттерны "двойная вершина" и "двойное дно" и торгует по ним на основе четких правил. Детектор сопоставляет экстремумы с учетом допуска, определяет линию шеи и применяет фильтры баланса отрезков и расстояния между экстремумами, чтобы отсеять слабо выраженные паттерны. Программа поддерживает вход при пробое линии шеи или (опционально) при откате к ней. Стоп-лосс размещается за экстремумом, а цели рассчитываются по проекции высоты паттерна или по соотношению вознаграждения и риска.


Построение системы обнаружения дивергенций (Часть III): Советник Adaptive SuperTrend
В статье реализован автономный советник Adaptive SuperTrend, который выполняет внутренние расчеты на выбранном таймфрейме без использования внешних буферов и файлов индикаторов. В нем предусмотрены расчет размера позиции в лотах на основе риска, стоп-лоссы на основе ATR, пошаговый трейлинг по соотношению прибыли и риска (RR), дополнительное подтверждение для защиты от перерисовки, которое можно включить, и управление торговлей по сессиям. На практике эту структуру можно использовать повторно для единообразной обработки сигналов при появлении нового бара и проверки ордеров на соответствие требованиям брокера.


От прогноза цены к узкому торговому уравнению
Исследуется прогноз следующего часового движения EURUSD H1 на длинной истории. Сравнивается исходное ценовое уравнение с простейшим ориентиром, после чего задача переносится на направление и величину следующего изменения с хронологическим разделением данных. Отдельно анализируется переход 23:00→00:00 и его поведение на 100 последовательных двухмесячных участках вне обучения. Читатель получает воспроизводимую схему подготовки данных и отбора сигналов по уверенности.


Трейдинг с экономическим календарем MQL5 (часть 12): Хранение данных в SQLite и предотвращение повторных сделок
В этой статье мы заменяем встроенный CSV-снимок слоем SQLite, который сохраняет события календаря и идентификаторы сработавших сделок между перезапусками. База данных хранится в общей папке терминала и используется как графиками в реальном времени, так и тестером стратегий, поэтому оба режима читают одни и те же данные без перекомпиляции. Загрузчик по запросу с индикатором выполнения на холсте получает историю из API календаря и сохраняет ее для повторного использования в автономном режиме.


Построение системы обнаружения дивергенций (Часть IV): Создание переиспользуемого модуля обнаружения дивергенций для MQL5
В статье логика обнаружения дивергенций, разработанная в этой серии, выносится в подключаемый файл DivergenceEngine.mqh, который можно повторно использовать в индикаторах и советниках на языке MQL5. В статье подробно описаны архитектура на основе структур, выбор осциллятора (MPO4 или RSI), работа с опорными точками и состоянием, а также минимальный API для доступа к данным. Советник на основе Parabolic SAR демонстрирует подключение модуля: коэффициент ускорения индикатора изменяется в зависимости от обнаруженной дивергенции. Этот пример дает понятную схему, которую можно повторно использовать без дублирования кода.


Освоение массивов премии и дисконта: Оптимизация торговли по дисбалансам в PD-массивах
В этой статье рассматривается специализированный трендовый советник, а также подробно объясняется, как формировать и использовать торговые сетапы, возникающие на основе дисбалансов, обнаруженных в PD-массивах. В этой статье будет подробно рассмотрен советник, специально разработанный для трейдеров, которые стремятся оптимизировать и использовать PD-массивы и дисбалансы в качестве критериев входа в сделки и принятия торговых решений. Кроме того, в статье будет рассмотрено, как правильно размечать и оценивать премиальные и дисконтные массивы, как подтверждать их валидность и использовать каждый из них в соответствующих рыночных условиях, чтобы по максимуму использовать возникающие в таких сценариях возможности.


Renko внутри советника: построение по тикам без offline-графика
Покажу, как строить Renko прямо внутри советника на MQL5 — без offline-графиков и пользовательских символов. Разберём развороты на один и два кирпича, обработку нескольких кирпичей за тик и типичные ошибки. Проверим повторяемость построения и выгрузим результат в CSV. К статье приложены класс CRenkoBuilder и демонстрационный советник.


Нейросети в трейдинге: Habi — быстрое принятие решений без сложного планирования (Окончание)
Завершаем адаптацию фреймворка Habi для алгоритмической торговли с использованием MQL5 и OpenCL. Рассматриваем построение моделей, подготовку эталонных действий на истории и офлайн-обучение. Показываем, как критик учится оценивать денежные последствия торговых решений и как его оценки используются для обновления политики в режиме имитации онлайн-торговли. На примере EURUSD H1 за январь–апрель 2026 года разбираем проверку готовых моделей и ограничения полученных результатов.


Автоматизация графических паттернов в MQL5 (Часть 2): Паттерны "двойная вершина" и "двойное дно"
Мы создадим надежный алгоритм обнаружения паттернов "двойная вершина" и "двойное дно" на языке MQL5. Сначала он подтвердит тренд на H4, а затем проверит шесть условий (равенство точек, положение линии шеи, порядок следования, ширину, высоту и допуски на основе среднего истинного диапазона, ATR). Пробой линии шеи определяется на таймфрейме графика, а машина состояний с тремя состояниями гарантирует, что по каждому паттерну сделка совершается только один раз. Проекция высоты паттерна позволяет определить четкий целевой уровень выхода.


Интеграция внешних приложений с использованием OAuth MQL5 Community
Узнайте, как добавить функцию "Войти с помощью MQL5" в ваше Android-приложение с помощью процесса для кода авторизации OAuth 2.0. В этом руководстве рассматриваются регистрация приложения, эндпоинты, URI перенаправления, Custom Tabs, обработка диплинков, а также бэкенд на PHP, который обменивает код на токен доступа по HTTPS. Вы реализуете аутентификацию реальных пользователей MQL5 и получите доступ к данным их профиля, таким как ранг и репутация.


От новичка до эксперта: Расширение стратегии на основе ликвидности с помощью трендовых фильтров
В статье стратегия на основе ликвидности дополняется простым трендовым фильтром: торговать от зон ликвидности только в направлении тренда, определяемого EMA(50). В ней объясняются правила фильтрации, представлен пригодный для повторного использования класс TrendFilter.mqh и показана его интеграция в советник на языке MQL5, а также сравниваются результаты тестирования исходной стратегии и стратегии с фильтром. Читатели получают четкий ориентир по направлению торговли, возможность сократить избыточную торговлю в контртрендовых фазах и готовые к использованию файлы исходного кода.


Автоматизация классических рыночных методов на MQL5 (Часть 5): Исходные правила торговой системы "Черепах"
В этой статье описывается создание полнофункционального торгового советника на MQL5, реализующего исходные правила торговой системы «Черепах», опубликованные Куртисом Фейсом. В статье рассматриваются обе системы: пробои 20/55-дневных уровней, правило пропуска сигнала Системы 1, величина N (ATR со сглаживанием Уайлдера) для расчета объема позиции с учетом волатильности, пирамида позиций из четырех торговых единиц с добавлением торговой единицы через каждые N/2, единый стоп-лосс на расстоянии 2N и выходы по 10/20-дневным уровням. Вы получите компилируемый код, подробности реализации и процедуру тестирования на исторических данных по паре EURUSD.


Пошаговая реализация локальной системы стоп-лоссов на MQL5
В этой статье показано, как создать локальную систему стоп-лоссов в советнике MQL5, которая поддерживает уровни стоп-лосса на стороне терминала. В ней подробно рассматривается логика выполнения, обработчики событий, входные данные и объектно-ориентированный подход с использованием объектов CTrade, CPositionInfo, CHashMap/CHashSet, а также графических объектов. Вам предстоит реализовать одновременное отслеживание нескольких позиций, перемещаемые стоп-уровни, визуальные разделители и метки, а также функции очистки и разрыва соединения для создания практичного инструмента управления рисками.


Метаразметка классических стратегий (Часть 1): Фильтрация сделок по RSI и определение размера позиций
В условиях тренда RSI накапливает убытки, поскольку генерирует сигнал при каждом пересечении порога независимо от рыночного режима. Вторичный классификатор на основе случайного леса, обученный на 12 контекстных признаках — наклоне импульса RSI, скорости тренда EMA50, нормированном по ATR отклонении цены от трендовой средней и девяти других, — фильтрует исходные сигналы и масштабирует размер позиции в зависимости от уверенности классификатора на данных EURUSD H1. В результатах сравниваются исходный RSI, RSI с метафильтрацией и RSI с адаптивным размером позиции за 16-месячный период вне обучающей выборки с анализом показателей по отдельным сделкам и просадок.


Нейросети в трейдинге: Habi — быстрое принятие решений без сложного планирования (формирование и оценка действий)
Продолжаем торговую адаптацию фреймворка Habi на MQL5 с использованием OpenCL. Разбираем реализацию выходных слоёв Decoder и Critic, передачу общих параметров латентного распределения вместе с пакетом торговых действий и подготовку обучающих сигналов по эталону, историческим результатам и TD-цели. Показываем, как объединяются прямой градиент критика и сигнал, прошедший через декодер и латентную выборку. Это позволяет подготовить компоненты к последующей сборке и обучению торговой модели.


Создание объектно-ориентированного механизма статистического арбитража на основе Z-показателя в MQL5
В статье показано, как реализовать готовый к практическому применению модуль расчёта Z-показателя на языке MQL5 с использованием объектно-ориентированного подключаемого файла. Библиотека вычисляет скользящее среднее и стандартное отклонение генеральной совокупности, предоставляет параметр сдвига для запросов по историческим данным и позволяет избежать избыточных вычислений на тиках, выполняя расчёты при закрытии бара. Советник открывает позиции в соответствии с установленными правилами при достижении положительных/отрицательных пороговых значений сигмы и закрывает их при возврате к среднему значению; пользовательский индикатор обеспечивает визуальную проверку.


Свинговые экстремумы и откаты в MQL 5 (Часть 4): Динамическая глубина отката на основе моделей волатильности
В этой статье бинарная проверка свингов заменяется моделью отката, нормализованной по волатильности. Глубина коррекции измеряется как доля предшествующего импульса и калибруется с учетом режима волатильности, определяемого по скользящему ATR, а для входа в сделку требуются оценка качества не ниже минимальной и подтверждение сигналами структуры или ликвидности. Пятиуровневая архитектура объединяет обнаружение, проверку, картирование ликвидности, оценку с учетом рыночного режима и исполнение сделок, помогая отфильтровывать слабые коррекции и динамически подбирать размер стоп-лоссов под текущие условия.


Разработка динамического мультивалютного советника (Часть 9): Фильтрация шума исполнения с учетом микроструктуры рынка
В статье представлен фильтр исполнения для нескольких торговых инструментов, который оценивает качество рынка в реальном времени, прежде чем разрешить сделку. Он измеряет динамику спреда, скорость тиков, разрывы в котировках и микроволатильность, оценивает проскальзывание, а затем классифицирует состояние рынка, чтобы блокировать торговлю при неблагоприятных условиях. После затухания шума модель продолжения движения после свипа ликвидности оценивает изменения структуры рынка, чтобы входы в рынок происходили только при стабильных условиях исполнения.


Создание системы торговой аналитики (Часть 2): Как фиксировать закрытые сделки и передавать данные в формате JSON с помощью MQL5
Мы создаем легковесный мост, который фиксирует закрытые сделки в MetaTrader 5 и отправляет данные о них во внешний бэкенд по HTTP в формате JSON. Он использует OnTradeTransaction для обнаружения событий, считывает сведения из истории сделок, формирует данные в формате JSON и отправляет их POST-запросом через WebRequest. Для проверки обмена данными используется локальный API Flask. Так мы получаем работающий механизм передачи торговых данных за пределы терминала.


Использование Экономического календаря MQL5 для фильтрации новостей (Часть 2): Временное удаление и восстановление стоп-уровней во время выхода новостей
Во второй части новостной фильтр расширяется для защиты открытых позиций во время новостных событий. Вместо закрытия сделок уровни стоп-лосса и тейк-профита временно снимаются и надежно сохраняются в памяти. После окончания новостного окна стоп-уровни восстанавливаются детерминированно и при необходимости корректируются, если цена уже пересекла исходные уровни. При этом соблюдаются правила брокера о минимальной дистанции. В результате получается механизм, который сохраняет исходную логику и структуру сделки, не вмешиваясь в логику открытия сделок, и оставляет управление за советником даже в период волатильности.


Пакетный подход к разработке на языке MQL5 с помощью KnitPkg
В статье предлагается подход, который помогает повысить надежность продуктов для MetaTrader, создаваемых на MQL, и эффективность разработки за счет повторно используемых "пакетов", которыми управляет KnitPkg — менеджер проектов для MQL5/MQL4. Пакет можно использовать как составной элемент других пакетов или как основу для конечных артефактов, запускаемых непосредственно на платформе MetaTrader, например советников, индикаторов и других программ.


Торговые инструменты MQL5 (Часть 33): Создание системы документации с расширенным форматированием для программ на языке MQL5
Мы расширяем возможности мастера настройки из части 9, чтобы создать для MetaTrader 5 систему документации, встроенную в график и использующую холст для отрисовки. Панель имеет вкладки и поддерживает прокрутку, форматирование фрагментов текста, изображения и интерактивные элементы управления; для её отрисовки используется сглаживание методом суперсэмплинга. В результате получился движок документации для многократного использования, который можно встроить в любую программу на языке MQL5 для отображения автономной документации прямо на графике.


Использование Экономического календаря MQL5 для фильтрации новостей (Часть 3): Сохранение работы при перезапусках терминала во время новостного окна
В статье представлена устойчивая к перезапуску модель хранения состояния для удаления стопов на время новостей. Состояние приостановки и исходные значения SL/TP для каждой позиции записываются в глобальные переменные терминала, считываются и реконструируются в OnInit() и удаляются после восстановления стопов. Это позволяет советнику продолжить активное окно приостановки после перекомпиляции или перезапуска и восстановить стопы только после окончания новостного окна.