

От новичка до эксперта: Расширение стратегии на основе ликвидности с помощью трендовых фильтров
 107
 0

Содержание
- Введение
- Методы фильтрации некачественных сетапов
- Реализация
- Тестирование и результаты
- Заключение
- Основные выводы
- Приложения
Введение
Представьте себе, что вы разработали надежную стратегию на основе ликвидности. Стратегия работает, но что-то вызывает дискомфорт. Когда на рынке наблюдается сильный тренд, ваша система генерирует сигналы в обоих направлениях, и вы начинаете колебаться, не зная, стоит ли рассчитывать на откат или опасаться разворота. Вы обратились к этой статье, имея рабочую стратегию без четкого ориентира по направлению торговли и испытывая тревогу каждый раз, когда цена начинает двигаться уверенно в одну сторону.
На графиках в торговом терминале разработано бесчисленное множество правил для механической торговли, и можно разработать еще больше. Во многих отношениях торговый терминал напоминает научную лабораторию. Индикаторы, модели Price Action и статистические наблюдения постоянно тестируются, дорабатываются и сочетаются в новых вариантах, а новые стратегии появляются практически ежедневно. Однако опыт и длительные наблюдения выявляют одну важнейшую проблему: большинство торговых правил на самом деле не являются независимыми.
Стратегия может казаться устойчивой сама по себе, но со временем ей часто начинает требоваться дополнительное подтверждение. Она показывает хорошие результаты только в сочетании с другими индикаторами, фильтрами или ограничениями, учитывающими рыночную ситуацию. Это не недостаток самой стратегии, а скорее отражение сложности рынка. Рынки представляют собой динамические системы, и подходы, основанные на одном-единственном правиле, редко выдерживают длительную работу в меняющихся условиях.
В предыдущей статье этой серии мы разработали стратегию на основе ликвидности, ориентированную на механику свечей и зоны ликвидности. В этой системе намеренно не учитывались классические представления о трендах. Она была разработана для работы при любом состоянии рынка — в тренде, в диапазоне или в переходной фазе — и должна была реагировать исключительно на поведение ликвидности. Хотя такая гибкость дает значительные преимущества, она создает определенные сложности для трейдеров, предпочитающих четко заданную логику следования за трендом. Без четкого направленного уклона стратегией может быть трудно управлять, а доверять ей — сложно, когда на рынке наблюдается сильное однонаправленное движение.
Цель данной статьи — устранить это ограничение. Мы расширим исходную стратегию на основе ликвидности, добавив трендовый фильтр, что позволит трейдеру контролировать, как и когда открывать позиции по сетапам на основе ликвидности. Тем самым мы сохраняем ключевые механизмы модели ликвидности, одновременно согласуя ее с направленностью рынка, при которой вероятность успеха выше.
Предполагается, что вы ознакомились с предыдущими частями серии "От новичка до эксперта" и понимаете принципы базовой стратегии на основе ликвидности, рассмотренной ранее. В следующем разделе мы рассмотрим несколько подходов к фильтрации некачественных сетапов, а затем выберем один из них для практической реализации на языке MQL5.
Методы фильтрации некачественных сетапов
Чтобы перейти от беспокойства к контролю над ситуацией, нам сначала нужно понять, почему некоторые сетапы не срабатывают, хотя с точки зрения технического анализа кажутся корректными. Бывают ли на валютном рынке некачественные сетапы? Короткий ответ: да. Точнее будет сказать, что сетапы возникают в условиях, при которых вероятность успеха различается. Даже корректный с точки зрения технического анализа сетап может оказаться статистически слабым, если он возникает в неблагоприятных рыночных условиях. Именно поэтому фильтры — не дополнительная опция, а необходимость.
Рассмотрим сильный преобладающий тренд. Если индикатор ликвидности выявляет зону предложения, предполагающую торговлю против этого тренда, сигнал может указывать на временное истощение движения или небольшой откат, а не на полноценный разворот. Сработает такой сетап или нет — это вопрос вероятности, а не определенности. Постоянная торговля против преобладающего моментума повышает риск просадок и снижает математическое ожидание.
Практическое решение заключается в том, чтобы использовать торговые возможности в зонах ликвидности в соответствии с преобладающей направленностью рынка. Другими словами, мы торгуем от зон ликвидности в направлении тренда, а не против него. Для этого необходимо ввести ограничения — объективные правила, определяющие приемлемые рыночные условия.
К числу распространенных категорий ограничений относятся:
- трендовые фильтры (скользящие средние, рыночная структура);
- пороговые значения моментума или осцилляторов (RSI, iMACD, стохастик);
- настроения рынка, отраженные в свечах, и поведение цены;
- фильтры по времени или торговым сессиям.
Понимание этих принципов полезно не только для данной стратегии. Освоив их, трейдер сможет применять такие фильтры практически в любой торговой системе для повышения согласованности и устойчивости ее работы.
Чтобы проиллюстрировать эту концепцию, рассмотрим наш индикатор зон ликвидности в сочетании с одним из наиболее широко используемых инструментов определения тренда — экспоненциальной скользящей средней с периодом 50 (EMA 50). Когда сетапы на основе ликвидности формируются в направлении наклона EMA, результаты торговли, как правило, заметно улучшаются.
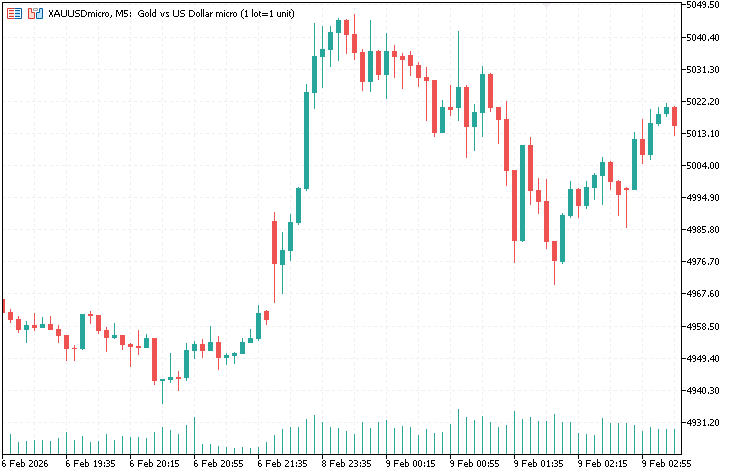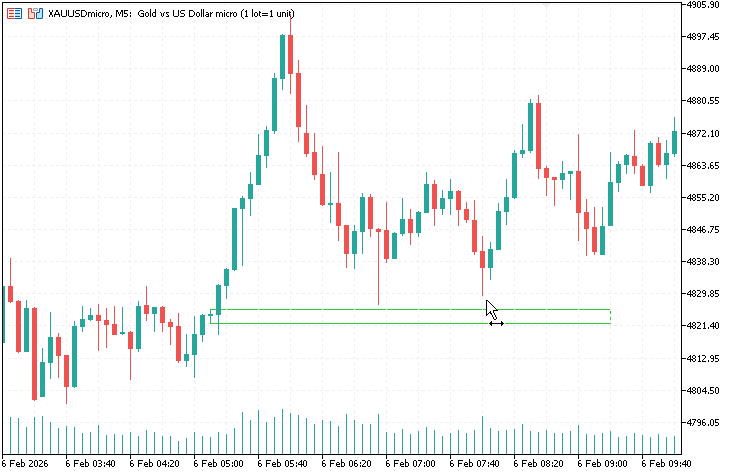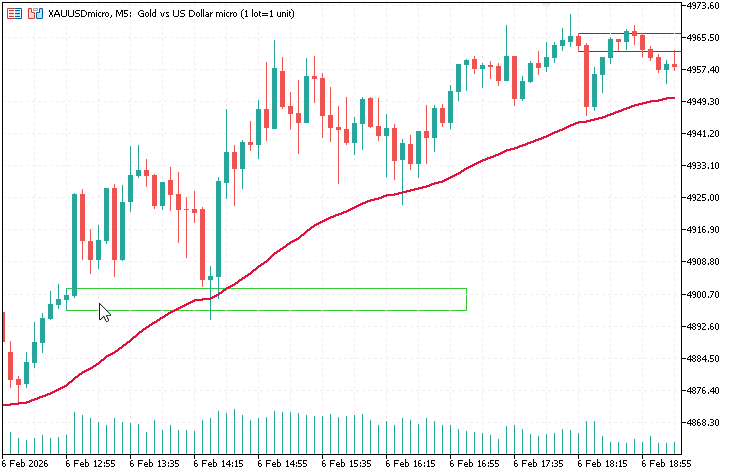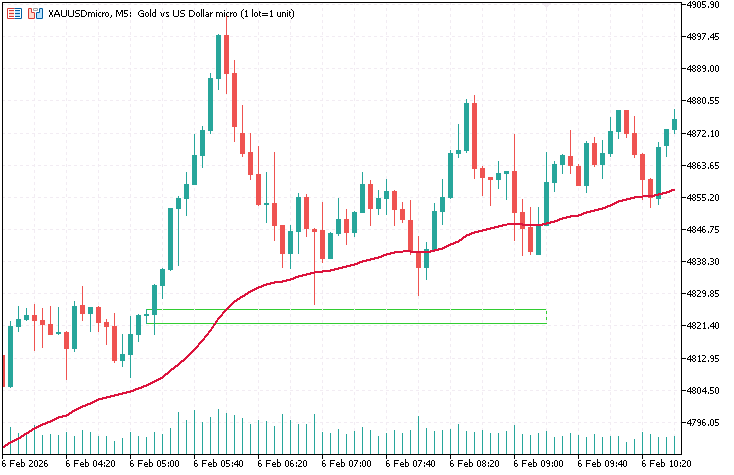
Рис. 1. Добавление индикаторов на график
Этот принцип основан не только на субъективном мнении. Один из старейших и наиболее часто повторяемых принципов спекулятивной торговли — "следуй за трендом". Работа в направлении тренда не гарантирует успеха, но значительно повышает вероятность достижения намеченной цели по сетапу.
Важная деталь, не полностью рассмотренная в предыдущей статье, — это логика выхода. В рамках этого усовершенствованного подхода при выборе целей по прибыли приоритет отдается недавним свинговым максимумам или минимумам в направлении преобладающего тренда. Эти уровни — естественные зоны интереса, на которые цена может отреагировать. Учет этих уровней позволяет согласовать стратегию с рыночной структурой и принять во внимание, что недавний пик или впадина могут оказаться последним экстремумом перед крупным разворотом.
Реализация
В этом разделе мы усовершенствуем исходную стратегию на основе ликвидности, интегрируя в нее трендовый фильтр. Из рассмотренных ранее методов фильтрации мы выбираем экспоненциальную скользящую среднюю с периодом 50 в качестве трендового фильтра благодаря ее простоте, наглядности и широкому признанию.
Правила реализации намеренно просты:
- Выставлять ордера Buy Limit разрешается только при обнаружении зоны ликвидности спроса выше EMA 50.
- Выставлять ордера Sell Limit разрешается только при обнаружении зоны ликвидности предложения ниже EMA 50.
- Если зона ликвидности формируется не с той стороны EMA, такой сетап игнорируется.
Следуя этой логике, фактически система открывает позиции на откатах только в направлении тренда. Зоны ликвидности теперь рассматриваются не как точки разворота, а как возможности для входа в расчете на продолжение движения.
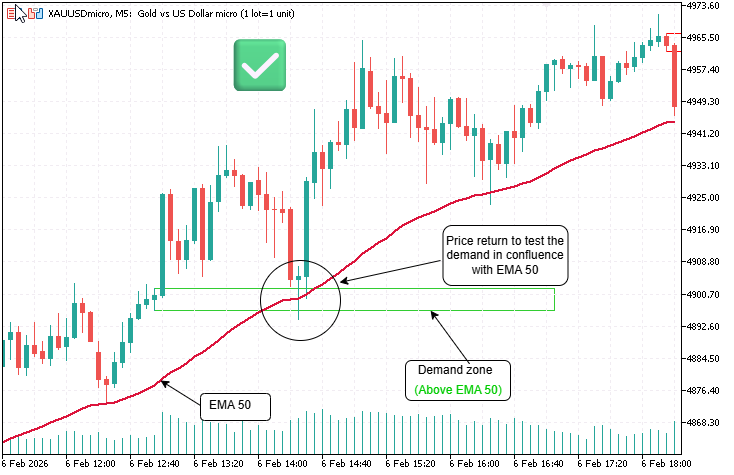
Рис. 2. Сетап на основе ликвидности, согласованный с трендом
Рис. 2. Типичный пример сетапа с более высокой вероятностью отработки после применения трендового фильтра. В данном случае зона спроса формируется выше EMA 50, что подтверждает соответствие сетапа направлению бычьего тренда. При ретесте предполагается выставить ордера Buy Limit. Как показано на рисунке, цена возвращается в зону спроса, совпадающую с EMA 50. Таким образом, поддержка, обусловленная рыночной структурой, и динамическая трендовая поддержка находятся в одной области, что значительно повышает обоснованность сетапа.
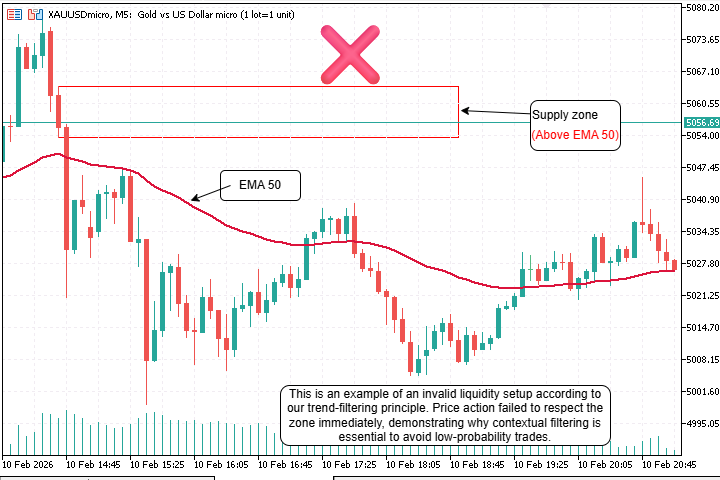
Рис. 3. Сетап на основе ликвидности, не соответствующий трендовому фильтру
Рис. 3. Пример сетапа, не соответствующего трендовому фильтру: зона предложения формируется выше EMA 50. Согласно нашему правилу согласования с трендом, для входа в короткую позицию зона предложения должна располагаться ниже EMA 50, подтверждая медвежью направленность рынка. Поскольку это условие не выполняется, сетап не согласуется с направлением тренда, поэтому вероятность его успешной отработки считается более низкой.
Краткое описание торговой логики (псевдокод)
На каждом новом баре:
Рассчитать EMA(50) на основе цен закрытия.
Если обнаружен бычий сетап на основе ликвидности (зона спроса):
Если минимум базовой свечи > значение EMA:
Разместить ордер Buy Limit в этой зоне.
Если обнаружен медвежий сетап на основе ликвидности (зона предложения):
Если максимум базовой свечи < значение EMA:
Разместить ордер Sell Limit в этой зоне.
Этот псевдокод отражает основную логику фильтрации. В следующих разделах приведена полная реализация на языке MQL5 для тех, кто хочет написать или модифицировать советник. Если вас в первую очередь интересуют торговая концепция и результаты, вы можете сразу перейти к разделу "Тестирование и результаты".
В программной реализации EMA рассчитывается с помощью стандартной функции iMA языка MQL5. На каждом тике или при появлении нового бара (в зависимости от модели выполнения) текущая цена и уровень выявленной зоны ликвидности сравниваются со значением EMA. По результатам этого сравнения выполнение торговой логики разрешается или блокируется.
У этого подхода есть несколько преимуществ:
- сокращение избыточной торговли при хаотичных колебаниях рынка или контртрендовых движениях;
- упрощение принятия решений благодаря заданному направленному уклону;
- сохранение исходной логики обнаружения ликвидности без изменений.
Проектирование фильтра как отдельного модуля
Приступая к разработке нового компонента в MetaTrader 5, я всегда сначала определяю, какую роль он будет играть в системе в целом. В данном случае задача заключалась не в том, чтобы переписать существующую стратегию на основе ликвидности, а в том, чтобы контролируемо расширить ее возможности, не вмешиваясь в исходную логику. Цель заключалась в том, чтобы добавить учет тренда, не изменяя логику выявления сжатия ликвидности и импульсных движений. Это ограничение сразу же определило структуру решения.
Вместо того чтобы встраивать проверки тренда непосредственно в советник, я решил вынести их в отдельный модуль фильтра. Такой подход сохраняет читаемость кода стратегии и позволяет не перегружать функцию OnTick() множеством условий. Кроме того, это позволяет повторно использовать логику учета тренда в будущих проектах независимо от базовой модели входа.
Чтобы четко отразить это разделение в коде, я создал отдельный заголовочный файл с именем TrendFilter.mqh. В этом файле не должно было быть ничего, связанного с торговлей, исполнением ордеров или управлением рисками. Его единственная задача — отвечать на простой вопрос: благоприятна ли текущая рыночная ситуация для покупок или продаж?
//+------------------------------------------------------------------+
//|                      TrendFilter.mqh                             |
//|   Simple EMA-based trend constraint for strategies               |
//+------------------------------------------------------------------+
#ifndef __TREND_FILTER_MQH__
#define __TREND_FILTER_MQH__
Защита от повторного включения гарантирует, что файл обрабатывается только один раз, даже если он косвенно подключается из нескольких исходных файлов. Это небольшая структурная деталь, но по мере роста проектов она становится необходимой.
Определение фильтра как класса с состоянием
Вместо того чтобы предоставлять отдельные функции вне класса, я инкапсулировал логику учета тренда в классе. Это позволяет фильтру управлять собственным внутренним состоянием, в частности хэндлом индикатора, не раскрывая детали реализации в коде советника. Кроме того, это делает интерфейс более выразительным и упрощает его повторное использование.
class CTrendFilter
{
На данном этапе класс намеренно сделан минимальным. Здесь нет обращений к ордерам, работы с символами, кроме символа текущего графика, или логики исполнения ордеров. Это позволяет сохранить концептуальную чистоту фильтра.
Объявление переменных внутреннего состоянияВ приватной секции класса я определил переменные, необходимые для расчета и отслеживания скользящей средней. Эти значения отражают настройки фильтра и его состояние во время выполнения.
private:
   int                  m_period;
   ENUM_MA_METHOD       m_method;
   ENUM_APPLIED_PRICE   m_price;
   int                  m_handle;
Наиболее важная переменная здесь — m_handle. Этот хэндл представляет экземпляр индикатора EMA, запущенный в терминале. Если этот хэндл недействителен, фильтр не должен принимать решения. Если хэндл является частью состояния объекта, проще правильно управлять его жизненным циклом.
Конструктор и безопасная инициализация
Я всегда явно инициализирую хэндлы индикаторов. Если оставить хэндл неинициализированным, это может привести к трудноуловимым ошибкам, которые проявляются только во время тестирования или оптимизации. Задача конструктора — не создать индикатор, а задать заведомо безопасное состояние.
public:
   CTrendFilter()
   {
      m_handle = INVALID_HANDLE;
   }
Установив для хэндла значение INVALID_HANDLE, я смогу впоследствии однозначно проверить, была ли выполнена инициализация.
Создание EMA во время инициализации
Индикатор следует создавать на контролируемом этапе инициализации, а не в обработчике событий тика. По этой причине я добавил метод Init(), который советник вызывает из своей функции OnInit().
bool Init(int period = 50,
          ENUM_MA_METHOD method = MODE_EMA,
          ENUM_APPLIED_PRICE price = PRICE_CLOSE)
{
   m_period = period;
   m_method = method;
   m_price  = price;

   m_handle = iMA(_Symbol, _Period, m_period, 0, m_method, m_price);
   return (m_handle != INVALID_HANDLE);
}
Здесь фильтр сохраняет свои настройки и создает индикатор EMA для символа и таймфрейма текущего графика. Если индикатор не удается создать, функция возвращает значение false, что позволяет советнику корректно прервать запуск. Это предотвращает запуск стратегии, если не все необходимые компоненты готовы к работе.
Надежное считывание значения EMA
После создания индикатора фильтру нужен безопасный и единообразный способ получения его значения. Я реализовал это с помощью отдельного метода Value(), который считывает данные из буфера индикатора.
double Value(int shift = 1)
{
   if(m_handle == INVALID_HANDLE)
      return 0.0;

   double buffer[];
   if(CopyBuffer(m_handle, 0, shift, 1, buffer) <= 0)
      return 0.0;

   return buffer[0];
}
Сдвиг по умолчанию, равный 1, гарантирует, что значение берется с полностью закрытой свечи. Это позволяет избежать действий на основе неполных данных текущего бара и обеспечивает стабильную работу фильтра как при реальной торговле, так и при тестировании на исторических данных.
Логика учета тренда в виде разрешений
Вместо того чтобы передавать стратегии само значение EMA, я спроектировал фильтр так, чтобы он выдавал разрешение или запрет на торговлю. Это сохраняет читаемость кода советника и позволяет не включать расчеты индикатора непосредственно в условия совершения сделок.
bool AllowBuy(double price)
{
   return (price > Value(1));
}
Для сетапов на покупку логика намеренно проста: если цена находится выше EMA, разрешается вход по бычьим сетапам на основе ликвидности.
bool AllowSell(double price)
{
   return (price < Value(1));
}
Аналогично, вход по сетапам на продажу разрешается только тогда, когда цена находится ниже EMA. Для фильтра не имеет значения, как была выбрана цена и какой ордер будет размещен. Он оценивает только контекст направления.
Освобождение ресурсов индикатора
Корректное освобождение ресурсов — часто упускаемая из виду, но критически важная часть профессиональной разработки на языке MQL5. При удалении или перекомпиляции советника все созданные им хэндлы индикаторов должны быть немедленно освобождены.void Release() { if(m_handle != INVALID_HANDLE) { IndicatorRelease(m_handle); m_handle = INVALID_HANDLE; } }
Этот метод предназначен для вызова из функции OnDeinit() советника, что обеспечивает безопасное и предсказуемое освобождение ресурсов платформой.
Интеграция фильтра с советником
Интеграция начинается с объявления зависимостей советника от торгового движка и модуля трендовой фильтрации. Это нужно не только для компиляции: так логика учета тренда закрепляется как полноценное ограничение в процессе выполнения программы. Подключая TrendFilter.mqh, советник передает определение допустимого направления торговли инкапсулированному компоненту, пригодному для повторного использования, вместо того чтобы встраивать логику скользящей средней непосредственно в свой код.
#include <Trade/Trade.mqh>
#include <TrendFilter.mqh>
После объявления зависимости советник создает объекты, которые будут существовать на протяжении всего времени его работы. Экземпляр CTrade отвечает за исполнение и размещение ордеров, а объект CTrendFilter сохраняет свое состояние на протяжении всей работы советника, управляет хэндлом индикатора и проверяет тренд. Такое разделение позволяет организованно управлять оценкой тренда, а не выполнять ее заново на каждом тике без учета состояния фильтра.
CTrade       trade;
CTrendFilter trend;
Трендовую фильтрацию необходимо настраивать, поэтому в этой системе ее настройка намеренно вынесена во входной параметр, доступный пользователю. Период скользящей средней не задан жестко в коде, а передается из советника в фильтр при инициализации. Такое решение сохраняет торговую логику неизменной и одновременно позволяет трейдеру регулировать строгость ограничения по направлению тренда.
input int TrendMAPeriod = 50;
На этапе инициализации трендовый фильтр подготавливается к работе. В обработчике событий OnInit советник явно вызывает trend.Init(), передавая выбранный период скользящей средней. Внутри фильтра на этом этапе создается и проверяется хэндл индикатора скользящей средней. Если этот этап завершается ошибкой, советник не запускается. Это критически важно: торговля без корректно работающего трендового фильтра нарушила бы ключевое правило стратегии.
int OnInit()
{
   if(!trend.Init(TrendMAPeriod))
   {
      Print("Failed to initialize trend filter");
      return INIT_FAILED;
   }
   return INIT_SUCCEEDED;
}
Не менее важно и корректное управление ресурсами. При удалении или перекомпиляции советника трендовый фильтр должен освободить свой хэндл индикатора. Это предотвращает накопление лишних ресурсов и поддерживает стабильную работу терминала, особенно при частом тестировании стратегии или прогонах оптимизации. Советник передает задачу освобождения ресурсов самому фильтру.
void OnDeinit(const int reason)
{
   trend.Release();
}
Когда трендовый фильтр инициализирован и активен, советник переходит к своему обычному циклу выполнения. В функции OnTick предусмотрена проверка, благодаря которой вся логика выполняется только при появлении нового бара. Это обеспечивает согласованность логики на основе свечей и оценки тренда. Это важно, поскольку скользящая средняя, используемая трендовым фильтром, также рассчитывается по барам, а не по зашумленным тиковым данным.
void OnTick()
{
   if(!IsNewBar())
      return;
Прежде чем проверять торговые условия, оцениваются рыночные параметры, например спред. Благодаря этому к трендовому фильтру обращаются только при рыночных условиях, допускающих приемлемое качество исполнения ордеров. Одной лишь согласованности с трендом недостаточно — необходимо также учитывать практические торговые ограничения.
   if(SymbolInfoInteger(_Symbol, SYMBOL_SPREAD) > MaxSpreadPoints)
      return;
При формировании сетапа сжатия ликвидности советник выявляет импульсную свечу (A) и базовую свечу (B), рассчитывает их диапазоны и проверяет коэффициент сжатия. На этом этапе логика учета тренда еще не применяется — сначала сетап сам по себе должен соответствовать требованиям к структуре.
   int A = 1;   // Impulse candle
   int B = 2;   // Base candle

   double rangeA = CandleRange(A);
   double rangeB = CandleRange(B);

   if(rangeB > rangeA / RatioMultiplier)
      return;
После подтверждения структуры советник переходит к этапу, на котором учитывается предполагаемое направление сделки. Для бычьего сетапа одного лишь Price Action недостаточно. Даже если обе свечи закрываются бычьими, окончательное решение принимает трендовый фильтр. Вызов trend.AllowBuy(lowB) отвечает на простой, но важный вопрос: соответствует ли положение цены направлению преобладающего тренда?
   if(AllowBuy && closeA > openA && closeB > openB)
   {
      if(trend.AllowBuy(lowB))   // trend constraint
      {
         double sl = lowB - offset;
         double tp = highA;

         PlaceBuyLimits(highB, lowB, sl, tp, expiry);
      }
   }
Для медвежьих сетапов окончательное решение аналогичным образом передается трендовому фильтру. Даже при медвежьем моментуме и выполнении условия сжатия вход по медвежьим сетапам в зонах ликвидности разрешается только в том случае, если трендовый фильтр подтверждает, что цена находится ниже скользящей средней. Благодаря этому стратегия ориентируется на продолжение тренда, а не на спекулятивную торговлю против него.
   if(AllowSell && closeA < openA && closeB < openB)
   {
      if(trend.AllowSell(highB)) // trend constraint
      {
         double sl = highB + offset;
         double tp = lowA;

         PlaceSellLimits(highB, lowB, sl, tp, expiry);
      }
   }
}
Такая интеграция обеспечивает четкое разделение задач.
Советник отвечает за проверку структуры, исполнение ордеров и управление рисками.
Трендовый фильтр определяет, разрешена ли торговля в выбранном направлении.
Логика работы со скользящей средней не включается непосредственно в код стратегии. Дублирования вычислений нет. Советник просто задает вопрос: "Разрешено ли мне здесь торговать в этом направлении?" — и фильтр отвечает однозначно.
Заложив концептуальную основу, мы готовы оценить стратегию с помощью тестирования по четкому плану.
Тестирование и результаты
Тестирование проводилось в Тестере стратегий MetaTrader 5 в контролируемых условиях. Чтобы обеспечить объективное сравнение исходной стратегии и стратегии с фильтром, использовались те же символ, таймфрейм и исторический период, что и в предыдущей статье.
Процедура тестирования включала следующие этапы:
- включение визуального режима для наблюдения за совершением сделок и взаимодействием цены с зонами;
- проведение базового тестирования исходной стратегии на основе ликвидности;
- применение фильтра EMA 50 и повторное тестирование с теми же параметрами;
- сравнение частоты совершения сделок, просадки и поведения кривой эквити.

Рис. 4. Визуализация в Тестере стратегий
Результаты подтверждают то, что подсказывала логика. В версии с фильтром за период тестирования было совершено примерно на 35% меньше сделок, но каждая из них совершалась в более понятных рыночных условиях. Просадки стали более плавными, а восстановление после них происходило быстрее, чем в версии без фильтра. Серии убыточных сделок сохранились, но стали короче и приносили меньшие потери.
Самое главное, направление сделок стало более последовательно согласовываться с общей динамикой рынка. Прежние сомнения — рассчитывать на откат или опасаться разворота — исчезли, поскольку фильтр дал однозначный ответ. Если цена находилась выше EMA, рассматривались только сделки на покупку; если ниже — только на продажу. Стратегия больше не шла вразрез с трендом.
Заключение
В этой статье мы показали, как простой трендовый фильтр может устранить дискомфорт, возникающий при торговле по стратегии на основе ликвидности, у которой нет направленного уклона. Введя EMA 50 в качестве ограничения по направлению торговли, мы превратили нейтральную модель ликвидности, реагировавшую на каждую зону независимо от рыночной ситуации, в управляемую систему, согласованную с трендом. Стратегия больше не противостоит рынку: прежде чем задействовать капитал, она проверяет соответствие сделки направлению преобладающего тренда.
Однако главное здесь — не сама скользящая средняя. EMA 50 служит лишь примером — практической иллюстрацией более глубокого принципа: проектирования на основе ограничений. Стратегия становится устойчивой не за счет торговли по всем возможным сетапам, а благодаря работе в четко заданных границах, отражающих рыночную структуру. Фильтры — не просто необязательные улучшения: именно они отличают систему, которая лишь генерирует сигналы, от системы, выявляющей торговые возможности с высокой вероятностью успеха.
Краткое изложение основных выводов приведено в таблице "Основные выводы" ниже. Также см. раздел "Приложения", содержащий исходный код, использованный в статье.
Важно отметить, что это расширение сохраняет гибкость исходной стратегии, повышая при этом уверенность трейдера и согласованность работы системы. Механика ликвидности остается прежней: зоны по-прежнему выявляются, сжатие измеряется, а ордера размещаются с высокой точностью. Изменились условия применения этих механизмов: теперь они учитывают преобладающее направление рынка.
В следующей статье этой серии мы рассмотрим, как дополнительные ограничения — например, фильтры волатильности, правила по торговым сессиям и подтверждение на нескольких таймфреймах — могут дополнительно усовершенствовать стратегию, не нарушая ее основную логику. Путь от новичка до эксперта — это не поиск идеального индикатора, а обучение разработке систем, которые работают структурированно, дисциплинированно и эффективно.
Основные выводы
| Основные выводы | Описание |
|---|---|
| Фильтры имеют значение | Сами по себе исходные условия входа редко бывают достаточными. Введение фильтров позволяет стратегии учитывать общую рыночную ситуацию: сигналы оцениваются с ее учетом, а не генерируются механически при каждом появлении паттерна. |
| Согласование с трендом | Согласование направления сделки с преобладающим трендом улучшает ее математическое ожидание, поскольку предпочтение отдается продолжению моментума, а не контртрендовым реакциям. На практике это снижает риск входа по ложным пробоям и ненадежным сигналам разворота. |
| Проектирование на основе ограничений | Правильно спроектированные ограничения служат логическими условиями допуска: сделку можно совершить только после их выполнения. Такой подход удерживает стратегии в заданных рамках, предотвращает избыточную торговлю и упрощает анализ и отладку последовательности принятия решений. |
| Модульные стратегии | Усовершенствования стратегии следует реализовывать в виде независимых модулей, которые расширяют функциональность, не изменяя основную логику. Это сохраняет стабильность, позволяет постепенно совершенствовать систему и упрощает ее дальнейшее сопровождение. |
| Управление жизненным циклом | Индикаторы и ресурсы в программах на языке MQL5 требуют явной инициализации и освобождения. Правильное управление жизненным циклом позволяет избежать утечек памяти, недействительных хэндлов и непредсказуемого поведения во время длительных сеансов работы. |
| Учет состояния | Стратегии должны отслеживать состояние своего выполнения, особенно при обработке событий, например в обработчике событий OnTick. Отслеживание смены баров обеспечивает обработку сигналов один раз на свечу, позволяя избежать дублирования ордеров и гонок в логике программы. |
| Инкапсуляция | Инкапсуляция логики индикаторов в специализированных классах помогает сохранять код советников чистым и читаемым. Такое разделение сокращает дублирование кода и позволяет повторно использовать или заменять индикаторы, не затрагивая логику исполнения ордеров. |
| Немедленное завершение при ошибке | При ошибках инициализации выполнение следует немедленно прекращать, а не позволять системе работать в частично неисправном состоянии. Завершение работы сразу при обнаружении ошибки упрощает поиск и устранение неполадок и предотвращает непредусмотренные торговые действия. |
| Выбор момента обработки данных | Расчеты по закрытым барам, а не по текущим тикам позволяют получать более стабильные и воспроизводимые сигналы. Такой подход снижает чувствительность к шуму и лучше согласуется с тестированием на исторических данных и визуальным анализом. |
| Логика разрешений | Решение о совершении сделки следует принимать на основе разрешений. Фильтры и ограничения явно разрешают или запрещают торговлю, делая замысел стратегии понятным, а исполнение торговых операций — предсказуемым. |
| Разделение ролей | В устойчивой стратегии анализ рынка, проверка допустимости сделок и исполнение ордеров относятся к разным зонам ответственности. Это снижает сложность и помогает локализовать ошибки на этапах разработки и тестирования. |
| Гибкость входных параметров | Предоставление ключевых настроек в виде входных параметров позволяет трейдерам адаптировать стратегию к различным символам, таймфреймам и рыночным условиям без изменения исходного кода. |
| Привязка риска к рыночной структуре | Уровни стоп-лосса и тейк-профита следует привязывать к рыночной структуре, а не задавать на основе произвольных расстояний. Привязка к рыночной структуре согласует управление рисками с логикой, на основе которой был сгенерирован торговый сигнал. |
| Сначала контекст | Прежде чем применять направленный уклон, необходимо проверить рыночную ситуацию. Рыночная структура, волатильность и характер тренда определяют, имеет ли смысл рассматривать сетап или его следует полностью игнорировать. |
| Аккуратная интеграция | Новые компоненты следует интегрировать в существующие системы, минимально изменяя порядок выполнения программы. Это снижает риск регрессионных ошибок и сохраняет исходное поведение стратегии. |
| Дисциплина исполнения | Строгие правила исполнения обеспечивают совершение сделок только при выполнении всех заранее заданных условий. Такая дисциплина необходима для согласованной работы системы, надежности результатов тестирования на исторических данных и долгосрочной оценки стратегии. |
Приложения
| Имя исходного файла | Тип | Версия | Описание |
|---|---|---|---|
| TrendFilter.mqh | Заголовочный файл | 1,00 | Предоставляет пригодный для повторного использования класс трендового фильтра на основе EMA, разрешающий совершение сделок только в преобладающем направлении рынка. Модуль инкапсулирует создание хэндла индикатора, доступ к его буферу и логику разрешения торговли в выбранном направлении. Это позволяет стратегиям проверять согласованность с трендом, не встраивая логику индикатора непосредственно в код советника. |
| Single_Candle_Liquidity_Trader_Filtered.mq5 | Советник | 1,10 | Реализует стратегию сжатия ликвидности и продолжения импульса, дополненную ограничением по направлению тренда на основе EMA старшего таймфрейма. Советник выявляет структуры из базовой и импульсной свечей, размещает отложенные лимитные ордера на нескольких уровнях внутри зон ликвидности, управляет моментом исполнения с привязкой к барам и передает проверку направления модулю TrendFilter для повышения качества сделок. |
Перевод с английского произведен MetaQuotes Ltd.
Оригинальная статья: https://www.mql5.com/en/articles/21133
Предупреждение: все права на данные материалы принадлежат MetaQuotes Ltd. Полная или частичная перепечатка запрещена.
Данная статья написана пользователем сайта и отражает его личную точку зрения. Компания MetaQuotes Ltd не несет ответственности за достоверность представленной информации, а также за возможные последствия использования описанных решений, стратегий или рекомендаций.

 Пакетный подход к разработке на языке MQL5 с помощью KnitPkg
 Количественный анализ совместной рекуррентности (JRQA) в MQL5: Выявление одновременной рекуррентности в двух временных рядах
 Пошаговая реализация локальной системы стоп-лоссов на MQL5
 Нейросети в трейдинге: Диффузионная генерация торговых планов (Окончание)

- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Вы принимаете политику сайта и условия использования