Artigos sobre aprendizado de máquina na negociação

Criação de robôs de negociação baseados em IA: integração nativa com Python, matrizes e vetores, bibliotecas matemáticas e estatísticas e muito mais.
Descubra como usar o aprendizado de máquina no trading. Neurônios, perceptrons, redes convolutivas e recorrentes, modelos preditivos - comece com o básico e aprenda a desenvolver sua própria IA. Você aprenderá como treinar e aplicar redes neurais à negociação algorítmica nos mercados financeiros.
Novo artigo

Você está perdendo oportunidades de negociação:
- Aplicativos de negociação gratuitos
- 8 000+ sinais para cópia
- Notícias econômicas para análise dos mercados financeiros
Registro
Login
Você concorda com a política do site e com os termos de uso
Se você não tem uma conta, por favor registre-se


Redes neurais em trading: abordagem semântica baseada em spikes para identificação espaço-temporal (Componentes principais)
Neste artigo, analisamos em detalhes a integração do módulo SSAM ao bloco SEW-ResNeXt, mostrando como o framework S3CE-Net permite combinar de forma eficiente a atenção baseada em spikes com blocos residuais. Essa arquitetura proporciona um processamento preciso dos fluxos de dados temporais e espaciais, além de alta estabilidade durante o treinamento. A modularidade e a flexibilidade dos componentes facilitam a expansão do modelo e a reutilização de métodos já validados.


Redes neurais no trading: Percepção adaptativa da dinâmica de mercado (STE-FlowNet)
O framework STE-FlowNet oferece uma nova perspectiva para a análise de dados financeiros, reagindo a eventos reais do mercado, e não a timeframes fixos. Sua arquitetura preserva as dependências locais e temporais, permitindo rastrear até mesmo pequenos impulsos na dinâmica dos preços.


Redes neurais em trading: modelos de refinamento iterativo de previsões (RAFT)
O framework RAFT propõe uma abordagem fundamentalmente diferente para prever a dinâmica do mercado: em vez de produzir uma previsão única, ele refina iterativamente o estado em tempo real. Ao mesmo tempo, leva em conta mudanças locais e globais, mantendo alta precisão mesmo diante de estruturas de preços complexas.


Redes neurais em trading: Percepção adaptativa da dinâmica do mercado (Conclusão)
O artigo dá continuidade à implementação das abordagens do framework STE-FlowNet, que combina processamento multithread com estruturas recorrentes para analisar dados complexos com alta precisão. Os testes realizados confirmaram sua estabilidade e flexibilidade em diferentes cenários. A arquitetura acelera os cálculos e permite modelar com maior profundidade as dependências presentes nas séries temporais. Essa abordagem abre novas possibilidades de aplicação prática no trading e na análise de mercado.

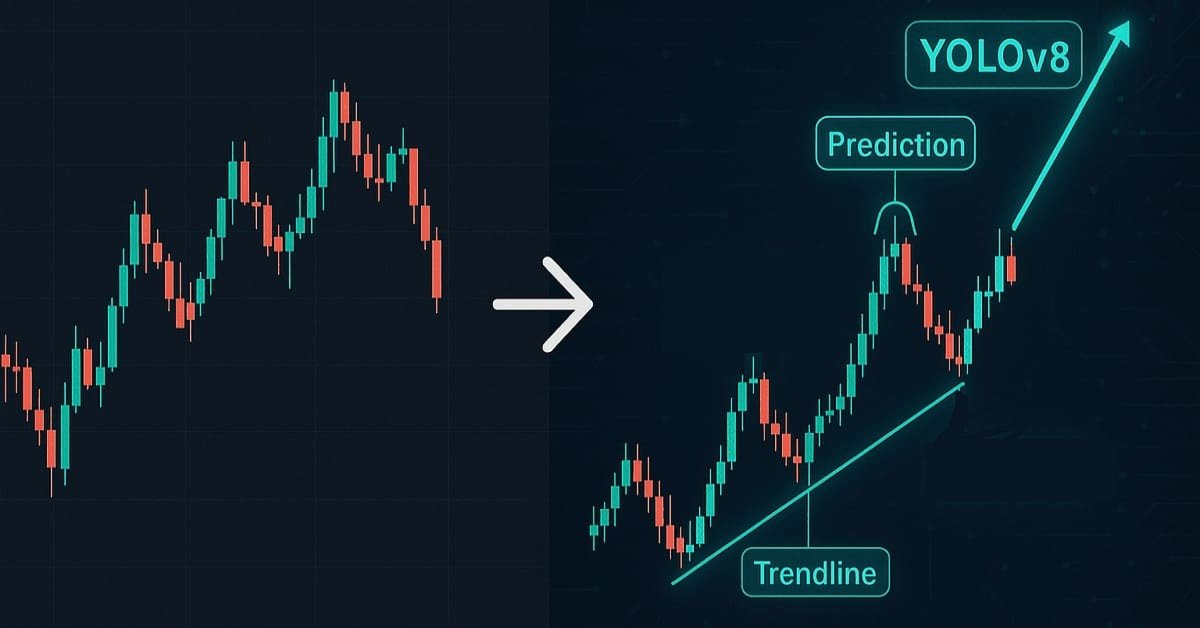
Machine Learning e Data Science (Parte 41): YOLOv8v para detectar padrões nos mercados Forex e de ações
A identificação de padrões gráficos nos mercados financeiros é uma tarefa complexa, pois exige a análise dos dados exibidos no gráfico, algo difícil de realizar em MQL5 devido às limitações relacionadas ao processamento de imagens. Neste artigo, veremos um modelo bastante interessante em Python que permite detectar padrões no gráfico com o mínimo de esforço.


Redes neurais no trading: modelos de refinamento iterativo de previsões (Conclusão)
Apresentamos o framework RAFT, uma poderosa ferramenta para análise e previsão de séries temporais financeiras. Sua arquitetura flexível e otimizada proporciona precisão nas previsões, estabilidade operacional e processamento de dados mais rápido. O RAFT reduz o risco de erros e facilita o desenvolvimento de estratégias de trading eficientes.


Redes neurais no trading: abordagem semântica baseada em spikes para identificação espaçotemporal (Conclusão)
Em nossa interpretação, a S3CE-Net traduz com eficiência o mercado para a linguagem dos eventos e capta impulsos iniciais que os indicadores tradicionais simplesmente diluem em médias. O STFS mantém a estabilidade do treinamento: o modelo observa os dados sob diferentes perspectivas e não se sobreajusta a anomalias locais. Os blocos SSAM e a implementação em OpenCL proporcionam velocidade e precisão na prática, enquanto a separação entre os modos de treinamento e operação reduz o consumo de recursos em produção.


Redes neurais em trading: Agregação Temporal do Movimento (TMA)
O framework TMA oferece uma nova perspectiva sobre a dinâmica do mercado, permitindo que os modelos captem não apenas o estado do mercado, mas também o próprio fluxo do tempo. Sua capacidade de extrair padrões de um fluxo contínuo de dados torna a análise mais profunda e precisa do que nos métodos clássicos. Já a adaptação recorrente transforma esse método em uma ferramenta prática para trabalhar com cotações reais.


Machine Learning e Data Science (Parte 38): Aplicação de Transfer Learning nos mercados de câmbio
Os avanços em inteligência artificial que vemos nas notícias, do ChatGPT aos veículos autônomos, não surgem de modelos isolados, mas do conhecimento acumulado e transferido entre diferentes modelos ou domínios mais amplos. Agora, essa mesma abordagem de "treinar uma vez, aplicar em qualquer lugar" pode ser usada para aprimorar nossos modelos de IA voltados à negociação algorítmica. Neste artigo, veremos como aproveitar dados obtidos de diferentes instrumentos para melhorar as previsões por meio de Transfer Learning.


Algoritmo de estrutura cristalina, Crystal Structure Algorithm (CryStAl)
O artigo apresenta duas versões do Algoritmo de Estrutura Cristalina: a original e a modificada. O Crystal Structure Algorithm (CryStAl), publicado em 2021 e inspirado na física das estruturas cristalinas, foi apresentado como uma meta-heurística parameter-free para otimização global. No entanto, os testes revelaram um problema crítico no algoritmo. O artigo também apresenta a versão modificada CryStAlm, que corrige as principais deficiências da versão original.


Redes neurais em trading: Agregação temporal do movimento (Componentes principais)
Neste artigo, a teoria encontra a prática. Vamos implementar os principais módulos do framework TMA: MPE e MPA. É aqui que os dados passam a ganhar significado e a atenção cruzada se transforma em uma ferramenta de análise precisa da dinâmica do mercado. Menos operações redundantes, mais eficiência: mais um passo rumo ao trading inteligente de nova geração.


Redes neurais em trading: Modelos de refinamento iterativo de previsões (Componentes principais)
Neste artigo, exploramos a mecânica interna do framework RAFT, uma das abordagens mais precisas e elegantes para a análise de processos dinâmicos. Passo a passo, adaptamos sua ideia de refinamento iterativo às séries temporais financeiras, criando uma base sólida para o desenvolvimento do futuro modelo. O leitor fará uma imersão envolvente na arquitetura, em que cada componente tem seu próprio significado e função.


Métodos de amostragem MCMC: algoritmo de amostragem por fatias (Slice Sampling)
Neste artigo, estudamos o método de amostragem por fatias (slice sampling), um algoritmo MCMC adaptativo que ajusta automaticamente os parâmetros de amostragem. Sua eficiência é demonstrada em modelos bayesianos de regressão linear e logística, e os resultados são comparados com métodos frequentistas clássicos.

Recursos do Assistente MQL5 que você precisa conhecer (Parte 66): Uso de padrões FrAMA e Force Index com kernel de produto escalar
O indicador FrAMA e o oscilador Force Index são ferramentas de análise de tendência e volume que podem ser usadas em conjunto no desenvolvimento de um EA. Dando continuidade ao artigo anterior, no qual apresentamos essa combinação, vamos analisar como o aprendizado de máquina pode ser aplicado a ela. Usaremos uma rede neural convolucional (convolutional neural network) que emprega um kernel de produto escalar (dot-product kernel) para gerar previsões com base nos dados de entrada desses indicadores. Essa lógica é implementada em um arquivo personalizado da classe de sinais (signal class), que interage com o Assistente MQL5 para criar o EA.

Repensando Estratégias Clássicas (Parte 14): Configurações de Alta Probabilidade
As configurações de alta probabilidade são bem conhecidas em nossa comunidade de trading, mas, infelizmente, não são bem definidas. Neste artigo, buscaremos encontrar uma maneira empírica e algorítmica de definir exatamente o que é uma configuração de alta probabilidade, identificá-la e explorá-la. Utilizando Gradient Boosting Trees, demonstramos como o leitor pode melhorar o desempenho de uma estratégia de trading arbitrária e comunicar melhor ao nosso computador a tarefa exata a ser executada, de maneira mais significativa e explícita.