Artigos com exemplos de como programar robôs de negociação na linguagem MQL5

Os experts são o coração da negociação automatizada e o objetivo de toda pessoa que programa estratégias de trading. Você pode criar seu próprio robô de negociação com a ajuda dos artigos desta seção. Os principiantes podem seguir passo a passo todas as etapas dos sistemas de negociação automatizados: criação, depuração e teste.
Os artigos ensinam não apenas como programar em MQL5, mas também mostram como implementar quaisquer ideias e técnicas de negociação. Aprenda a programar um trailing stop, a aplicar o gerenciamento de dinheiro, a calcular o valor de um indicador e muito, muito mais.
Novo artigo

Você está perdendo oportunidades de negociação:
- Aplicativos de negociação gratuitos
- 8 000+ sinais para cópia
- Notícias econômicas para análise dos mercados financeiros
Registro
Login
Você concorda com a política do site e com os termos de uso
Se você não tem uma conta, por favor registre-se


Sistema de autoaprendizado por reforço para trading algorítmico em MQL5
Neste artigo, desenvolvemos um sistema multiagente de aprendizado de máquina para trading algorítmico no MetaTrader 5 com base em aprendizado por reforço. O sistema possui uma arquitetura de três níveis: os neurônios de memória armazenam a experiência, os agentes tomam decisões de forma independente e a inteligência coletiva combina essas decisões por meio de votação ponderada. O sistema se aperfeiçoa continuamente por meio de Q-learning, pruning de neurônios ineficientes e redução evolutiva do nível de exploração.

Construindo Expert Advisors Autootimizáveis em MQL5 (Parte 6): Regras de Trading Autoajustáveis (II)
Este artigo explora a otimização dos níveis e períodos do RSI para obter melhores sinais de trading. Introduzimos métodos para estimar valores ótimos do RSI e automatizar a seleção de períodos usando busca em grade e modelos estatísticos. Por fim, implementamos a solução em MQL5 enquanto utilizamos Python para análise. Nossa abordagem busca ser pragmática e direta para ajudá-lo a resolver problemas potencialmente complicados, com simplicidade.


Redes neurais em trading: uma visão unificada do espaço e do tempo (final)
O framework Extralonger demonstra uma capacidade única de integrar fatores espaciais e temporais em um único modelo, favorecendo previsões de alta precisão. Sua arquitetura permite adaptar-se a diferentes horizontes de previsão e instrumentos financeiros, mantendo a transparência e a capacidade de controle do sistema.


Desenvolvendo uma Estratégia de Pullback: Validação
A etapa de validação de um pullback avança com inclinação das EMAs, limites mínimo e máximo de distância por ATR, janela flexível do gatilho ATR e Walk-Forward Efficiency. As baterias comparam componentes e medem continuidade fora da amostra, dependência exclusiva da gestão. O resultado destaca plataformas paramétricas e critérios práticos para selecionar candidatos e evitar sobreajuste.


Redes neurais em trading: Modelo de consultas temporais (Final)
Apresentamos a etapa final de implementação e teste do framework TQNet, na qual a teoria se encontra com a prática real de trading. Percorreremos o caminho do treinamento histórico até o teste de estresse em dados recentes de mercado, avaliando a robustez e a precisão do modelo. Os resultados finais não são apenas números frios, mas também uma demonstração clara do valor prático da abordagem proposta.

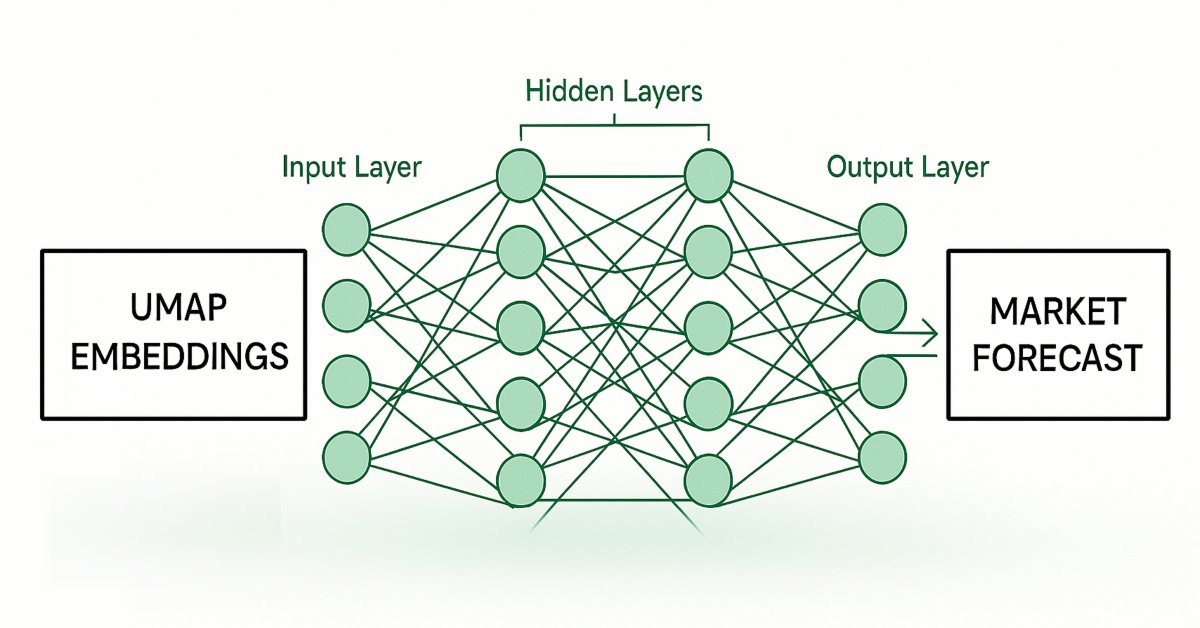
Engenharia de Atributos com Python e MQL5 (Parte IV): Reconhecimento de Padrões de Candlestick com Regressão UMAP
Técnicas de redução de dimensionalidade são amplamente utilizadas para melhorar o desempenho de modelos de machine learning. Vamos discutir uma técnica relativamente nova conhecida como Uniform Manifold Approximation and Projection (UMAP). Essa nova técnica oi desenvolvida explicitamente para superar as limitações de métodos tradicionais que criam artefatos e distorções nos dados. UMAP é uma poderosa técnica de redução de dimensionalidade e nos ajuda a agrupar candlesticks semelhantes de uma maneira nova e eficaz, reduzindo nossas taxas de erro em dados out-of-sample e melhorando nosso desempenho de trading.


Redes neurais em trading: Desvendando os componentes estruturais da série (SCNN)
Vamos conhecer o framework inovador SCNN, que leva a análise de séries temporais a um novo nível ao separar claramente os dados em componentes de longo prazo, sazonais, de curto prazo e residuais. Essa abordagem aumenta significativamente a precisão da previsão, permitindo que o modelo se adapte a uma dinâmica de mercado complexa e em constante mudança.


Desenvolvendo um EA Dinâmico para Múltiplos Pares (Parte 2): Diversificação e Otimização de Portfólio
A Diversificação e Otimização de Portfólio distribui estrategicamente os investimentos entre múltiplos ativos para minimizar o risco, ao mesmo tempo em que seleciona a combinação ideal de ativos para maximizar os retornos com base em métricas de desempenho ajustadas ao risco.


Redes neurais em trading: Treinamento de modelos spiking profundos (Integração de spikes)
O artigo apresenta uma implementação prática, em MQL5, dos principais componentes do framework SEW-ResNet. O uso de arrays dinâmicos e mecanismos spiking permite construir a arquitetura do modelo de forma flexível e processar séries temporais financeiras com eficiência. As soluções propostas mostram como o SEW-ResNet pode otimizar os cálculos e melhorar a extração de atributos relevantes.


Redes neurais no trading: Integração da teoria do caos à previsão de séries temporais (Conclusão)
Continuamos integrando aos modelos de trading os métodos propostos pelos autores do framework Attraos. Vale lembrar que esse framework utiliza conceitos da teoria do caos para resolver tarefas de previsão de séries temporais, interpretando-as como projeções de sistemas dinâmicos caóticos multidimensionais.


Redes neurais em trading: decomposição em vez de aumento de escala (SSCNN)
Neste artigo, iniciamos o estudo do framework SSCNN, uma solução arquitetural moderna para análise de séries temporais que combina precisão, estrutura bem definida e alta eficiência computacional. Examinaremos seus aspectos teóricos de forma sequencial, destacaremos as principais diferenças em relação a seus predecessores e iniciaremos a implementação prática dos componentes básicos no ambiente MQL5.


Treinamento de um U-Transformer não linear nos resíduos de um modelo autorregressivo linear
O artigo apresenta um sistema híbrido inovador para previsão de taxas de câmbio, que combina um modelo autorregressivo linear com a arquitetura U-Transformer para análise dos resíduos. O sistema alterna automaticamente entre as fontes de sinais conforme a qualidade de cada uma e inclui uma lógica de negociação completa, com estratégias de averaging/pyramiding. A principal vantagem da abordagem está no fato de a rede neural ser treinada nos resíduos do modelo linear, o que simplifica a tarefa e reduz o risco de sobreajuste. A implementação foi feita integralmente em MQL5 e está pronta para uso em negociação real, com adaptação automática às mudanças nas condições de mercado.


Redes neurais em trading: treinamento de metaparâmetros com base na heterogeneidade (Final)
O artigo descreve a implementação prática do framework HimNet em MQL5, já pronta para integração ao trading automatizado. Mostramos como metaparâmetros adaptados à heterogeneidade transformam o modelo em uma ferramenta universal, capaz de lidar com volatilidade instável.


Redes neurais em trading: Dos transformers aos neurônios spiking (Componentes principais)
Apresentamos ao leitor uma implementação das abordagens do framework SpikingBrain com base em atenção linear recorrente com gates, analisada em detalhes neste artigo. Os algoritmos de propagação para frente, propagação dos gradientes e atualização dos pesos proporcionam um processamento eficiente de séries temporais financeiras e permitem colocar em prática as principais ideias do framework.


Redes neurais em trading: sinais de negociação robustos em qualquer regime de mercado (Conclusão)
O artigo examina em detalhes a integração das abordagens do framework ST-Expert à arquitetura Extralonger, o que permite analisar simultaneamente as representações temporais e espaciais dos dados. São apresentados resultados de testes com dados históricos reais, que demonstram a eficácia do modelo e sua robustez diante de anomalias do mercado. Também é descrita a estrutura modular do framework, que garante a reprodutibilidade, oferece flexibilidade para pesquisas e permite otimizar seus componentes de forma gradual.


Do iniciante ao especialista: Criação de um EA de notícias animado em MQL5(V): sistema de lembretes de eventos
Nesta discussão, veremos aprimoramentos adicionais, ao integrarmos uma lógica avançada de alertas para os eventos do calendário econômico exibidos pelo EA "Manchetes de notícias". Esse aprimoramento é decisivo, pois garante que os usuários recebam notificações em tempo hábil pouco antes dos principais eventos programados. Acompanhe esta discussão para saber mais.


Redes neurais em trading: treinamento de metaparâmetros com base na heterogeneidade (Componentes principais)
Neste artigo, analisamos em detalhes os algoritmos de implementação dos principais componentes do framework HimNet. Mostramos como é possível alcançar alta consistência e capacidade de controle sobre todo o sistema com um número mínimo de componentes treináveis. A implementação apresentada se destaca pela estrutura compacta e transparente, o que facilita sua adaptação a tarefas reais de mercado.


Modelos matemáticos em estratégias de grade
Neste artigo, veremos como aplicar a matemática às estratégias de grade. Analisaremos os princípios básicos de funcionamento da estratégia, suas vantagens e desvantagens. Você aprenderá a construir uma grade de negociação, definir parâmetros ideais e gerenciar os riscos de forma eficiente.

Automatização de estratégias de negociação em MQL5 (Parte 17): dominando a estratégia de scalping Grid-Mart com painel informativo dinâmico
Neste artigo, analisaremos a estratégia de scalping Grid-Mart, automatizando-a em MQL5 com o auxílio de um painel informativo dinâmico para obter informações sobre a negociação em tempo real. Descrevemos em detalhes a lógica de martingale baseada em grade, bem como as funções de gestão de risco. Também realizamos testes em dados históricos e implantamos a solução para garantir uma operação confiável.


Redes neurais em trading: modelo de difusão adaptativa em grafos (SAGDFN)
Neste artigo, exploramos a arquitetura SAGDFN, um framework moderno capaz de transformar a forma de processar dados espaço-temporais. Ele preserva informações essenciais mesmo em grafos complexos e, ao mesmo tempo, reduz os custos computacionais.


Redes neurais em trading: Treinamento de modelos spiking profundos (Conclusão)
Neste artigo, apresentamos uma implementação prática do framework SEW ResNet em MQL5, com ênfase em sua aplicação ao trading. O Bottleneck duplo permite analisar simultaneamente fluxos unitários e dependências entre canais, sem perda de gradientes durante o treinamento. Ativações spiking com limiares adaptativos e gates aumentam a robustez ao ruído e a sensibilidade a novas configurações do mercado. O texto apresenta detalhes da implementação e os resultados dos testes.


Redes neurais em trading: Modelo de consultas temporais (TQNet)
O TQNet é um framework que abre novas possibilidades para modelar e prever séries temporais financeiras, ao combinar modularidade, flexibilidade e alto desempenho. Neste artigo, exploramos a possibilidade de implementar mecanismos complexos para lidar com correlações globais, incluindo métodos avançados de inicialização de parâmetros.

Automatizando Estratégias de Trading em MQL5 (Parte 15): Padrão Harmônico Cypher Baseado em Price Action com Visualização
Neste artigo, exploramos a automatização do padrão harmônico Cypher em MQL5, detalhando sua detecção e visualização nos gráficos do MetaTrader 5. Implementamos um Expert Advisor que identifica pontos de oscilação, valida padrões com base em Fibonacci e executa operações com anotações gráficas claras. O artigo termina com orientações sobre backtesting e otimização do programa para tornar a negociação mais eficiente.


Redes neurais no trading: agregação do movimento ao longo do tempo (Conclusão)
Apresentamos o framework TMA, um sistema inteligente capaz de prever a dinâmica do mercado com precisão suficiente. Neste artigo, reunimos todos os componentes em uma única arquitetura e os transformamos em um agente de trading completo, que analisa o mercado e toma decisões em tempo real.

Automatizando Estratégias de Trading em MQL5 (Parte 16): Rompimento da Faixa da Meia-Noite com Break of Structure (BoS) e Price Action
Neste artigo, automatizamos em MQL5 a estratégia de rompimento da faixa da meia-noite com Break of Structure, detalhando o código utilizado para detectar rompimentos e executar operações. Definimos parâmetros precisos de risco para entradas, Stop Loss e Take Profit. Também abordamos o backtesting e a otimização da estratégia para sua aplicação prática no trading.

Automatizando Estratégias de Trading em MQL5 (Parte 14): Estratégia de Layering de Trades com MACD, RSI e Métodos Estatísticos
Neste artigo, apresentamos uma estratégia de trade layering (escalonamento de posições) que combina os indicadores MACD e RSI com métodos estatísticos para automatizar o trading dinâmico em MQL5. Exploramos a arquitetura dessa abordagem em cascata, detalhamos sua implementação por meio dos principais segmentos de código e orientamos os leitores sobre o backtesting para otimizar o desempenho. Por fim, concluímos destacando o potencial da estratégia e preparando o terreno para melhorias futuras no trading automatizado.


Ferramentas de negociação em MQL5 (Parte 2): Aprimorando o assistente de negociação interativo com visualização dinâmican
Neste artigo, vamos atualizar nossa ferramenta Trade Assistant, adicionando um painel arrastável e efeitos ao passar o cursor do mouse para tornar a interface mais intuitiva e responsiva. Também vamos aprimorar a validação das configurações das ordens em tempo real, garantindo que os parâmetros de negociação sejam definidos com precisão em relação aos preços de mercado. Além disso, testaremos essas melhorias com dados históricos para confirmar sua confiabilidade.


Redes neurais no trading: percepção adaptativa da dinâmica de mercado (Codificador)
O artigo apresenta uma arquitetura abrangente do codificador STE-FlowNet, que combina memória em pilha, processamento recorrente e um mecanismo de correlação para extrair dependências ocultas do mercado. O artigo mostra como esses módulos são integrados sequencialmente em uma única cadeia computacional, capaz de analisar as séries temporais sob múltiplas perspectivas.

Ferramentas de negociação em MQL5 (Parte 1): Assistente visual interativo para ordens pendentes
Neste artigo, apresentamos o desenvolvimento da ferramenta interativa Trade Assistant Tool em MQL5, criada para simplificar o envio de ordens pendentes no mercado Forex. Descrevemos a concepção da ferramenta, com atenção especial a uma interface gráfica intuitiva que permite definir visualmente no gráfico os níveis de entrada, Stop Loss e Take Profit. Além disso, detalhamos a implementação em MQL5 e os testes com dados históricos para confirmar a confiabilidade da ferramenta, estabelecendo a base para a inclusão de recursos mais avançados nas próximas partes da série.


Redes neurais em trading: modelos de refinamento iterativo de previsões (RAFT)
O framework RAFT propõe uma abordagem fundamentalmente diferente para prever a dinâmica do mercado: em vez de produzir uma previsão única, ele refina iterativamente o estado em tempo real. Ao mesmo tempo, leva em conta mudanças locais e globais, mantendo alta precisão mesmo diante de estruturas de preços complexas.


Redes neurais em trading: treinamento de metaparâmetros com base na heterogeneidade (HimNet)
Propomos conhecer o framework HimNet, que combina a flexibilidade da adaptação espaço-temporal com alta eficiência computacional, permitindo obter previsões precisas e estáveis em séries temporais financeiras. O artigo mostra em detalhes como seus principais componentes interagem entre si, transformando algoritmos complexos em uma arquitetura gerenciável.


Redes neurais em trading: Percepção adaptativa da dinâmica do mercado (Conclusão)
O artigo dá continuidade à implementação das abordagens do framework STE-FlowNet, que combina processamento multithread com estruturas recorrentes para analisar dados complexos com alta precisão. Os testes realizados confirmaram sua estabilidade e flexibilidade em diferentes cenários. A arquitetura acelera os cálculos e permite modelar com maior profundidade as dependências presentes nas séries temporais. Essa abordagem abre novas possibilidades de aplicação prática no trading e na análise de mercado.

Trading com o Calendário Econômico MQL5 (Parte 8): Otimizando o teste de estratégias baseadas em notícias com filtros e logs
Neste artigo, vamos otimizar nosso calendário econômico adicionando uma filtragem inteligente de eventos e logs para tornar os testes de estratégias nos modos live e offline mais rápidos e intuitivos. Vamos otimizar o processamento dos eventos e registrar no log apenas as operações realmente importantes e os eventos relevantes do painel. Também tentaremos melhorar a visualização da estratégia. Todas essas melhorias devem facilitar o teste e o aprimoramento de estratégias de trading baseadas em notícias.


Trading com o Calendário Econômico MQL5 (Parte 9): Aprimorando a interação com as notícias com uma barra de rolagem dinâmica e uma exibição aprimorada
Neste artigo, aprimoramos o Calendário Econômico MQL5 adicionando uma barra de rolagem dinâmica para tornar a navegação pelas notícias mais intuitiva. Os eventos serão exibidos de forma fluida, e as informações serão atualizadas quando necessário. Naturalmente, durante os testes também verificaremos a capacidade de adaptação da barra de rolagem e a qualidade do painel de controle.


Redes neurais no trading: Percepção adaptativa da dinâmica de mercado (STE-FlowNet)
O framework STE-FlowNet oferece uma nova perspectiva para a análise de dados financeiros, reagindo a eventos reais do mercado, e não a timeframes fixos. Sua arquitetura preserva as dependências locais e temporais, permitindo rastrear até mesmo pequenos impulsos na dinâmica dos preços.


Redes neurais em trading: abordagem semântica baseada em spikes para identificação espaço-temporal (Componentes principais)
Neste artigo, analisamos em detalhes a integração do módulo SSAM ao bloco SEW-ResNeXt, mostrando como o framework S3CE-Net permite combinar de forma eficiente a atenção baseada em spikes com blocos residuais. Essa arquitetura proporciona um processamento preciso dos fluxos de dados temporais e espaciais, além de alta estabilidade durante o treinamento. A modularidade e a flexibilidade dos componentes facilitam a expansão do modelo e a reutilização de métodos já validados.

Operando com o Calendário Econômico do MQL5 (Parte 7): Preparação para Testes de Estratégia com Análise de Eventos de Notícias por Recurso Incorporado
Neste artigo, preparamos nosso sistema de trading MQL5 para testes de estratégia incorporando dados do calendário econômico como um recurso para análise fora do ambiente em tempo real. Implementamos o carregamento e a filtragem de eventos por horário, moeda e impacto e, em seguida, validamos o sistema no Strategy Tester. Isso permite realizar backtests eficazes de estratégias orientadas por notícias.


Redes neurais no trading: modelos de refinamento iterativo de previsões (Conclusão)
Apresentamos o framework RAFT, uma poderosa ferramenta para análise e previsão de séries temporais financeiras. Sua arquitetura flexível e otimizada proporciona precisão nas previsões, estabilidade operacional e processamento de dados mais rápido. O RAFT reduz o risco de erros e facilita o desenvolvimento de estratégias de trading eficientes.

Trading com o calendário econômico MQL5 (Parte 10): Painel arrastável e efeitos de hover nos botões
Continuamos aprimorando os recursos de trading com o calendário econômico MQL5. Hoje adicionaremos um painel arrastável, que permitirá reposicionar os elementos para melhorar a visualização do gráfico sempre que necessário. Também adicionaremos efeitos de hover nos botões para tornar a interação com o painel ainda mais prática.


Redes neurais em trading: Agregação Temporal do Movimento (TMA)
O framework TMA oferece uma nova perspectiva sobre a dinâmica do mercado, permitindo que os modelos captem não apenas o estado do mercado, mas também o próprio fluxo do tempo. Sua capacidade de extrair padrões de um fluxo contínuo de dados torna a análise mais profunda e precisa do que nos métodos clássicos. Já a adaptação recorrente transforma esse método em uma ferramenta prática para trabalhar com cotações reais.